Daha fazla elektrik, daha fazla işlem kapasitesi
Çin, 2025’te 10.6 trilyon kilovatsaat elektrik üretti. Bu, dünya toplamının yaklaşık üçte birine ve ABD’de üretilen miktarın 2.4 katına karşılık geliyor. Bu ölçek, yapay zekâ yarışında önem taşıyor: Özel amaçlı çiplerden oluşan büyük kümeler, yapay zekâ modellerini eğitmek ve çalıştırmak için çok büyük miktarda elektrik gerektirirken veri merkezleri de bu çipleri soğutmak için enerji kullanıyor.
İçindekiler
- Daha fazla elektrik, daha fazla işlem kapasitesi
- Elektron açığı ne anlama geliyor?
- Çin, yenilenebilir enerjiyi tarihî ölçekte artırıyor
- Ucuz enerji avantaj sağlar ama iletim hatları da önemli
- İşlem gücünü enerji kaynaklarına yaklaştırmak
- Daha fazla çip, daha az güçlü çiplerin açığını kapatabilir mi?
- İhracat kısıtlamaları rekabeti yurt dışına taşıyor
- Elektrik, daha geniş bir rekabetin yalnızca bir parçası
- Öne çıkan noktalar
Çin’in elektrik sistemi hızla büyüyor. Kurulu üretim kapasitesi 2025 sonu itibarıyla 3.9 milyar kilovata ulaştı. Çin Elektrik Konseyi, 2026 sonuna kadar bu kapasitenin yaklaşık 4.3 milyar kilovata çıkmasını bekliyor. 2026-2030 dönemini kapsayan 15. Beş Yıllık Plan kapsamında Çin, kapasiteye 1.500 gigavat daha eklemeyi hedefliyor; artışın üçte ikisinin yenilenebilir kaynaklardan gelmesi bekleniyor.
ABD’nin karşı karşıya olduğu zorluk kısmen farklı. Ülke, önde gelen yapay zekâ çipi üreticilerine ve teknoloji şirketlerine sahip ancak yeni veri merkezleri elektrik bağlantıları, iletim hatları ve transformatör gibi ekipmanlar için yıllarca bekleyebiliyor. Çin’in büyüyen arzı, tek tek çipleri daha az güçlü olduğu için daha fazla elektrik kullanan sistemler de dâhil olmak üzere büyük işlem kümelerini çalıştırmasına daha fazla imkân sağlayabilir.
Bu, potansiyel bir avantaj; kimin kazanacağını gösteren basit bir ölçüt değil. Çin, gelişmiş işlemcilere erişimde hâlâ kısıtlamalarla karşı karşıya. ABD çipleri ve yazılımlarının ise benzerini üretmek hâlâ zor. Rekabet, her ülkenin elektriği, çipleri, ağları ve kullanışlı yapay zekâ hizmetlerini ne ölçüde bir araya getirebileceğine bağlı.
Elektron açığı ne anlama geliyor?
OpenAI, ülkenin enerji kapasitesini yeterince hızlı artıramaması hâlinde “elektron açığının” ABD’nin yapay zekâdaki liderliğini tehdit edebileceği uyarısında bulundu. Bu ifade, uygulamadaki bir sorunu anlatıyor: Şirketlerin gelişmiş çipleri ve veri merkezi kuracak parası olsa bile güvenilir elektrik olmadan bilgisayarları tam kapasitede çalıştıramazlar.
Google’ın eski Üst Yöneticisi Eric Schmidt, 2025’te Kongre’ye ABD’nin “her türden” enerjiye ve buna hızla ihtiyaç duyduğunu söyledi. Elon Musk da elektriğin yapay zekânın büyümesinin önündeki temel engellerden biri olduğunu belirtti. Endişenin kaynağı, enerji projeleri ile şebeke bağlantılarının tamamlanmasının çoğu zaman bir veri merkezinin inşasından daha uzun sürmesi.
Uluslararası Enerji Ajansı, veri merkezlerinin 2024’te dünya genelinde yaklaşık 415 teravatsaat elektrik kullandığını tahmin ediyor. Bu, küresel tüketimin yaklaşık %1,5’ine denk geliyor. Ajansın temel senaryosuna göre tüketim 2030’da yaklaşık 945 teravatsaate yükseliyor. Ajans, Çin’in talebinin 2024’ten itibaren yaklaşık 175 teravatsaat, yani %170 artacağını; ABD’deki talebin ise yaklaşık 240 teravatsaat ya da %130 büyüyeceğini öngörüyor. İki ülke, küresel artış tahmininin yaklaşık %80’ini oluşturuyor.
IEA’nın yapay zekânın enerji tüketimine ilişkin analizi, tahminlerin neden farklılaştığını da açıklıyor: Yapay zekânın benimsenme hızı, donanım ve yazılımlardaki verimlilik artışları ve elektrik altyapısındaki gecikmeler, veri merkezlerinin ne kadar enerji kullanacağını değiştirebilir. Bir veri merkezi iki ya da üç yılda kurulabilirken daha geniş elektrik sisteminin planlanması ve inşası daha uzun sürebilir.
Çin, yenilenebilir enerjiyi tarihî ölçekte artırıyor
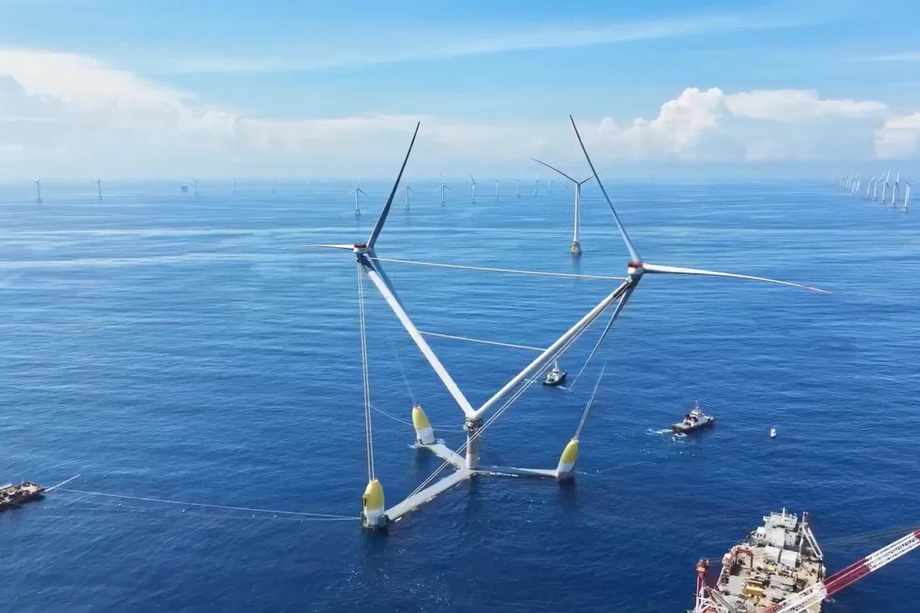
Hükümetin yenilenebilir enerji raporuna göre Çin’in 2025’teki elektrik talebi artışının tamamı yenilenebilir kaynaklardan karşılandı. Raporda, yenilenebilir kaynaklardan elektrik üretiminin yaklaşık 4 trilyon kilovatsaate ulaştığı belirtiliyor. Bu miktar, Avrupa Birliği’nin 27 üyesinin birlikte tükettiği yaklaşık 3.8 trilyon kilovatsaatin üzerinde. Çin, o yıl dünyada kurulan yeni yenilenebilir enerji kapasitesinin %60’ından fazlasını ekledi.
Ulusal Enerji İdaresinin ayrı verilerine göre 2025’te yeni rüzgâr ve güneş enerjisi kapasitesi 430 milyon kilovatı aştı; bu, bir önceki yıla kıyasla %22 artış anlamına geliyor. Rüzgâr ve güneş enerjisinin şebekeye bağlı toplam kapasitesi 1.84 milyar kilovata ulaştı. Bu, Çin’in toplam kapasitesinin %47,3’ünü oluşturuyor ve ilk kez termik santral kapasitesini aşıyor. Rüzgâr ve güneş, 2025’te üretilen elektriğin %22’sini sağladı.
Bu veriler farklı şeyleri ifade ediyor. Kapasite, santrallerin uygun koşullarda üretebileceği azami elektrik miktarıdır; gerçek üretim güneş ışığına, rüzgâra ve diğer etkenlere bağlıdır. Hidroelektrik de hesaba katıldığında yenilenebilir kaynaklar, 2025’te Çin’in elektriğinin yaklaşık %38’ini sağladı. O yıl kurulan yeni kapasitenin %82,7’si yenilenebilir kaynaklardan oluşsa da kömür, günün her saati elektrik sağlayan başlıca kaynaklardan biri olmayı sürdürüyor.
Çin’in Ulusal Enerji İdaresi verilerine göre ülke, 2026’da enerji depolama kapasitesini artırmayı planlıyor. Depolama sistemleri, elektriği daha sonra kullanmak üzere tutarak rüzgâr ve güneş enerjisinin tüketicilerin ihtiyaç duyduğundan fazla üretim yaptığı dönemlerle üretimin düştüğü zamanlar arasında denge kurulmasına yardımcı oluyor. Çin’in 2024 sonu itibarıyla yeni enerji depolama sistemlerinin kurulu gücü 73.76 gigavata ulaşmıştı; bunun büyük bölümünü lityum iyon piller oluşturuyordu.
Ucuz enerji avantaj sağlar ama iletim hatları da önemli
Yunnan, Sincan, Gansu, Ningşia ve İç Moğolistan’ın batısı dâhil batı bölgelerinde sanayi elektriğinin kilovatsaat başına ortalama fiyatı yaklaşık 0.39 yuan. Küçük bir fiyat farkı, günün her saati çalışan bir tesis için önemli maliyetlere yol açabilir: Bilgi teknolojileri yükü sürekli 10 megavat olan bir tesiste kilovatsaat başına 0.1 ABD senti fark, yıllık enerji maliyetlerini yaklaşık US$131,000 değiştiriyor. Araştırmada atıfta bulunulan Schneider Electric’in 2025 tarihli raporuna göre elektrik, veri merkezi işletme maliyetlerinin yaklaşık %57’sini oluşturuyor.
Düşük fiyatlar, bir veri merkezinin doğru yerde ve doğru zamanda elektriğe erişebileceğini garanti etmiyor. Çin Ulusal Enerji İdaresi, 2026’nın ilk yarısında potansiyel rüzgâr ve güneş enerjisi üretiminin yaklaşık %9’unun kullanılmadığını bildirdi. Bu durum “üretim kısıntısı” olarak adlandırılıyor: Santraller elektrik üretebilecek durumdaydı ancak şebeke bu elektriğin tamamını alamadı ya da taşıyamadı.
Çin, batıdaki enerji üretim bölgelerinden binlerce kilometre uzaktaki doğu kentlerine elektrik taşımak için ultra yüksek gerilimli hatlar inşa ediyor. Şebeke 50.000 kilometreden fazla uzanıyor. Buna rağmen kullanılmayan yenilenebilir enerji miktarı, yalnızca üretim kapasitesinin yeterli olmadığını gösteriyor. Elektriğin ihtiyaç duyulduğu anda bilgisayarlara ulaşmasını bağlantılar, iletim hatları ve depolama belirliyor.
Çin’in resmî yenilenebilir enerji raporu, 2026’da yaklaşık 300 gigavat yeni rüzgâr ve güneş enerjisi kapasitesi kurulacağını öngörüyor. Wood Mackenzie’nin ayrı bir tahminine göre Çin’deki veri merkezlerinin talebi yılda yaklaşık %17 artarak 2030’da 479 teravatsaate ulaşacak. Bunlar mevcut talebi ölçen veriler değil, tahminler; sektördeki büyüme hızına ilişkin farklı öngörüleri yansıtıyor.
İşlem gücünü enerji kaynaklarına yaklaştırmak
2022’de başlatılan Çin’in Doğu Verisi, Batı İşlemi programı, bilgi işlem ve veri depolama faaliyetlerinin bir bölümünü doğu kıyılarından daha fazla araziye, daha serin iklime ve elektriğe daha kolay erişime sahip iç bölgelere taşımayı amaçlıyor. Program kapsamında sekiz ulusal işlem merkezi ve 10 veri merkezi kümesi bulunuyor. Ulusal Veri İdaresine göre Mart 2026 itibarıyla Çin’in kurulu yapay zekâ işlem kapasitesinin %80’den fazlası bu merkezlerde yer alıyordu.
Guizhou eyaleti buna bir örnek. Huawei, Tencent, Apple ve Çin’in başlıca telekomünikasyon şirketleri, daha serin koşulların soğutma için gereken elektriği azaltabildiği bölgede veri merkezleri kurdu. Bu tesisler, Çin’in kıyı merkezlerine kıyasla büyük teknoloji şirketlerinin daha az bulunduğu iç kesimlerde yeni bir sektörün gelişmesini sağlıyor.
Gansu eyaletinin Qingyang kentinde bir pilot proje, veri merkezlerine doğrudan elektrik sağlamak için rüzgâr ve güneş enerjisini bir araya getiriyor. Yerel yetkililer, parkın elektriğinin %88’inin temiz kaynaklardan sağlandığını ve kullanıcıların kilovatsaat başına yaklaşık 0.40 yuan ödediğini söylüyor. Şanghay’ın Lingang bölgesi açıklarında bulunan bir su altı veri merkezi, elektriğinin %95’inden fazlasını yakındaki bir açık deniz rüzgâr çiftliğinden alıyor ve soğutma için deniz suyu kullanıyor.
Yeni tesislerin bazıları da özel yenilenebilir enerji kaynakları ve pillerle çalışacak şekilde planlanıyor. İç Moğolistan’daki bir proje, 200 megavatlık rüzgâr enerjisine, 100 megavatlık güneş enerjisine ve 45 megavatlık pil depolama kapasitesine bağlanıyor. Çin ayrıca sekiz ulusal işlem merkezindeki yeni veri merkezlerinin elektriğinin en az %80’ini temiz kaynaklardan sağlamasını hedefliyor.
Daha fazla çip, daha az güçlü çiplerin açığını kapatabilir mi?
Çin’in elektrik kapasitesini artırması, gelişmiş ABD çiplerine yönelik kısıtlamalara rağmen Huawei ve diğer yerli şirketlerin daha büyük işlemci kümeleri kurmasına yardımcı olabilir. Huawei’nin CloudMatrix 384 sistemi, 384 Ascend 910C işlemcisini birbirine bağlıyor. Nvidia’nın GB200 NVL72 sistemi ise aynı anda çok sayıda hesaplama yapan özel amaçlı çipler olan 72 grafik işlemci birimi (GPU) kullanıyor.
CloudMatrix’in daha fazla sayıda işlemciye sahip olması, bazı ölçütlere göre ona Nvidia sisteminin yaklaşık 1.7 katı ham işlem gücü ve 3.6 katı bellek kapasitesi sağlıyor. Huawei’nin UnifiedBus bağlantı teknolojisi, işlemciler arasında saniyede 392 gigabayta varan hızlarda veri aktarılmasına imkân tanıyor. Ancak yüzlerce çipi eş güdümlü çalıştırmak zor: İşlemcilerin, hesaplama süresini boşa harcayan darboğazlar oluşmaması için bilgiyi yeterince hızlı paylaşması gerekiyor.
Bunun bedeli ise elektrik. CloudMatrix yaklaşık 560 kilovat güç çekiyor; bu, benzer Nvidia sisteminin kullandığı gücün neredeyse dört katı. Daha fazla güç, daha fazla işlemcinin çalıştırılmasını sağlayabilir ancak işletme maliyetlerini ve elektrik arzı ile soğutma ihtiyacını da artırır. Araştırma grubu Epoch AI, Nvidia’nın B300 modelinin teorik işlem performansının Huawei’nin Ascend 950 serisinin yaklaşık yedi katı olduğunu tahmin etti.
DeepSeek’in kurucusu Liang Wenfeng, Huawei’nin tek tek işlemci düzeyinde Nvidia’nın gerisinde kaldığını kabul ederken çok sayıda Huawei çipinin bir arada, rakiplerinin daha büyük sistemlerinin üstlendiği görevleri yerine getirebileceğini savundu. Brookings Enstitüsü araştırmacısı Kyle Chan ise Çin’in gelişmiş yarı iletken üretim kapasitesinin kısıtlı olduğunu ve büyük kümelerde hız ile güvenilirlik sorunları yaşanabileceğini belirtti.
Huawei’nin CloudMatrix sistemiyle ilgili daha önceki haberlerde de çok sayıda yerli işlemciyi bir araya getirme stratejisi anlatılmıştı. Daha yakın tarihli çip sevkiyatı verileri, Huawei’nin Çin’deki hacim bakımından Nvidia ile arasındaki farkı kapattığını gösterdi. Ancak yalnızca sevkiyat toplamları, işlemcilerin eşit performans sunduğunu ortaya koymuyor.
İhracat kısıtlamaları rekabeti yurt dışına taşıyor
Washington, yurt dışındaki veri merkezleri üzerinden gelişmiş çiplere erişimi de kısıtlamaya çalışıyor. Ticaret Bakanlığına bağlı Sanayi ve Güvenlik Bürosu, 16 Kasım’da Singapur, Malezya, Tayland, Endonezya ve Brezilya’ya gelişmiş çip sevkiyatına yönelik denetimleri sıkılaştıran geçici bir nihai düzenleme yayımladı. Düzenleme, Çinli şirketlere uzaktan büyük miktarda işlem gücü sağlamak için gelişmiş çipler kullanan bazı yurt dışı tesislerin de lisans almasını zorunlu kılıyor.
Güneydoğu Asya’da büyük Çinli müşterilere hâlihazırda hizmet veren tesislere, düzenleme kapsamında lisans başvurusunda bulunmaları için 90 gün süre tanındı. Çinli şirketler en gelişmiş işlemcilere yönelik kısıtlamalarla karşı karşıyayken ülke dışındaki işlem kapasitesine yöneldiği için bölge önem kazandı. Progress Enstitüsünün bir tahminine göre Çin’in yurt dışındaki yapay zekâ işlem kapasitesinin yaklaşık %75’i 2026 sonu itibarıyla Güneydoğu Asya’da bulunuyordu.
Düzenleme, merkezi ABD’de bulunan şirketleri muaf tutarak Çinli müşterilerin ABD’li bulut hizmeti sağlayıcılarından işlem gücü kiralamasına imkân verebilecek bir yol bırakıyor. Bölgedeki işletmeciler ek denetim ve gecikmelerle karşılaşabilir. Hükümetler ise çip kullanımının kurallara uygun olmasını sağlamak için Washington’la birlikte çalışacaklarını söyledi. Veri merkezi kapasitesinin yarısından fazlası ortak kullanılan tesislerde bulunduğu ve bu tesislerdeki iş yükünün kayda değer bir bölümünü Çinli şirketler oluşturduğu için Malezya özellikle etkilenebilir.
Bu politika, ABD’nin yurt içindeki inşaatı hızlandırmaya yönelik daha geniş çabasının ardından geldi. Başkan Donald Trump, Temmuz 2025’te büyük veri merkezleri ile iletim hatları ve gaz, nükleer ve jeotermal enerjiye yönelik ekipmanlar dâhil destekleyici enerji altyapısı için federal izin süreçlerini hızlandıran bir başkanlık kararnamesi imzaladı. ABD yine de uygulamada bazı engellerle karşı karşıya: Uluslararası Enerji Ajansına göre gelişmiş ekonomilerde iletim hatlarının inşası dört ila sekiz yıl sürebiliyor; temel şebeke ekipmanları için bekleme süreleri ise son üç yılda iki katına çıktı.
Elektrik, daha geniş bir rekabetin yalnızca bir parçası
Enerji yarışı ekonomik ve çevresel sonuçlar doğuruyor. IEA’nın temel senaryosuna göre veri merkezlerinin dünya genelindeki elektrik tüketimi 2030’a kadar neredeyse ikiye katlanacak. Diğer senaryolarda ise tüketimin 2035’e kadar yaklaşık 700 teravatsaat ile 1.700 teravatsaatin üzerinde bir aralığa ulaşacağı tahmin ediliyor. Hangi senaryonun gerçekleşeceğini verimlilik artışları, yapay zekânın benimsenme hızı ve altyapı darboğazları belirleyecek.
Yenilenebilir enerji üretiminin artması, her veri merkezinin her saat temiz enerjiyle çalışacağı anlamına gelmiyor. Kömür, Çin’in elektrik arzında hâlâ önemli bir yer tutuyor. IEA, 2030’da Çin’deki yapay zekâ veri merkezlerinin elektriğinin yaklaşık yarısının kömürden, geri kalanının büyük bölümünün ise yenilenebilir kaynaklardan sağlanmasını bekliyor. Enerji kaynakları arasındaki denge, tesislerin nerede ve ne zaman çalıştığına, depolama ve iletim sistemlerinin onları yenilenebilir enerji üretimine ne ölçüde bağladığına bağlı.
Çin, yalnızca yapay zekâ için değil, daha fazla elektrik kullanan fabrikalar, ulaşım ve binalar için de kapasite oluşturuyor. Elektrik altyapısındaki büyüme, işlem gücü sağlayan şirketlere sunulan arzı artırırken bu ihtiyaçları da karşılayabilir. Daha yoksul iç bölgelerde veri merkezleri altyapı ve istihdam sağlayabilir ancak yerel işlerin sayısı ve niteliği projeden projeye değişecektir.
Yapay zekâ performansını enerjiden daha fazlası belirliyor. Çipler, bunları birbirine bağlayan ağlar, yazılımlar ve modeller, bir veri merkezinin neler yapabileceğini etkiliyor. ABD-Çin yapay zekâ rekabetine ilişkin önceki haberlerde iki ülkenin farklı avantajlar peşinde nasıl ilerlediği ele alınmıştı. Huawei’nin çip tedarik zinciri ise Pekin’in yerli teknoloji geliştirmeye yönelik paralel çabasını gösteriyor. Elektrik, Çin’in daha fazla işlem gücü kullanmasına yardımcı olabilir ancak tek başına en gelişmiş çipleri üretmesini ya da bu çiplerin çevresinde oluşan yazılım ekosistemini yeniden kurmasını sağlayamaz.
Öne çıkan noktalar
- Çin, 2025’te 10.6 trilyon kilovatsaat elektrik üretti; bu, ABD’nin üretiminin yaklaşık 2.4 katı.
- Çin’in kurulu elektrik üretim kapasitesi 2025 sonu itibarıyla 3.9 milyar kilovata ulaştı.
- IEA, temel senaryosunda dünya genelindeki veri merkezi elektrik tüketiminin 2030’da yaklaşık 945 teravatsaate ulaşacağını öngörüyor.
- Çin, işlem faaliyetlerini iç bölgelere taşıyor ve iletim bağlantıları kuruyor ancak 2026’nın başlarında potansiyel rüzgâr ve güneş enerjisinin bir bölümü kullanılmadı.
- Huawei’nin büyük işlemci kümeleri, benzer Nvidia sistemlerine kıyasla önemli ölçüde daha fazla elektrik kullanıyor.
- ABD’nin ihracat kuralları, Çinli müşterilere hizmet veren bazı yurt dışı tesislerde gelişmiş çip kullanımı için artık lisans alınmasını gerektiriyor.