DeepSeek’in Çıkışından Bir Yıl Sonra Rekabet Farklı Alanlara Yayıldı
China International Capital Corp.’a göre ABD, 2025’te yapay zekâ girişimlerine 175 milyar dolarlık yatırım çekerken Çin’de bu tutar 6 milyar dolarda kaldı. ABD’deki yatırım neredeyse 30 kat fazla. Ancak 28 Ocak 2026 itibarıyla çok daha az harcama yapan Çin, ücretsiz indirilebilen yapay zekâ modellerinde önemli bir güç hâline gelirken Amerikan şirketleri gelişmiş çiplerde ve en yetenekli sistemlerde liderliğini koruyor.
İçindekiler
- DeepSeek’in Çıkışından Bir Yıl Sonra Rekabet Farklı Alanlara Yayıldı
- Washington Stratejisini Amerikan Teknolojisi Üzerine Kuruyor
- H200 Kararı Bağımlılık Tartışmasını Gözler Önüne Seriyor
- Çin İndirilebilir Modellerle Etki Alanını Genişletiyor
- Çin Yapay Zekâyı Fabrikalara, Sağlık Hizmetlerine ve Kamu Yönetimine Taşımak İstiyor
- Enerji ve İnşaat, Amerikan Genişlemesini Sınırlıyor
- Askerî Kullanım Yeni Bir Yarış Daha Başlatıyor
- Birleşmiş Milletler Rakip Kurallarla Karşı Karşıya
- Birden Çok Rekabet, Farklı Başarı Ölçütleri
- Kısa Bilgiler
DeepSeek bu karşıtlığın daha net görülmesini sağladı. Hangzhou merkezli girişim, Ocak 2025’te yayımladığı mobil uygulamayla, daha az gelişmiş çipler ve çok daha küçük bir bütçe kullanarak büyük dil modellerinin maliyetin çok altında ChatGPT ile yarışabilecek performans sergileyebileceğini gösterdi ve Silikon Vadisi’ni sarstı. Büyük dil modelleri, metin üreten ve soruları yanıtlayan yapay zekâ araçlarının temelini oluşturan sistemlerdir.
Teknoloji çevrelerinde bu gelişme “DeepSeek anı” olarak anılmaya başladı. Etkisi teknik bir başarıdan ibaret değildi: Amerikan harcamalarının ve en iyi donanıma erişimin rakipleri rahatça geride tutacağı varsayımını sorgulattı. Çinli geliştiriciler, kaynak kısıtları altında çalışmanın yeni yaklaşımları da teşvik edebileceğini gösterdi.
Carnegie Uluslararası Barış Vakfı araştırmacısı Scott Singer, Çin’in yapay zekâdaki ilerlemesini daha geniş bir diplomatik mesajla nasıl ilişkilendirdiğini anlattı.
Çin, söylem düzeyinde kendisini kesinlikle çok taraflı, açık ve kalkınma odaklı küresel bir lider olarak konumlandırıyor,” diye açıkladı. “Çin’in yapay zekâ konusundaki jeopolitik konumlanışı Trump yönetiminden önceye dayanıyor, ancak küresel kitleler arasında giderek daha fazla karşılık buluyor.
Washington ve Pekin artık farklı avantajların peşinde. Amerikan şirketleri, geliştiricilerin ulaşabileceği en yüksek yetenek düzeyi anlamına gelen öncü performansa odaklanıyor. Çin ise kullanılabilir yapay zekânın sanayiye, altyapıya ve uluslararası pazarlara yayılmasına daha fazla önem veriyor. Her iki yaklaşım da yazılımı, çipleri ve finansmanı kapsıyor; ancak yapay zekânın gücü ve ekonomik değeri nerede ortaya çıkaracağı konusunda farklı tercihler yapıyor.
Washington Stratejisini Amerikan Teknolojisi Üzerine Kuruyor
Trump yönetimi, 2025’in ortalarında yayımladığı “Yarışı Kazanmak: Amerika’nın Yapay Zekâ Eylem Planı” ile yanıtını ortaya koydu. Belgede “yapay zekâda küresel hâkimiyet” için yürütülen bir rekabetten söz edildi; düzenleyici engellerin kaldırılması ve Amerikan teknolojisinin yurt dışında satılması çağrısı yapıldı.
Plan, müttefiklere “yapay zekâ teknoloji yığınının tamamının” ihracatını teşvik etti. Teknoloji yığını, bir sistemin çalışması için gereken parçaların tümüdür: bu durumda donanım, yapay zekâ modelleri, yazılım ve standartlar. Washington’ın yaklaşımı, ortak ülkelerdeki yapay zekâ gelişiminin temelini Amerikan teknolojisinin oluşturmasını hedefliyor. Bu çabanın dile getirilmeyen hedefi, Çin’i küresel yapay zekâ tedarik zincirinden yalıtmak.
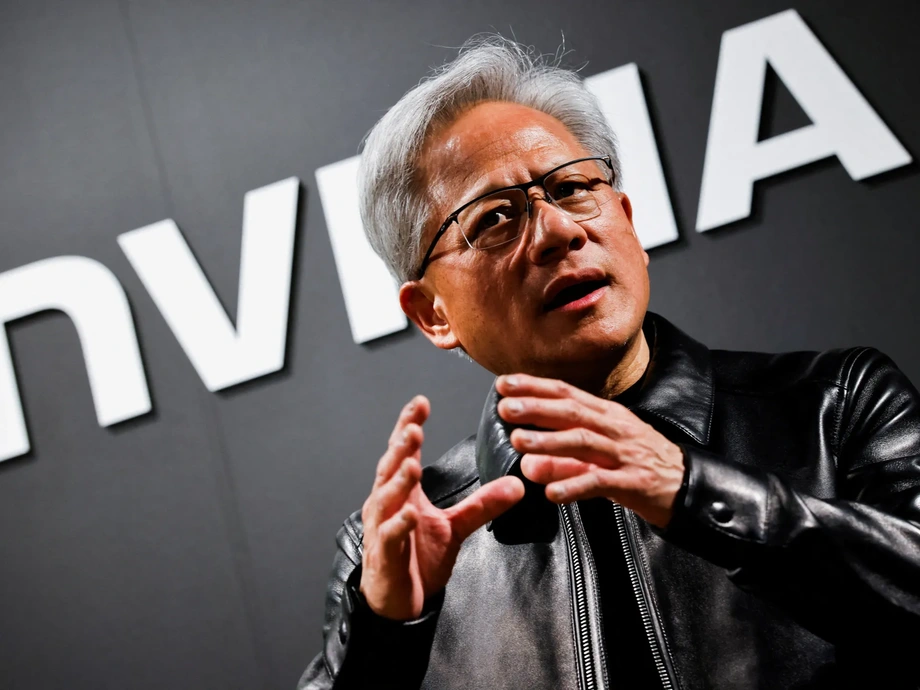
Merkezi Silikon Vadisi’nde bulunan Nvidia, Amerikan üstünlüğünün merkezinde yer alıyor. Şirket, gelişmiş yapay zekâ modellerini eğitmekte kullanılan işlem gücünün büyük bölümünü sağlayan grafik işlem birimlerini, yani GPU’ları tasarlıyor. Gelişmiş çipler ve yarı iletken üretim ekipmanlarına yönelik sıkı ihracat kontrollerinin desteğiyle Amerikan şirketlerinin, en ileri yeteneklerde Çinli rakiplerinin tahminen yedi ay önünde olduğu belirtiliyor.
ABD, gelişmiş yapay zekâ çipi pazarının yaklaşık yüzde 90’ını da kontrol ediyor. Huawei’nin Ascend serisi, Çin’in yurt içindeki en güçlü alternatifi. Metin üretmek gibi temel görevlerde Ascend 910, Nvidia’nın önceki H100 çiplerinin kapasitesinin yaklaşık yüzde 60’ına ulaşıyor. Bir yapay zekâ sisteminin verilerden öğrenmesini sağlayan süreç olan karmaşık model eğitiminde ise aradaki fark daha büyük.
Washington’ın stratejisi, bu donanım üstünlüğünü siyasi bir teklifle birleştiriyor: Müttefikler Amerikan altyapısına erişirken Amerikan standartlarını benimseyebiliyor. Yönetim bunu bir güvenlik önceliği olarak sunuyor ve Çin teknolojisine bağımlılığın, bir hasmın istismar edebileceği bağımlılıklar yaratabileceği uyarısında bulunuyor. Ticaret anlaşmazlıkları ve ortakların kısıtlayıcı Amerikan ihracat politikalarına uymasına yönelik talepler ise bu teklifi karmaşıklaştırıyor.
H200 Kararı Bağımlılık Tartışmasını Gözler Önüne Seriyor
Trump yönetimi, Aralık 2025’te Nvidia’nın H200 işlemcilerini, satış gelirinin bir bölümü karşılığında güvenlik incelemesinden geçmiş Çinli alıcılara satabileceğini açıklayarak çip kısıtlamalarını kısmen gevşetti. Daha gelişmiş Blackwell ve Rubin çiplerinin satışına izin verilmedi.
Washington, eski Amerikan teknolojisine erişimin Çinli şirketleri bu teknolojiye bağımlı kılacağını ve yerli alternatifler geliştirme teşvikini azaltacağını hesapladı. Eleştirmenler ise daha güçlü işlemcilerin Çin’e girmesine izin vermenin, Çin’in yapay zekâ sektörünü güçlendirebileceği uyarısında bulundu.
Sektör tahminlerine göre Alibaba, Tencent ve ByteDance, toplam değeri 50 milyar doları aşan iki milyondan fazla H200 çipi için sipariş veren Çinli şirketler arasındaydı. Bu rakamlar, Çin kendi alternatiflerini geliştirirken bile Amerikan bilgi işlem donanımına ne ölçüde talep olduğunu gösteriyor.
Çin gümrük yetkililerinin 28 Ocak’tan önceki hafta yerli şirketlere sevkiyatları reddetmeleri talimatını verdiği bildirildi. Pekin’in görünen direnci, Çinli yetkililerin de Amerikan teknolojisine bağımlılıkta stratejik bir risk gördüğünü düşündürüyor. Ortaya çıkan gerilim iki yönlü: Çinli şirketler güçlü çiplere erişmek isterken Çin hükümeti daha fazla teknolojik bağımsızlık hedefliyor.
Önemli gelişmeler birkaç tarihte yaşandı:
- Ocak 2025: DeepSeek’in mobil uygulaması, rekabetçi yapay zekâ için gereken maliyet ve donanıma ilişkin varsayımları sorgulattı.
- 2025’in ortaları: Washington, Amerikan liderliğini ve eksiksiz bir yapay zekâ teknoloji yığınının ihracatını teşvik eden “Yarışı Kazanmak: Amerika’nın Yapay Zekâ Eylem Planı”nı yayımladı.
- Aralık 2025: Trump yönetimi, Blackwell ve Rubin işlemcilerini kapsam dışında tutarken H200’lerin güvenlik incelemesinden geçmiş Çinli alıcılara satışına izin verileceğini duyurdu.
- 28 Ocak 2026’dan önceki hafta: Çin gümrük yetkililerinin yerli şirketlere sevkiyatları reddetmelerini söylediği bildirildi.
- 2026: Rakip ulusal yaklaşımlar gelişmeye devam ederken Birleşmiş Milletler Yapay Zekâ Yönetişimi Küresel Diyaloğu’na ev sahipliği yapıyor.
Çin İndirilebilir Modellerle Etki Alanını Genişletiyor
DeepSeek’in R1 modeli, Alibaba’nın Qwen ailesi ve Moonshot AI’ın modelleri, nüfuz kazanmanın başka bir yolunu temsil ediyor. Çinli şirketler, ağırlıkları açıkça erişilebilir modeller yayımladı. Böylece geliştiriciler bu modelleri ücretsiz indirip değiştirebiliyor ve kullanıma alabiliyor. Ağırlıklar, bir yapay zekâ sisteminin eğitim sırasında edindiği sayısal ayarlardır.
Bu yaklaşım, OpenAI ve Anthropic’in sunduğu kapalı, tescilli modellerden farklı. İndirilebilir modelleri kullanan geliştiriciler, bunları belirli görevlere uyarlayabiliyor ve kendi seçtikleri bilgi işlem sistemlerinde çalıştırabiliyor. Bu da esneklik ve daha düşük maliyet arayan kullanıcılar için modelleri cazip kılıyor.
Alibaba’nın Qwen modelleri, ağırlıkları açıkça erişilebilir yapay zekâ sistemleri arasında dünyada en çok indirilenler hâline geldi. Hugging Face’in takip ettiği verilere göre indirme sayısı yaklaşık 700 milyona ulaştı. Qwen ekosisteminde yaklaşık 400 farklı model ve belirli uygulamalara göre özelleştirilmiş 180 binden fazla türev sürüm bulunuyor.
Çin’in yazılım stratejisi tam da Washington’ın etki kurmayı umduğu pazarlara ulaşıyor: fiyatın önem taşıdığı, Batı’nın lisans ücretlerinin veya ihracat kısıtlamalarının erişimi sınırlayabildiği gelişmekte olan ekonomilere. İndirilebilir modeller, bu ülkelere Amerikan teknolojisine bağlı aynı ticari veya siyasi koşullar olmadan yapay zekâ yeteneklerine erişme imkânı sunuyor.
Çin Devlet Başkanı Şi Cinping, 2026 Yeni Yıl konuşmasında teknolojik ilerlemeyi ulusal yeniden canlanma hedefiyle ilişkilendirdi. Yerli çip geliştirmedeki atılımlar da dahil olmak üzere Çin teknolojisinin “yeni zirvelere ulaştığını” söyledi.
Pekin bu hedefi, 19. yüzyılın ortasındaki Afyon Savaşları’ndan 1949’a kadar uzanan ve teknolojik geri kalmışlığın ülkeyi yabancı güçlere karşı savunmasız bıraktığı dönemi ifade eden “yüzyıllık aşağılanma” anlatısıyla ilişkilendiriyor. Bu bakışa göre yapay zekâ, Çin’in daha güçlü rakiplerine karşı savunmasız kalıp kalmayacağını ya da tarihsel ilişkiyi tersine çevirip çeviremeyeceğini belirleyecek kritik bir teknoloji.
Çin Yapay Zekâyı Fabrikalara, Sağlık Hizmetlerine ve Kamu Yönetimine Taşımak İstiyor
Çin’in “Yapay Zekâ Artı” girişimi, Pekin’in “tamamen yapay zekâyla güçlendirilmiş” bir toplum olarak tanımladığı yapıyı oluşturmak amacıyla yapay zekâyı 2035’e kadar sanayiye, sağlık hizmetlerine ve yönetişime yerleştirmeyi hedefliyor. Girişim, yalnızca en gelişmiş modele odaklanmak yerine çalışan sistemleri ekonominin birçok alanına yaymayı, yani yaygınlaştırmayı öne çıkarıyor.
ABD, eşi görülmemiş miktarda işlem gücü gerektiren, giderek büyüyen veri merkezleri ve devasa modeller geliştiriyor. Çin ise “yeterince iyi” yapay zekâyı üretime, robotik sistemlere ve fiziksel altyapıya yerleştirmeye daha fazla önem veriyor. Bir sistem, daha zorlu görevlerde en güçlü modelin gerisinde kalsa bile fabrikada veya otonom bir makinede pratik değer sunabilir.
Singer, Çin’in teknoloji merkezlerinde pratik uygulamalara yönelik gördüğü heyecanı, “yapay zekâyı bugünkü hâliyle kullanmaya yönelik çok daha fazla heyecan ve enerji” diye tanımladı. Bu gözlemi, başka yerlerde olası gelecekteki atılımlara daha fazla odaklanılmasıyla karşıtlık oluşturuyor.
Robotik, akıllı üretim ve otonom sistemler, Çin’in Batılı rakiplerinin önüne geçiyor gibi göründüğü alanlar arasında. Amerikan yatırımları ise daha çok yazılımı genişletmeye ve bilgi işlerini otomatikleştirmeye yoğunlaşıyor. Çin’de yatırımlar robotik ve sanayi uygulamalarına daha fazla yöneliyor.
Dolayısıyla iki strateji başarıyı farklı ölçütlerle değerlendiriyor. Amerikalı geliştiriciler modellerin neler yapabileceğini ilerletmeye çalışıyor. Çinli şirketler ve politika yapıcılar ise mevcut yetenekleri makinelere, üretim hatlarına ve kamu hizmetlerine yerleştirerek elde edilecek kazanımları da hedefliyor. Amaç yaygın benimsemeyse, uygulama hızı yazılımın gelişmişliği kadar önemli olabilir.
Enerji ve İnşaat, Amerikan Genişlemesini Sınırlıyor
Amerikan bulut sağlayıcılarının 2026’da yapay zekâ altyapısına 600 milyar dolar harcaması bekleniyor; bu, 2024’teki harcamalarının iki katı. Bu yatırımlar daha büyük bilgi işlem sistemleri kurma hedefini destekliyor, ancak elektrik arzı ve inşaat takvimleri yeni kapasitenin ne hızla kullanılabilir hâle geleceğine kesin sınırlar koyuyor.
Öncü modelleri eğitmek devasa veri merkezleri gerektiriyor. Bu tesisler, zaten kapasitesine yakın çalışan elektrik şebekelerini zorluyor. Böylece ABD’de gelişmiş işlemcilere erişim ile bunları çalıştırmak için gereken enerjiye ve binalara erişim arasında bir uyumsuzluk oluşuyor.
Çin’in karşılaştığı sorun bunun tersi. Ülkenin bol enerji kaynağı var, ancak bu kapasiteyi rekabetçi yapay zekâ eğitim altyapısına dönüştürecek kadar gelişmiş çipi yok. Nvidia Üst Yöneticisi Jensen Huang, Çin’in ABD’nin iki katı elektrik üretim kapasitesine sahip olduğunu söyledi.
Huang, Stratejik ve Uluslararası Çalışmalar Merkezi’nde yaptığı konuşmada Amerikan çip teknolojisinin “kuşaklar boyu ileride” olduğunu söylerken Çin’in altyapı kurma hızına da dikkat çekti.
Huang, “ABD’de bir veri merkezinin temelinin atılmasından yapay zekâ süper bilgisayarının çalışır hâle gelmesine kadar muhtemelen yaklaşık üç yıl geçiyor. Onlar bir hafta sonunda hastane inşa edebiliyor,” dedi.
Huang’ın karşılaştırması iki farklı kısıtı ortaya koyuyor. ABD daha üstün çiplere sahip, ancak inşaat yavaş ilerliyor ve elektrik arzı baskı altında. Çin fiziksel altyapıyı hızlıca devreye alabiliyor, ancak en zorlu yapay zekâ çalışmalarında gereken işlemcilere erişimi kısıtlı.
Bu, ülkelerin aynı koşullarda yarışmasından ziyade farklı güçlü ve zayıf yönlere sahip olduğu asimetrik bir rekabet. Gelişmiş yetenekler ve araştırmalardaki Amerikan liderliğinin yanında, Çin’in uygulama hızı ve fiziksel dünyadaki kullanım alanlarında öne çıkan güçlü yönleri bulunuyor.
Askerî Kullanım Yeni Bir Yarış Daha Başlatıyor
ABD Savunma Bakanlığı, “Belirleyici Hız Projeleri” adı verilen yedi projeden oluşan, “önce yapay zekâ” stratejisini devreye aldı. Amaç, savaş, istihbarat ve ordunun idari ve kurumsal işleyişini destekleyen görevlerde yapay zekânın kullanımını hızlandırmak.
“Swarm Forge” ve “Agent Network” gibi projeler, yapay zekâyı muharebe yönetimine ve karar desteğine entegre etmeyi hedefliyor. “Ender’s Foundry” ise yapay zekâ destekli askerî simülasyona odaklanıyor. Bu programlar rekabeti ticari modellerin ötesine taşıyarak silahlı kuvvetlerin planlama, bilgi değerlendirme ve operasyon yürütme sistemlerini de kapsıyor.
Pentagon, onay süreçlerinin uzaması ve veri siloları gibi bürokratik gecikmelerle karşı karşıya. Onay, bir sistemi kullanma izni sürecidir; veri siloları ise bilgilerin paylaşımı ve birlikte analizini zorlaştıracak şekilde ayrı tutulduğu veri kümeleridir.
Çin, sivil alandaki ilerlemeleri askerî uygulamalara yönlendirmek için askerî-sivil kaynaşma politikasını kullanıyor. Georgetown Üniversitesi Güvenlik ve Yükselen Teknolojiler Merkezi’nin araştırması, Halk Kurtuluş Ordusu’nun 2.800’den fazla sözleşmesini inceledi. Araştırma, devlet işletmelerinin merkezinde olduğu, ancak özel sektördeki yenilikçilerden giderek daha fazla yararlanan bir savunma ekosistemi buldu.
Çin’in merkeziyetçi sistemi, askerî ve sivil kurumlarda aynı anda benimsemeyi zorunlu kılabiliyor. Bu da temel teknolojinin niteliğinin yanı sıra uygulama hızını da rekabetin merkezine yerleştiriyor.
Otonom silahlar, elektronik harp ve komuta-kontrol sistemleri gelecekteki çatışmaları şekillendirebilecek uygulamalar arasında. Dış İlişkiler Konseyi’nin bir değerlendirmesi, 2026’nın deneysel yapay zekâ araçlarından, karmaşık askerî operasyonları çok az insan gözetimiyle yürütebilen otonom ajanlara geçişte belirleyici bir aşama olduğu uyarısında bulunuyor.
Güvenlik araştırmacıları, yapay zekâ ajanlarının saldırı süreçlerinin yüzde 80 ila 90’ını otonom biçimde yürüttüğü Çin devleti destekli siber operasyonları da tanımladı. Yapay zekâ ajanı, yalnızca bir kullanıcının sorusunu yanıtlamakla kalmayıp bir dizi görevi yerine getiren sistemdir. Bu değişim, kullanımın hızı ve kapsamını ticari olduğu kadar güvenlik açısından da önemli bir mesele hâline getiriyor.
Birleşmiş Milletler Rakip Kurallarla Karşı Karşıya
Birleşmiş Milletler, standartları, riskleri ve normları koordine etmeye yönelik ilk gerçek anlamda küresel forumu oluşturan Yapay Zekâ Yönetişimi Küresel Diyaloğu’na 2026’da ev sahipliği yapıyor. Toplantı için belirli bir tarih açıklanmadı. Girişim, tercih ettikleri kurallar birbirinden oldukça farklı olan hükümetler arasında ortak zemin arıyor.
Avrupa Birliği, bireysel haklara, mahremiyete ve algoritmaların nasıl çalıştığı konusunda şeffaflığa odaklanan düzenlemeleri savunuyor. ABD, yenilik için esnekliği korumayı amaçlayan gönüllü standartlardan yana. Çin ise veriler ve uygulamalar üzerindeki devlet kontrolünü savunurken “kapsayıcı iş birliğini” öne çıkarıyor.
Atlantic Council analistleri, “biçimsel olarak küresel, özünde jeopolitik bir yönetişim” bekliyor. Pratikte ülkeler yapay zekânın bilimsel değerlendirmeleri konusunda iş birliği yaparken teknolojiyi kontrol edip yaymaya yönelik rakip ulusal stratejilerini sürdürmeye devam edebilir.
Çin’in 2025 tarihli Küresel Yapay Zekâ Yönetişimi Eylem Planı, çeşitli paydaşları içeren “çeşitli, açık ve yenilikçi” bir ekosistem çağrısı yaptı. Pekin’in açıklık ve çok taraflı iş birliği söylemi, Washington’ın “Önce Amerika” yaklaşımıyla karşıtlık oluşturuyor ve özellikle Amerikan yapay zekâsına erişimde engellerle karşılaşan gelişmekte olan ülkelerin ilgisini çekiyor.
Mercator Çin Araştırmaları Enstitüsü’nün anketine katılan Çin uzmanlarının yaklaşık yüzde 80’i, Pekin’in 2026’da ihracat pazarlarını çeşitlendirme ve gelişmekte olan ülkelerle ortaklıklarını derinleştirme konusunda önemli ilerleme kaydetmesini bekliyor. Bu beklenti, Çin’in yapay zekâ diplomasisini daha geniş uluslararası ticari ilişkiler kurma çabasıyla ilişkilendiriyor.
Washington’ın buna rakip yaklaşımı “teknoloji yığını diplomasisi”: Amerikan standartlarını benimsemeye istekli müttefiklere yapay zekâ altyapısı sağlayan ortaklıklar. Her iki ülke de yalnızca kendi şirketlerinin piyasaya sürdüğü modelleri değil, başkalarının kuracağı sistemleri de şekillendirmeye çalışıyor.
Birden Çok Rekabet, Farklı Başarı Ölçütleri
ABD, yarı iletken tasarımında, öncü model yeteneklerinde ve bulut altyapısında lider. Çin ise ağırlıkları açıkça erişilebilir modellerin benimsenmesinde, fiziksel dünyadaki uygulamalarda, üretime entegrasyonda ve bilgi işlem kapasitesini artırmak için kullanılabilecek enerji kaynaklarında öne çıkıyor.
Bu güçlü yönler, tek bir yapay zekâ yarışından söz etmeyi daha az anlamlı kılıyor. Rekabet, farklı alanlarda farklı liderlerin öne çıktığı bir dekatlonu andırıyor. Model performansında bir atılım, geniş çapta benimsenen bir yazılım platformu ve yapay zekâyı etkili biçimde kullanan bir fabrika, her biri farklı bir başarı türü.
Avrasya Grubu siyasi risk danışmanlığının jeoteknoloji direktörü Xiaomeng Lu, 2026’da ülkelerden birinin kapsamlı üstünlük kurmasından ziyade her birinin farklı alanlarda öne çıkmasını bekliyor.
Lu, “ABD yapay zekâ çiplerinde belirgin bir liderliğe sahip; ancak Çin büyük dil modellerinde arayı kapatıyor ve bazı yapay zekâ yönetişimi alanlarında öne geçmeye hazırlanıyor,” dedi.
Büyük dil modeli, kısaca LLM, anlamına geliyor. Lu’nun değerlendirmesi üç ayrı yarışı bir araya getiriyor: yapay zekâyı çalıştıran donanım, modellerin kendi yetenekleri ve kullanımını düzenleyen kurallar.
Amerikan teknoloji yığınını tercih eden ülkeler, önde gelen yeteneklere erişirken yüksek maliyetlerle ve siyasi koşullarla karşılaşıyor. Ağırlıkları açıkça erişilebilir Çin modellerini benimseyen ülkeler ise erişilebilir ve özelleştirilebilir platformlar elde ediyor; ancak kendilerini DeepSeek gibi sistemlere gömülü güvenlik açıklarına ve sansür mekanizmalarına da maruz bırakabilir.
Kalkınma açısından riskler büyük. Yapay zekâ 21. yüzyılın belirleyici teknolojisi hâline gelirse erken benimseyen ülkelerle geride kalanlar arasındaki ekonomik uçurum, Sanayi Devrimi’nin yarattığı ayrımları aşabilir. Kritik altyapıların uyumsuz standartlarla çalıştığı parçalı bir ekosistem, ne inşa edeceğine karar veren hükümetler ve şirketler için işleri daha da zorlaştırır.
DeepSeek’in Ocak 2025’teki atılımı, sektöre giriş engellerinin düştüğünü gösterdi. 28 Ocak 2026’ya gelindiğinde rekabet; çipler, yazılımın benimsenmesi, elektrik, askerî kullanım ve uluslararası kurallar üzerine geniş bir mücadeleye dönüşmüştü. Amerikan teknolojik liderliği ile Çin’in yaygınlaştırma çabası aynı anda ilerleyerek küresel yapay zekâ ekonomisinin farklı alanlarını şekillendirebilir.
Kısa Bilgiler
- DeepSeek’in Ocak 2025’te yayımladığı model, Çinli modellerin daha az gelişmiş çiplerle ve çok daha düşük maliyetle ChatGPT ile yarışabileceğini gösterdi.
- China International Capital Corp.’a göre ABD’de yapay zekâ girişimlerine yapılan yatırım 2025’te 175 milyar dolara ulaşırken Çin’de 6 milyar dolarda kaldı.
- Amerikan şirketlerinin en ileri yeteneklerde tahminen yedi aylık bir üstünlüğü bulunuyor; ABD, gelişmiş yapay zekâ çipi pazarının yaklaşık yüzde 90’ını kontrol ediyor.
- Washington, daha gelişmiş Blackwell ve Rubin işlemcilerini kapsam dışında tutarken Aralık 2025’te H200’lerin güvenlik incelemesinden geçmiş Çinli alıcılara satışına izin verdi.
- Sektör tahminlerine göre Çinli şirketler, değeri 50 milyar doları aşan iki milyondan fazla H200 çipi sipariş etti; daha sonra gümrük yetkililerinin şirketlere sevkiyatları reddetmelerini söylediği bildirildi.
- Alibaba’nın Qwen ekosisteminde yaklaşık 700 milyon indirme, yaklaşık 400 model ve 180 binden fazla türev sürüm bulunuyor.
- Çin’in Yapay Zekâ Artı girişimi, 2035’e kadar sanayi, sağlık hizmetleri ve yönetişim alanlarında yaygın kullanımı hedefliyor.
- Amerikan bulut sağlayıcılarının 2026’da yapay zekâ altyapısına 600 milyar dolar harcaması bekleniyor; bu, 2024 harcamalarının iki katı.
- Pentagon’ın yapay zekâ stratejisi yedi Belirleyici Hız Projesi’ni içerirken Çin’in askerî tedarikine ilişkin araştırmada 2.800’den fazla sözleşme incelendi.
- Birleşmiş Milletler Yapay Zekâ Yönetişimi Küresel Diyaloğu, Amerikan, Çin ve Avrupa yaklaşımlarının rekabet ettiği bir ortamda 2026’da düzenleniyor.