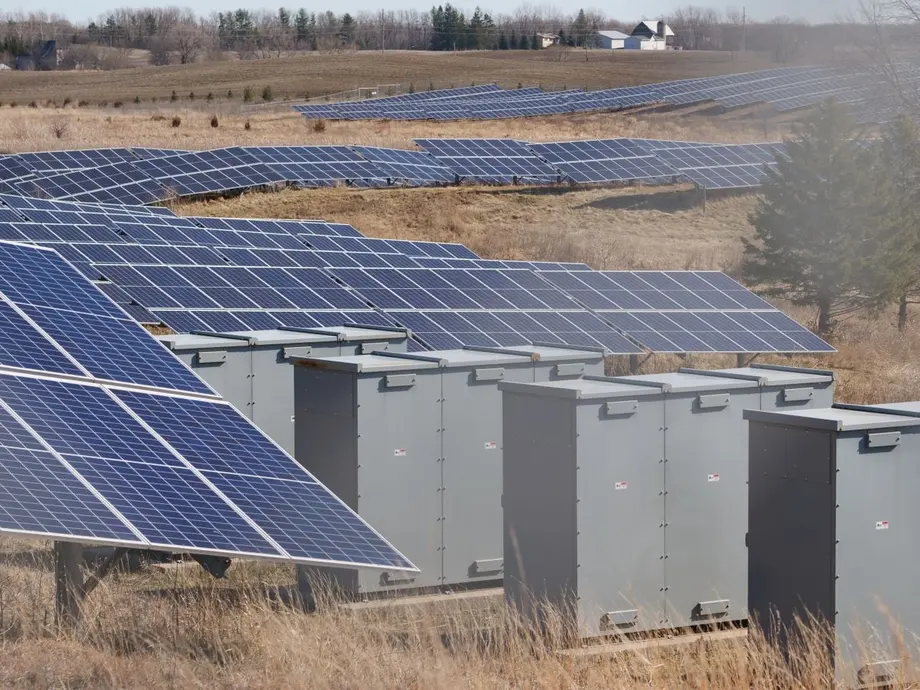
Daha büyük bir depolama filosu, yatırımını da karşılamalı
Çin, inşaatın yanı sıra elektrik piyasasından gelir elde etmeyi, güvenilir arzı ve işletme güvenliğini de gözeten bir plan kapsamında 2030'a kadar yaklaşık üç saatlik ortalama deşarj süresine sahip 300 gigavat (GW) yeni enerji depolama kapasitesine ulaşmayı hedefliyor. Ulusal Enerji İdaresinin Eylül 2026 için açıkladığı 167 GW'lık toplamdan hedefe ulaşmak için 133 GW daha eklenmesi, yani kapasitenin yaklaşık %80 artırılması gerekiyor.
İçindekiler
- Daha büyük bir depolama filosu, yatırımını da karşılamalı
- 300 GW ve üç saat ne anlama geliyor?
- Depolama filosu ne kadar hızlı büyüdü?
- Yeni kapasite nerelere kurulacak?
- Depolamanın gelir elde edebileceği üç yol
- Fiilî kullanım, inşaat kadar önemli
- Lityum bataryalar önde, başka teknolojiler de planlanıyor
- Daha fazla uygulama, daha sıkı yatırım disiplini
- Çin'in hedefi, küresel ölçekte daha geniş bir büyümenin temelini oluşturuyor
- Öne Çıkan Noktalar
Ulusal Kalkınma ve Reform Komisyonu ile Ulusal Enerji İdaresi, 15. Beş Yıllık Plan Döneminde Yeni Enerji Depolamaya Yönelik Uygulama Planı'nı 13 Kasım 2026'da yayımladı. NDRC Energy [2026] 1565 numaralı bildirim 29 Ekim tarihini taşıyor. Planın 16 görevi; uygulamalardan teknolojiye, piyasa kurallarından sektör yönetimi ve uluslararası işbirliğine kadar altı alanı kapsıyor.
Temel değişiklik, depolamanın elektrik sistemindeki yerini nasıl kazandığıyla ilgili. Çin, yenilenebilir enerji projelerine öncelikle inşaat şartlarını karşılamak için batarya eklemek yerine, gerçek talebe yanıt veren, arz sıkıntılarının önlenmesine yardımcı olan ve sunduğu hizmetler karşılığında ödeme alan tesisler istiyor.
Depolama, enerji mevcut olduğunda sisteme alıyor, ihtiyaç duyulduğunda ise geri veriyor. Güneş ve rüzgâr enerjisinin üretim kapasitesindeki payı arttıkça depolamanın değeri de yükseliyor; çünkü güneş ışığı ve rüzgâr, hane halkının ya da fabrikaların çalışma saatlerine göre hareket etmiyor. Çin'in toplam rüzgâr ve güneş enerjisi kapasitesi Eylül sonunda 2,01 teravatı aşarak kurulu üretim kapasitesinin yaklaşık %48,7'sine ulaştı.
Plan, gün içindeki arz ve talep dengesine odaklanıyor. Tüketiciler açısından pratik amacı, daha fazla yenilenebilir elektriği insanların ihtiyaç duyduğu saatlere aktarmak ve arzın daraldığı dönemlerde şebeke işletmecilerine ek bir kaynak sağlamak.
300 GW ve üç saat ne anlama geliyor?
Çin'in yeni enerji depolama kategorisi bataryaları, basınçlı havayı ve diğer gelişmekte olan teknolojileri kapsarken geleneksel pompalı hidroelektrik depolamayı kapsamıyor. Pompalı hidroelektrik sistemleri, suyu yokuş yukarı pompalayarak enerji depoluyor; ardından suyu türbinlerden geçirerek elektrik üretiyor.
Gigavat, depolama sisteminin belirli bir anda sağlayabileceği gücü ölçüyor. Gigavatsaat (GWh) ise sistemde tutulan enerji miktarını ifade ediyor. Kullanılabilir enerjisi 3 GWh olan ve 1 GW güç kapasitesine sahip bir sistem, basitleştirilmiş bir hesapla, üç saat boyunca nominal çıkış gücünü sağlayabilir.
Planın yaklaşık üç saatlik ortalama süresi 300 GW'a uygulandığında, yaklaşık 900 GWh'lik bir enerji kapasitesi ortaya çıkıyor. Ulusal Enerji İdaresi, Eylül 2026 sonunda işletmedeki kapasiteyi 435 GWh olarak bildirdi; buna göre öngörülen enerji kapasitesi bu düzeyin iki katından biraz fazla olacak.
Yeni Enerji Depolama Ulusal İnovasyon Merkezi baş bilimcisi ve genel müdür yardımcısı Liu Shi, üç saatin ulusal ölçekte bir ortalama hedef olduğunu açıkladı. Bireysel projelerin kapasite ve süreleri, görevlerine ve işletme koşullarına uygun olmalı. Şebekedeki kısa süreli aksaklıkları giderecek bir tesisin ihtiyacı, akşam talebinin zirve yaptığı saatlerde elektrik sağlayacak bir tesisinkinden farklıdır.
Depolama filosu ne kadar hızlı büyüdü?
Çin, 13. Beş Yıllık Plan dönemini 2020'de yaklaşık 3 GW yeni enerji depolama kapasitesiyle tamamladı. 2025 sonuna gelindiğinde filo yaklaşık 136 GW ve 351 GWh'a ulaştı; bu, önceki güç kapasitesinin 40 kattan fazla artması anlamına geliyor.
Ulusal Enerji İdaresinin 30 Ekim'de yayımladığı verilere göre Eylül sonunda işletmedeki kapasite 167 GW ve 435 GWh'a ulaştı; yıllık artış %63 oldu. Çin Bilimler Akademisi Mühendislik Termofiziği Enstitüsü Müdürü ve Çin Enerji Depolama Birliği Başkanı Chen Haisheng, birliğin Haziran 2026 için açıkladığı toplamı 168 GW olarak verdi. İki kuruluşun verileri filonun kapasitesini biraz farklı düzeylerde gösteriyor.
Başlıca kilometre taşları:
- 2020 sonu: Yaklaşık 3 GW yeni enerji depolama kuruldu.
- 2025 sonu: İşletmedeki kapasite yaklaşık 136 GW ve 351 GWh oldu.
- Eylül 2026 sonu: Ulusal Enerji İdaresi 167 GW ve 435 GWh kaydetti.
- 29 Ekim 2026: İki kurum uygulama bildirimini bu tarihle düzenledi.
- 13 Kasım 2026: Uygulama planı yayımlandı.
- 2030: 300 GW ve yaklaşık üç saatlik ortalama süre için hedef yıl.
Yeni kapasite nerelere kurulacak?
Plan, 2030'a kadar şebekeye bağlı ve yoğun talebin karşılanmasına yardımcı olabilecek yaklaşık 140 GW bağımsız depolama kapasitesi öngörüyor. Bu tesisler yalnızca tek bir rüzgâr santraline, güneş enerjisi tesisine ya da müşteriye hizmet etmek yerine elektrik sisteminin kaynakları olarak çalışıyor. Bu hedef, ulusal ölçekteki 300 GW'lık hedefin yaklaşık %47'sine karşılık geliyor.
Yenilenebilir enerji üslerinde 50 GW ila 60 GW daha depolama kapasitesi kurulması bekleniyor. Planda Gansu, Sincan ve İç Moğolistan'daki çöl geliştirme bölgelerinin yanı sıra Çinghay ve kuzeydoğu Çin'deki temiz enerji üsleri de yer alıyor. Depolama, bu büyük üretim merkezlerinin elektriği diğer eyaletlere taşıyan iletim hatlarından daha iyi yararlanmasına yardımcı olacak.
Hidroelektrik, rüzgâr ve güneş enerjisini bir araya getiren projeler, işletme ihtiyaçlarına göre depolama kapasitesi ekleyecek. Açık deniz rüzgâr projelerinde depolama; trafo merkezlerine, toplama noktalarına ve elektrik kablolarının karaya ulaştığı noktalara kurulabilecek. Böylece birden fazla türbinden gelen elektrik daha kolay yönetilebilecek.
Bir planlama değerlendirmesi, beş yıllık dönemde eyalet bazındaki ihtiyaçlara hizmet edecek depolama için yaklaşık 110 GW ek talep öngörüyor. Bu kategorideki kapasitenin 2030'a kadar 240 GW'ı aşacağı tahmin ediliyor. Şebekeye bağlı bağımsız tesisler de dahil olmak üzere farklı proje türlerini kapsayan bu coğrafi ölçüt nedeniyle planın kategorileri birbiriyle örtüşüyor.
Elektrik Gücü Planlama ve Mühendislik Enstitüsü başmühendis yardımcısı Xu Dongjie, 300 GW hedefini sistem gereksinimlerine dayanan ve ihtiyatlı biçimde hesaplanmış bir taban olarak nitelendirdi. Bu açıklama, hedefi plandaki bir başka kaygıyla ilişkilendiriyor: Gereksiz bir inşaat yarışı başlamasını önlerken yatırımcılara güven vermek.
Depolamanın gelir elde edebileceği üç yol
Elektrik ticareti, en bilinen gelir kaynağı. Depolama işletmecisi elektriği fiyatların düşük olduğu saatlerde alıyor, yükseldiğinde satıyor. Geliri; fiyat farkına, şarj ve deşarj sırasında kaybedilen enerjiye ve işletme maliyetlerine bağlı.
Uygulama planı, daha uzun dönemleri kapsayan sözleşmelere ve elektriğin teslimata yakın bir zamanda alınıp satıldığı gün öncesi ve gün içi piyasalara eşit erişimi destekliyor. Depolama tesisleri bulunan yenilenebilir enerji üsleri eyalet sınırları arasında ortak bir işletme olarak ticaret yapabilecek. Yerel kuralların izin verdiği durumlarda, üretim projelerine bağlı depolama tesisleri de bağımsız işletmeci olarak piyasaya girebilecek.
Kapasite ödemeleri ikinci bir gelir kaynağı sağlıyor. Bu ödemeler, sistem ihtiyaç duyduğunda güvenilir gücün hazır tutulmasının değerini karşılıyor. Plan, uygun bağımsız şebeke tesisleri için proje listesi yönetimiyle desteklenen bir kapasite fiyatlandırma mekanizması ve gün öncesi piyasalar geliştikçe güvenilir kapasite için ücret ödenmesini öngörüyor.
Yan hizmetler üçüncü bir gelir yolu sunuyor. Bunlar; frekans sapmalarını düzeltmek, acil durum rezervlerini hazır tutmak ve arz ya da talep değiştiğinde hızlı yanıt vermek gibi elektrik sisteminin istikrarını sağlayan görevler. Plan ayrıca şebekenin hızlı değişim ve aksaklıklarla başa çıkmasına yardımcı olan yük değişim kapasitesi ve döner atalet hizmetleri için piyasaların araştırılmasını istiyor.
Çin Enerji Depolama Birliği Genel Sekreter Yardımcısı Li Zhen, kapasite ödemeleri, elektrik ticareti ve yan hizmetleri sürdürülebilir bir gelir yapısının üç unsuru olarak sıraladı. Yerel piyasaların ilerleme düzeylerinin eşit olmadığını ve yalnızca ticaretten elde edilen gelirin makul bir yatırım getirisini karşılamayabildiğini de belirtti. Plan, ülke çapında tek bir ödeme oranı ya da ortak bir uygulama tarihi belirlemek yerine politika yönelimlerini ortaya koyuyor.
Fiilî kullanım, inşaat kadar önemli
Ulusal Enerji İdaresi, Eylül sonunda depolamanın ortalama süresini 2,61 saat olarak bildirdi. Bu, bir yıl öncesine kıyasla yaklaşık 0,27 saatlik artış anlamına geliyor. 2026'nın ilk dokuz ayında eşdeğer kullanım süresi yaklaşık 915 saate ulaştı; artış yaklaşık 10 saat oldu. Bu ölçüt, faaliyet düzeyini nominal kapasiteye göre ifade ederek büyüyen filonun ne kadar çalıştığını izlemeye yardımcı oluyor.
İç Moğolistan'ın batısı, depolamanın arzı desteklediği somut bir örnek sunuyor. Bölgesel şebeke işletmecisi, ekim ayında işletmedeki kapasiteyi 20,23 GW ve 70,47 GWh olarak bildirdi. Acil durum sevkinde depolama 12,25 GW'a varan güç sağladı; bu, o sıradaki elektrik talebinin %33'üne karşılık geliyor.
Uygulama planı, işletmeyi piyasa koşullarına daha sıkı biçimde bağlıyor. Gün öncesi ve gün içi piyasaların sürekli işlediği yerlerde depolama, kabul edilen işlemleri ve fiyatları belirleyen piyasa takas sonuçlarına göre çalışmalı. Diğer yerlerde sevkiyat kararları ekonomik getirileri ve sistem gereksinimlerini dikkate almalı. Şebeke güvenliğini tehdit eden acil durumlarda ise sevk kontrolü altındaki tesisler koordineli talimatlara uymalı.
Bağımsız tesisler, 2025'teki toplam kurulu kapasitenin %51,2'sini oluşturuyordu. En az 100 megavat gücündeki projelerin payı %72'ye, en az dört saat deşarj olabilen sistemlerin payı ise %27,6'ya ulaştı. Bu veriler, büyük tesislerin ve daha uzun deşarj sürelerinin piyasada şimdiden önemli bir yer tuttuğunu gösteriyor.
Lityum bataryalar önde, başka teknolojiler de planlanıyor
Ulusal Enerji İdaresinin verilerine göre lityum iyon bataryalar, kurulu yeni enerji depolama kapasitesinin yaklaşık %96'sını oluşturuyordu. Li Zhen, 2026'nın ilk yarısındaki kapasite artışlarında lityum bataryaların payını %94,1 olarak açıkladı. Plan, lityum bataryalarda daha fazla iyileştirmeyi desteklerken farklı işletme ihtiyaçları için sodyum iyon bataryaları ve diğer teknolojilerin kullanımını teşvik ediyor.
CNESA DataLink'in tamamlanmamış sektör sayımına göre Temmuz 2026'ya kadar 20 eyalet düzeyindeki bölgede 34 şirket, 45 sodyum batarya hücresi üretim üssü geliştiriyordu. Planlanan yıllık üretim kapasitesi toplam 293,7 GWh'a ulaştı; bunun 25,2 GWh'ı işletmedeydi. Dolayısıyla duyurulan üretim kapasitesinin yalnızca yaklaşık %8,6'sı faaliyete geçmişti; önerilen genişlemenin büyük bölümü ya inşaat aşamasındaydı ya da planlama sürecindeydi.
Basınçlı hava sistemleri, havayı sıkıştırıp daha sonra enerji üretmek üzere serbest bırakarak enerji depoluyor. Akış bataryaları ise enerjiyi tanklarda tutulan sıvılarda depoluyor. Plan, dönen bir rotorla enerji depolayan volanların yanı sıra bu teknolojilerin daha geniş ticari kullanıma geçirilmesini hedefliyor.
Çin Bilimler Akademisi Teknik Fizik ve Kimya Enstitüsü kıdemli mühendisi Zhang Zhentao, Çinghay'daki sıvı hava depolama çalışmalarını ve Sincan ile Hebei'deki basınçlı karbondioksit demonstrasyon projelerini anlattı. Planda ayrıca yerçekimiyle depolama, erimiş tuzla ısı depolama ve hidrojen ile katı hâl bataryaları üzerine araştırmalar da yer alıyor.
Şebeke kurucu teknolojiye özel önem veriliyor. Bu teknoloji, depolama ekipmanlarının diğer üreticilerden gelen sinyalleri izlemekle yetinmek yerine şebekenin elektriksel koşullarını oluşturup korumasına yardımcı oluyor. Kurumlar, daha geniş kullanıma geçmeden önce teknolojinin güvenilirliğinin test edilmesini ve teknik standartların geliştirilmesini istiyor.
Daha fazla uygulama, daha sıkı yatırım disiplini
Plan, veri merkezleri, sanayi parkları ve sanal enerji santralleri gibi uygulamaların yaygınlaştırılmasını istiyor. Sanal enerji santrali; bataryalar, küçük üretim tesisleri ve esnek elektrik talebi gibi ayrı kaynakları koordine ederek şebeke ihtiyaçlarına birlikte yanıt vermelerini sağlıyor.
Plan, İç Moğolistan, Gansu, Ningşia ve Guicou dahil ulusal bilişim merkezlerindeki tesisler için ortak yedek depolama sistemlerini teşvik ediyor. Ayrıca müşterilere doğrudan yenilenebilir elektrik sağlanması, şarj altyapısı ve elektrikli araçların şebekeyle elektrik alışverişi yapmasına yönelik denemeler için depolamayı destekliyor.
Mevcut enerji altyapısı yeni işlevler kazanabilir. Kurumlar; eski termik santral sahalarında araziden ve elektrik bağlantılarından yararlanarak depolama tesisi kurulmasını, kömür santrallerinin yanında depolama seçeneklerinin araştırılmasını ve bataryaların bazı iletim ve trafo merkezi yatırımlarını erteleyip erteleyemeyeceğinin ya da bu yatırımların yerini alıp alamayacağının değerlendirilmesini destekliyor.
Özel şirketlere yatırım yapmaları ve üniversitelerle araştırma kurumlarıyla işbirliği kurmaları için destek verilecek. Uygun projeler politika finansmanı araçlarından, üretim kredilerinden, yerel yönetimlerin özel tahvillerinden ve yeşil finansmandan yararlanabilecek. Aynı zamanda plan; ürün testlerinin güçlendirilmesini, proje ömrü boyunca güvenlik denetimini, geri dönüşüm araştırmalarını ve fabrika kapasitesinin düzenli biçimde artırılmasını öngörüyor.
Yatırım beklentileri şimdiden yüksek. En az beş kurumun tahminlerini derleyen çalışmalara göre depolama sektöründe borsada işlem gören 23 şirket, 2026 ve 2027'de net kârını ayrı ayrı %20'den fazla artırabilir. Bu beklentilere sektörün pratikteki zorluğu da eşlik ediyor: Yeni fabrikaları ve tamamlanmış tesisleri güvenilir hizmetlere ve kalıcı gelire dönüştürmek.
Çin'in hedefi, küresel ölçekte daha geniş bir büyümenin temelini oluşturuyor
Enerji araştırmaları kuruluşu Ember'ın 15 Ekim'de yayımladığı küresel depolama hedefleri analizi, Çin'in 2030 için toplam hedefini 460 GW olarak veriyor: 300 GW yeni enerji depolama ve 160 GW pompalı hidroelektrik. Analize göre Çin, önceki 30 GW'lık 2025 hedefine iki yıl erken ulaştı.
Ember, 31 Ağustos 2026 itibarıyla geçerli hedefleri kullanarak 98 ülkeyi ve Avrupa Birliği'ni inceledi. Bu hedeflerin toplamı 822 GW'a ulaşıyor; COP29 iklim konferansından bu yana %190 artış gösterse de konferansta verilen 2030'a kadar 1.500 GW hedefine kıyasla daha düşük kalıyor. Çin'in 460 GW'lık ve AB'nin 200 GW'lık hedefleri, ülke ve bölge hedefleri toplamının %80'inden biraz fazlasını oluşturuyor.
Ember'da elektrik dönüşümü analisti Katye Altieri, artışın ne kadar yoğunlaştığını şöyle anlattı:
COP29'dan bu yana küresel depolama hedeflerindeki artışın neredeyse tamamı iki ekonomiden kaynaklanıyor: Çin ve AB.
Ember'a göre 2025'te küresel depolama kapasitesi 118 GW arttı; bu artışın 108 GW'ını bataryalar oluşturdu. Söz konusu kapasite artışının %54'ü Çin'den geldi. Dolayısıyla ülkenin üretim ölçeği ve büyük tesisleri işletme deneyimi, kendi elektrik sisteminin ötesinde de önem taşıyor.
Çin planı, APEC, BRICS grubu ve Şanghay İşbirliği Örgütü gibi mekanizmalar aracılığıyla yurt dışı projeleri, uluslararası araştırmaları ve teknik standartlar konusundaki işbirliğini destekliyor. Şirketlerden dış pazarlara erişimi ve çevre kurallarını da takip etmeleri isteniyor. Ülkede ve yurt dışında bir sonraki aşama, ekipmanların yerel elektrik ihtiyaçlarına uygun hâle getirilmesine ve sağladığı faydalı hizmetlerin karşılığının ödenmesine bağlı.
Öne Çıkan Noktalar
- Çin, 2030'a kadar yaklaşık üç saatlik ortalama deşarj süresine sahip 300 GW yeni enerji depolama kapasitesi hedefliyor.
- Ulusal Enerji İdaresi, Eylül 2026 sonunda işletmedeki kapasiteyi 167 GW ve 435 GWh olarak kaydetti.
- Plan, yoğun talepte arzı destekleyebilecek yaklaşık 140 GW bağımsız depolama kapasitesi ve yenilenebilir enerji üslerinde 50 GW ila 60 GW depolama öngörüyor.
- Elektrik ticareti, kapasite ödemeleri ve yan hizmetlerin proje gelirlerini artırması amaçlanıyor.
- Lityum bataryalar baskın konumunu korurken sodyum bataryalar, basınçlı hava, akış bataryaları ve diğer teknolojiler politika desteği alıyor.
- Özel yatırımlar ve yeni uygulamalar desteklenirken güvenlik denetimleri güçlendiriliyor ve gereksiz kapasite artışının önüne geçilmesi hedefleniyor.
- Ember, Çin'in depolama ve pompalı hidroelektrik toplam hedefini incelediği piyasalar arasında en yüksek düzey olan 460 GW olarak veriyor.