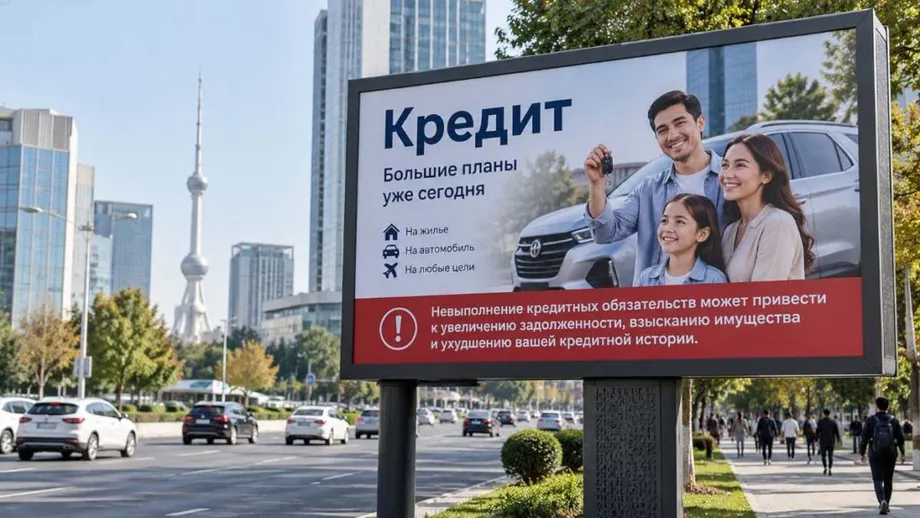
Kredi uyarıları reklamların en az %10’unu kaplamalı
Özbekistan, borç uyarıları için reklam mevzuatına asgari bir alan şartı ekledi: Mikro krediler de dahil olmak üzere kredi reklamlarında, ana gösterim alanının veya yayın süresinin en az %10’u, borcun ödenmemesinin mali risklere yol açabileceğini açıklamaya ayrılmalı.
İçindekiler
- Kredi uyarıları reklamların en az %10’unu kaplamalı
- Uyarı farklı formatlarda nasıl uygulanıyor?
- Düzenleyiciler hızlı kredi tanıtımlarına neden itiraz etti?
- Düzenlemeler kanunlara nasıl yansıdı?
- Banka sözleşmelerinde daha büyük bir uyarı gerekiyor
- Geciken ödemeler ne anlama gelebilir?
- Fiyat açıklaması kararın başka bir boyutunu ele alıyor
- Borçlulara yönelik kontroller ve itiraz konusu kart ücretleri
- Öne Çıkanlar
Adalet Bakanlığına göre Cumhurbaşkanı Şevket Mirziyoyev, 10 Kasım 2026’da O'RQ-1187 sayılı Kanun’u imzaladı. Reklam Kanunu’nun 43. maddesinde yapılan değişiklikler, bankaların kredi sözleşmelerinin ilk sayfasında, ana sözleşme metninden önce uyarı bulundurmasını öngören önceki Merkez Bankası düzenlemelerini izliyor.
Borçlular açısından değişiklikler, paraya hızlı erişim vaadinin beraberinde gelen yükümlülüklere ilişkin bir uyarıyla birlikte sunulması anlamına geliyor. Bankalar ve reklam verenler içinse kurallar, bu uyarıya ayrılacak alan veya süre konusunda ölçülebilir bir şart getiriyor.
15 Temmuz 2026’da kabul edilen ayrı bir Cumhurbaşkanlığı kararı, bireylere sunulan kredi ve taksitli alışveriş reklamlarında hem ana fiyata ek olarak ödenecek tutarın hem de toplam maliyetin açıklanmasını zorunlu kılıyor. Bu önlemler, iki farklı karara odaklanıyor: Müşterinin satın almayı karşılayıp karşılayamayacağı ve geri ödemelerin aksaması hâlinde neler yaşanabileceği.
Rekabet Komitesi, reklamların çoğunlukla kolay ve hızlı borçlanmaya dikkat çektiğini, gelecekte yaşanabilecek mali sıkıntılar hakkında ise çok az bilgi verdiğini savunmuştu. Komitenin kaygıları, reklamların ifade biçiminin yanı sıra artan borç yüklerini ve itiraz konusu kredi kartı ücretlerini de kapsıyordu.
Kasım ayında çıkarılan kanun, mart ayındaki Meclis görüşmelerinin ve ağustos ayında Senatonun verdiği onayın ardından geldi. Bakanlığın açıklamasında kanunun yürürlüğe giriş tarihi belirtilmedi; Merkez Bankasının daha önceki kararında ise yürürlük için ayrı bir hüküm bulunuyor.
Uyarı farklı formatlarda nasıl uygulanıyor?
Basılı ve görsel reklamlarda ana reklam alanının en az %10’u uyarıya ayrılmalı. Sesli ve görüntülü reklamlarda ise uyarıya toplam sürenin en az %10’u ayrılmalı. Şart, mikro krediler de dahil olmak üzere kredi ürünlerini kapsıyor.
Örneğin 30 saniyelik bir videoda uyarının en az üç saniye sürmesi gerekir. 60 saniyelik bir sesli reklamda ise en az altı saniye ayrılmalıdır. Bunlar, reklam verenlerin asgari süreyi kolayca hesaplamasını sağlayan %10 şartına dayalı örneklerdir.
Mesajda, borç yükümlülüklerinin yerine getirilmemesinin mali risklere yol açabileceği açıklanmalı. Mikro kredi, acil bir harcamayı karşılamanın kolay bir yolu olarak pazarlanabilir; ancak yine de geri ödeme yükümlülüğü doğurur. Uyarı, bu yükümlülüğü de teklifin yer aldığı reklamın içine taşır.
Merkez Bankası, 15 Eylül 2026’da onaylanan 24/18 sayılı Karar’la bankalar için benzer şartları daha önce kabul etmişti. Adalet Bakanlığı kararı 30 Eylül’de 3948 numarasıyla kaydetti. Merkez Bankası Başkanı Timur İşmetov’un imzaladığı karar, resmî yayımdan bir ay sonra yürürlüğe giriyor.
Kasım ayındaki değişiklikler uyarı şartını doğrudan Reklam Kanunu’na eklerken Merkez Bankası kuralları, ticari bankaların müşteriler sözleşme aşamasına geldiğinde riskleri nasıl sunacağını da düzenliyor.
Düzenleyiciler hızlı kredi tanıtımlarına neden itiraz etti?
Rekabet Komitesi, mikro kredi ve tüketici kredilerindeki faaliyet artışına agresif pazarlamanın eşlik ettiğini görerek 43. maddenin değiştirilmesini önermişti. Komite, Ekim 2025’te reklamların çoğunlukla hızlı ve kolay borçlanmaya odaklandığını, tüketicilerin karşılaşabilecekleri mali riskler konusunda yeterince bilgilendirilmediğini söylemişti.
Komite bu uygulamaları borç yüklerindeki keskin artışla ilişkilendirdi. Borç yükü, geri ödemelerin hane bütçesi üzerinde yarattığı baskıdır: Bir krediye ayrılan para, gıda, kira, ulaşım veya diğer harcamalarda kullanılamaz.
Bankacılık tüketicilerini korumaktan sorumlu Merkez Bankası biriminin başındaki Bahodir Mirzayev, Eylül 2025’te reklamlarda zorunlu uyarılar getirilmesine yönelik planları açıklamıştı. Öneri, müşteri borçlanmadan önce gelecekteki maliyetlerin ve olası mali sıkıntıların sunulan bilgilere dahil edilmesini amaçlıyordu.
17 Mart 2026’da Yasama Meclisi, tasarıyı ikinci okumada kabul ederken aynı kaygıyı ele aldı. Milletvekilleri, mikro kredi reklam ve tanıtım materyallerinin hızlı erişimi öne çıkardığını, bunun ardından doğabilecek önemli mali yükümlülüklere ise daha az yer verdiğini söyledi.
Mevcut reklam kuralları, tüketicinin güveninden ya da deneyim ve bilgi eksikliğinden yararlanılmasını zaten yasaklıyor. Kurallar ayrıca sözleşmenin temel koşullarının açıklanmasını zorunlu kılıyor ve tanıtılan finansal hizmetle ilgisiz bilgileri dışarıda bırakıyor. Yeni düzenleme, asgari alanı veya süresi tanımlanmış özel bir uyarı şartı getiriyor.
Düzenlemeler kanunlara nasıl yansıdı?
Özbekistan’daki reklam düzenlemeleri, birbirinden ayrı birkaç karar doğrultusunda şekillendi. Cumhurbaşkanlığı kararı maliyetlerin açıklanmasını ele aldı, Merkez Bankası bankalara yönelik şartları belirledi, Parlamento ise reklam mevzuatında değişiklikleri görüştü.
- Eylül 2025: Merkez Bankasının tüketiciyi korumadan sorumlu yetkilisi Bahodir Mirzayev, kredi risklerine yönelik zorunlu uyarı önerilerini açıkladı.
- Ekim 2025: Rekabet Komitesi, kolay borçlanmaya odaklanan tanıtımlara ilişkin kaygılarını dile getirdi ve 43. maddenin değiştirilmesini önerdi.
- 17 Mart 2026: Yasama Meclisi, mart ayındaki görüşmelerin ardından tasarıyı ikinci okumada kabul etti.
- 15 Temmuz 2026: PP-265 sayılı Cumhurbaşkanlığı Kararı, bireylere yönelik kredi ve taksitli alışveriş reklamlarında fazla ödenen tutarın ve toplam maliyetin açıklanmasını zorunlu kıldı.
- Ağustos 2026: Senato, reklam mevzuatını onayladı.
- 15 ve 30 Eylül 2026: Merkez Bankası 24/18 sayılı Karar’ı kabul etti; Adalet Bakanlığı da daha sonra bu kararı 3948 numarasıyla kaydetti.
- 10 Kasım 2026: Cumhurbaşkanı Mirziyoyev, uyarı şartını Reklam Kanunu’na ekleyen O'RQ-1187 sayılı Kanun’u imzaladı.
Bu sıralama, şartlar farklı aşamalarda uygulandığı için müşteriler ve kredi verenler açısından önem taşıyor. Reklamlarda hem fiyat hem de geri ödeme riskleri ele alınmalı; banka sözleşmelerinde ise sözleşme metni başlamadan önce daha kapsamlı bir uyarıya yer verilmeli.
Senatodaki görüşmeler sırasında milletvekilleri, finansal okuryazarlığı artıran bilgilerin sosyal bilgi sayılmasını da önerdi. Bu öneri, finansal yükümlülüklerin vatandaşlar ve işletmeler tarafından daha kolay anlaşılmasını sağlama çabasının bir parçasıydı.
Banka sözleşmelerinde daha büyük bir uyarı gerekiyor
Merkez Bankası kuralları, kredi sözleşmesinin ilk sayfasında, ana metinden önce bir uyarı bulunmasını zorunlu kılıyor. Uyarı, sayfanın ana alanının en az %30’unu kaplamalı. Bu oran, reklamlarda zorunlu olan asgari orandan daha yüksek ve uyarıya daha belirgin bir yer sağlıyor.
%30’luk eşik, %10’luk reklam şartının üç katı; ancak iki oran farklı yüzeylere uygulanıyor. Reklam bir ürünü tanıtır, sözleşme ise borçlunun koşulları kabul etmek için imzaladığı belgedir.
Bankalar, uyarının tamamını korumak şartıyla onaylanmış metni grafiklerle, infografikle veya başka bir görsel formatla sunabilir. Kural, olası sonuçlara ilişkin açıklama değişmeden kalırken sunum biçiminin değiştirilmesine izin veriyor.
Standart uyarıda, geç ödemenin toplam borcu artırabileceği ve icra işlemlerine yol açabileceği belirtiliyor. Ayrıca mal varlığı, banka hesaplarındaki para, kefiller, seyahat ve kredi geçmişi açısından doğabilecek sonuçlar açıklanıyor. Kefil, borçlunun ödememesi hâlinde borcu geri ödemeyi kabul eden kişidir.
Uyarı metni mikro kredi sözleşmelerine de eklenecek. Müşteriler açısından bu bilgilerin ana koşullardan önce yer alması, geri ödeme sorunları çıktıktan sonra karşılaşılan bir unsur olmaktan çıkarıp imza kararının bir parçası hâline getiriyor.
Geciken ödemeler ne anlama gelebilir?
Ödemelerini aksatan bir borçlunun borç bakiyesi artabilir ve mahkeme yoluyla geri ödeme talebiyle karşılaşabilir. Uyarıda, borcun tahsili için mal varlığına el konulabileceği açıklanıyor. Bu mal varlığının satılması borcu karşılamaya yetmezse borçlu kalan tutarı ödemekle yükümlü olabilir.
Başka kişiler de mali sonuçlarla karşılaşabilir. Tahsilat, üçüncü bir kişinin teminat gösterdiği mal varlığına kadar uzanabilir ve kefilden borcu ödemesi istenebilir. Kefil olarak ödeme yapan ya da teminat gösterdiği mal varlığını kaybeden kişi, daha sonra borçludan tahsilat talep edebilir.
Banka hesaplarındaki paralara el konulabilir. Uyarıda ayrıca, mahkeme veya devlet icra memurunun kararıyla Özbekistan’dan çıkışa geçici kısıtlama getirilebileceği belirtiliyor. Bunlar, icra süreciyle bağlantılı olası sonuçlardır; her gecikmiş ödemede mutlaka yaşanacak tek bir sonuç değildir.
Olumsuz bir kredi geçmişi, daha sonra borçlanmayı da etkileyebilir. Kredi geçmişi, kredi verenlerin başvuruları değerlendirirken kullandığı borçlanma ve geri ödeme kayıtlarıdır. Geciken ödemeler yeni kredi almayı zorlaştırabilir veya daha yüksek faiz oranları dahil daha elverişsiz koşullara yol açabilir.
Dolayısıyla uyarı, bir sonraki ödeme tarihinde ödenmesi gereken tutardan daha geniş bir tabloyu ortaya koyuyor. Geri ödeme sorunlarının mal varlığını, krediye destek veren kişileri ve gelecekte krediye erişimi nasıl etkileyebileceğini açıklıyor.
Fiyat açıklaması kararın başka bir boyutunu ele alıyor
PP-265 sayılı Cumhurbaşkanlığı Kararı, bireylere sunulan kredi ve taksitli alışveriş reklamlarında mal veya hizmetlerin ana fiyatına kıyasla fazla ödenecek tutarın ve toplam maliyetin belirtilmesini zorunlu kılıyor. Fazladan ödenen tutar, alışverişin ana fiyatı üzerinden peşin yapılması yerine finansman kullanılması nedeniyle müşterinin ödediği ek miktardır.
Düşük aylık taksitleri inceleyen bir müşterinin toplam yükümlülüğü anlayabilmesi için bu son rakama ihtiyacı var. Fiyat açıklaması ile risk uyarısı farklı soruları yanıtlıyor: Bu düzenleme ne kadara mal olacak ve müşteri koşulları yerine getiremezse neler yaşanabilir?
Yurt içinde üretilen ev aletleri için yıllık %18 faizle kredi sunulmasına yönelik ayrı bir plan, farklı türde bilgilerin neden önemli olduğunu gösteriyor. Yıllık faiz oranı, bir yıl boyunca işleyecek faizi ifade eder; ödenecek toplam tutar ise alınan kredi miktarına, geri ödeme süresine ve uygulanabilir ücretlere de bağlıdır. Ev aletleri kredisi önerisi bir plan olarak açıklanmıştı.
Finansal hizmet reklamlarında gelecekteki performans veya kârlılık hakkında verilen sözlere de kısıtlama getiriliyor. Hizmet sözleşmesi imzalanırken sonuçları belirlenemiyorsa bunlar garanti edilemez.
Merkez Bankası, yaptırım çerçevesinde de değişiklik yaptı. Tüketicileri yanıltıcı olduğu değerlendirilen bir banka kredi ürünü; bankalara, bankacılık sektörü dışındaki kredi kuruluşlarına ve kredi bürolarına ilişkin kurallar çerçevesinde yaptırım uygulanmasına dayanak oluşturabilir.
Borçlulara yönelik kontroller ve itiraz konusu kart ücretleri
438 binden fazla kişi kredi kullanma imkânını gönüllü olarak kısıtlamıştı; bu kişiler içinde en büyük yaş grubunu 26-35 yaş aralığındakiler oluşturuyordu. Bu sayı, bireylerin yeni borçlanmaya erişimi sınırlamasına imkân veren bir aracın yaygın biçimde kullanıldığını gösteriyor.
Kredi bürosu, kişilerin kefillik risklerini değerlendirmesine, yükümlülüklerini takip etmesine ve kredi geçmişini yönetmesine yardımcı olacak mobil uygulama özellikleri de kullanıma sundu. Bu araçlar, kişinin kendi aylık kredi ödemesinden daha az görünür olabilecek yükümlülükleri, başkasının borcundan sorumlu olma durumu da dahil olmak üzere, ele alıyor.
Rekabet Komitesi, borçluları ödeme güçlerini değerlendirmeye; kredi koşullarını, faiz oranlarını ve ödeme yükümlülüklerini dikkatle incelemeye çağırdı. Komitenin kaygıları, müşteriler kredi kartı aldıktan sonra bankaların işlemleri nasıl sınıflandırdığı konusunu da kapsıyor.
Komite, belirli fatura, eğitim, sağlık, sigorta ve vergi ödemelerinin nakit çekim gibi değerlendirilerek faiz veya ücrete tabi tutulduğu uygulamaları incelemesi için Merkez Bankasına başvurdu. Ücretlerin yeniden değerlendirilmesini ve gerekçesiz tahsil edilen ücretlerin iade edilmesini istedi.
Kredi geri ödemeleri için otomatik kesintilere 2027’den itibaren yeni kısıtlamalar getirilmesi planlanıyor. Bu planlar, reklam ve sözleşme şartlarıyla birlikte borçlanmanın başka bir aşamasını, kredi verildikten sonra ödemelerin nasıl tahsil edildiğini ele alıyor.
Öne Çıkanlar
- 10 Kasım 2026’da imzalanan O'RQ-1187 sayılı Kanun, mikro krediler de dahil olmak üzere kredi reklamlarında mali risk uyarılarını zorunlu kılıyor.
- Uyarılar, ana reklam alanının en az %10’unu veya sesli ya da görüntülü reklamın süresinin en az %10’unu kaplamalı.
- Merkez Bankası kuralları, banka kredi sözleşmelerinin ilk sayfasında ana metinden önce uyarı bulunmasını ve uyarının sayfanın ana alanının en az %30’unu kaplamasını zorunlu kılıyor.
- Sözleşme uyarısında artan borç, mal varlığına el konulması, kefilin sorumluluğu, hesaplardaki paraya el konulması, olası seyahat kısıtlamaları ve kredi geçmişinde oluşabilecek zarar ele alınıyor.
- Temmuz 2026’da çıkarılan Cumhurbaşkanlığı kararı, bireylere yönelik kredi ve taksitli alışveriş reklamlarında fazla ödenen tutarın ve toplam maliyetin gösterilmesini zorunlu kılıyor.
- Düzenleyiciler yanıltıcı banka ürünlerini, itiraz konusu kredi kartı ücretlerini ve kredi ödemeleri için yapılan otomatik kesintileri de ele alıyor.