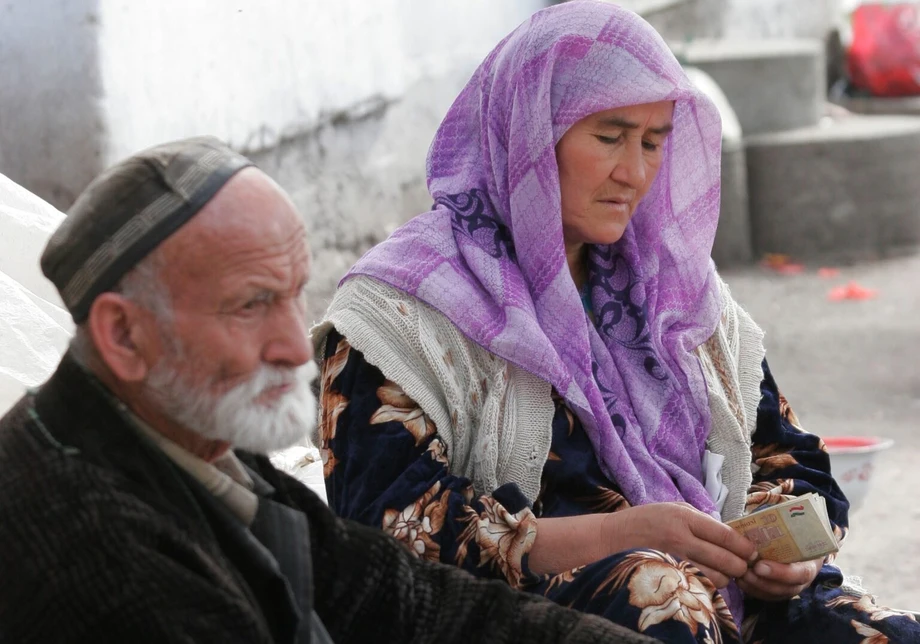
Yasada değişiklik olmadan iki emeklilik seçeneği
Asya Kalkınma Bankası’nın önerdiği iki seçenek kapsamında Tacikistan’da kadınların emekliliği beş ya da yedi yıl gecikebilir; erkekler içinse iki yıllık artış söz konusu olabilir. Ülkenin Sosyal Sigorta ve Emeklilik Kurumu, önerilerin tavsiye niteliğinde olduğunu belirtiyor. Mevcut emeklilik yaşları kadınlarda 58, erkeklerde 63 olarak uygulanıyor.
İçindekiler
- Yasada değişiklik olmadan iki emeklilik seçeneği
- Önerilen değişiklikler ne anlama geliyor?
- Kayıt, yalnızca başlangıç
- Çalışanlara ilişkin veriler ne gösteriyor?
- Emekli aylıkları ne kadar yetiyor?
- Sosyal emekli aylıklarını kim finanse edecek?
- Daha uzun yaşam, genç nüfus ve bölgesel tercihler
- Daha iyi kayıtlar ve daha kolay erişim
- Uluslararası kreditörlerle daha geniş ilişkiler
- Öne çıkan noktalar
Seçenekler, ADB’nin Tacikistan’da Sürdürülebilir ve Kapsayıcı Büyüme için Ekonomik Dönüşüm başlıklı ülke araştırmasında yer alıyor. Seçeneklerden biri, kadınlar için emeklilik yaşının kademeli olarak erkeklerle aynı düzeye, yani 63’e çıkarılmasını öngörüyor. Diğerinde ise her iki cinsiyet için emeklilik yaşının kademeli olarak 65’e yükseltilmesi öneriliyor.
Banka ayrıca prim ödeme sürelerinin uzatılmasının değerlendirilmesini tavsiye ediyor: kadın ve erkekler için 30 yıl. Mevcut süre kadınlarda 20, erkeklerde 25 yıl. Primler, kişilerin çalışma hayatları boyunca emeklilik sigortasına yaptığı ve emeklilik hakkı kazanmalarını sağlayan ödemelerdir.
Tacikistan bu değişikliklere ilişkin herhangi bir karar ya da uygulama takvimi açıklamadı. Emeklilik kurumu, emeklilik yaşında, prim ödeme sürelerinde veya diğer hak kazanma koşullarında yapılacak değişikliklerin ulusal hukuk prosedürlerine uygun olması ve yasayla yürürlüğe girmesi gerektiğini belirtiyor.
Tartışma, ADB’nin sigorta kapsamı, ödeme tutarları, prim kayıtları ve yeterli emeklilik hakkı bulunmayan kişilere sağlanan destek gibi konuları daha geniş bir paket içinde ele alan önceki emeklilik reformu önerilerinin ardından geldi. Çalışanlar açısından mevcut durumda bir değişiklik yok. Daha kapsamlı soru ise çok sayıda çalışanın düzensiz prim ödemesi yaptığı ya da kayıtlı ücret sistemi dışında çalıştığı koşullarda yeterli emekli aylıklarının nasıl finanse edileceği.
Önerilen değişiklikler ne anlama geliyor?
İki emeklilik seçeneğinin her ikisinde de en büyük değişiklik kadınları etkileyecek. Yaşın 58’den 63’e çıkarılması beş yıl, 65’e çıkarılması ise yedi yıl ekliyor. İlk seçenekte erkeklerin mevcut emeklilik yaşı korunurken, ikinci seçenekte iki yıl artış öngörülüyor.
Önerilen prim ödeme koşulu da kadınları daha fazla etkileyecek. Asgari sürenin 20 yıldan 30 yıla çıkarılması, 10 yıl ek prim ödemesi anlamına geliyor; bu da yüzde 50’lik artış demek. Erkeklerde sürenin 25 yıldan 30 yıla çıkarılması beş yıl, yani yüzde 20 artış anlamına geliyor.
Emeklilik yaşı ile prim geçmişi birbirinden ayrı koşullardır. Bir kişi gerekli yaşa ulaşsa bile kayıtlı prim ödeme yılı yetersiz olabilir. Bu nedenle daha uzun prim koşulları; ücretsiz bakım sorumlulukları, göç, mevsimlik iş veya kayıt dışı ekonomide geçirilen dönemler nedeniyle çalışma hayatı kesintiye uğrayan kişiler için özellikle önemli olacaktır.
İnsanların çalışmaya devam edip prim ödemeyi sürdürmesi halinde emekliliği ertelemek, emeklilik sisteminin mali durumunu iyileştirebilir. Ancak çalışanların bunu yapıp yapamayacağı sağlıklarına, mesleklerine, çalışma koşullarına, uygun işlere erişimlerine ve yeniden eğitim fırsatlarına bağlıdır. Yasal yaşın yükseltilmesi, bu pratik koşulların yakından değerlendirilmesini gerektirir.
Kayıt, yalnızca başlangıç
Tacikistan’da emeklilik sigortası sistemine 2024’te yaklaşık 2,1 milyon kişi kayıtlıydı; bu sayı çalışma çağındaki nüfusun kabaca üçte birine karşılık geliyor. ADB, kayıt dışı istihdamı, düzensiz ödemeleri ve kayıt tutmadaki aksaklıkları prim kapsamının sınırlı kalmasının başlıca nedenleri arasında gösteriyor.
Kayıtlı bir hesaba düzenli ya da ara sıra ödeme yapılabilir veya hiç ödeme yapılmayabilir. Emeklilik sisteminin finansmanı, sisteme fiilen ne kadar para girdiğine ve ödemelerin ne ölçüde düzenli olduğuna bağlıdır. Güvenilir prim kayıtları, çalışanların adlarına yapılan ödemelerin haklarına yansıtılıp yansıtılmadığını da belirler.
ADB, kendi hesabına çalışan daha fazla kişinin ve kayıt dışı istihdamdaki daha fazla çalışanın emeklilik sigortası kapsamına alınmasını öneriyor. Banka ayrıca kayıt işlemlerinin kolaylaştırılmasını ve istihdam ile prim kayıtlarının daha doğru biçimde eşleştirilebilmesi için kamu kurumları arasındaki bilgi alışverişinin iyileştirilmesini teklif ediyor.
Göç, prim tahsilatını zorlaştırıyor. Uluslararası Göç Örgütü’ne göre 2025’in ilk yarısında yaklaşık 825 bin Tacikistan vatandaşı yurt dışında çalışıyordu. Yurt dışında çalışan bazı vatandaşlar Tacikistan emeklilik fonuna prim ödemiyor; bu da ülkedeki emekli aylıklarının finansmanında kullanılabilecek kaynakları azaltıyor.
Çalışanlara ilişkin veriler ne gösteriyor?
Ulusal istatistiklere göre 1 Ekim 2026 itibarıyla Tacikistan’da 894.923 emekli bulunuyordu. Ağustos ayında istihdam yaklaşık 2,851 milyondu; böylece her emekliye yaklaşık 3,2 çalışan düşüyordu.
Çeşitli mülkiyet türlerindeki işletmelerde ücretli çalışan olarak kaydedilen kişi sayısı yalnızca yaklaşık 1,307 milyondu; bu, toplam istihdamın yüzde 45,8’ine karşılık geliyor. İstihdam edilen diğer kişiler arasında girişimciler, dehkan çiftliklerinin üyeleri ve sosyal prim ödeyebilecek diğer çalışan grupları da bulunuyor.
Bu nedenle mali hesaplamada düzenli prim ödeyenlerin sayısı, ödedikleri tutarlar ve emekli aylığı giderleri dikkate alınmalı. Bir emekliye destek olan üç çalışanın gelir yaratma kapasitesi, kazançlarına ve üçünün de her ay prim ödeyip ödememesine göre büyük farklılık gösterebilir.
BDT İstatistik Komitesi’nin karşılaştırılabilir verilerine göre 2024’te Tacikistan’da her 1.000 çalışan başına 318 emekli, yani her emekliye yaklaşık 3,1 çalışan düşüyordu. Kazakistan, Kırgızistan ve Özbekistan’da her 1.000 çalışan başına 347 emekli, yani her emekliye yaklaşık 2,9 çalışan vardı. Rusya’da bu sayı 555, yani emekli başına yaklaşık 1,8 çalışandı. Bu veriler, ortak bir raporlama dönemine göre ülkelerdeki istihdam ve emeklilik durumu arasındaki dengeyi gösteriyor.
Emekli aylıkları ne kadar yetiyor?
Tacikistan’da ortalama yaşlılık emekli aylığı 2024’te ayda 475,8 somoni, ortalama aylık ücret ise 2.148,9 somoniydi. Emekli aylığı ortalama ücretin yaklaşık yüzde 22,1’ine karşılık geliyor; başka bir deyişle ortalama ücret, emekli aylığının yaklaşık 4,5 katıydı.
Bu ortalamalar, ücretlerle emeklilik geliri arasındaki belirgin farkı ortaya koyuyor. Kişilerin durumu önceki maaşlarına, prim geçmişlerine ve emeklilik haklarına bağlı; hane ihtiyaçları da farklılık gösteriyor.
ADB, fiyatlar ve yaşam maliyetleri değiştikçe emekli aylıklarını ayarlamak için kullanılan endeksleme sisteminin iyileştirilmesini öneriyor. Gıda, ısınma ve diğer temel ihtiyaçların fiyatları yükselirken emekli aylığı sabit kalırsa, bu parayla daha az şey alınabilir.
Banka ayrıca emekli aylıklarının yeterli bir yaşam standardı sağlayıp sağlamadığını değerlendirecek göstergeler oluşturulmasını istiyor. Dolayısıyla emeklilik reformunun birbiriyle bağlantılı iki amacı var: sisteme yeterli kaynak girmesini sağlamak ve ödemelerin hak sahiplerine anlamlı bir destek sunmasını güvence altına almak.
Sosyal emekli aylıklarını kim finanse edecek?
ADB, birkaç yıla yayılan bir plan kapsamında sosyal emekli aylıklarının finansmanının kademeli olarak devlet bütçesine aktarılmasını öneriyor. Sosyal emekli aylıkları, primlere dayalı emeklilik hakkı kazanamayan belirli gruplara destek sağlıyor.
Primli emekli aylığı, çalışma hayatı boyunca yapılan ödemelerle kazanılan haklara dayanıyor. Sosyal emekli aylığı ise bu hakların yetersiz ya da hiç olmadığı durumlarda destek sunuyor. Bu iki ödemenin finansmanını birbirinden ayırmak, hükümetin her bir işlev için ne kadar harcadığını görmeyi kolaylaştırır.
Önerilen düzenlemede prim gelirleri ağırlıklı olarak sigorta kapsamındaki emekli aylıklarını finanse ederken, sosyal emekli aylıkları genel devlet gelirleriyle karşılanacak. Devletin bu aktarımı bir anda yapmak yerine birkaç bütçe yılına yayarak planlaması gerekecek.
Bu finansman meselesi, 30 yıl prim ödeme koşulu önerisiyle birlikte daha da önem kazanıyor. Çalışma ve prim kayıtları kesintiye uğramış kişilerin hem sigorta kapsamındaki haklarını hem de gerekli süreyi tamamlayamamaları halinde yararlanabilecekleri desteği açık biçimde anlamaları gerekiyor.
Daha uzun yaşam, genç nüfus ve bölgesel tercihler
ADB’nin aktardığı ulusal verilere göre yaşam beklentisi 2010’daki 68,4 yıldan 2024’te 76,6 yıla çıktı; bu 8,2 yıllık artış demek. Dünya Bankası tahminleri yaşam beklentisini yaklaşık 72 yıl olarak veriyor. Aradaki fark, kullanılan verilerden ve yöntemlerden kaynaklanabilir.
Doğuşta beklenen yaşam süresi, nüfus genelinde ortalama yaşam uzunluğunu ifade eder. Emeklilik planlamasında, ödemelerin tahmini süresini belirlediği için insanların emeklilik yaşına ulaştıktan sonra ne kadar yaşadıklarına ilişkin tahminler de gerekir.
Tacikistan genç bir ülke olmayı sürdürüyor; nüfusun yüzde 62,8’i 30 yaşın altında. Gelecekteki prim tabanı, kısmen bu gençlerin ülkede ya da yurt dışındaki çalışmaları kapsayan düzenlemeler aracılığıyla düzenli emeklilik primi sağlayan işlerde çalışıp çalışamayacağına bağlı olacak.
Orta Asya’da emeklilik kuralları farklılık gösteriyor. Kırgızistan’da emeklilik yaşı erkeklerde 63, kadınlarda 58; bu, Tacikistan’daki yaşlarla aynı. Özbekistan’da yaş sınırı erkeklerde 60, kadınlarda 55. Kazakistan’da erkekler için 63, kadınlar için 61; kadınların emeklilik yaşı 2028’e kadar 61’de kalacak, ardından 2031’e kadar kademeli olarak 63’e çıkarılacak.
Her iki cinsiyet için emeklilik yaşının 65’e çıkarılması, Tacikistan’ı belirtilen eşiklerin üzerine taşır. Bununla birlikte her ülkenin finansman koşulları, istihdam yapısı ve aylık kuralları, seçilen emeklilik yaşının sonuçlarını belirlemeyi sürdürecek.
Daha iyi kayıtlar ve daha kolay erişim
ADB’nin idari düzenleme önerileri arasında kişisel prim kayıtlarının güçlendirilmesi, dijital hizmetlerin yaygınlaştırılması ve kamu kurumları arasındaki bilgi alışverişinin iyileştirilmesi bulunuyor. Çalışanlar açısından doğru tutulan kişisel kayıtlar, ödemeleri kontrol etmeyi ve biriktirdikleri emeklilik haklarını anlamayı kolaylaştırır.
Banka ayrıca isteğe bağlı emeklilik tasarruflarının geliştirilmesini ve devlet sistemi dışındaki emeklilik fonlarının daha açık biçimde denetlenmesini öneriyor. Lisanslama, yatırım kuralları ve gözetim önerilen güvenceler arasında yer alıyor. İsteğe bağlı tasarruflar, zorunlu emeklilik sigortasının yanı sıra kişilere emekliliğe hazırlanmak için başka bir yol sunar.
ADB, ekim başında emeklilik hizmetlerinin kapsamını genişletmek, emekli aylıkları ve sosyal yardımların ödenmesini modernleştirmek ve sosyal hizmetlerin kalitesini ve erişilebilirliğini artırmak üzere 20,5 milyon dolar tahsis etti. Bu çalışma, ödemelerin yönetiminin yanı sıra yardımlara erişimin pratik süreçlerini de ele alıyor.
Emeklilik seçeneklerinin mali ve toplumsal etkilerini karşılaştıran ayrıntılı kamu projeksiyonları henüz bulunmuyor. Yararlı bir karşılaştırmada, her seçenekte beklenen prim gelirleri, emeklilik harcamaları ve hak kazanacak kişi sayısı; istihdam kayıtları eksik çalışanlar üzerindeki etkilerle birlikte gösterilmeli.
Uluslararası kreditörlerle daha geniş ilişkiler
Emeklilik önerileri, Tacikistan ile uluslararası kurumlar arasındaki daha geniş mali görüşmeler sırasında gündeme geldi. Ülkenin ADB’ye yaklaşık 260 milyon dolar borcu bulunuyor; banka Rogun hidroelektrik projesi için 500 milyon dolarlık ek bir paket de önerdi.
Rogun finansman görüşmelerinde açıklandığı üzere planlanan paket, 200 milyon dolarlık hibe ve 300 milyon dolarlık imtiyazlı krediden oluşuyor. Hibenin geri ödenmesi gerekmiyor; imtiyazlı kredi ise olağan ticari borçlanmadan daha elverişli koşullarla geri ödeniyor.
Parlamento, 1 Ekim’de Dünya Bankası Grubu bünyesindeki Uluslararası Kalkınma Birliği ile yapılan 300 milyon dolarlık Rogun finansman anlaşmasını onayladı. Kurum daha önce 350 milyon dolar sağlamıştı. Maliye Bakanı Faiziddin Kahhorzoda ile Ulusal Banka Başkanı Firdavs Tolibzoda da ekim ayında IMF Başkan Yardımcısı Bo Li ile görüştü.
Dünya Bankası’nın 2026-2032 ülke ortaklık stratejisi özel yatırımlara, devletin ekonomideki rolünün küçültülmesine ve iş yapma koşullarının kolaylaştırılmasına ağırlık veriyor. Tacikistan’daki emeklilik tartışması, kamu maliyesi ve ekonomi politikalarına ilişkin bu daha geniş görüşmelerle aynı dönemde yürütülüyor.
Önemli tarihler ve veriler birkaç farklı raporlama dönemine yayılıyor:
- 2024: Emeklilik sigortasına kayıtlı kişi sayısı yaklaşık 2,1 milyona ulaştı; ortalama yaşlılık emekli aylığı ayda 475,8 somoniydi.
- 2025’in ilk yarısı: Uluslararası Göç Örgütü’ne göre yaklaşık 825 bin Tacikistan vatandaşı yurt dışında çalışıyordu.
- Ağustos 2026: İstihdam yaklaşık 2,851 milyondu.
- 1 Ekim 2026: Emekli sayısı 894.923’e ulaştı ve parlamento 300 milyon dolarlık Rogun anlaşmasını onayladı.
- Ekim 2026: ADB’nin emeklilik önerileri, mevcut emeklilik kurallarının yürürlükte kaldığına ilişkin açıklama yapılmasına yol açtı.
Öne çıkan noktalar
- Tacikistan’da emeklilik yaşı kadınlarda 58, erkeklerde 63 olarak uygulanmaya devam ediyor.
- ADB, kadınların emeklilik yaşının kademeli olarak 63’e çıkarılmasını ya da her iki cinsiyet için yaşın 65’e yükseltilmesini öneriyor.
- Banka ayrıca kadınlar ve erkekler için 30 yıl prim ödenmesi koşulunun değerlendirilmesini tavsiye ediyor.
- 2024’te emeklilik sigortasına yaklaşık 2,1 milyon kişi kayıtlıydı; bu, çalışma çağındaki nüfusun kabaca üçte biri.
- 2024’te ortalama yaşlılık emekli aylığı, ortalama aylık ücretin yaklaşık yüzde 22,1’ine eşitti.
- Diğer öneriler sosyal emekli aylıklarının finansmanı, enflasyona göre ayarlamalar, dijital kayıtlar, isteğe bağlı tasarruflar ve kapsamın genişletilmesini içeriyor.
- Hak kazanma koşullarındaki her değişikliğin Tacikistan yasalarına uygun olarak yapılması gerekiyor; henüz uygulama takvimi açıklanmadı.