Kur Savunması ve Daha Fazla Kredi İmkânı
Endonezya Merkez Bankası, 21 Ekim 2026’da gösterge faizini yüzde 5,75’te tuttu, bankalara gecelik mevduatları için ödediği faizi yüzde 5,00’e yükseltti ve bankacılık sistemine 190 trilyon rupiah, yani yaklaşık 10,56 milyar dolar aktarılması beklenen zorunlu karşılık indirimlerini açıkladı. Paket, bankalara kredi verebilmeleri için daha fazla kaynak sağlarken rupiahı istikrara kavuşturmayı amaçlıyor.
İçindekiler
- Kur Savunması ve Daha Fazla Kredi İmkânı
- Üç Faiz Oranı Ne İşe Yarıyor?
- Zorunlu Karşılık İndirimleri 190 Trilyon Rupiahı Nasıl Serbest Bırakıyor?
- Piyasalardaki Sert Düşüş Neden Önemli?
- Yabancı Yatırımcılar İçin Daha Ucuz Kur Koruması
- Ekonomistler Zor Bir Dengeye Dikkat Çekiyor
- Enflasyon Bir Miktar Alan Bırakıyor, Kur Baskısı Daha Az
- Bütçe Kaygıları ve Bağımsızlık Gündemde
- Kararın Ardındaki Tarihler
- Öne Çıkanlar
Karar, Endonezya hisselerinde iki gün içinde rekor kayıplar yaşanmasının ve endeks sağlayıcısı MSCI’nin Endonezya hisselerini Bağımsız Piyasa statüsüne alabileceği uyarısının ardından kur üzerindeki baskının yeniden artmasının ardından geldi. Bu yıl ABD doları karşısında yüzde 7’den fazla değer kaybeden rupiah, açıklamanın ardından hafifçe geriledi.
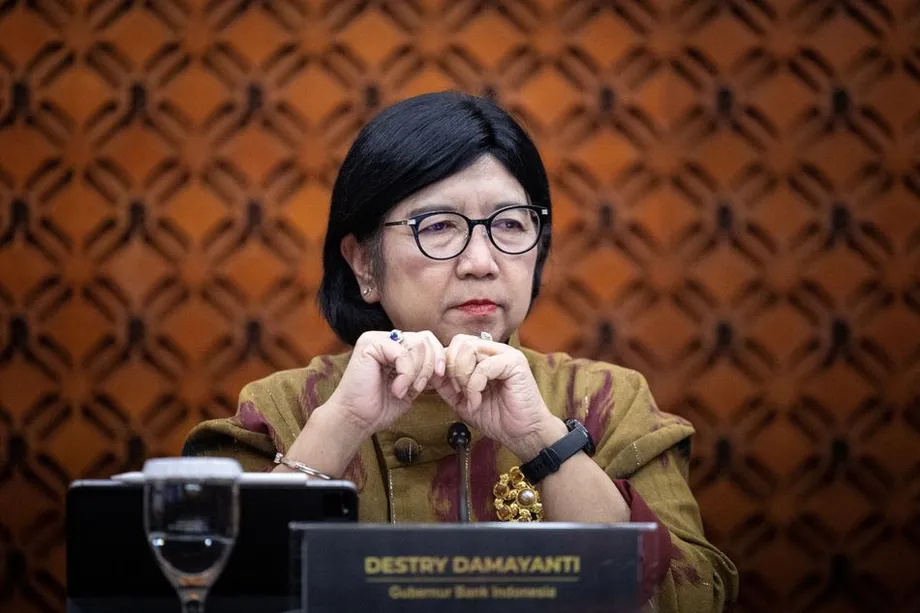
Başkan Destry Damayanti, Yönetim Kurulu’nun 20 ve 21 Ekim’de Cakarta’da yaptığı toplantının ardından tedbirleri açıkladı. Gösterge faiz üst üste dördüncü politika toplantısında değiştirilmezken, bankaların merkez bankasından gecelik borçlanma faizi yüzde 6,50’de kaldı.
Geleneksel bankaların zorunlu karşılık oranı kasım başına kadar yüzde 9’dan yüzde 8’e, ardından 1 Aralık’ta yüzde 7’ye indirilecek. Endonezya Merkez Bankası, İslami bankalar için de oranın yüzde 7,5’ten yüzde 5,5’e düşürüleceğini açıkladı.
Başkan Yardımcısı Solikin M. Juhro, merkez bankasının neden farklı araçları farklı yönlerde kullandığını şöyle açıkladı:
Birden fazla sorunla ilgilendiğimiz için bunlara farklı politikalarla çözüm bulmamız gerekiyor,
Şirketler ve hanehalkları açısından temel soru, bu tedbirlerin kur üzerindeki baskıyı artırmadan kredi kullanımını teşvik edip edemeyeceği. Rupiahın değer kaybetmesi ithalatı pahalılaştırırken, borçlanma koşullarının sıkılaşması yatırım ve istihdamı sınırlayabilir.
Üç Faiz Oranı Ne İşe Yarıyor?
Gösterge faiz olan yedi günlük ters repo faizi, ekonominin genelinde borçlanma koşullarına ilişkin Endonezya Merkez Bankası’nın temel göstergesidir. Faizin yüzde 5,75’te tutulması, merkez bankasının mayıs ve haziran aylarında üç adımda toplam bir puanlık faiz artışı yapmasının ardından yeni ve geniş kapsamlı bir artışa gidilmemesi anlamına geliyor.
Mevduat imkânı farklı bir amaca hizmet ediyor. Bankaların fazla kaynaklarını Endonezya Merkez Bankası’na gecelik yatırmaları karşılığında faiz ödüyor. Bu faizin 25 baz puan, yani 0,25 puan artırılarak yüzde 5,00’e çıkarılması, bu seçeneği daha cazip kılıyor ve kısa vadeli piyasa faizlerinin desteklenmesine yardımcı oluyor.
Kredi imkânı ise bunun tersine işliyor: Gecelik kaynağa ihtiyaç duyan bankalar merkez bankasından yüzde 6,50 faizle borçlanabiliyor. Mevduat ve kredi faizleri birlikte, bankaların birbirlerine borç verirken uyguladıkları faizlerin yönlendirilmesine yardımcı oluyor.
Mevduat faizindeki artış, bu faiz ile gösterge faiz arasındaki farkı bir puandan 0,75 puana indirdi. Böylece Endonezya Merkez Bankası, ana faiz oranını değiştirmese de para piyasası koşullarını ayarlıyor.
Karar öncesinde ekonomistler ikiye bölünmüştü. Ankete katılan 29 ekonomistten 15’i gösterge faizin değişmeyeceğini, 14’ü ise en az 25 baz puan artırılacağını öngörüyordu. Faizin sabit tutulması, dar farkla çoğunluğun tahminini karşılarken satış dalgasına karşı daha güçlü bir faiz adımı isteyenleri hayal kırıklığına uğrattı.
Zorunlu Karşılık İndirimleri 190 Trilyon Rupiahı Nasıl Serbest Bırakıyor?
Zorunlu karşılıklar, bankaların mevduatlarının ne kadarını başka alanlarda kullanmak yerine merkez bankasında tutmaları gerektiğini belirliyor. Oranın düşürülmesi, bankaların kredi, yatırım veya diğer ödemelerde kullanabileceği kaynakları artırıyor.
Geleneksel bankalar için oranın yüzde 9’dan yüzde 7’ye indirilmesi, ilgili mevduat tabanındaki her 100 rupiah karşılığında tutulması gereken zorunlu karşılığın dokuz rupiahtan yedi rupiaha düşmesi anlamına geliyor. İndirim iki aşamada uygulanacak; böylece bankalar değişiklik 1 Aralık’ta tamamen yürürlüğe girmeden önce uyum sağlayabilecek.
Geleneksel faiz ödemelerini yasaklayan finans kuralları çerçevesinde faaliyet gösteren İslami bankalara da aynı büyüklükte, iki puanlık bir indirim uygulanacak: Oran yüzde 7,5’ten yüzde 5,5’e düşecek. Bu değişiklik için ayrı bir uygulama takvimi açıklanmadı.
Damayanti, zorunlu karşılık tedbirleriyle serbest kalacak kaynak miktarını 190 trilyon rupiah olarak açıkladı. Solikin, indirimlerin bankalara kredi verme ve istihdam yaratılmasını destekleme konusunda daha fazla esneklik sağlayacağını söyledi. Endonezya Merkez Bankası, bankaların kullanabileceği kaynakları etkilemek için başvurulan bir başka araç olan likidite teşvik mekanizmasını da ayarlayacak.
Endonezya, bankalardaki bol kaynağı fiili borçlanmaya dönüştürmekte zorlanıyor. Ağustos 2025’te krediler bir önceki yıla göre yüzde 7,56 büyürken, onaylanmış ancak kullanılmamış kredilerin tutarı üçüncü çeyreğin sonlarına doğru 2.372 trilyon rupiahı aştı. Kredi hacmini artırmaya yönelik önceki girişim sırasında ele alınan bu rakamlar, kaynak arzının yanı sıra borçlanma talebinin de önemini ortaya koyuyor.
Piyasalardaki Sert Düşüş Neden Önemli?
MSCI’nin uyarısı, kurdaki zayıflıkla zaten mücadele eden piyasalarda yeni bir şoka yol açtı. Endeks sağlayıcısının sınıflandırmaları, uluslararası yatırım fonlarının portföylerine hangi ülkeleri dahil edeceğini belirlemelerine yardımcı oluyor. Gelişen Piyasa statüsünden Bağımsız Piyasa statüsüne geçiş, Endonezya’nın bu sınıflandırmaları izleyen yatırım ürünlerindeki yerini değiştirebilir.
Endonezya hisselerini satan yabancı yatırımcılar, paralarını yurt dışına çıkarmak için rupiah cinsinden elde ettikleri geliri dolara çevirebilir. Bu durum hisse fiyatlarındaki düşüşü kur baskısıyla ilişkilendirirken devlet tahvillerinin satılması da hükümetin borçlanma maliyetlerini artırabilir.
16 Ekim’deki piyasa satışları sırasında rupiah dolar karşısında 18.000 seviyesini aştı ve Jakarta Bileşik Endeksi sabah işlemlerinde yüzde 11’i aşan kayıplar yaşadı. Baskının farklı varlıklara yayılmasıyla Endonezya Merkez Bankası döviz ve tahvil piyasalarına müdahale etti.
Hisselerde son iki günde yaşanan kayıplar, Asya finansal krizi sırasında kaydedilen tüm kayıplardan daha sertti. Ekim ayındaki politika toplantısına gelindiğinde rupiah, dolar karşısında yüzde 7’den fazla değer kaybıyla yıl başından beri gelişen Asya’nın en zayıf para birimi olmayı sürdürüyordu.
MSCI’nin sınıflandırma sürecinde önümüzdeki tarihler de belli: İstişare sürecinin 30 Nisan 2027’de sona ermesi, nihai kararın ise 30 Haziran 2027’ye kadar açıklanması bekleniyor. Dolayısıyla yatırımcılar, Endonezya’nın piyasa statüsüne ilişkin aylar sürecek belirsizlikle karşı karşıya.
Yabancı Yatırımcılar İçin Daha Ucuz Kur Koruması
Endonezya Merkez Bankası, yatırımları kur hareketlerine karşı koruma maliyetini düşürerek rupiah cinsinden varlıkları daha cazip hâle getirmeye de çalışıyor. Damayanti, döviz riskinden korunma işlemlerinde daha önce sağlanan indirimlerin 9,9 milyar dolarlık sermaye girişini beraberinde getirdiğini söyledi.
Kur riskinden korunma, yatırımcının olumsuz kur hareketlerine karşı önlem almasını sağlıyor. Endonezya’da bir varlık satın alan yatırımcı, rupiah cinsinden getiri elde edebilir ancak para birimi değer kaybederse varlığı sattığında eline daha az dolar geçebilir. Korunma işlemi bu riski yönetmeye yardımcı olur, ancak bunun da bir maliyeti vardır.
Damayanti, merkez bankasının Yerel Teslimatsız Vadeli İşlem araçları (DNDF) aracılığıyla ek teşvikler sağlayacağını söyledi. Bu sözleşmeler, dayanak para biriminin tüm tutarının teslim edilmesini gerektirmek yerine, önceden belirlenen kur ile daha sonraki referans kur arasındaki fark üzerinden sonuçlandırılıyor.
Başkan, tedbirlerin yabancı sermaye çekmeyi, rupiahı istikrara kavuşturmayı, yurt içi para ve döviz piyasalarını derinleştirmeyi amaçladığını söyledi. Kur riskinden korunma teşvikleri, faiz oranları ve zorunlu karşılıkların yanı sıra Endonezya Merkez Bankası’na rupiah cinsinden varlıklara yönelik talebi etkilemek için başka bir araç sunuyor.
Ekonomistler Zor Bir Dengeye Dikkat Çekiyor
Capital Economics’in kıdemli Asya ekonomisti Gareth Leather, politika paketinin büyümeyi ve kuru aynı anda destekleyip destekleyemeyeceğini sorguladı. Adımları "çok kafa karıştırıcı" olarak nitelendiren Leather, endişesini şöyle açıkladı:
Sanırım aynı anda iki şey yapmaya çalışıyorlar (rupiahı desteklemek ve büyümeyi artırmak); bunun mümkün olduğundan emin değilim,
Leather, bu yaklaşımın merkez bankasının itibarını zayıflatma riski taşıdığı uyarısında da bulundu. Açıklamanın ardından rupiahın hafifçe gerilemesi, yatırımcıları bu bileşimin işe yarayacağına ikna etmenin önündeki acil zorluğu gösterdi.
Cakarta’daki Bank Danamon ekonomisti Irman Faiz, araçların birlikte nasıl işleyebileceğine dair bir açıklama sundu. Faiz, mevduat imkânı faizindeki artışın, zorunlu karşılık indirimleriyle serbest kalacak ek kaynakların para piyasası faizlerini aşırı düşürmesini ve rupiah tutmanın cazibesini azaltmasını önleyebileceğini söyledi.
İki değerlendirme de aynı gerilime odaklanıyor. Bankalar kredi koşullarını gevşetebilecek daha fazla kullanılabilir kaynak elde ederken merkez bankası, piyasa faizlerini desteklemek için gecelik mevduatlara daha yüksek faiz ödüyor. Sonuçlar, bankaların kaynakları nasıl değerlendireceğine ve yatırımcıların nasıl karşılık vereceğine bağlı olacak.
Enflasyon Bir Miktar Alan Bırakıyor, Kur Baskısı Daha Az
Endonezya’da yıllık enflasyon eylülde yüzde 3,28’e ulaşarak son üç ayın en yüksek seviyesini gördü. Temel eğilimdeki baskıyı izlemeye yardımcı olmak amacıyla daha dar bir fiyat grubunu ölçen çekirdek enflasyon ise yüzde 2,84’e geriledi.
Her iki oran da Endonezya Merkez Bankası’nın yüzde 1,5 ile yüzde 3,5 arasındaki hedef aralığındaydı. Resmî olarak hedef yüzde 2,5 artı veya eksi bir puan şeklinde ifade ediliyor. Eylül ayındaki manşet enflasyon, üst sınırın 0,22 puan altındaydı.
Damayanti, mayıs ve haziran aylarında yapılan toplam bir puanlık faiz artışının enflasyonu çıpalamak için yeterli olduğunu söyledi. Endonezya Merkez Bankası, 2026 ekonomik büyüme tahminini yüzde 4,9 ile yüzde 5,7 aralığında korudu ve enflasyon hedefinin 2026 ve 2027’de değişmeyeceğini bildirdi.
Gösterge faiz, ocak ayında faizin sabit tutulduğu dönemdeki yüzde 4,75 seviyesinin bir puan üzerinde. Bu değişim, yetkililer ekonomik faaliyeti desteklemenin yollarını aramayı sürdürürken kur baskısının yıl içinde para politikasını nasıl değiştirdiğini gösteriyor.
Hanehalkları açısından kur, ithal gıda, yakıt ve üretim malzemelerinin maliyetini etkiliyor. Şirketler içinse faizler; ekipman, stok ve büyümenin finansman maliyetlerini belirliyor. Endonezya Merkez Bankası, gösterge faizi yeniden artırmadan her iki kanalı da yönetmeye çalışıyor.
Bütçe Kaygıları ve Bağımsızlık Gündemde
Yatırımcılar, Endonezya’nın kamu maliyesi, yüksek maliyetli yakıt sübvansiyonları ve Cumhurbaşkanı Prabowo Subianto’nun harcama planları konusunda da kaygılı. Bu konular, MSCI uyarısının yarattığı anlık sarsıntının yanı sıra rupiah cinsinden varlıklara yönelik güveni de etkiliyor.
Merkez bankasının bağımsızlığı da bu tartışmanın bir parçası. Yatırımcılar, daha hızlı büyüme hedefleyen bir hükümetle koordinasyon sürse bile enflasyon ve faiz kararlarının Endonezya Merkez Bankası’nın kontrolünde kaldığına güvenmek istiyor.
Damayanti, ekim ayında faiz özerkliğini savunurken faizlerin artırılması veya düşürülmesi ya da diğer teşviklerin kullanılması kararını yalnızca merkez bankasının verdiğini söyledi. Son paket, kur desteğini kredi kullanımını teşvik etmeye yönelik tedbirlerle bir araya getirdiği için bu yetkinin daha yakından incelenmesine yol açıyor.
Endonezya Merkez Bankası’nın önündeki ilk somut sınav, kasım ve aralık aylarında bankalara ek kaynakların aktarılması. Piyasa tedbirlerinin, MSCI istişare süreci devam ederken ve kamu maliyesine ilişkin kaygılar sürerken işlemesi gerekiyor.
Kararın Ardındaki Tarihler
Ekim ayındaki açıklama, Endonezya Merkez Bankası’nın faizi sabit tutmaktan artırmaya geçtiği, ardından başka araçları devreye sokarken artışlara ara verdiği ayların ardından geldi. Bu sıralama, son adımın neden yalnızca gösterge faizle sınırlı kalmadığını açıklamaya yardımcı oluyor.
- 21 Ocak 2026: Rupiah üzerindeki baskı sürerken Endonezya Merkez Bankası gösterge faizini yüzde 4,75’te tuttu.
- Mayıs ve Haziran 2026: Üç faiz artışıyla gösterge oran toplam bir puan yükselerek yüzde 5,75’e çıktı.
- 16 Ekim 2026: Hisselerde sert düşüş yaşanırken rupiah dolar karşısında 18.000 seviyesini aştı.
- 20 ve 21 Ekim 2026: Yönetim Kurulu, gösterge faizi sabit tutma, mevduat imkânı faizini artırma ve zorunlu karşılık oranlarını düşürme kararı aldı.
- Kasım 2026 başı: Geleneksel bankaların zorunlu karşılık oranının yüzde 9’dan yüzde 8’e düşürülmesi planlanıyor.
- 1 Aralık 2026: Oranın yüzde 7’ye indirilmesi planlanıyor.
- 30 Nisan ve 30 Haziran 2027: MSCI istişare sürecinin sona ermesi ve nihai sınıflandırma kararı için son tarih.
Dolayısıyla kısa vadeli değişiklikler, gecelik mevduat getirilerinde ve bankaların kullanabileceği kaynak miktarında yaşanıyor. Daha uzun vadeli sınav ise bu tedbirlerin, yurt içi kredileri desteklerken yabancı sermayenin Endonezya’da kalmasına yardımcı olup olmayacağı.
Öne Çıkanlar
- Endonezya Merkez Bankası, gösterge faizini üst üste dördüncü toplantıda yüzde 5,75’te tuttu.
- Gecelik mevduat imkânı faizi yüzde 5,00’e yükselirken kredi imkânı faizi yüzde 6,50’de kaldı.
- Zorunlu karşılık indirimlerinin bankacılık sistemine 190 trilyon rupiah aktarması bekleniyor.
- Hisse piyasalarındaki çalkantının yeniden artmasıyla rupiah bu yıl dolar karşısında yüzde 7’den fazla değer kaybetti.
- Eylül enflasyonu yüzde 3,28 ile merkez bankasının hedef aralığında kaldı.
- MSCI Endonezya’nın piyasa sınıflandırmasını incelerken, ek kur riskinden korunma teşvikleri yabancı yatırım çekmeyi amaçlıyor.