Rupiah üzerindeki baskı artarken bankalara daha fazla kredi verme olanağı
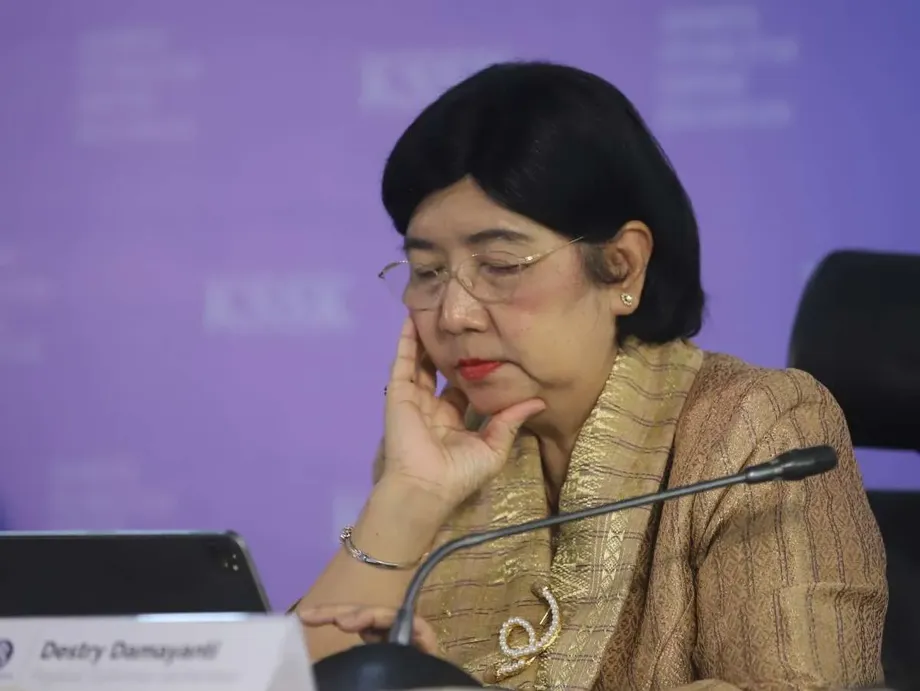
Bank Indonesia, geleneksel ve İslami bankaların zorunlu karşılık oranlarını Kasım ve Aralık 2026'da iki yüzde puan düşürecek. Başkan Destry Damayanti, bu adımın bankacılık sistemine yaklaşık 190 trilyon rupiah kazandıracağını söyledi. Karar, kredilerin mevduatlardan daha hızlı arttığı ve bankaların borsadaki sert satışların ardından yeniden baskı altında kaldığı bir dönemde alındı.
İçindekiler
- Rupiah üzerindeki baskı artarken bankalara daha fazla kredi verme olanağı
- Zorunlu karşılık indirimleri nasıl uygulanacak?
- Bankalar neden baskı altında?
- İslami ve bölgesel bankalar acil kullanım alanları görüyor
- Likidite teşvikleri azaltılıyor ve yeniden yönlendiriliyor
- BI fonları serbest bırakırken neden bir faizi artırdı?
- Para birimini desteklemek faizlerin ötesine uzanıyor
- Diğer güvenlik önlemleri yürürlükte
- Konut, taşıt ve ödemeler de gündemde
- Öne Çıkan Noktalar
Değişiklikler, Bank Indonesia Yönetim Kurulu'nun 20-21 Ekim'deki toplantısının ardından 21 Ekim'de Cakarta'da duyuruldu. Buna göre geleneksel bankaların zorunlu karşılık oranı yüzde 9'dan yüzde 7'ye düşecek. İslami bankalar ile İslami iş birimlerinin oranı ise yüzde 7,5'ten yüzde 5,5'e inecek. Her iki indirim de eşit iki aşamada uygulanacak.
BI, bankalara fon sağlarken faiz oranlarında farklı bir adım attı: gecelik mevduat imkânı faizini 0,25 yüzde puan artırarak yüzde 5'e çıkardı; gösterge BI Faiz Oranı'nı yüzde 5,75'te, gecelik borç verme faizini ise yüzde 6,50'de tuttu. Bu bileşim, rupiahı destekleyen para piyasası koşullarını korurken bankalara işletmeleri finanse etmek için daha fazla alan açmayı amaçlıyor.
Eylül verileri bu adımın neden acil görüldüğünü ortaya koyuyor. Banka kredileri bir yıl öncesine göre yüzde 13,26 artarken mevduat büyümesi yüzde 8,22'de kaldı. Böylece kredi artışı, bankaların mevduat sahiplerinden topladığı fonların artışını 5,04 yüzde puan aştı.
Banka yöneticileri zorunlu karşılık indirimlerini memnuniyetle karşıladı; ancak sorunu farklı biçimlerde tanımladı. Bazıları likiditenin sıkışık olduğunu, bazılarıysa fonların mevcut ancak maliyetinin yüksek olduğunu söyledi. Borçlular açısından asıl mesele, bankaların bilançolarında açılan ek alanın uygun faizlerle erişilebilir kredilere dönüşüp dönüşmeyeceği.
Zorunlu karşılık indirimleri nasıl uygulanacak?
Endonezya'da Giro Wajib Minimum ya da GWM olarak bilinen zorunlu karşılık oranı, bankaların Bank Indonesia'daki hesaplarında ne kadar fon tutmaları gerektiğini belirliyor. Oranın düşürülmesi, merkez bankasında bağlı kalan fon miktarını azaltarak bankalara ödemeleri yönetme, kredi verme veya yatırım yapma konusunda daha fazla esneklik sağlıyor.
Açıklanan takvim şöyle:
- 21 Ekim 2026: BI, Ekim ayındaki politika toplantısının ardından değişiklikleri duyurdu.
- 1 Kasım 2026: Geleneksel bankaların GWM oranı yüzde 9'dan yüzde 8'e; İslami bankalar ile İslami iş birimlerinin oranı yüzde 7,5'ten yüzde 6,5'e düşecek.
- 1 Aralık 2026: Geleneksel bankaların GWM oranı yüzde 7'ye; İslami bankalar ile İslami iş birimlerinin oranı yüzde 5,5'e inecek. Likidite teşvikleri ve zorunlu karşılık getirilerine ilişkin değişiklikler de aynı gün yürürlüğe girecek.
Her banka kategorisi için indirim iki yüzde puan olacak. Basitçe ifade etmek gerekirse, geçerli teşviklere yönelik düzeltmelerden önce, iki yüzde puanlık indirim ilgili mevduat tabanındaki her 100 rupiah için zorunlu karşılıklarda 2 rupiah azalma anlamına geliyor. BI, bunun yaklaşık 190 trilyon rupiah ek likidite sağlayacağını tahmin ediyor.
Bankalar neden baskı altında?
Endonezya Bankalar Birliği Perbanas'ın başkan yardımcısı ve Bank Central Asia Genel Müdürü Hendra Lembong, bankacılık likiditesinin bir miktar sıkışık olduğunu belirterek BI'ın adımının yardımcı olacağını söyledi. Perbanas'ın bir diğer başkan yardımcısı ve CIMB Niaga Genel Müdürü Lani Darmawan ise likiditenin mevcut olduğunu ancak fonlama maliyetlerinin yüksek seyrettiğini ifade etti.
Bu açıklamalar, birbiriyle bağlantılı iki baskıya işaret ediyor. Bankaların para çekme taleplerini karşılamak ve kredi vermek için erişilebilir yeterli fona ihtiyacı var. Ayrıca bu fonları, kredi vermeyi ticari açıdan sürdürülebilir kılacak bir maliyetle sağlamaları gerekiyor. Mevduat toplama rekabeti, bankaların tasarruf sahiplerine ödediği faizleri artırarak kredi faizlerini düşürmelerini zorlaştırabilir.
BI verilerine göre bankacılık sistemindeki likit varlıkların mevduatlara oranı ağustostaki yüzde 23,04 seviyesinden eylülde yüzde 24,08'e yükseldi; artış 1,04 yüzde puan oldu. Aynı dönemde krediler mevduatlardan çok daha hızlı büyüdü. Bu tablo, toplam likidite göstergesi yükselirken fonlama maliyetlerinin yüksek olduğu ve paraya erişimin eşit dağılmadığı yönündeki şikâyetlerin neden birlikte görülebildiğini açıklamaya yardımcı oluyor.
Perbanas Başkanı ve Bank Rakyat Indonesia Genel Müdürü Hery Gunardi, zorunlu karşılık indirimlerinin kredileri artırabileceğini ve kredi-mevduat oranını iyileştirebileceğini söyledi. Bu oran, mevcut kredilerin mevduatlara kıyasla büyüklüğünü ölçüyor ve bankaların mevduat fonlarının ne kadarını krediye dönüştürdüğünü değerlendirmesine yardımcı oluyor.
İslami ve bölgesel bankalar acil kullanım alanları görüyor
Endonezya İslami Bankalar Birliği Asbisindo'nun Genel Sekreteri ve Bank Aladin Syariah Genel Müdürü Koko Tjatur Rachmadi, önceki cuma günü yaşanan borsa şokunun ardından likiditenin çok sıkışık olduğunu söyledi. İslami bankaların GWM oranındaki indirimi memnuniyetle karşılayan Koko, likiditeyi ve iş koşullarını iyileştirecek ek adımlar atılması çağrısında bulundu.
Koko, zamanlamaya da dikkat çekti. Bankaların yılın son çeyreğinde mevduat toplamak için genellikle rekabet ettiğini belirten Koko, piyasalardaki çalkantının bu baskıyı artırdığını söyledi. İslami bankalar ve İslami iş birimleri için kasım ve aralık indirimleri, fon rekabetinin yoğunlaştığı bu dönemde yürürlüğe girecek.
Bölgesel Kalkınma Bankaları Birliği Asbanda Başkanı ve Bank Jakarta Genel Müdürü Agus Haryoto Widodo, sağlanacak ek esnekliğin bölgesel kredileri destekleyebileceğini söyledi. Agus; mikro, küçük ve orta ölçekli işletmeleri, işletme sermayesini ve istihdam yaratan üretken sektörleri öncelikli alanlar olarak sıraladı.
İşletme sermayesi; stok, malzeme ve ücretler gibi günlük işletme ihtiyaçlarını karşılıyor. Bölgesel bankalar açısından fonlamada daha fazla esneklik, bu ihtiyaçların karşılanmasını kolaylaştırabilir. Agus, başarının sağlıklı finansmana erişimin genişlemesi ve işletmelerle topluluklara somut fayda sağlanmasıyla ölçülmesi gerektiğini söyledi.
Likidite teşvikleri azaltılıyor ve yeniden yönlendiriliyor
BI, GWM indiriminin yanı sıra Makroihtiyati Likidite Politikası Teşviki (KLM) üst sınırını 1 Aralık'tan itibaren yüzde 6'dan yüzde 5'e düşürecek. Bu mekanizma, uygun nitelikteki kredilere ve para piyasası faaliyetlerine bağlı olarak bankalara zorunlu karşılık kolaylığı sağlıyor.
Finansman bileşeninin üst sınırı, müşteri mevduatlarını ifade eden bankacılık terimiyle üçüncü taraf fonlarının yüzde 4'ünden yüzde 3'üne düşecek. Kapsama, istihdam yaratan sektörlere yönelik ek destek de eklenecek. Para piyasasının derinleştirilmesi bileşeninin üst sınırı yüzde 2'de kalacak. Bu teşvik, fonların bankalar arasında dolaşmasını ve finansmana ihtiyaç duyan kredi kuruluşlarına ulaşmasını özendirmeyi amaçlıyor.
Ekim ayının ilk haftası itibarıyla bankalara 458,5 trilyon rupiah tutarında KLM teşviki sağlanmıştı. Bunun 336,4 trilyon rupiahı finansman, 122,1 trilyon rupiahı ise para piyasasının derinleştirilmesi bileşeninden oluşuyordu. Bu rakamlar, yeni zorunlu karşılık indirimleri öncesinde de teşvik programının BI'ın bankacılık likiditesine verdiği desteğin önemli bir parçası olduğunu gösteriyor.
Başkan Yardımcısı Solikin M. Juhro, koşullar değiştikçe BI'ın sektör teşviklerini düzenleyebileceğini, daha önce desteklenen sektörlerde iyileşme görüldüğünde desteği başka alanlara kaydırabileceğini söyledi. Juhro, genel GWM indiriminin daha düşük finansman teşvikine ek likidite sağlayacağını belirtti.
BI ayrıca ortalama rupiah zorunlu karşılıklarının hangi bölümüne getiri ödeneceğine, yani merkez bankasının sağlayacağı getiriye, üst sınır koydu. 1 Aralık'tan itibaren getiri sağlanan bölüm, ortalama rupiah GWM'nin yüzde 5'iyle sınırlı olacak. 190 trilyon rupiah tutarındaki serbest bırakılan fonun tek tek bankalara ne ölçüde ulaşacağı, bankaların mevduat tabanlarına ve geçerli teşviklerden yararlanma durumlarına bağlı olacak.
BI fonları serbest bırakırken neden bir faizi artırdı?
BI'ın kararı, bankaların kullanabileceği fon miktarını kısa vadeli piyasalara yön veren faizlerden ayrı ele alıyor. Zorunlu karşılıkların düşmesi, bankalara fonlarını kullanmak için daha fazla alan açıyor. Mevduat imkânı faizinin yükseltilmesi ise bankaların merkez bankasında gecelik tuttukları fonlardan elde ettiği getiriyi artırarak kısa vadeli piyasa faizlerini destekliyor.
Yaklaşımı açıklayan Solikin, BI'ın aynı anda birden fazla baskıya yanıt verdiğini söyledi:
"Birden fazla sorunu ele aldığımız için bunlara farklı politikalarla yanıt vermemiz gerekiyor," dedi BI Başkan Yardımcısı Solikin M. Juhro.
Cakarta'daki Bank Danamon'un ekonomisti Irman Faiz, mevduat imkânı faizindeki artışın zorunlu karşılık indirimlerinin para piyasası faizlerini aşırı düşürmesini önlemeye yardımcı olabileceğini söyledi. Bu faizlerin korunması, rupiah cinsinden varlıkların cazibesini sürdürmeye katkıda bulunabilir.
Capital Economics'in kıdemli Asya ekonomisti Gareth Leather, BI'ın hem para birimini hem de ekonomik büyümeyi destekleyip destekleyemeyeceğini sorguladı. Endişesini şöyle dile getirdi:
"Bence aynı anda iki şeyi yapmaya çalışıyorlar (rupiahı desteklemek ve büyümeyi artırmak); bunun mümkün olup olmadığından emin değilim," dedi Leather.
Destry, mayıs ile haziran arasında toplam bir yüzde puanlık faiz artışının enflasyonu kontrol altında tutmak için yeterli olduğunu daha önce söylemişti. BI, 2026 ve 2027 için enflasyon hedefini yüzde 2,5, artı veya eksi bir yüzde puan olarak koruyor. Ekim kararı, para politikasına siyasi müdahale endişelerinin ortasında Destry'nin faiz politikası özerkliğini savunmasının ardından geldi.
Para birimini desteklemek faizlerin ötesine uzanıyor
BI verilerine göre rupiah, 20 Ekim'de ABD doları karşısında 17.985 seviyesindeydi; eylül sonuna kıyasla yüzde 0,61 değer kaybetti. 16 Ekim'deki piyasa satışlarının ardından para birimi baskı altında kalmayı sürdürdü; dolar karşısında 18.000 seviyesinin üzerine çıkarken Endonezya hisselerinde sert kayıplar görüldü.
Piyasalardaki çalkantı, MSCI'nin Endonezya hisselerinin statüsünü Gelişen Piyasa'dan Bağımsız Piyasa'ya taşıma olasılığına ilişkin uyarısının ardından yaşandı. Görüş sürecinin 30 Nisan 2027'de sona ermesi, nihai sınıflandırma kararının ise 30 Haziran 2027'ye kadar açıklanması bekleniyor.
BI, yurt dışı teslimatsız vadeli işlemler, yurt içi teslimatsız vadeli işlemler ve spot işlemler yoluyla para birimine müdahaleyi sürdürüyor. Spot işlemlerde para birimleri güncel piyasa fiyatları üzerinden el değiştiriyor. Teslimatsız vadeli işlemler ise katılımcıların, kararlaştırılan kur ile geçerli kur arasındaki farka göre sonuçlandırılan sözleşmelerle gelecekteki kur risklerini yönetmelerine olanak tanıyor.
BI, yurt içi teslimatsız vadeli işlemlerle korunma maliyetine uygulanan indirimleri de artırıyor. Altı aylık sözleşmelerde indirim yüzde 25'ten yüzde 40'a, 12 aylık sözleşmelerde ise yüzde 30'dan yüzde 45'e çıkacak. Her iki indirim de 15 yüzde puan artırılıyor.
Teşvikler, uygun nitelikteki yabancı portföy yatırımlarını, bankaların yurt dışı borçlanmasını ve doğrudan yabancı yatırımları kapsıyor. Destry, haziranda yürürlüğe giren korunma teşviklerinin 20 Ekim'e kadar 9,9 milyar dolarlık sermaye girişini çektiğini söyledi. Daha düşük korunma maliyeti, yatırımı kur hareketlerine karşı korumanın bedelini azaltarak kur kayıplarından endişe duyan yatırımcılar için rupiah cinsinden varlıkları daha cazip hâle getiriyor.
Diğer güvenlik önlemleri yürürlükte
BI, zorunlu karşılıkları gevşetirken bazı bankacılık güvenlik önlemlerini değiştirmedi. Makroihtiyati Aracılık Oranı yüzde 84 ile yüzde 94 arasında kalırken bankaların yurt dışı fonlama oranı, banka sermayesinin yüzde 40'ı üst sınırını koruyor. Döngüsel sermaye tamponu yüzde 0'da tutuluyor.
Makroihtiyati Likidite Tamponu yüzde 4, repo esnekliği ise yüzde 4 seviyesinde kalıyor. İslami bankalar için karşılık gelen oranlar sırasıyla yüzde 2,5 ve yüzde 2,5 olarak korunuyor. Repo esnekliği, likidite tamponu olarak tutulan uygun menkul kıymetlerin geri alım işlemleri yoluyla geçici fon sağlamak için kullanılmasına olanak tanıyor.
Ağustos bankacılık verilerinde sermaye yeterlilik oranı yüzde 24,10 olarak kaydedildi. Sermaye, zararlara karşı finansal tampon görevi görüyor. Brüt takipteki kredi oranı yüzde 2,11, net oran ise yüzde 0,84 düzeyindeydi. Bu göstergeler, BI'ın daha fazla kredi verilmesini desteklemeye çalıştığı dönemde bankacılık sisteminin durumuna ilişkin başka ölçütler sunuyor.
BI, Kapsayıcı Makroihtiyati Finansman Oranı politikasının uygulanmasını da güçlendireceğini açıkladı. Bu önlemler bir arada, sermaye, likidite ve bankaların fonlama yapısına ilişkin gereklilikleri korurken finansmanı artırmayı amaçlıyor.
Konut, taşıt ve ödemeler de gündemde
BI, 2027 boyunca taşınmaz finansmanının teminat değerinin yüzde 100'üne kadar çıkmasına ve yeni motorlu taşıtlar için asgari peşinatın yüzde 0 olmasına izin veren kuralları uzattı. Her iki önlemin de 31 Aralık 2026'da sona ermesi planlanıyordu; artık 1 Ocak ile 31 Aralık 2027 arasında yürürlükte kalacaklar.
Taşınmazlara ilişkin önlem; müstakil evleri, apartman dairelerini, dükkân-evleri ve işyeri-binalarını kapsıyor. Uygunluk, sorunlu krediler veya finansmanla ilgili koşullar da dâhil olmak üzere bankaların belirli ölçütleri karşılamasına bağlı. Bireysel borçluya sunulacak finansmanın miktarını bankanın kredi değerlendirmesi belirleyecek.
Haneler açısından daha düşük peşinat, satın alma sırasında gereken nakdi azaltırken finanse edilen tutarın artması geri ödenecek borcu büyütüyor. Bu uzatma, BI'ın işletmeler ve istihdam için daha fazla kredi sağlamaya çalıştığı dönemde uygun koşulları karşılayan kredi kuruluşlarına bu tür finansman sunma olanağı veriyor.
BI ayrıca 2026'nın dördüncü çeyreğinde Hong Kong ve Timor-Leste ile sınır ötesi QRIS ödemelerine yönelik denemeler yapmayı planlıyor. QRIS, Endonezya'nın QR kodlu ödemeler için kullandığı standart. Denemeler; para birimi yönetimi, banka fonlaması ve ekonomik faaliyetlere desteği bir araya getiren daha geniş paketin ödeme bileşenini oluşturuyor.
Öne Çıkan Noktalar
- Geleneksel bankaların zorunlu karşılık oranı, 1 Kasım ve 1 Aralık 2026'da iki aşamada yüzde 9'dan yüzde 7'ye düşecek.
- İslami bankalar ve İslami iş birimleri için de eşdeğer indirim uygulanacak; oran yüzde 7,5'ten yüzde 5,5'e inecek.
- Başkan Destry Damayanti, indirimlerin bankacılık likiditesine yaklaşık 190 trilyon rupiah ekleyeceğini tahmin ediyor.
- Azami KLM teşviki 1 Aralık'ta yüzde 6'dan yüzde 5'e düşecek; finansman desteğinin üst sınırı yüzde 3, para piyasası teşviklerinin üst sınırı yüzde 2 olacak.
- BI, gösterge faizini yüzde 5,75'te tuttu ve gecelik mevduat imkânı faizini yüzde 5'e yükseltti.
- Eylülde krediler yüzde 13,26 artarken mevduatların yüzde 8,22 büyümesi, fonların bulunabilirliğini ve maliyetini gündemde tutuyor.
- Kur riskinden korunma teşvikleri ile uygun taşınmaz ve taşıt finansmanı kurallarının uzatılması, zorunlu karşılık indirimlerine eşlik ediyor.