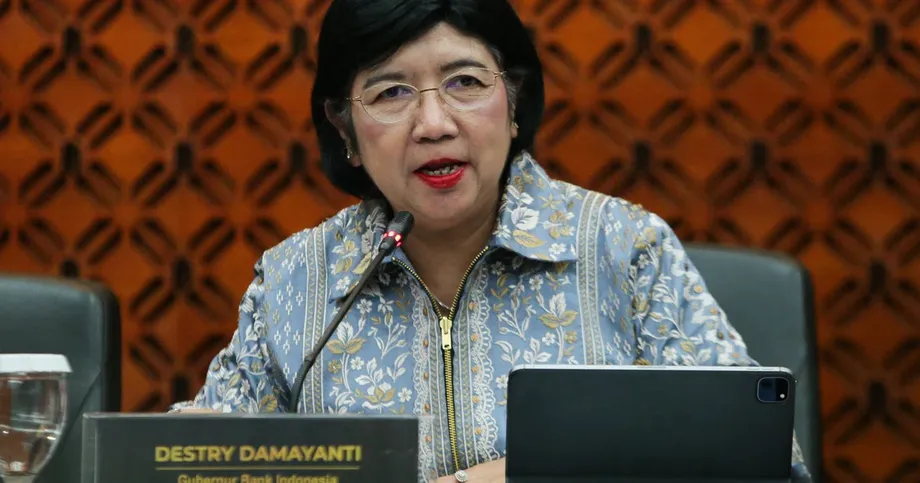
Damayanti, koordinasyon ile müdahale arasına çizgi çekti
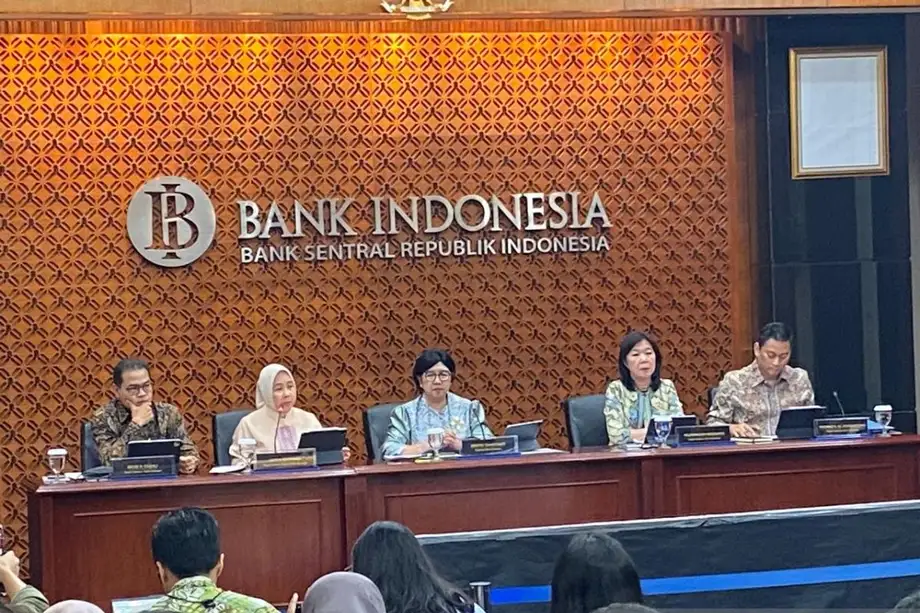
Bank Indonesia Başkanı Destry Damayanti, Cumhurbaşkanı Prabowo Subianto hükümetiyle daha yakın çalışmasına rağmen faiz oranlarına yalnızca merkez bankasının karar verdiğini söylüyor. 12 Ekim 2026'da yaptığı bu açıklama; mayıs ve haziran aylarında toplam 100 baz puanlık faiz artışının, eylülde politika faizinin %5,75'te tutulmasının ve rupiah ile para politikasına siyasi müdahale konusundaki yatırımcı kaygılarının ardından geldi.
İçindekiler
- Damayanti, koordinasyon ile müdahale arasına çizgi çekti
- Hükümet de faiz kararlarına müdahale etmediğini söylüyor
- Yönetim değişikliği, aylar süren kur baskısının ardından geldi
- Hukuki tartışma, başkanın verdiği sözün ötesine uzanıyor
- Atamalar ve denetim yatırımcıları neden kaygılandırıyor?
- Faizler yükseldi, ardından banka rupiahı desteklemek için başka bir yol aradı
- Mali baskılar sınırı korumayı zorlaştırıyor
- Rezervler destek sağlıyor, ancak yükümlülükler de hesaba katılmalı
- Yerel para birimleriyle ödeme hızla yaygınlaşıyor
- Öne Çıkanlar
Hükümet temsilcileri, merkez bankasının aylık para politikası değerlendirmesinin bir bölümüne davet edildi. Damayanti ayrıca Prabowo ile yapılan toplantılara katılıyor. Bu düzenlemelerin hiçbirinin hükümete faiz belirleme konusunda söz hakkı vermediğini söylüyor.
Bankanın en üst düzey ikinci yetkilisi olarak görev yaptıktan sonra başkanlığa gelen Damayanti, hükümetle yapılan görüşmeler ile Bank Indonesia'nın kararları arasındaki sınırı şöyle tarif etti:
Bir politika kararı almak üzereyken - faizleri artırmak ya da düşürmek veya başka teşvikler uygulamak konusunda - bu kararı alma konusunda tam yetkiye sahibiz.
Bu ayrım önemli; çünkü tartışma politika faizinin ötesine uzanıyor. Bankanın yetki alanındaki değişiklikler, devlet tahvili işlemleri ve kamu fonlarının ticari bankalara aktarılması, para politikasını hükümetin büyüme gündemine yaklaştırdı.
Damayanti'ye göre işbirliği, bankanın karar alma yetkisini devretmeden maliye ve para politikası yapıcılarının aynı yönde hareket etmesine yardımcı oluyor. Yatırımcılar bu güvenceyi, gelişmekte olan Asya'nın en kötü performans gösteren para birimi olarak tanımlanan rupiah, kamu maliyesine ilişkin kaygılar, ihracat politikası değişiklikleri ve borsadaki şeffaflıkla ilgili endişeler ışığında değerlendiriyor.
Hükümet de faiz kararlarına müdahale etmediğini söylüyor
Maliye Bakanı Suahasil Nazara da 2 Ekim'de yayımlanan bir televizyon röportajında benzer bir güvence verdi. Bank Indonesia'ya faiz oranları konusunda ne yapacağını söylemeyeceğini belirten Nazara, hükümet ile merkez bankasının ayrı yetkilere sahip olduğunu söyledi. İlişkilerini, hükümetin para politikası kararlarına yön vermesinden ziyade işbirliği ve koordinasyon olarak tanımladı.
Bu ayrım uygulamada önem taşıyor. Maliye politikası kamu harcamalarını, vergilendirmeyi ve borçlanmayı kapsıyor. Para politikası ise merkez bankasının politika faizini belirlemesini ve parasal koşulları yönetmesini içeriyor. Bir alandaki kararlar diğerini etkilediğinden, yetkiler ayrı kalsa da iletişim gerekiyor.
Damayanti, hükümetle yapılan düzenli görüşmelerde rupiah ve döviz cinsinden tahvil ihracının, kamu nakit rezervlerinin yönetiminin ve kredi talebini canlandırma yollarının ele alındığını söyledi. Bu konular, hükümetin politika faizini belirlemesini gerektirmeden likiditeyi, borçlanma maliyetlerini ve Endonezya varlıklarına olan talebi etkileyebilir.
Başkan, cumhurbaşkanıyla yapılan görüşmeleri bankanın devlet içindeki konumuyla neden bağdaştırdığını da şöyle açıkladı:
Endonezya'da cumhurbaşkanı hem hükümetin başı hem de devletin başıdır. BI, Endonezya devletinin bünyesinde yer alıyor; dolayısıyla cumhurbaşkanı gelişmeler hakkında bilgi almak isterse bunun normal olduğunu düşünüyorum.
Bu güvenceler merkez bankasının bağımsızlığına ilişkin tüm kaygıları gidermiyor. Politika faizi üzerindeki kontrol bir konu; merkez bankasının diğer faaliyetlerinin giderek hükümetin finansman hedeflerine hizmet edip etmediği ise başka bir konu.
Yönetim değişikliği, aylar süren kur baskısının ardından geldi
Damayanti'nin atanması, Perry Warjiyo'nun temmuz sonunda görevden ayrılmasının ardından geldi. Anlatımların çoğu bu ayrılığı sürpriz bir istifa olarak nitelendirirken, bir yorum yazısı Prabowo tarafından görevden alındığını belirtiyor. Bu anlatımlar, Damayanti'nin en üst düzey yardımcısı olarak görev yaptıktan sonra onun yerini aldığı konusunda hemfikir olsa da ayrılığın koşulları konusunda farklılaşıyor.
Geçiş sürecine ilişkin anlatımlar da farklı: Çoğu kaynak görevi devralmasını eylül ayına tarihlerken, bir özet bunu temmuzdaki ayrılığın izleyen ayında gerçekleşmiş olarak aktarıyor. Akademik bir yorum yazısı, göreve başlama tarihini 2 Eylül olarak veriyor ve görev süresini 2026-2031 olarak belirtiyor.
Olayların sıralaması, yönetim değişikliğinin daha uzun süreli baskı dönemindeki yerini gösteriyor:
- 2026 ocak ortası: Thomas Djiwandono'nun başkan yardımcılığına aday gösterilmesiyle aynı dönemde rupiah kısa süreliğine ABD doları karşısında 16.985'e ulaştı.
- Mayıs ve haziran: Rupiah daha da değer kaybederken Bank Indonesia politika faizini toplam 100 baz puan artırdı.
- Temmuz sonu: Warjiyo görevden ayrıldı. Akademik yorum yazısı istifa tarihini 26 Temmuz olarak veriyor.
- 2 Eylül: Söz konusu yorum yazısına göre Damayanti göreve başladı.
- 22 ve 23 Eylül: Bank Indonesia politika faizini %5,75'te tuttu.
- 2 ve 12 Ekim: Sırasıyla Suahasil ve Damayanti, hükümetin faiz kararlarını kontrol ettiği iddiasını reddetti.
Eylüldeki göreve başlama, piyasalara bir miktar rahatlama sağladı. Akademik değerlendirmeye göre rupiah o gün dolar karşısında 17.763 seviyesindeydi ve 26 Temmuz'dan bu yana %1,4 değer kazanmıştı. Jakarta Bileşik Endeksi ise aynı dönemde %6,6 artışla 6.595'e yükselmişti. Bu kazanımlar, geçiş sürecinde piyasa tepkisinin iyileştiğini gösteriyor; ancak kurdaki genel zayıflığın tersine döndüğü anlamına gelmiyor. Ayrı bir kaynak, rupiahın yıl içinde dolar karşısında %6'dan fazla gerilediğini belirtmişti.
Hukuki tartışma, başkanın verdiği sözün ötesine uzanıyor
Endonezya merkez bankasının bağımsızlığı, 1997 ve 1998 Asya mali krizinin ardından hayata geçirilen reformlara dayanıyor. Jakarta'daki Stratejik ve Uluslararası Çalışmalar Merkezi'nde araştırmacı olan Deni Friawan, 10 Nisan tarihli BI'nin bağımsızlığına ilişkin analizinde, 1999 tarihli Bank Indonesia Kanunu ile bu kanunda 2004'te yapılan değişikliğin para politikasını siyasi baskılardan koruduğunu ve bankaya rupiahın istikrarını sağlama görevi verdiğini açıklıyor.
Friawan, sonraki dönemin enflasyon verilerini tarihsel bağlamına oturtuyor: Enflasyon 2016'dan itibaren ortalama %3 ila %4 düzeyindeydi; mali kriz sırasında ise yaklaşık %58'e ulaşmıştı. Bu rakamlar birbirinden çok farklı dönemleri kapsıyor; ancak kriz ve kurumsal reformların ardından sağlanan istikrarın boyutunu gösteriyor.
2023 tarihli Finans Sektörünün Geliştirilmesi ve Güçlendirilmesi Kanunu, sürdürülebilir büyümeyi desteklemek amacıyla Bank Indonesia'nın sorumluluklarını ödeme sistemleri ve finansal sistem istikrarını da kapsayacak şekilde genişletti. Friawan'a göre kanun bağımsızlığı biçimsel olarak korurken bankanın rolünü politika değişikliklerine karşı daha hassas hale getiriyor.
Ekonomist Suryaputra Wijaksana ile ISEAS araştırmacısı Maria Monica Wihardja'nın daha sonra yayımladığı BI'nin yetki alanına ilişkin analiz, 4/2023 sayılı Kanun'u ve Haziran 2026'da yapılan değişikliği inceliyor. Yazarlar, kanundaki istisnalar ile siyasi denetimin bağımsızlığı sınırladığını ve bankayı hem para politikasının yönetimine hem de hükümetin finansmanına yaklaştırdığını savunuyor.
Bunlar mahkeme kararları değil, akademik değerlendirmeler. Damayanti'nin ele aldığı daha dar sorunun ötesinde, hukuki ve operasyonel kaygılara işaret ediyorlar: Faizleri artırma ya da düşürme konusunda son karar yetkisi kimde?
Atamalar ve denetim yatırımcıları neden kaygılandırıyor?
Prabowo'nun yeğeni Thomas Djiwandono'yu Bank Indonesia başkan yardımcılığına ataması, bu kaygıları daha da belirginleştirdi. Friawan, adaylığın ocak ortasında piyasalarda hızlı bir tepkiye yol açtığını kaydederken küresel faizlerin, mali koşulların ve yönetişime ilişkin genel algının da bu tepkiyi şekillendirdiğini vurguluyor.
Dolayısıyla rupiahın değer kaybı tek bir atamaya bağlanamaz. Kurun sonraki zayıflığı için de aynı ihtiyat geçerli: Mali sağlığa, ihracat kurallarına ve borsa şeffaflığına ilişkin kaygılar, para politikasının bağımsızlığıyla ilgili sorularla birlikte değerlendirilmeli.
Wijaksana ve Wihardja, Ocak 2022-Haziran 2026 dönemindeki aylık verileri inceleyerek Kasım 2024 civarında politika faizinin davranışında bir kırılma saptadı. Faiz ile enflasyon ya da döviz kuru arasındaki ilişkiden ziyade, ABD faizleri ve banka kredilerindeki büyümeyle olan ilişkisinde değişiklikler gözlemlediklerini bildirdiler.
Yazarlar, bulgularını ihtiyatla değerlendirilmesi gereken sonuçlar olarak nitelendiriyor. İstatistiksel ilişkilerdeki bir değişiklik, tek başına hükümetin belirli bir faiz kararına yön verdiğini kanıtlamaz. Kaygıları, devlet projeleri ve maliye politikası tarafından giderek daha fazla yönlendirilen kredilerin geleneksel para politikası araçlarının etkisini zayıflatabilmesi.
Yazarlar fiyat istikrarı ile rupiah istikrarının öncelikli hedefler haline getirilmesini, parlamentonun bağlayıcı değerlendirme ve görevden alma yetkilerinin kaldırılmasını ve devlet tahvillerinin ihraç aşamasında alımının, çıkış stratejisi bulunan ve açıkça tanımlanmış krizlerle sınırlandırılmasını öneriyor. Bunlar açıklanmış reformlar ya da takvimi belirlenmiş bekleyen kararlar değil, öneriler.
Faizler yükseldi, ardından banka rupiahı desteklemek için başka bir yol aradı
Mayıs ve haziran aylarındaki 100 baz puanlık artış, bir yüzde puana karşılık geliyor. Bu artış, politika faizini ocak ayındaki faiz sabit tutma döneminde kaydedilen %4,75'ten eylül toplantısında korunan %5,75'e çıkardı. Eylül, faizin üst üste üçüncü toplantıda aynı düzeyde tutulduğu ay oldu.
Ocak ayındaki karar, bankanın daha fazla gevşemeye gitmek yerine kur istikrarına öncelik verdiğini zaten göstermişti. Haziran ayına gelindiğinde rupiah yeni bir tarihî düşük seviyeye gerileyince faizlerde daha güçlü bir artışa gidildi. Burada haziran ayına ait bir döviz kuru seviyesi verilmediğinden, bu değer ocaktaki dolar başına 16.985 seviyesiyle tam olarak karşılaştırılamıyor.
Artışların ardından Bank Indonesia, indirimli döviz riskinden korunma araçları sundu. Riskten korunma, yatırımcıların kur hareketinin bir yatırımdan elde edilen getiriyi silmesi riskini azaltmasını sağlıyor. Damayanti, indirim sayesinde başka bir faiz artışına gerek kalmadan rupiah varlıklara yatırım yapan yabancı yatırımcıların getirisinin 40 baz puan, yani 0,4 yüzde puan artabileceğini söyledi.
Bu, politika faizini artırmaktan farklı bir müdahale. Ekonomi genelinde borçlanma maliyetlerini yükseltmek yerine, bu araçları kullanan yatırımcıların kur riskini yönetme maliyetini düşürüyor.
Damayanti, gelecekteki faiz kararlarının ekonomik verilere bağlı olacağını ve bankanın gerektiğinde harekete geçmeye hazır bulunduğunu söyledi. Yeni bir faiz artışı ya da indirimi açıklamadı. Bildirilen enflasyon hedefi %1,5 ila %3,5 arasında. Eylül kararı ise rupiah istikrarını desteklemeyi, enflasyonu hedef aralıkta tutmayı ve ekonomik büyümeyi sürdürmeyi amaçlayan bir adım olarak tanımlandı.
Mali baskılar sınırı korumayı zorlaştırıyor
Hükümetin hedefi, 2029'a kadar ekonomik büyümeyi %8'e çıkarmak. Friawan'ın analizi, bu hedefi finanse etmek için hareket alanının sınırlı olduğunu belirtiyor: Kamu borcu gayrisafi yurt içi hasılanın yaklaşık %40'ı düzeyinde, bütçe açığı GSYH'nin %3'ü olan yasal üst sınıra yaklaşıyor ve vergi gelirleri GSYH'nin yaklaşık %10'una karşılık geliyor.
Söz konusu analize göre borç servisi maliyetleri 2025'te kamu gelirlerinin %45'ini aştı. Borcun ekonomiye oranı ile borç servisi maliyetlerinin gelirlere oranı farklı ölçütlerdir. Kamu gelirleri düşük olduğunda, borç oranı makul düzeyde olsa bile bütçe üzerindeki yük ağır olabilir.
Wijaksana ve Wihardja, mali öncelikler ile bankacılık sistemini birbirine bağlayan başka bir kanala da dikkat çekiyor. Maliye Bakanlığının talimatları doğrultusunda, Bank Indonesia'nın Eylül 2025'ten itibaren merkez bankası hesaplarında biriken toplam 300 trilyon rupiahı, yani yaklaşık 17 milyar doları bulan kamu bütçe fazlasını devletin ticari bankalarına aktardığını belirtiyorlar.
Bu rakam, 2025'teki büyüme politikası tartışması sırasında aktarılan yaklaşık 200 trilyon rupiahın üzerinde. Sonraki analiz, eylülden itibaren biriken toplam tutarı veriyor; önceki haber ise fonların o aşamadaki aktarımını anlatıyordu. Daha ayrıntılı bir döküm olmadan bu fark, tutarsız biçimde ölçülmüş aynı işlem olarak değerlendirilmemeli.
Akademik yazarlar, devlet şirketlerine kullandırılan kredilerin özel sektöre verilen kredilerden iki kattan fazla hızlı büyüdüğünü söylüyor. Bu tür kredi yönlendirmelerinin, daha uzun vadeli devlet tahvili alımlarıyla birlikte kamu programlarını destekleyebileceğini; ancak para politikası ile mali finansman arasındaki ayrımı zayıflatabileceğini savunuyorlar.
Risk, ek likiditenin diğer para politikası işlemleriyle kısmen dengelenip dengelenmediğine de bağlı. Sterilizasyon adı verilen bu süreç, para enjeksiyonunu dengelemek için başka bir yerdeki parayı sistemden çeker. Dengeleyici bir işlem yapılmazsa daha fazla likidite, manşet faiz yüksek kalırken bile enflasyonu kontrol etmeyi zorlaştırabilir.
Rezervler destek sağlıyor, ancak yükümlülükler de hesaba katılmalı
Endonezya'nın döviz rezervleri eylül sonunda 146,3 milyar dolardı. Damayanti, ticari bankaların Bank Indonesia'da tuttuğu ABD doları cinsinden mevduatlar da dahil olmak üzere bu miktarın rupiahı istikrara kavuşturmak için yeterli olduğunu söyledi.
Bazı piyasa tahminleri, vadeli yükümlülükleri yaklaşık 30 milyar dolar olarak gösteriyor. Vadeli yükümlülükler, daha sonra sonuçlandırılacak işlemlerle ilgili borçları ifade ediyor. Bunlar, yayımlanan rezerv toplamından hemen yapılacak bir çekimle aynı şey değil; ancak gelecekteki döviz yükümlülüklerini değerlendirirken önem taşıyor.
Tahmin edilen 30 milyar dolar, 146,3 milyar dolarlık rezerv stokunun yaklaşık %20,5'ine karşılık geliyor. Bu karşılaştırma, tahminin boyutunu gösteriyor; serbestçe kullanılabilir rezervlere ilişkin doğrulanmış bir hesaplama sunmuyor. Bir rakamı diğerinden çıkarmak, bankanın müdahale için kullanabileceği net kapasiteyi tek başına ortaya koymaz.
Damayanti, bankaların çoğunun bir yıla kadar vadeli araçlara fon yatırdığını ve bu yatırımların yenileneceğini söyledi. Bankaların merkez bankasında tutmaya devam ettiği fonlardan söz ederken şöyle konuştu:
Genellikle 'demir stok' denen bir tutarları vardır; bu, her zaman burada bulunacağı garanti edilen bir pozisyondur.
Bu, söz konusu fonların devamlılığına ilişkin başkanın değerlendirmesi. Yayımlanmış bir vade takvimi ya da tahmin edilen vadeli yükümlülüklerin ayrıntılı mutabakat dökümü değil. Damayanti ayrıca ihracatın güçlenmesinin rezervleri daha iyi destekleyeceğini söyledi.
Yerel para birimleriyle ödeme hızla yaygınlaşıyor
Bank Indonesia, ticaret ve yatırım işlemlerinde ABD dolarına bağımlılığı azaltmaya da çalışıyor. Damayanti, yerel para birimleriyle yapılan işlemlerin ağustos ayına kadar 49,42 milyar dolara ulaştığını, önceki yılın tamamında ise 25,74 milyar dolar olarak gerçekleştiğini söyledi.
İlk sekiz aydaki tutar, önceki yılın tamamını 23,68 milyar dolar, yani yaklaşık %92 aştı. Raporlama dönemleri farklı olduğundan bu, önceki yılın aynı sekiz ayıyla yapılan bir karşılaştırma değil. Yine de işlemlerin önceki yıllık toplamın yaklaşık 1,92 katına ulaştığını gösteriyor.
Damayanti, mevcut toplamın yaklaşık dörtte üçünün Çin yuanı cinsinden olduğunu söyledi. Bu yaklaşık oran, 49,42 milyar dolara uygulandığında yuan işlemlerinin yaklaşık 37,1 milyar dolara karşılık geldiğini gösteriyor. Bu yoğunlaşma, dolar dışındaki para birimlerine geçişin ortaklar arasında eşit dağılmaktan ziyade büyük ölçüde tek bir alternatif para birimiyle ilişkili olduğu anlamına geliyor.
Banka; Çin, Japonya, Güney Kore ve Singapur'la yerel para birimiyle ödeme düzenlemeleri yaptı. Hindistan'la bir düzenleme hazırlık aşamasında, ancak tamamlanma tarihi açıklanmadı. Yerel para birimiyle ödeme, uygun işlemlerde dolar edinme ihtiyacını azaltabilir; Endonezya'nın dolar cinsinden borçlanmaya, uluslararası sermaye akışlarına ya da kur baskısına maruz kalmasını ortadan kaldırmaz.
Damayanti'nin önündeki ilk sınav, bankanın faiz, likidite ve tahvil işlemlerinde attığı adımların özerkliğe ilişkin güvencesiyle örtüşüp örtüşmediği. Bir sonraki politika toplantısının tarihi, yeni bir faiz kararı, hukuki reform takvimi ya da rezerv yükümlülüklerine ilişkin ayrıntılı bir döküm belirtilmedi. Kesinleşmiş gelişmeler; eylülde faizin sabit tutulması, başkanın ekim ayında verdiği güvence ve rupiahı desteklemek için faiz dışındaki araçların kullanılmaya devam edilmesi.
Öne Çıkanlar
- Destry Damayanti, hükümetle daha yakın koordinasyona rağmen faizler konusunda tam yetkinin Bank Indonesia'da olduğunu söylüyor.
- Politika faizi, mayıs ve haziran aylarında toplam bir yüzde puanlık artışın ardından eylülde %5,75 düzeyindeydi.
- Akademik analizler, genişleyen yetki alanının, siyasi denetimin ve hükümetin finansman işlemlerinin bağımsızlığı nasıl etkilediğini sorguluyor.
- Eylül ayında rezervler 146,3 milyar dolardı; bazı piyasa tahminleri vadeli yükümlülükleri yaklaşık 30 milyar dolar olarak gösteriyor.
- Yerel para birimleriyle işlemler ağustos ayına kadar 49,42 milyar dolara ulaştı; bu, önceki yılın toplamını yaklaşık %92 aşıyor.
- Gelecekteki faiz kararları verilere bağlı. Yeni bir faiz adımı ya da Hindistan'la planlanan yerel para birimiyle ödeme düzenlemesinin tarihi açıklanmadı.