Milyonlarca faal olmayan mükellef için dar kapsamlı bir rahatlama planı
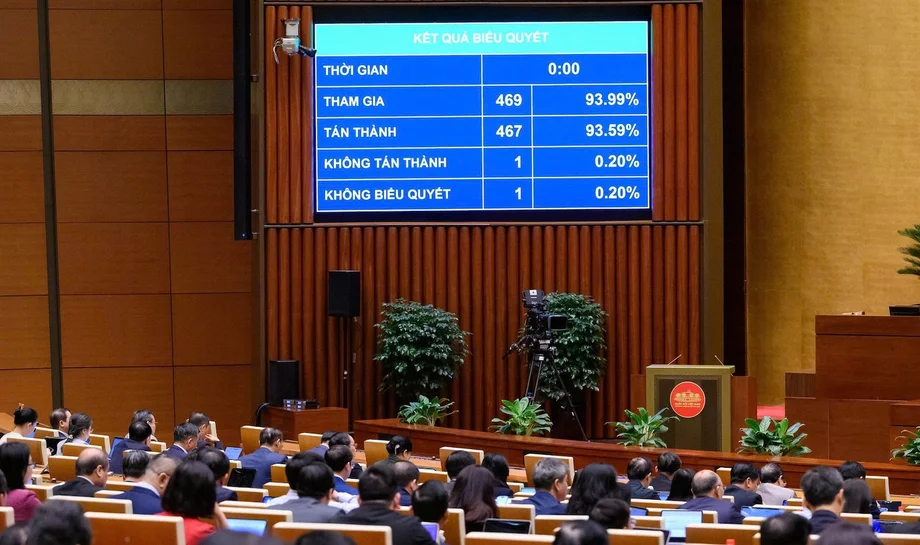
Vietnam Ulusal Meclisi, 20 Kasım'da 467'ye karşı 2 oyla önerilen bir borç affı tedbirinin ikinci oturumun gündemine alınmasını kabul etti. Plan, faaliyetlerini durdurmuş veya kayıtlı adresi doğrulanamayan mükelleflerin ödenmemiş işletme ruhsat harçlarını ve bunlara bağlı gecikme bedellerini kapsayacak.
İçindekiler
- Milyonlarca faal olmayan mükellef için dar kapsamlı bir rahatlama planı
- Hükümet bu tedbirin neden gerekli olduğunu söylüyor?
- Kimler yararlanabilir ve hangi borçlar silinebilir?
- Son tarih ve erken ödeme için önerilen teşvik
- Görüşülen borcun büyüklüğü ne kadar?
- Milletvekilleri kötüye kullanımı önleyecek denetim mekanizmaları istiyor
- Vergi ve seyahat kısıtlaması sistemleri de inceleniyor
- Ulusal Meclis gündemindeki diğer değişiklikler
- İzlenecek önemli tarihler
- Bilinmesi gerekenler
Taslak, iki vergi kaydı kategorisini hedefliyor: Vergi kimlik numarasını kapatma sürecini tamamlamadan faaliyetlerini durduran mükellefleri kapsayan 03 statüsü ve kayıtlı adreslerinde bulunamayan mükellefleri kapsayan 06 statüsü. Maliye Bakanı Ngo Van Tuan, 23 Ekim 2026 itibarıyla bu kategorilerde 2.518.440 mükellef bulunduğunu söyledi.
Ulusal Meclisin, Hükümetin teklifini ve Ekonomi ve Maliye Komitesinin incelemesini 20 Kasım öğleden sonra dinlemesi, ardından 21 Kasım'da karar tasarısını oylaması bekleniyordu. Gündem değişikliği kabul edildi; ancak 20 Kasım itibarıyla borç affı politikası henüz onaylanmamıştı.
Bazen işletme ruhsat vergisi olarak da adlandırılan işletme ruhsat harçları, işletmelerden alınan belirli bir ücrettir. Önerilen tedbir, vergi borçlarının genel olarak silinmesini öngörmüyor: Dolandırıcılık ve diğer ihlallerle bağlantılı borçlar kapsam dışında bırakılırken, uygun mükelleflerin geçmiş dönem harç yükümlülüklerine ve bunlara bağlı gecikme bedellerine odaklanıyor.
Hükümet bu tedbirin neden gerekli olduğunu söylüyor?
Faaliyette olmayan birçok işletme, vergi kayıtlarını kapatmak için gereken evrak işlerini tamamlamadı. Birikmiş yıllara ait bedeller, işletmenin yükümlülüklerini karşılayacak defterleri veya varlıkları kalmamış olsa bile eski sahiplerin bu süreci tamamlamasını zorlaştırabiliyor. Vergi makamlarının ise hangi kayıtların hâlâ faal işletmelere ait olduğunu, hangilerinin kapatılması gerektiğini belirlemesi gerekiyor.
Hükümete göre mevcut vergi borcu kuralları, 03 ve 06 statülerindeki mükelleflerle ilgili tüm durumları kapsamıyor. Taslak, uygun mükelleflerin eski harç borçları ve giderek artan gecikme bedelleri nedeniyle engellenmeden kayıtlarını yeniden etkinleştirmelerine veya resmen kapatmalarına olanak sağlamayı amaçlıyor. Maliye Bakanlığının teklife ilişkin açıklamasına göre, vergi makamları 2026'nın başından bu yana 777 binden fazla vergi kimlik numarasını işleme aldı.
Vietnam, 1 Ocak 2026'dan itibaren işletme ruhsat harcı tahsilatını durdurdu ancak önceki yıllara ait yükümlülüklerin çözüme kavuşturulması gerekiyor. Hükümet, faal olmayan mükellef kayıtlarının temizlenmesini, bir tüzel kişinin faal olup olmadığına ilişkin güvenilir bilginin önem taşıdığı uluslararası bilgi alışverişiyle de ilişkilendirdi. Ekonomi ve Maliye Komitesi, Vergi Amaçlı Şeffaflık ve Bilgi Değişimi Küresel Forumu'nun vergi borçlarının silinmesini bizzat tavsiye etmediği uyarısında bulundu. Komite, Vietnam'ın faal olmayan tüzel kişiler ve mükellef kayıtlarına ilişkin uygulamalarının bu çalışmaların merkezinde yer aldığını söyledi.
Kimler yararlanabilir ve hangi borçlar silinebilir?
Milletvekillerine sunulan taslağa göre tedbir, ilgili son tarih itibarıyla 03 veya 06 statüsünde sınıflandırılan mükelleflere uygulanacak. Önerilen borç silme işlemi, kanunlarda daha önce işletme ruhsat vergisi olarak tanımlanan eski yükümlülükler de dâhil olmak üzere, 31 Aralık 2025'e kadar doğan işletme ruhsat harcı borçlarını ve bunlara bağlı gecikme bedellerini kapsıyor. Taslak ayrıca 21 Kasım 2026 itibarıyla ödenmemiş olan gecikme bedellerini de ele alıyor.
Önceki dönemlere ait işletme ruhsat harçlarını beyan etmemiş mükelleflerin, uygun dönemler için bu harçları beyan etmeleri veya ödemeleri gerekmeyecek; gecikme bedeli de uygulanmayacak. Vergi makamı, her mükellefin ayrı bir silme talebi sunmasını istemek yerine, uygun borçları belirlemek ve işleme almak için kendi kayıtlarını kullanacak. Sonuçlar kamuoyuna açıklanacak, mümkün olduğu durumlarda bildirimler elektronik vergi işlemleri hesapları üzerinden gönderilecek.
Bazı borçlar kapsam dışında tutulacak. Taslak, vergi kaçakçılığı, vergi dolandırıcılığı veya yasa dışı fatura ya da belge kullanımı nedeniyle doğan ödenmemiş anapara borçlarına bağlı gecikme bedellerini kapsam dışında bırakıyor. Denetim, soruşturma, kovuşturma veya yargılama sürecindeki konularla bağlantılı durumlar ile faaliyetine devam eden veya faaliyetlerini yalnızca geçici olarak durduran işletmelerin belirli şubeleri ve temsilcilikleri de kapsam dışında tutuluyor. 03 veya 06 statüsünde kayıtlıyken iş yapmaya devam eden ya da vergi yükümlülüğü doğuran mükellefler de hedeflenen grubun dışında kalacak.
Uygun gecikme bedelleri için taslak, anapara borcunun ödenmesine ve vergi kimlik numarasının yeniden etkinleştirilmesi veya kapatılması için geçerli evrakların sunulmasına bağlı bir süreç öngörüyor. 30 Haziran 2028'e kadar alınan başvurular, anapara ödenmişse karar uyarınca işleme alınmaya devam edebilecek. Uygunluk denetiminden ve daha sonra bir mükellefin şartları karşılamadığının anlaşılması hâlinde silme işleminin düzeltilmesinden vergi makamı sorumlu olacak.
Son tarih ve erken ödeme için önerilen teşvik
Hükümetin taslağı, onaylanması hâlinde 21 Kasım 2026'da yürürlüğe girecek ve 30 Haziran 2028'e kadar geçerli olacak. Tedbir, mükelleflere anapara borçlarını kapatmaları ve vergi kayıtlarını yeniden etkinleştirmek veya sonlandırmak için gerekli adımları tamamlamaları için zaman tanıyacak.
Taslağı inceleyen komite, dönemin sonuna yakın bir tarihte bile anapara borcunun ödenmesi hâlinde uygun tüm gecikme bedellerinin silinmesinin, mükelleflere erken ödeme için çok az gerekçe sunabileceği endişesini dile getirdi. Komite, milletvekillerinden kademeli bir takvimi değerlendirmelerini istedi: 20 Kasım 2027'ye kadar anapara borcunu ödeyenlerin gecikme bedellerinin silinmesi, 21 Kasım 2027 ile 30 Haziran 2028 arasında ödeme yapanların ise gecikme bedellerinin yüzde 50'sinin silinmesi. Komite ayrıca mükellefin yeniden faaliyete geçmesi veya yeni bir işletme kurması hâlinde silinen tutarların geri ödenmesinin zorunlu tutulmasını önerdi.
Hükümetin önerdiği şartlarla komitenin önerdiği değişiklikler aynı değil. Karar tasarısının hangi kurallarının, varsa, bağlayıcı hâle geleceğini Ulusal Meclisin oylaması belirleyecek. Komite ayrıca mükelleflerin düzenli aralıklarla yeni borç silme turları beklememesi için tedbirin açıkça tek seferlik olarak sınırlandırılmasını istedi.
Görüşülen borcun büyüklüğü ne kadar?
Milletvekillerine sunulan rakamlar, sorunun farklı boyutlarını ortaya koyuyor. Maliye Bakanlığı, önerilen silme kapsamındaki kayıtlı işletme ruhsat harcı anapara borcunu yaklaşık 1,25 trilyon dong, buna bağlı gecikme bedellerini ise yaklaşık 438 milyar dong olarak hesapladı. Bakanlık ayrıca, faaliyet dışı kaldıkları dönemler için harç yükümlülüğü bulunan ancak bu yükümlülükler vergi sistemine kaydedilmemiş yaklaşık iki milyon mükellef olduğunu tahmin etti. Bu durumların tamamı gündeme gelirse silinmesi değerlendirilen anapara borçları ve gecikme bedelleri toplamı yaklaşık 16,688 trilyon dong olabilir.
Başka bir tahminde, daha geniş değerlendirme kapsamındaki gecikme bedellerinin, 3 trilyon dongdan fazlası araziyle bağlantılı gelirlerden kaynaklanmak üzere, yaklaşık 9,99 trilyon dong olduğu belirtildi. Bir oturumda milletvekili Nguyen Thi Suu, 03 ve 06 statülerindeki 2.518.440 mükellefin vergi idaresince takip edilen borçlarının yaklaşık 27,805 trilyon dong olduğunu söyledi. Bu toplamlar farklı kategorileri ve hesaplamaları kapsıyor; dolayısıyla taslak uyarınca otomatik olarak silinecek tek bir borç tutarı olarak değerlendirilmemeli.
Komite, Hükümetin devlet bütçesinin her düzeyine etkisine ilişkin daha açık bir değerlendirme sunması ve her gruptan kaç mükellefin yararlanabileceğini tahmin etmesi gerektiğini söyledi. Ayrıca yeniden etkinleştirilmesi veya kapatılması beklenen vergi kaydı sayısı da dâhil olmak üzere ölçülebilir hedefler belirlenmesi çağrısında bulundu. Okurlar açısından temel ayrım, faal olmayan mükelleflerin kayıtlarında görünen toplam borç ile taslağın kapsayacağı eski harçlar ve bunlara bağlı daha dar kapsamlı bedeller arasında.
Milletvekilleri kötüye kullanımı önleyecek denetim mekanizmaları istiyor
Hue milletvekili Nguyen Thi Suu, programın yalnızca silinen tutara göre değil, çözüme kavuşturulan vergi kaydı sayısına ve ortaya çıkan kayıtların niteliğine göre değerlendirilmesi gerektiğini savundu. Ayrıca tek seferlik ve süreyle sınırlı bir politika çağrısı yaptı, devlet bütçesine daha önce ödenmiş paraların iade edilmemesi gerektiğini söyledi ve yanlışlıkla verilen silme kararlarının geri alınması için güvence istedi.
Politikanın etkinliği, yalnızca silinen para miktarına göre değil, işleme alınan vergi kimlik numaralarının sayısına ve verilerin niteliğine göre ölçülmeli.
Suu, silinen tutarlar, tahsil edilen anapara borçları ve kötüye kullanım vakaları hakkında Ulusal Meclise yıllık raporlar sunulmasını önerdi. Yetkililerin her karardan sorumlu olması ve vergi dairelerinin başvuruları reddetme gerekçelerini yazılı olarak açıklaması gerektiğini söyledi. Suu'nun kaygıları pratik bir zorluğu yansıtıyor: Eski kayıtların sadeleştirilmesi, faal veya dürüst olmayan işletmelerin geçerli yükümlülüklerinden kaçmasına imkân vermemeli.
Tay Ninh milletvekili Nguyen Dinh Xuan, sorumlu kişilere kamuya açık bildirimde bulunup yanıt vermeleri için süre tanıdıktan sonra vergi makamlarının uzun süredir terk edilmiş vergi kayıtlarını kapatmasına izin verilmesini önerdi. Sahiplerin bulunamadığı durumlarda olağan sürecin tamamlanmasının zor olabildiğini söyledi. Bu öneri tartışmalarda gündeme geldi; Meclise sunulan taslakta yer alan bir kural değil.
Vergi ve seyahat kısıtlaması sistemleri de inceleniyor
Tartışmalarda, vergi yükümlülüğü bulunan kişilerin Vietnam'dan çıkışına getirilen geçici kısıtlamalar da ele alındı. Maliye Bakanı Ngo Van Tuan, bakanlığının hukuki dayanağı netleştirmek ve veri sistemlerini birbirine bağlamak için Kamu Güvenliği Bakanlığıyla birlikte çalışacağını söyledi. Vergi yükümlülüklerini tamamlayan kişilere yönelik kısıtlamanın sistemden kaldırılması gerektiğini belirtti.
Bakan, politikanın kötüye kullanılmasını önlemek amacıyla taslağı hazırlarken Maliye Bakanlığının 23 Ekim 2026'yı veri kesim tarihi olarak belirlediğini söyledi. Kesin güvenceler ve kayıtların ne kadar hızlı güncelleneceği, nihai kurallara ve kurumların bunları nasıl uygulayacağına bağlı olacak.
Ulusal Meclis gündemindeki diğer değişiklikler
Borç affı teklifi, Ulusal Meclis Genel Sekreteri ve Ulusal Meclis Ofisi Başkanı Le Quang Manh tarafından sunulan daha kapsamlı bir gündem revizyonunun bir parçasıydı. Milletvekilleri, değiştirilmiş Posta Kanunu'nu ikinci oturumdan üçüncü oturuma alarak Hükümete geri bildirimleri incelemesi ve taslağı geliştirmesi için daha fazla zaman tanıdı.
Meclis ayrıca Hung Nghiep Formosa Ha Tinh Steel Co.'nun karşı karşıya olduğu zorluklara ilişkin ayrı bir karar tasarısını gündemden çıkardı. İlgili hükümler bunun yerine oturum kararına eklendi. Bazı görüşmelerin ve oylamaların sırası, hazırlıkların ilerleyişine uyacak şekilde değiştirildi.
Daimî Komite, belgelerin hazır olması hâlinde oturum kararına beş konunun eklenmesini de önerdi: yabancı uyrukluların Vietnam'a girişlerinden önce beyan bilgilerinin toplanması; Vietnam vatandaşlarının Çin'e seyahatleri için giriş ve çıkış belgelerinin düzenlenmesi; Army Corps 15 projelerine destek için merkezî bütçe kaynaklarının kullanılması; Song Than ve Ban Mong baraj projeleri için orman arazilerinin dönüştürülmesine yönelik denetimin sona erdirilmesi; ve Quang Ngai'deki Dung Quat Ekonomik Bölgesi'nin geliştirilmesine yönelik politikaların belirlenmesi. Song Than projesi, eskiden Ninh Thuan iline bağlı olan ve şu anda Khanh Hoa ilinin parçası olan bölgede bulunuyor.
İzlenecek önemli tarihler
23 Ekim 2026: Maliye Bakanlığının 03 ve 06 statülerindeki mükellef sayısına ilişkin belirttiği veri kesim tarihi.
20 Kasım 2026: Meclis gündem değişikliğini kabul etti ve taslağı ve komite incelemesini ele aldı.
21 Kasım 2026: Meclisin önerilen karar tasarısını oylaması planlanıyor; bu tarih, kabul edilmesi hâlinde taslağın önerilen yürürlük tarihi de.
30 Haziran 2028: Tedbir kapsamında uygun evrakların alınması ve işleme konması için önerilen son tarih.
Bilinmesi gerekenler
Meclis, özel vergi borcu affı teklifini 467'ye karşı 2 oyla gündemine aldı.
Taslak, ödenmemiş borcu olan tüm mükellefleri değil, 03 ve 06 kayıt statülerindeki faal olmayan mükellefleri hedefliyor.
Teklif kapsamındaki kayıtlı harç anaparasının 1,25 trilyon dong olduğu tahmin edilirken, olası toplamlar hesaba katılan borç ve gecikme bedellerine göre değişiyor.
Meclisin karar tasarısını 21 Kasım 2026'da karara bağlaması planlanıyordu.
Milletvekilleri tek seferlik bir politika, kötüye kullanımı önleyecek güvenceler ve kimlerin yararlandığına ilişkin daha açık raporlama çağrısında bulundu.