İşletmelere kredi, bankacılık reformunun merkezinde
Vietnam Merkez Bankası, finansal sistemi modernleştirmek, zayıf kredi kuruluşlarını yeniden yapılandırmak ve özellikle küçük ve orta ölçekli işletmelerin finansmana erişimini kolaylaştırmak olmak üzere üç hedefi bir araya getiren, 2030’a kadar uzanan bir bankacılık reformu yol haritası açıkladı.
İçindekiler
- İşletmelere kredi, bankacılık reformunun merkezinde
- Sorumlulukların belirlendiği dört çalışma alanı
- Küçük işletmeler için ne değişecek?
- Modernizasyon, ödeme teknolojisinin ötesine uzanıyor
- Takipteki kredilerin büyük bölümü zayıf bankalarda
- Banka yeniden yapılandırmasının hukuki dayanağı
- Kredi artışı mali sağlamlıkla dengelenmeli
- Uygulama neler sağlamalı?
- Öne Çıkan Noktalar
Vietnam Merkez Bankasının eylem planı duyurusuna göre, banka başkanı 1 Kasım 2026’da 2409/QD-NHNN sayılı kararı imzaladı. Aynı gün yürürlüğe giren karar, başbakanın 18 Eylül 2026’da 1809/QD-TTg sayılı kararla onayladığı projeyi hayata geçiriyor.
Plan; teknoloji, denetim, sorunlu bankalar ve işletme kredilerini tek bir programda buluşturuyor. Uygulamadaki temel güçlük, finansman sağlayan kurumların mali yapısını iyileştirirken finansmana erişimi de kolaylaştırmak.
Daha önce açıklanan bankacılık verileri, bu güçlüğün boyutunu ortaya koyuyor. Vietnam Bankalar Birliği ve merkez bankası verilerini kullanan Viet Dragon Securities Corporation’ın derlediği rakamlara göre, Şubat 2025 sonunda Vietnam bankalarının bilançolarında kayıtlı takipteki krediler toplam 833 trilyon dong’a, yani toplam kredilerin yüzde 5,3’üne ulaştı. Özel denetim altındaki beş banka, bu kredilerin yüzde 65’ini oluşturdu.
Malzeme satın almak, tedarikçilere ödeme yapmak ya da üretimi genişletmek için finansman arayan bir işletme açısından bankasının durumu önem taşıyor. Ödenmemiş kredilerin yükü altındaki bir banka, borçları tahsil etmek ve zararları karşılamak için para ve personel ayırmak zorunda kalır. Reform programı, hem bu mali baskıyı hem de işletmelerin kredi ararken tabi olduğu kural ve sistemleri ele alıyor.
Sorumlulukların belirlendiği dört çalışma alanı
Vietnam Merkez Bankası, İngilizce kısaltmasıyla SBV, eylem planını dört başlık altında topluyor: genel tedbirler, bankacılığın modernizasyonu, zayıf kredi kuruluşlarının yeniden yapılandırılması ve işletmelerin krediye erişiminin iyileştirilmesi. Kredi kuruluşları, kredi verme ve mevduat kabul etme gibi finansal hizmetleri sunma yetkisine sahip kuruluşlardır.
Genel tedbirler; mevzuat ve politika değişikliklerini, bilgi teknolojileri altyapısını, bankacılık veri tabanlarını, çalışanların eğitimini, politika iletişimini ve uluslararası işbirliğini kapsıyor. SBV, uygulama sorumluluklarını görevleri doğrultusunda kendi birimlerine, ilgili kuruluşlara ve kredi kuruluşlarına verdi.
Yol haritası 2030’a kadar uzanıyor. Duyuruda KOBİ kredilerinde hedeflenen artışa ilişkin sayısal bir hedef, zayıf bankaların yeniden yapılandırılması için ayrılacak toplam kaynak ya da herhangi bir bankanın yeniden yapılandırılmasının tamamlanacağı tarih belirtilmiyor. Uygulamadaki değişiklikler için daha net bir takvim bekleyen işletmeler ve mevduat sahipleri açısından bu ayrıntılar önem taşıyor.
Eylem planını önceki bankacılık mevzuatına bağlayan başlıca tarihler şöyle:
- 27 Haziran 2025: Ulusal Meclis, 2024 tarihli Kredi Kuruluşları Kanunu’nda yapılan değişiklikleri kabul etti.
- 15 Ekim 2025: Sorunlu kredi kuruluşlarına ve takipteki alacakların tahsiline yönelik araçları içeren değişiklikler yürürlüğe girdi.
- 18 Eylül 2026: Başbakan, 1809/QD-TTg sayılı kararla bankacılık reformu projesini onayladı.
- 1 Kasım 2026: SBV, derhal yürürlüğe giren 2409/QD-NHNN sayılı kararla eylem planını yayımladı.
- 2030: Eylem planının uygulama yol haritasının son yılı.
Küçük işletmeler için ne değişecek?
Küçük ve orta ölçekli işletmeler, yani KOBİ’ler, planın tamamında özel bir öncelik taşıyor. SBV, bankacılık sektörünün kredi ve bankacılık mevzuatını gözden geçireceğini, üretim ve ticari faaliyetler için finansmana erişimi kolaylaştırmak amacıyla kredi politikalarını iyileştireceğini belirtiyor.
Kredilerin üretime, ticari faaliyetlere, öncelikli sektörlere ve hükümet ile başbakanın belirlediği ekonomik büyüme unsurlarına yönlendirilmesi öngörülüyor. Plan ayrıca hükümet yönlendirmeli kredi programlarının sürdürülmesini ve bankalarla işletmeler arasındaki bağların güçlendirilmesini istiyor.
Bu bağlantıların, yetkililer ve kredi kuruluşlarının finansman sorunlarını belirleyip hızla çözmesine yardımcı olması amaçlanıyor. Tek tek işletmeler açısından bunun sağlayacağı yarar; reddedilen bir başvuru hakkında görüşmek, finansman ihtiyacını açıklamak ya da kredi sürecindeki sorunları belirlemek için daha açık bir yol sunması olabilir.
Planın odağı, ekonomideki kredi miktarını artırmanın ötesine geçiyor. Paranın işletmelere nasıl ulaştığını da ele alıyor. Kredi kurallarının gözden geçirilmesi, bilgi sistemlerinin iyileştirilmesi ve kredi kuruluşlarıyla borçluların bir araya getirilmesi bu sürecin farklı aşamaları: Kurallar başvuru sürecini belirliyor, bilgiler kredi kararlarına dayanak sağlıyor, doğrudan görüşmeler ise erişimin nerede zorlaştığını ortaya koyuyor.
Modernizasyon, ödeme teknolojisinin ötesine uzanıyor
SBV’nin modernizasyon gündemi; ödeme sistemlerinin ve tek tek kredi kuruluşlarının faaliyetlerinin yanı sıra para politikasını, döviz yönetimini ve kredi politikasını da kapsıyor. Para politikası, para arzının ve borçlanma koşullarının yönetimiyle; döviz politikası ise para birimleri ve bunların kurlarıyla ilgilidir.
İnsanlar, işletmeler ve finans kuruluşları arasında para transferi sağlayan ödeme sistemleri de öncelikler arasında. Plan, hem bu sistemlerin hem de bunların yönetim ve denetim biçimlerinin modernleştirilmesini öngörüyor. İşletmeler için güvenilir ödemeler, müşterilerden gelir tahsil etmekten tedarikçi faturalarını ödemeye kadar günlük faaliyetlerin bir parçası.
Bankacılık denetimi ve gözetimi de plana dahil. Denetçiler kurumları ve faaliyetlerini incelerken gözetim birimleri kurumların mali durumunu ve mevzuata uyumunu zaman içinde izliyor. Plan, bankalar faaliyetlerini modernleştirirken bu işlevleri daha etkili hale getirmeyi hedefliyor.
Yenilenen veri tabanları, bilgi sistemleri ve personel eğitimi bu çalışmaları destekliyor. Gelişmiş teknolojiyi işletecek personele ihtiyaç var; etkili gözetim de kullanılabilir bilgilere dayanıyor. Altyapı, veriler ve çalışanların geliştirilmesini bir arada ele alan plan, bankacılık sisteminin işleyişini değiştirmek için gereken çeşitli pratik koşulları kapsıyor.
Takipteki kredilerin büyük bölümü zayıf bankalarda
Vietnam’da sorunlu krediler, 2025’in başında az sayıda kurumda yoğunlaşmıştı. Viet Dragon Securities’ın derlediği rakamlara göre, özel denetim altındaki beş bankanın elindeki krediler, şubat sonu itibarıyla sistemde kayıtlı takipteki kredilerin yüzde 65’ini oluşturuyordu.
Sorunlu kredi olarak da adlandırılan takipteki kredi, geri ödemesi ciddi biçimde gecikmiş ya da başka bir nedenle sorunlu hale gelmiş borçtur. O dönemde yüzde 5,3 olan sistem oranı, bankaların bilançolarında kayıtlı her 100 dong’luk kredinin 5 dong’dan biraz fazlasının sorunlu olarak sınıflandırıldığı anlamına geliyordu.
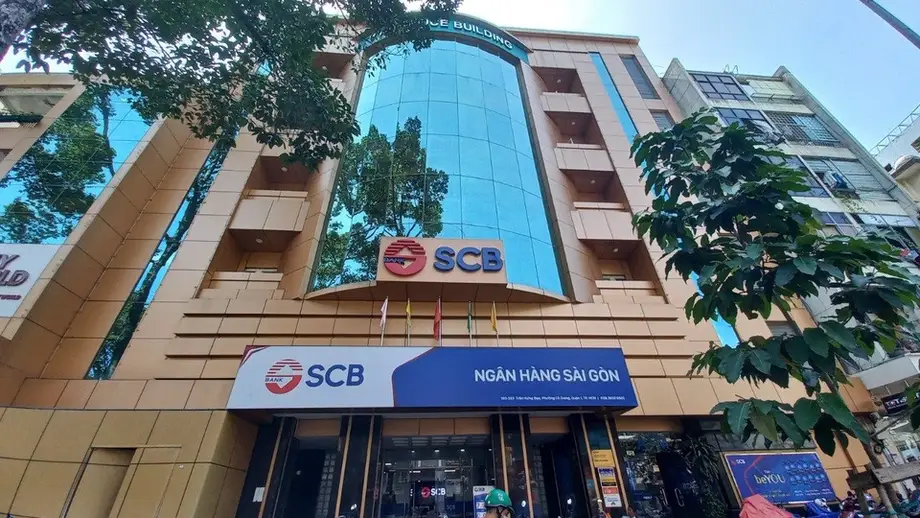
Saigon Joint Stock Commercial Bank (SCB) öne çıktı. Bankanın takipteki kredi oranı Şubat 2025 sonunda yüzde 98,5’e ulaştı. Bu oran, 2017 ortasında yüzde 20,9’du. SCB’nin fiili sahibi ve Van Thinh Phat adlı gayrimenkul grubunun başkanı Truong My Lan’ın tutuklanmasının ardından banka, Ekim 2022’de mevduat çekme hücumuyla karşılaştı. Bu tür bir hücum, çok sayıda müşterinin mevduatını aynı anda çekmeye çalışmasıyla yaşanıyor.
Borsada işlem gören bankalarda da baskı görüldü. Borsada işlem gören 27 bankanın toplam takipteki kredileri, 2025’in ilk üç ayında 265 trilyon dong’a ulaştı. Bu, 2024 sonuna göre yüzde 16’lık artış anlamına geliyor.
Eylem planı, zayıf kurumların yeniden yapılandırılmasını hızlandırmak için doğrudan ve destekleyici tedbirler öngörüyor. Belirtilen hedefler arasında mali yapının güçlendirilmesi, yönetişimin iyileştirilmesi ve şoklara dayanma kapasitesinin artırılması; bankacılık istikrarına ve ekonomiye verilecek zararın sınırlandırılması da yer alıyor.
Banka yeniden yapılandırmasının hukuki dayanağı
2024 tarihli Kredi Kuruluşları Kanunu’nda yapılan değişiklikler, mali sıkıntıdaki kredi kuruluşlarıyla başa çıkmak için gereken hukuki çerçevenin bir bölümünü oluşturuyor. Ulusal Meclis’in 27 Haziran 2025’te kabul ettiği ve aynı yıl 15 Ekim’de yürürlüğe giren değişiklikler, belirli koşullarda merkez bankasına sıfır faizli özel kredi verme yetkisi tanıyor.
Bu koşullar arasında mevduat çekme hücumu yaşayan bankalar ile toparlanma ya da zorunlu devir için sermayeye ihtiyaç duyan kurumlar bulunuyor. Zorunlu devir, sorunlu bir bankanın yetkililerin yönlendirdiği bir süreçle yeni bir sahibin yönetimine bırakılmasını kapsıyor. Özel kredi, yetkililere bu tür müdahaleler sırasında kaynak sağlama imkânı veriyor.
Gözden geçirilen yasa, geri ödeme yapmayan borçluların teminatlarına kredi kuruluşlarının el koymasına yönelik bazı yetkileri de yeniden düzenliyor. Bu yetkiler, bazı ceza soruşturmaları kapsamındaki durumlarda da kullanılabiliyor. Teminat, gayrimenkul gibi kredi karşılığında rehin verilen bir varlıktır; borçlunun temerrüde düşmesi halinde kredi kuruluşu bu varlığı tahsil etmeye çalışabilir.
Benzer yetkiler, 2017’den 2023 sonuna kadar yürürlükte kalan takipteki alacakların çözümüne yönelik pilot çerçeve, 42 sayılı Karar kapsamında kullanılmıştı. Kredi derecelendirme kuruluşu VIS Rating’in derlediği veriler, bu dönemde takipteki alacakların aylık ortalama tahsilatının önceki döneme kıyasla yüzde 65 arttığını gösterdi. Gönüllü geri ödemelerin toplam sorunlu alacaklar içindeki payı yüzde 23’ten yüzde 36’ya çıkarak 13 puan yükseldi.
VIS Rating’de finans kuruluşları kıdemli analisti Phan Duy Hung, değişiklikler 2025’te kabul edildiğinde yasal düzenlemenin beklenen etkisini şöyle değerlendirmişti:
Bu yasal reformun, 2025’te gayrimenkul işlemlerindeki toparlanmanın da katkısıyla, borç tahsilatını iyileştirip işletme maliyetlerini düşürerek bankaların kârlılığını desteklemesini bekliyoruz,
Borç tahsilatı ile bankaların yeniden yapılandırılması birbiriyle bağlantılı sorunları ele alıyor. Ödenmemiş kredilerin tahsili, kredi kuruluşlarının zararları karşılamasına yardımcı olurken yeniden yapılandırma, daha kapsamlı müdahale gerektiren kurumların mali durumunu, sahipliğini ya da yönetimini hedef alıyor.
Kredi artışı mali sağlamlıkla dengelenmeli
Vietnam’ın banka kredilerine bağımlılığı, politika yapıcılar için hassas bir denge yaratıyor. İşletmelerin faaliyetlerini sürdürüp büyümesi için finansmana ihtiyacı var; bankaların ise yeni kredilerin getirdiği riskleri yönetmesi gerekiyor.
SBV Başkanı Nguyen Thi Hong, 19 Haziran 2025’te Ulusal Meclis’e yaptığı açıklamada, kredilerin gayrisafi yurt içi hasılaya oranının 2024’te yüzde 134’e ulaştığını söyledi. Bu oran, mevcut kredi stokunu bir yıl içinde üretilen mal ve hizmetlerin değeriyle karşılaştırıyor. Hong, banka finansmanına aşırı bağımlılığın sürmesinin finansal sistem ve ekonomi açısından risk yaratabileceği uyarısında bulundu.
Kredi hacmi 2025’te zaten hızla genişliyordu. Krediler, 2025’in ilk beş ayında 2024 sonuna göre yüzde 6,5 artarken, bir yıl önce aynı dönemdeki artış yüzde 2,4 olmuştu. 2025 için kredi büyüme hedefi yüzde 16, 2024’te ise yüzde 15’ti.
Hung, gayrimenkul ve inşaat sektörlerine hızlı kredi büyümesini ve bankalarla şirket grupları arasındaki sahiplik bağlarını kredi kalitesi açısından risk olarak değerlendirdi. Bir banka ile büyük bir şirket grubu arasındaki bağlar sıkı olduğunda, grubun yaşadığı mali sıkıntılar ödenmeyen borçlar ve mevduat sahiplerinin güveninin zayıflaması yoluyla bankayı da baskı altına alabilir.
Eylem planı, işletmelerin finansmana erişiminin genişletilmesini daha güçlü denetim, daha iyi yönetişim ve zayıf bankaların yeniden yapılandırılmasıyla birlikte ele alıyor. Bu öncelikler aynı görevin iki yönüne karşılık geliyor: İşletmelere yararlı kredi sağlamak ve bu kredilerin riskini taşıyabilecek bankaları ayakta tutmak.
Uygulama neler sağlamalı?
SBV, çalışma başlıklarını belirledi ve bankacılık sektörü genelinde sorumluluk dağılımını yaptı. Somut sonuçlar; mevzuat değişiklikleri, ödeme altyapısı, denetim çalışmaları, kurumların yeniden yapılandırılması ve işletmelerin finansman sorunlarının ele alınmasıyla ortaya çıkacak.
Küçük işletmeler için en önemli tedbirler, kredi kurallarının gözden geçirilmesi, hükümet yönlendirmeli kredi programlarının sürdürülmesi ve bankalarla daha yakın ilişkiler kurulması. Mevduat sahipleri ve daha geniş ekonomi açısından ise zayıf kurumların yeniden yapılandırılması ve denetimin güçlendirilmesi, planın istikrar hedeflerinin merkezinde yer alıyor.
Önceki veriler, bu iki önceliğin neden aynı yol haritasında buluştuğunu açıklıyor. Vietnam’da bankacılık kredileri hem yüksek hem de artış eğilimindeydi; buna karşılık takipteki krediler sorunlu kurumlardaki yoğunlaşmıştı. Üretken işletmelere daha fazla kaynak aktarmak ve mali yapısı bozulmuş kredi kuruluşlarını onarmak; kredi politikası, borç tahsilatı, teknoloji ve gözetim alanlarında eşgüdümlü çalışma gerektiriyor.
2030 yol haritası, bu çalışmalara ortak bir takvim sunuyor. Başarı; daha sağlıklı kurumlar, daha güvenilir bankacılık hizmetleri ve üretim ile ticaret için uygun finansmana erişebilen işletmeler gibi somut sonuçlarla ölçülecek.
Öne Çıkan Noktalar
- SBV, bankacılık reformu projesini hayata geçirmek üzere 1 Kasım 2026’da 2409/QD-NHNN sayılı kararı yayımladı. Projenin yol haritası 2030’a kadar uzanıyor.
- Plan; modernizasyonu, zayıf kredi kuruluşlarını, işletmelerin krediye erişimini ve mevzuat, teknoloji, veri ile eğitim alanlarındaki destekleyici değişiklikleri kapsıyor.
- KOBİ’ler öncelikli gruplar arasında. Kredi politikalarının gözden geçirilmesi ve bankalarla işletmeler arasındaki bağların güçlendirilmesi planlanıyor.
- Şubat 2025 sonunda kayıtlı takipteki krediler toplam 833 trilyon dong’a ulaştı. Bu kredilerin yüzde 65’i özel denetim altındaki beş bankadaydı.
- 15 Ekim 2025’te yürürlüğe giren yasal değişiklikler, belirli koşullarda sıfır faizli özel kredilere izin veriyor ve teminatların tahsiline yönelik bazı yetkileri yeniden düzenliyor.
- SBV, uygulama sorumluluklarını kendi birimleri, ilgili kuruluşlar ve kredi kuruluşları arasında dağıttı.