Oybirliğiyle Alınan Karar Harcama ve Tasarruf Önceliklerini Belirliyor
Vietnam Ulusal Meclisi, 9 Kasım 2026'da 2027 yılı için devlet harcamalarına 4.073,935 trilyon dong (yaklaşık 159,04 milyar dolar) ayrılmasını onayladı. Oylamaya katılan 471 milletvekilinin tamamı kabul oyu verdi. Paket kapsamında maaş reformu için 80,4 trilyon dong ayrılırken bakanlıklar ve yerel yönetimlerden tasarrufları acil yatırım projelerine ve sosyal refaha yönlendirmeleri istendi.
İçindekiler
- Oybirliğiyle Alınan Karar Harcama ve Tasarruf Önceliklerini Belirliyor
- Merkezi ve Yerel Bütçeler Nasıl Bir Araya Geliyor?
- Borçlanma Neden Bütçe Açığını Aşıyor?
- Maaş Reformu İçin 80,4 Trilyon Dong Ayrıldı
- Tasarruflar En Başından İtibaren Yeniden Yönlendirilecek
- Yüzde 9,1'lik Gelir Hedefi Vergi Tahsilatına Odaklanıyor
- Yatırım Kaynakları İlerleyebilecek Projelere Yönlendirilecek
- Önceki Yıllardan Kalan Kaynaklar Okulları ve Sosyal Refahı Destekleyecek
- Bütçenin Kullanımını Kim Denetleyecek?
- Öne Çıkanlar
Kararda gelirler 3.334,338 trilyon dong (yaklaşık 130,17 milyar dolar) olarak belirlendi ve gayrisafi yurt içi hasılanın (GSYH) yüzde 4,5'ine karşılık gelen 739,597 trilyon dong bütçe açığına izin verildi. GSYH, ekonomide üretilen mal ve hizmetlerin değerini ölçer.
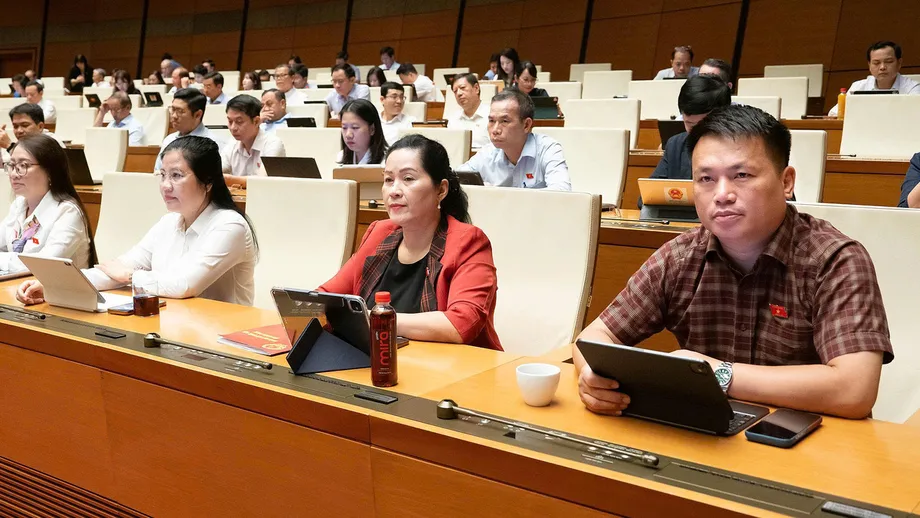
Oturumu Ulusal Meclis Başkanı Tran Thanh Man yönetti; Başkan Yardımcısı Nguyen Thi Hong ise görüşmeleri yürüttü. Adalet Bakanı Hoang Thanh Tung, elektronik oylama öncesinde hükümetin değişikliklere ilişkin açıklamasını sundu. Oylamada kullanılan 471 oy, Ulusal Meclis milletvekillerinin tamamının yüzde 94,20'sine karşılık geldi.
Kararın altı maddesi 2027 bütçesini, merkezi ve yerel yönetimler arasındaki düzenlemeleri, maaş ve sosyal politikaları ve 2026'dan kalan paranın yönetimini kapsıyor. Karar; kamu çalışanları ve emeklilerden inşaat projelerine, Vietnam'ın kara sınırları boyunca uzanan komünlerdeki yatılı okullara kadar geniş bir alanı etkiliyor.
Harcama planı, daha yüksek bir gelir hedefini, kaynaklar tahsis edilir edilmez maliyetleri kontrol altında tutma talimatlarıyla bir araya getiriyor. Yetkililerin kamu yatırım harcamalarının yüzde 5'ini kilit ve acil projelere, uygun cari harcamaların yüzde 10'unu ise sosyal refaha ayırması gerekiyor. İkinci hesaplamaya maaşlar ve belirtilen diğer personel giderleri dahil edilmiyor.
Onaylanan toplamlar temel alındığında gelirler, planlanan harcamaların yaklaşık yüzde 81,8'ini karşılayacak. Kalan yüzde 18,2'lik bölüm bütçe açığını oluşturuyor; bu da harcama programının uygulanmasında borçlanma ve borç yönetimini kritik hale getiriyor.
Merkezi ve Yerel Bütçeler Nasıl Bir Araya Geliyor?
Merkezi hükümetin gelirleri 1.775,593 trilyon dong, harcamaları ise 2.364,411 trilyon dong olarak belirlendi. Yerel bütçelerin gelirleri 1.558,745 trilyon dong, harcamaları da 1.709,524 trilyon dong olarak öngörüldü.
Merkezi harcama tutarına, yerel bütçelere yapılan 408,747 trilyon dongluk genel dengeleme transferleri ve 311,363 trilyon dongluk amaca tahsisli transferler dahil. Genel dengeleme transferleri yerel yönetimlerin harcama sorumluluklarını yerine getirmesine yardımcı olurken amaca tahsisli transferler belirli alanlarda kullanılmak üzere kaynak sağlıyor.
Bu transferlerin toplamı 720,110 trilyon dong, yani merkezi harcamaların yaklaşık yüzde 30,5'i. Belirtilen yerel harcama toplamı bu transferlerle finanse edilen harcamaları kapsamıyor; böylece aynı para ulusal toplamda iki kez sayılmıyor.
Merkezi ve yerel bütçeler arasındaki gelir paylaşım oranları, Ulusal Meclis değişiklik kararı alana kadar 2027 mali yılından itibaren uygulanacak. Bir yerelin tahsis edilen geliri, kaynak dağıtım kurallarına göre hesaplanan harcama tahminini aşıyorsa, yasal bütçe yedeği ayrıldıktan sonra aradaki fark kalkınma yatırımlarında kullanılmalı.
Bu ek yerel yatırımlar için öncelikli alanlar arasında kilit projeler ile bölgeler, ülke geneli ve uluslararası bağlantılar yer alıyor. Böylece daha güçlü gelire sahip yerel yönetimlere, fazlayı sınırsız rutin harcamalar yerine altyapıya yönlendirmek için belirli bir yol sunuluyor.
Borçlanma Neden Bütçe Açığını Aşıyor?
Ulusal Meclis, 2027 yılı için toplam devlet bütçesi borçlanmasını 1.279,717 trilyon dong olarak onayladı. Merkezi bütçe açığı GSYH'nin yüzde 3,6'sına karşılık gelen 588,818 trilyon dong; yerel bütçe açığı ise GSYH'nin yüzde 0,9'u olan 150,779 trilyon dong düzeyinde.
Borçlanma, yıllık bütçe açığını 540,120 trilyon dong aşıyor. Bütçe açığı, bir yıl içinde gelir ve harcamalar arasındaki farkı ifade eder. Toplam borçlanma, vadesi gelen borçların geri ödenmesi için yeniden finansman gibi ihtiyaçları da kapsar.
Hükümetin ulusal bütçe açığını, yerel yönetimlerin borçlanmasını ve borç geri ödeme yükümlülüklerini sıkı biçimde yönetmesi gerekiyor. Denetim; borçlanma yöntemini, borç alınan fonların nasıl kullanıldığını ve geri ödemelerin yapılıp yapılmadığını kapsamalı. Bu sorumluluklar, bütçenin kısa vadeli harcama taahhütlerini sonraki yıllardaki borç ödeme maliyetlerine bağlıyor.
Maaş Reformu İçin 80,4 Trilyon Dong Ayrıldı
Bütçede cari harcama tahmini 2,06 katrilyon dongu aşıyor; bu tutarın 80,4 trilyon dongu maaş reformuna ayrıldı. Cari harcamalar, büyük varlıkların inşası veya edinilmesinden ziyade kamu faaliyetleri ve hizmetlerinin sürekliliğini finanse eder.
Merkezi cari harcamalar 980,970 trilyon dong, yerel harcamalar ise 1,08 katrilyon dongun üzerinde. Yuvarlanmış ulusal tutar baz alındığında cari harcamalar tüm harcama planının yaklaşık yarısını oluşturuyor; maaş reformu ödeneği de cari harcamaların yaklaşık yüzde 3,9'una karşılık geliyor.
Maaş ödeneği, hükümetin 16 Ekim 2026 tarihli 129/BC-CP sayılı raporunda sunduğu öneriye dayanıyor. Birikmiş maaş reformu rezervleri; maaş düzenlemeleri, ödenekler ve gelir politikalarının yanı sıra emekli aylıkları, sosyal sigorta yardımları, aylık ödenekler ve devrim hizmetleri nedeniyle tanınan kişilere yönelik özel yardımlardaki düzenlemeleri finanse edebilir.
Karar, bu rezervlerin iş gücünün azaltılmasını finanse etmesine de izin veriyor. Yerel maaş reformu rezervlerinin fazlası, merkezi hükümetin uygulamaya koyduğu sosyal refah politikalarının yanı sıra iş gücünün azaltılmasında kullanılabilir. Böylece ücret reformu için biriktirilen paranın kullanım alanları genişletiliyor.
Kullanılmayan merkezi maaş reformu ödenekleri için katı bir iade kuralı uygulanacak. Kurumlar ve yerel yönetimler, 2026'dan kalan kullanılmamış tahsisler de dahil olmak üzere yıl sonunda ellerinde kalan parayı başka bir amaçla harcamak yerine merkezi maaş reformu rezervine geri aktarmalı. Kararda bireysel maaş artışları, emekli aylığı düzenlemeleri veya ödeme tarihleri belirtilmiyor.
Tasarruflar En Başından İtibaren Yeniden Yönlendirilecek
Bakanlıklar ve yerel yönetimler, 2027 bütçelerini tahsis ederken gerekli tasarrufları belirlemeli. Kamu yatırımlarındaki yüzde 5'lik tasarruf, kilit ve acil projelere yönlendirilecek. Yerel yönetimler, yatırım bütçelerinden sağladıkları tasarrufları kullanırken kendi bölgelerindeki acil projelere öncelik verebilir.
Cari harcamalarda öngörülen yüzde 10'luk tasarruf şartı; maaş reformu kaynağı oluşturmak için ayrılan parayı, maaşları, maaşlarla ilgili ödemeleri ve diğer personel giderlerini kapsamıyor. Dolayısıyla bu oran, uygun cari harcama kalemlerine uygulanıyor ve ortaya çıkan tasarruflar sosyal refaha ayrılıyor.
Yerel yönetimler bu cari harcama tasarruflarını, merkezi hükümetin uygulamaya koyduğu sosyal refah politikalarının yerel yönetimlere düşen payını karşılamaya yardımcı olmak için kullanmalı. Tasarruf şartlarının kurumların bütçe tahsislerinde nasıl uygulanacağını belirleyecek uygulama yönergelerini hükümet yayımlayacak.
Yüzde 9,1'lik Gelir Hedefi Vergi Tahsilatına Odaklanıyor
Ulusal Meclis, hükümete 2027'de gelirleri 2026'da fiilen tahsil edilen tutara kıyasla yaklaşık yüzde 9,1 artırmak için çaba gösterme talimatı verdi. Karşılaştırma, yalnızca önceki yılın başlangıç bütçe tahminiyle değil, tahsil edilen parayla yapılıyor.
Vergi idarelerine vadesi geçmiş vergileri tahsil etme, vergi kaçakçılığıyla mücadele etme ve transfer fiyatlandırmasıyla bağlantılı gelir kayıplarını önleme görevi verildi. Transfer fiyatlandırması, ilişkili işletmeler arasındaki işlemleri ifade eder. Vergiye tabi kârı elde edildiği yerden başka bir yere kaydırmak için fiyatlar manipüle edildiğinde hükümetler gelir kaybedebilir.
E-ticaret, dijital platformlar üzerinden faaliyet gösteren işletmeler ve doğal kaynaklar ile madenlerin işletilmesi, gelir tabanını genişletilmesi gereken alanlar arasında özellikle belirtildi. Bu sektörlerde faaliyet gösteren işletmeler açısından bütçe, vergiye tabi faaliyetlerin eksiksiz kayda alınıp alınmadığına ve ödemelerin tahsil edilip edilmediğine odaklanıyor.
Hükümet ayrıca vergi mevzuatını ve gelir politikalarını daha şeffaf ve etkili hale getirmeli. Yetkili makamlarca izin verilmediği sürece kanunun öngördükleri dışında yeni vergi avantajları getirilemez.
Gelir tahsilatı hedefinin yanında harcama disiplini de yer alıyor. Karar, finansman kaynağı olmadan harcamaları artıran yeni politikaları yasaklıyor, mali yönetimi kurum yöneticilerinin sorumluluğuna bağlıyor ve belirli sektörlere sabit harcama oranları tahsis eden politikaların gözden geçirilmesini istiyor.
Yatırım Kaynakları İlerleyebilecek Projelere Yönlendirilecek
Hükümetin 2026-2030 kamu yatırım planının uygulanmasına odaklanması; proje hazırlıklarını iyileştirmesi ve yatırım prosedürlerini hızlandırması gerekiyor. Kilit projeler ile çevre bölgelerin yarar sağlaması beklenen projelere özel önem verilecek.
İnşaatı devam eden projelere, daha erken tamamlanıp hizmete alınabilmeleri için sermaye tahsisinde öncelik tanınacak. Yetkililer yeni projelere kaynak ayırmadan önce, özellikle inşaatın arazi kullanımından elde edilen gelire bağlı olduğu durumlarda, finansmanın devam edip edemeyeceğini incelemeli.
Geciken projelere ayrılan sermaye, ilerleyebilecek ve harcamayı gerçekleştirebilecek ancak yeterli finansmanı bulunmayan projelere aktarılacak. Harcamanın gerçekleştirilmesi, uygulama ilerledikçe tahsis edilen paranın ödenmesi anlamına gelir. Bu talimat, kısıtlı sermayeyi gerçekten ilerleyebilecek çalışmalara yönlendirmeyi amaçlıyor.
Resmî kalkınma yardımı kullanan projelerde de hazırlık ve onay süreçlerinin iyileştirilmesi, her aşama için özel uygulama planları hazırlanması gerekiyor. Resmî kalkınma yardımı, çoğunlukla hibe veya uygun koşullu kredi biçiminde kalkınma ortakları aracılığıyla sağlanan finansmandır.
Önceki Yıllardan Kalan Kaynaklar Okulları ve Sosyal Refahı Destekleyecek
Karar, 2026'nın son aylarını da ele alıyor. Bakanlıklara ve yerel yönetimlere gelir performansını mümkün olan en üst düzeye çıkarmaları, harcamaları ekonomik biçimde yapmaları ve kamu yatırım sermayesi planlarının yüzde 100'ünü kullanmaya çalışırken borçlanma ile bütçe açıklarını izin verilen sınırlar içinde tutmaları talimatı verildi.
Merkezi kurumların 2026 cari harcamalarından sağladığı tasarruflar, 22 Mayıs 2026 tarihli 135/NQ-CP sayılı Hükümet Kararı uyarınca merkezi maaş reformu rezervini tamamlayacak. Yerel cari harcama tasarrufları, merkezi hükümetin 2026'da uygulamaya koyduğu sosyal refah politikalarının yerel kaynaklarla finanse edilen kısmını karşılayabilir; kalan tutar kilit altyapı projelerine yönlendirilecek.
Bu amaçlara tahsis edilen ve kullanılmayan yerel tasarruflar 2027'ye devredilebilir. Böylece ilgili sosyal refah yükümlülükleri veya altyapı çalışmaları yıl sonrasına kaldığında finansman kullanılabilir durumda olur.
2025'te artan ve kara sınırındaki komünlerdeki ilkokul ile ortaokulu bir arada sunan yatılı okullara tahsis edilen merkezi gelir de 2027'ye devredilebilir. Bu izin, tahsis edilmiş ancak tamamı kullanılmamış kaynakların yanı sıra tahsis edilmeyi bekleyen fonları da kapsıyor.
Rezerv kuralları ve yeni bütçeyle bağlantılı başlıca tarihler şöyle:
- 2025: Artan merkezi gelir, kara sınırındaki komünlerdeki yatılı okullar için tahsisli kaynak sağlıyor.
- 22 Mayıs 2026: 135/NQ-CP sayılı Hükümet Kararı, cari harcama tasarruflarının maaş reformunu desteklemek için kullanılmasına ilişkin hükümleri belirliyor.
- 16 Ekim 2026: Hükümetin 129/BC-CP sayılı raporu, bütçede atıfta bulunulan maaş reformu finansmanı önerisini sunuyor.
- 9 Kasım 2026: Oylamaya katılan 471 milletvekilinin tamamı 2027 bütçe kararını onaylıyor.
- 2027: Yeni gelir paylaşım düzenlemeleri yürürlüğe giriyor ve devredilmesine izin verilen fonlar tahsis edildikleri amaçlar için kullanılabilir durumda kalıyor.
Bütçenin Kullanımını Kim Denetleyecek?
Ulusal Meclis; Daimi Komitesine, Etnik Konseyine, komisyonlarına, milletvekili heyetlerine ve milletvekillerine denetim sorumluluğu verdi. Vietnam Vatan Cephesi ile bağlı kuruluşları da yetkileri dahilinde izleme sorumluluğu taşıyor.
Devlet Denetim Ofisi, uygulamayı kanunlar çerçevesinde denetlemekle görevlendirildi. Ofisin rolü, hükümetin borçlanmayı, borç alınan paranın kullanımını ve borç geri ödemelerini denetleme yükümlülüğünün yanında yer alıyor.
Hükümet, vergi ve harcama kararlarını kapsayan maliye politikasını para politikası ve diğer ekonomi politikalarıyla eşgüdüm içinde yürütmeli. Belirtilen hedefler arasında büyümeyi desteklemek, ekonomik istikrarı korumak ve beklenmedik iç veya uluslararası gelişmelere yanıt vermek bulunuyor.
Ekonomik koşulların değişmesi veya yeni politikaların gelirleri etkilemesi durumunda, 2027 mali ve bütçe görevlerine ilişkin performans güncellenmiş tahminler temel alınarak değerlendirilecek. Bu nedenle bakanlıkların ve yerel yönetimlerin uygulama süreci; gelir tahsil etmeyi, tasarruf kurallarını uygulamayı, kullanılmayan ve kısıtlı amaçlara ayrılmış fonları iade etmeyi ve yatırım kaynaklarını ilerleyebilecek projelere aktarmayı kapsıyor.
Öne Çıkanlar
- Oylamaya katılan 471 milletvekilinin tamamı 9 Kasım 2026'da 2027 bütçesini onayladı.
- Gelirlerin 3.334,338 trilyon dong olması beklenirken harcamalar 4.073,935 trilyon dong (yaklaşık 159,04 milyar dolar) olarak belirlendi.
- Onaylanan bütçe açığı GSYH'nin yüzde 4,5'ine karşılık gelen 739,597 trilyon dong; toplam borçlanma ise 1.279,717 trilyon dong.
- 2,06 katrilyon dongu aşan cari harcamalar içinde maaş reformuna 80,4 trilyon dong ayrıldı.
- Yetkililerin kamu yatırım harcamalarının yüzde 5'ini ve uygun cari harcamaların yüzde 10'unu öncelikli projelere ve sosyal refaha yönlendirmesi gerekiyor.
- Yatırım finansmanında devam eden projelere öncelik verilecek; başka çalışmalar ilerleyebiliyorsa geciken projelerden kaynak aktarılacak.
- Sınır bölgelerindeki yatılı okullar, sosyal refah ve altyapı için izin verilen fonlar, belirlenen kurallar çerçevesinde 2027'ye devredilebilecek.