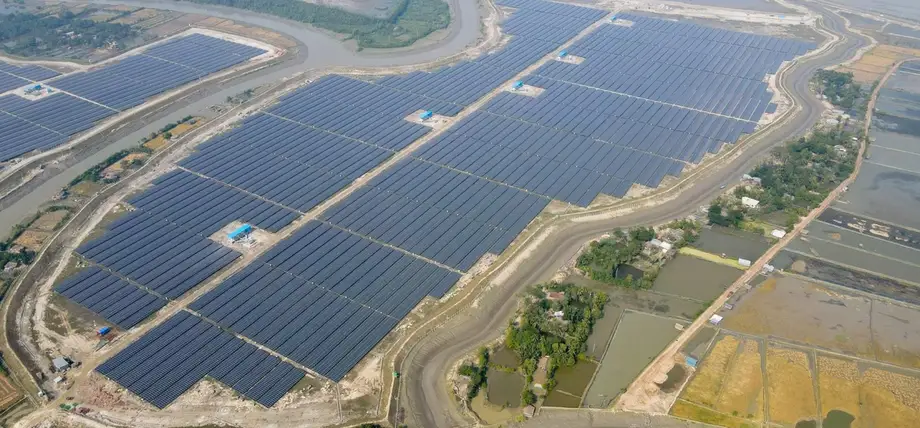
Kaçırılan dört fırsat enerji faturasını artırıyor
Bangladeş, yurt içi doğal gaz üretimini artırarak, çatı tipi güneş enerjisini yaygınlaştırarak, gaz kayıplarını azaltarak ve bazı dizel sulama pompalarını güneş enerjili sistemlerle değiştirerek yıllık tahmini 2,87 milyar dolarlık yakıt maliyetinden kaçınabilir. Tahmin, Rusya-Ukrayna Savaşı öncesindeki uluslararası yakıt fiyatlarına dayanıyor. Bu da sonraki piyasa şoklarından önce bile gecikmelerin ne kadar pahalıya mal olduğunu gösteriyor.
İçindekiler
- Kaçırılan dört fırsat enerji faturasını artırıyor
- Daha fazla ithal gaz, daha az toplam arz
- Gaz kayıpları da ithalat faturasını artırıyor
- Çatı tipi güneş enerjisi için büyüme alanı var
- Kamu binalarına yönelik büyük çatı hedefi uygulama sınırlarına takıldı
- Güneş enerjili sulama çiftçiler üzerindeki baskıyı azaltabilir
- Fazla santral kapasitesine rağmen elektrik kesintileri neden sürüyor?
- Sübvansiyonlar, ödenmemiş faturalar ve yeni bir fiyat şoku
- Kararlar nasıl şekillendi?
- Öne Çıkanlar
En büyük potansiyel tasarruf, yılda yaklaşık 1,73 milyar dolarla, ithal sıvılaştırılmış doğal gazın yerine 150 milyar fit küp ek yurt içi gaz üretiminden geliyor. Çatı tipi güneş enerjisi yaklaşık 350 milyon dolar, gaz kayıplarının azaltılması yaklaşık 550 milyon dolar, güneş enerjili sulama ise yaklaşık 244 milyon dolar tasarruf sağlayabilir. Bu tahminlerin toplamı yaklaşık 2,874 milyar dolara ulaşıyor.
Bu rakamlar, önerilen değişiklikler hayata geçirilirse elde edilebilecek potansiyel yıllık yakıt tasarrufunu gösteriyor. Bunların sağlanması için arama faaliyetlerine, güneş enerjisi ekipmanlarına, boru hatlarına, sayaçlara ve projelerin uygulanmasına yatırım yapılması gerekecek. Bangladeş'in ithal yakıta ödediği fiyat da nihai tasarruf miktarını etkileyecek.
Enerji Ekonomisi ve Finansal Analiz Enstitüsü (IEEFA), enerji dönüşümü araştırmasında daha kapsamlı bir soruna dikkat çekiyor: Birincil enerji ithalatının Bangladeş'in enerji arzındaki payı, 2020-21 mali yılında yüzde 47,7 iken 2024-25'te yüzde 62,5'e çıktı. Bu, dört yılda 14,8 puanlık artış demek.
Araştırmaya göre yenilenebilir enerji, Bangladeş şebekesi için üretilen elektriğin yalnızca yüzde 2,3'ünü sağlıyor. Küresel ortalama ise yüzde 33,8. Bu arada ortalama elektrik üretim maliyeti, 2020-21'de kilovatsaat başına 6,61 Bangladeş takasından (BDT) 2022-23'te 11,33 BDT'ye çıkarak yaklaşık yüzde 71 arttı. Kilovatsaat, 1.000 watt gücündeki bir cihazın bir saat çalışırken kullandığı elektrik miktarıdır.
Daha fazla ithal gaz, daha az toplam arz
2025-26 mali yılı için aktarılan Petrobangla verilerine göre toplam gaz arzı 980 milyar fit küp. Bunun 352 milyar fit küpü, yani yaklaşık yüzde 36'sı, ithal sıvılaştırılmış doğal gazdan (LNG) oluşuyor. LNG ithalatının başladığı 2018-19'da toplam arz 1.078 milyar fit küptü; bunun 113 milyar fit küpü, yaklaşık yüzde 11'i, LNG'ydi.
Bu rakamlar karşılaştırıldığında Bangladeş'in toplam gaz arzı yaklaşık yüzde 9 azalırken LNG hacmi önceki seviyesinin üç katından fazlasına çıktı. İthal gaz, toplam arzı artırmaktan ziyade yurt içi üretimdeki düşüşün yarattığı boşluğu giderek daha fazla dolduruyor.
LNG, gemilerle okyanus aşırı taşınabilmesi için sıvılaştırılacak kadar soğutulan doğal gazdır. Bangladeş'in yakıtın yanı sıra taşımacılık ve gazı yeniden gaz hâline getirecek tesislerin maliyetini de karşılaması gerekiyor. Daha fazla LNG satın alınması döviz talebini de artırıyor.
Politika Diyaloğu Merkezi'nin (CPD) 31 Mayıs 2025 tarihli enerji krizi değerlendirmesi, arama faaliyetlerinin yavaş ilerlediğini ortaya koyuyor. Ekim 2024 itibarıyla 2025 mali yılında aranması hedeflenen 34 kuyudan yalnızca sekizinde çalışma yürütülüyordu.
Petrobangla yetkilileri 29 Temmuz 2025'te düzenlenen bir seminerde, 50 kuyuyu kapsayan programdaki ilerlemeyi anlattı: 18 kuyunun çalışması tamamlanmış ve günlük 78 milyon fit küp ek üretim sağlanmıştı; dört kuyuda daha çalışmalar sürüyordu. Bangladeş Mühendislik ve Teknoloji Üniversitesi eski profesörü Ijaz Hossain, seminerde yurt içi üretimin 15 yıl önce görülen seviyelere gerilediğini söyledi.
Tahmini 1,73 milyar dolarlık tasarruf, arama ve çıkarma faaliyetleriyle yılda 150 milyar fit küp ek gaz üretilebileceği ve bunun, milyon İngiliz ısı birimi başına ortalama 11,50 dolar fiyatla LNG'nin aynı hacimdeki ithalatının yerini alacağı varsayımına dayanıyor. Bu birim, yakıtta bulunan enerji miktarını ölçüyor. Ek üretim, arama çalışmalarının başarılı olmasına ve kullanılabilir rezervlerin geliştirilmesine bağlı.
Gaz kayıpları da ithalat faturasını artırıyor
Bangladeş, 2024-25 mali yılında sistem kaybı ya da israf olarak 77 milyar fit küp gaz kaydetti. Bu, toplam arzın yüzde 7,9'una denk geliyor. Kayıpların yüzde 2'ye yaklaştırılması, aynı LNG fiyatı varsayımına göre yılda tahmini 50 milyar fit küp gaz tasarrufu sağlayabilir; bunun değeri yaklaşık 550 milyon dolar.
Petrobangla'nın Temmuz 2025'teki sunumunda şebekenin bazı bölümlerine ilişkin daha ayrıntılı rakamlar yer aldı. Dağıtım boru hatlarındaki kayıplar 2023-24'te yüzde 6,28'e ulaştı ve 37,9 milyar BDT'ye mal oldu. 2024-25 mali yılının mart ayına kadar olan döneminde ise kayıplar yüzde 7,44'e, maliyet 32,86 milyar BDT'ye çıktı. Kurum ayrıca iletim kayıplarını yüzde 2 olarak bildirdi. CPD'nin mayıs ayındaki değerlendirmesinde ise gaz sistemindeki kayıplar yüzde 12 ila 14 olarak tahmin edildi.
Bu rakamlar farklı dönemleri ve sistem bölümlerini kapsıyor. En fazla dikkat gerektiren boru hatlarını, müşterileri ve dağıtım şirketlerini belirlerken tutarlı ölçüm yapmanın önemini ortaya koyuyor.
Petrobangla, eskiyen boruları, gaz bağlantılarındaki sızıntıları, inşaat sırasında oluşan hasarları ve konutlardaki kaçak bağlantıları kayıpların nedenleri arasında gösterdi. Sayaç hataları, bakım sırasında oluşan kayıplar ve zayıf yönetim de daha geniş kapsamlı soruna katkıda bulunuyor.
Boru hatlarının onarılması, modern sayaçların kullanılması, izleme sistemleri ve kaçak bağlantıların kaldırılması, şebekeye hâlihazırda giren gazın korunmasını sağlayabilir. Petrobangla, konutlarda ön ödemeli sayaçların yaygınlaştırıldığını ve kaçak bağlantılara karşı önlem alındığını bildirdi. Kıtlıkla karşı karşıya olan fabrikalar ve enerji santralleri için geri kazanılan gaz, limana yeni bir sevkiyat gelmeden arzı iyileştirebilir.
Çatı tipi güneş enerjisi için büyüme alanı var
Sanayi tesislerinin çatıları, Bangladeş'e elektriği onu kullanan fabrikaların yakınında üretme imkânı sunuyor. Kaçırılan fırsata ilişkin tahmin, 2010'da belirlenen güneş enerjisi hedeflerine doğru ilerlenmesi hâlinde en az 2.000 megavat çatı tipi kapasiteye ulaşılabileceği varsayımına dayanıyor. Bu kapasite, gündüz saatlerinde pahalı petrol kaynaklı elektriğe olan ihtiyacı azaltarak yılda yaklaşık 35 milyar BDT tasarruf sağlayabilirdi.
Panellere ve ekipmanlara uygulanan yüksek gümrük vergileri, istikrarsız politikalar ve sınırlı teşvikler kurulumları yavaşlattı. Bangladeş Sürdürülebilir ve Yenilenebilir Enerji Birliği Başkanı Mustafa Al Mahmud, özel mevzuat kapsamında onaylanan 31 yenilenebilir enerji projesi için verilen niyet mektuplarının iptal edilmesinin faaliyetleri durma noktasına getirdiğini ve yabancı yatırımcıları caydırdığını söyledi.
Mevcut kapasite tahminleri de farklılık gösteriyor. Tasarruf değerlendirmesinde aktarılan resmî tahminlere göre çatı tipi güneş enerjisi kapasitesi yaklaşık 500 MW. IEEFA'nın daha geniş kapsamlı tahmini ise bu miktarı, büyük sanayi çatılarına kurulu 667 MW ve daha küçük sanayi tesislerindeki kurulumların geri kalanını içerecek şekilde, 1.000 MW'a yakın gösteriyor. IEEFA'nın 18 Ağustos 2025'te yayımlanan ve tarihi belirtilmiş çatı tipi güneş enerjisi bilgilendirme notunda, Haziran 2008 ile Haziran 2025 arasında yalnızca 245 MW kurulum yapıldığı kaydedildi. Kurulum tarihlerini ve kategorileri içeren ortak bir envanter, ülke genelindeki toplam kapasitenin güvenilir biçimde belirlenmesine yardımcı olabilir.
Pakistan, pahalı şebeke elektriğiyle özel kurulumlara yönelik politika desteği bir araya geldiğinde ne kadar hızlı ilerlenebileceğini gösteriyor. Çatı tipi güneş enerjisi kapasitesi, hızlı genişlemenin ardından Ocak 2025'e kadar yaklaşık 15.000 MW'a ulaştı; kurulumların çoğu 2024'te yapıldı. IEEFA'nın bilgilendirme notuna göre Hindistan'da Mayıs 2025 itibarıyla 18.000 MW'tan fazla çatı tipi güneş enerjisi kapasitesi bulunuyordu.
Bangladeş'in karşı karşıya olduğu zorluk, hem kurulumları teşvik etmek hem de sistemlerin güvenilir biçimde çalışmasını sağlamak. IEEFA, ülkede mühendislik, satın alma ve inşaat işlerini yüksek standartlarda yürütecek kalite ve deneyime sahip yalnızca 15 ila 20 şirket bulunduğunu tahmin ediyor.
Kamu binalarına yönelik büyük çatı hedefi uygulama sınırlarına takıldı
Hükümetin 2025'te açıkladığı program, o yılın aralık ayına kadar 3.000 MW çatı tipi güneş enerjisi kurulmasını hedefliyordu. Haziran 2025'te kaydedilen 245 MW'lık kapasiteyle karşılaştırıldığında bu hedef, altı aydan kısa sürede mevcut kapasitenin 12 katından fazlasının kurulmasını gerektiriyordu. Program kapsamında kurulumların ulaştığı nihai toplam açıklanmadı.
IEEFA temel bir kısıta dikkat çekti: Kamu daireleri, hastaneler, eğitim kurumları ve dinî kurumların toplam elektrik talebi 1.500 MW'ın altındaydı. Bu kurumların yetkili elektrik bağlantılarının kapasitesi, fazla elektriği şebekeye verip karşılığında alacak tanıyan mahsuplaşmalı ölçüm kuralları kapsamında kurulabilecek güneş enerjisi miktarını sınırlıyordu.
Programda iki finansman modeli kullanıldı. Kamu daireleri sistemleri kamu kaynaklarıyla, yaygın olarak CAPEX diye anılan sermaye harcaması modeli üzerinden satın alacaktı. Hastaneler ve eğitim kurumları ise işletme gideri modeli olan OPEX'i kullanacaktı. Bu modelde kurulumu bir geliştirici finanse ediyor ve elektrik sağlayarak gelir elde ediyor.
Kamu mülkiyeti daha yüksek tasarruf sağlayabilir, ancak bakım sorumluluğunu kuruma bırakır. Geliştirici mülkiyeti ilk satın alma maliyetini ortadan kaldırsa da finansman, küçük ölçekli projeler ve kırsal kesimdeki elektrik kesintileri ticari getiriyi azaltabilir. Şebekeye bağlı güneş enerjisi sistemleri kesintiler sırasında elektrik üretimini durdurabilir ve bu da yatırımcıların beklediği geliri etkiler.
IEEFA; kullanılabilir çatı alanlarının belgelenmesini, gerçekçi satın alma takvimleri belirlenmesini, panellerin bakımının yapılmasını ve performansın bağımsız biçimde izlenmesini önerdi. Toz birikmesi elektrik üretimini düşürebilir. Bu nedenle temizlik ve onarım için kaynak ayırmadan panel kurmak, beklenen tasarrufun bir bölümünün kaybedilmesine yol açabilir.
Güneş enerjili sulama çiftçiler üzerindeki baskıyı azaltabilir
Bangladeş'te yılda yaklaşık 862,4 milyon litre dizel tüketen yaklaşık bir milyon dizel sulama pompası bulunuyor. Bunların üçte birinin güneş enerjili pompalarla değiştirilmesi, yılda yaklaşık 287 milyon litre dizel tüketiminin önüne geçebilir. Tasarruf değerlendirmesinde bunun yakıt maliyeti karşılığı yaklaşık 244 milyon dolar olarak hesaplanıyor.
Çiftçiler hâlihazırda ciddi bir yakıt yüküyle karşı karşıya. CPD'nin Mayıs 2025 tarihli değerlendirmesine göre dizel fiyatlarındaki artış sulama maliyetlerini yüzde 20 ila 30 yükseltti. Bu artış, özellikle dizel yakıtlı sığ kuyulu pompalara bağımlı boro pirinci yetiştiren çiftçileri etkiledi. Haziran 2024 ile Mayıs 2025 arasında dizel ve gazyağı fiyatları litre başına 104 ila 108 BDT arasında değişti.
Güneş enerjili sulama, harcamaların bir bölümünü sürekli dizel alımından ekipman ve bakıma kaydırır. Bir çiftçinin elde edeceği mali kazanç; kurulum maliyetine, finansman koşullarına ve sulama suyu ücretine bağlı olur. Ülke genelinde yakıt tasarrufu sağlanması için bu sistemlerin dizel pompaların yerini fiilen alması gerekir.
Tarım için şebekeden güvenilir elektrik sağlanması da önemli. CPD, elektrik kesintilerinin çiftçileri dizel pompalara yönelttiğini, işletmelerin ise faaliyetlerini sürdürmek için dizel jeneratör kullandığını belirtti. Daha temiz elektrik ve daha iyi arz bu nedenle birbirini tamamlayabilir: Güneş enerjisi yakıt alımlarını azaltırken daha güçlü bir şebeke pahalı yedek üretime duyulan ihtiyacı düşürür.
Fazla santral kapasitesine rağmen elektrik kesintileri neden sürüyor?
Bangladeş'in enerji sorunu, pahalı yakıt alımının ötesine geçiyor. IEEFA, 2024-25 mali yılında elektrik üretimindeki yedek kapasite oranını yüzde 61,3; santral kapasitesini fiilî işletme kabiliyetine göre düzelttikten sonra ise yüzde 58,6 olarak hesapladı. Yedek kapasite oranı, üretim kapasitesinin en yüksek talebin ne kadar üzerinde olduğunu ölçüyor.
Yakıt, iletim kapasitesi ya da güvenilir ekipman bulunmadığında müşteriler elektrik kesintileri yaşarken santraller atıl kalabilir. Buna karşın sözleşmeler, üretim ekipmanını çalışmaya hazır tutmaları karşılığında santral sahiplerine kapasite ödemesi yapılmasını gerektirebilir.
IEEFA'ya göre özel petrol santrallerine 2024-25'te kilovatsaat başına ortalama 9,5 BDT'ye denk kapasite ödemesi yapılırken özel kömür santrallerine 5,9 BDT ödendi. Yakıt kıtlığı, gaz santralleriyle bağlantılı kapasite ödemelerinin yükünü de artırdı.
Santrallerin kullanım oranı maliyetler üzerinde büyük fark yaratıyor. IEEFA, kapasitesinin yüzde 25'inden azını kullanan santrallerde elektriğin kilovatsaat başına yaklaşık 16,85 BDT'ye mal olduğunu saptadı. Kapasitesinin yüzde 75'inden fazlasını kullanan santrallerde ise maliyet yaklaşık 6 BDT'ydi. Düşük kullanım oranında sabit maliyetler daha az elektrik birimine dağıtılıyor.
Petrol, 2024-25'te Bangladeş'te üretilen elektriğin yüzde 10,7'sini sağladı. IEEFA'nın hesaplamasına göre bu oran Hindistan'da yüzde 0,02, Pakistan'da yüzde 0,6 ve Vietnam'da yüzde 0,06'ydı. Bu nedenle Bangladeş'in petrol kaynaklı üretiminin bir bölümünü güneş enerjisiyle değiştirmek, elektrik bileşiminin özellikle pahalı bir bölümünü hedefliyor.
IEEFA'nın Bangladeş'ten sorumlu baş enerji analisti ve dönüşüm araştırmasının yazarı Shafiqul Alam, belgede maliyet sorununu şöyle anlattı:
Taka'nın değer kaybetmesi ve ithal fosil yakıtların yüksek fiyatları, Bangladeş'te elektrik üretim maliyetlerinin hızla artmasını tek başına açıklamıyor.
Alam'ın analizi, fazla kapasiteye, yeterince kullanılmayan santrallere yapılan ödemelere ve pahalı üretime, uluslararası yakıt fiyatlarının da eklendiğine işaret ediyor. Maliyetlerin düşürülmesi, Bangladeş'in elektriği planlama, satın alma ve tüketicilere ulaştırma biçimini değiştirmesini gerektiriyor.
Sübvansiyonlar, ödenmemiş faturalar ve yeni bir fiyat şoku
Petrobangla'nın mali durumu, ithalata bağımlılığın kamu bütçesini nasıl etkilediğini gösteriyor. Kurum, Temmuz 2025'teki seminerde LNG sübvansiyonlarının 2018-19'daki 25 milyar BDT'den bildirilen son mali yılda 89 milyar BDT'ye yükseldiğini, kümülatif sübvansiyonların ise 367,12 milyar BDT'ye ulaştığını söyledi.
2023-24'te bir birim gazı tedarik etmenin maliyeti 27,53 BDT'yken satış fiyatı 22,93 BDT oldu; aradaki fark 4,60 BDT'ydi. Petrobangla ayrıca 271,99 milyar BDT tutarında ödenmemiş fatura bulunduğunu, bunun 165,23 milyar BDT'sinin enerji sektöründen kaynaklandığını bildirdi. Ödenmeyen faturalar, gaz tedarikçisinin kendi maliyetlerini karşılamak için elinde daha az nakit kalmasına yol açıyor.
IEEFA, Bangladeş'in Nisan-Haziran 2026'da, 2025'in aynı çeyreğindeki hacimde LNG'yi milyon İngiliz ısı birimi başına yaklaşık 20 dolar spot fiyatla satın alması hâlinde ithalat sübvansiyonları için yaklaşık 1,07 milyar dolara ihtiyaç duyabileceğini tahmin etti. Spot alımlar, uzun vadeli sözleşmelerle güvenceye alınan tedarik yerine yakın vadede teslim edilecek yakıt için yapılan işlemlerdir.
Enstitü, döviz kısıtlarının alımları sınırlayabileceğini ve mevcut arzla talebi dengelemek amacıyla planlı elektrik kesintilerine, yani yük atmaya, yol açabileceğini belirtti. Bangladeş, yeterli enerji arzını sürdürmeye yardımcı olması için çok taraflı kuruluşlardan yaklaşık 2 milyar dolar talep etmişti.
Petrobangla Başkanı Md. Reza Nur Rahman, Temmuz 2025'te Maheshkhali'deki Matarbari LNG kara terminalinin yapımının planlandığını ve inşaatın tahmini beş yıl süreceğini söyledi. IEEFA ise daha uzun vadeli başka bir seçenek önerdi: 2030'dan sonra yüksek talebin görüldüğü mart-eylül döneminde 6.000 MW bölgesel hidroelektrik sağlanması, yıllık gaz tüketimini 257 milyar fit küpe kadar azaltabilir.
Kararlar nasıl şekillendi?
Bangladeş'in yakın dönemdeki enerji geçmişi, yurt içi arzın azalmasını, güneş enerjisi kurulumlarının yavaş ilerlemesini ve artan ithalat maliyetlerini birbirine bağlıyor. Tarihleri belirtilen dönüm noktaları, uygulamanın planların gerisinde kaldığı alanları gösteriyor.
- 2018-19 mali yılı: LNG ithalatı başladı; aktarılan verilere göre toplam gazın yaklaşık yüzde 11'ini sağladı.
- Ekim 2024: CPD'ye göre 2025 mali yılında aranması hedeflenen 34 kuyudan sekizinde çalışma yürütülüyordu.
- 31 Mayıs 2025: CPD; gaz kıtlığı, elektrik kesintileri ve yakıt maliyetlerine ilişkin değerlendirmesini yayımladı.
- 29 Temmuz 2025: Petrobangla gaz kayıpları, sübvansiyonlar, tamamlanan kuyular ve ödenmemiş faturalara ilişkin verileri sundu.
- 18 Ağustos 2025: IEEFA, Aralık 2025'i hedefleyen 3.000 MW'lık çatı tipi güneş enerjisi programının uygulamadaki sınırlarını değerlendirdi.
- Nisan-Haziran 2026: IEEFA'nın LNG sübvansiyon senaryosunda olası ihtiyaç 1,07 milyar dolar olarak tahmin edildi.
Haneler, fabrikalar ve çiftlikler için öncelikli ihtiyaçlar, kullanılabilir enerji ve karşılanabilir faturalar. Gaz hatlarının onarımı, güvenilir güneş enerjisi alımları, başarılı arama çalışmaları ve kesintisiz şebeke hizmeti, Bangladeş'in kıtlıklara rağmen neden daha fazla ödeme yaptığının her birine yönelik çözümler sunuyor.
Öne Çıkanlar
- Önerilen dört değişiklik, uygulama maliyetleri hariç yıllık tahmini 2,87 milyar dolarlık yakıt tasarrufu sağlayabilir.
- Tahmini tasarrufun yaklaşık 1,73 milyar doları ek yurt içi gaz üretiminden kaynaklanıyor.
- Bangladeş'in birincil enerji ithalatının payı 2020-21 ile 2024-25 arasında yüzde 47,7'den yüzde 62,5'e çıktı.
- Gaz kayıplarının azaltılması, çatı tipi güneş enerjisi ve güneş enerjili sulama, sürekli yakıt alımlarını düşürebilir.
- Yeterince kullanılmayan santraller, kapasite ödemeleri ve petrol kaynaklı elektrik üretimi maliyetleri artırıyor.
- IEEFA'nın Nisan-Haziran 2026 dönemi için LNG sübvansiyonu tahmini, varsayılan fiyatlara ve ithalat hacimlerine bağlı.