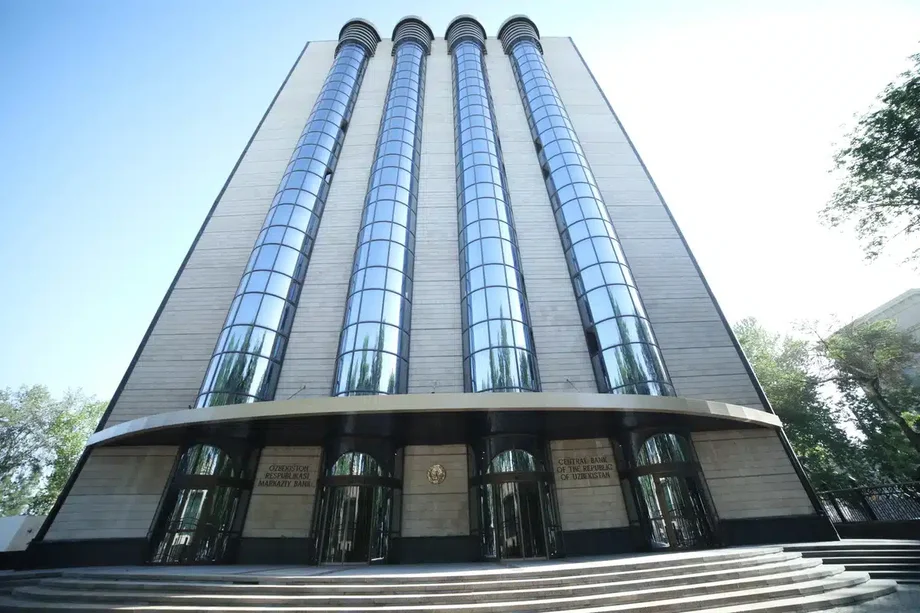
Faiz indirimi değerlendirildi, ancak kurul üyelerinin çoğu beklemeyi seçti
Özbekistan Merkez Bankası, faizi yüzde 13,5’e indirmeyi değerlendirdikten sonra 4 Kasım 2026’da politika faizini yüzde 14’te tuttu. Karar, düzenleyici kurumun 2026 sonu enflasyon tahminini yüzde 6,5’ten yaklaşık yüzde 7’ye yükseltirken ekonomik büyüme tahminini de yaklaşık yüzde 8’e çıkarmasının ardından geldi.
İçindekiler
- Faiz indirimi değerlendirildi, ancak kurul üyelerinin çoğu beklemeyi seçti
- Eylül fiyatları temkinli yaklaşımı açıklıyor
- Enflasyon tahmini neden yüzde 7’ye yükseldi?
- Beklentiler düşüyor, ancak hedefin üzerinde kalıyor
- Daha güçlü büyüme hem destek hem baskı yaratıyor
- Yüzde 14’lük faiz tasarruf sahiplerini ve borçlananları nasıl etkiliyor?
- Faizlerin yüzde 10’un altına inmesi hangi koşullarda mümkün?
- ING, aralıkta faiz indirimi olasılığının azaldığını düşünüyor
- Bir sonraki kararı belirleyecek tarihler
- Öne Çıkanlar
Merkez Bankası Başkan Yardımcısı Nodirbek Achilov, kurul üyelerinin çoğunun faizin değiştirilmemesini desteklediğini söyledi. Enflasyon beklentilerindeki düşüş ve temel fiyat artışlarının istikrarlı seyri, faiz indirimi olasılığının gündeme gelmesini sağlamıştı. Ancak güçlü iç harcamalar ile uluslararası gıda ve enerji fiyatlarından kaynaklanan riskler, çoğunluğu beklemeye yöneltti.
Kararla faiz, bankanın yüzde 13,5’ten artırdığı Mart 2025’teki seviyesinde kaldı. Bir sonraki toplantının 16 Aralık 2026’da yapılması planlanıyor.
Hanehalkı açısından bu politika, som cinsinden tasarrufların getirisini desteklerken borçlanmayı görece pahalı tutuyor. İşletmeler açısından ise yatırım, inşaat ve hizmetler üretimin hızla büyümesine katkıda bulunurken bankanın artan maliyetlerin ekonomi geneline yayılmasını yavaşlatmaya çalışmayı sürdürdüğü anlamına geliyor.
Temel gerilim açık: Özbekistan ekonomisi güçlü biçimde büyüyor, ancak mal ve hizmet talebi ekonominin üretebileceğinden hızlı artıyor. Banka, harcamaların fiyatları yüzde 5’lik enflasyon hedefinin daha da üzerine çıkarmasına izin vermeden yatırımların üretimi artırmasını istiyor.
Eylül fiyatları temkinli yaklaşımı açıklıyor
Merkez Bankası verilerine göre yıllık tüketici enflasyonu eylülde yüzde 6,4’e ulaştı. Ağustos ayı karşılaştırmasında oran yüzde 6,2 olarak verildi; ancak yayımlanmış alternatif bir veri yüzde 6,3’e işaret ediyor. Her iki durumda da eylülde meyve ve sebze, yakıt ve bazı hizmetlerin etkisiyle sınırlı bir hızlanma yaşandı.
Hizmet enflasyonu yüzde 7’ye ulaşırken çekirdek enflasyon yüzde 5,5’te kaldı. Çekirdek enflasyon, seçili oynak veya düzenlemeye tabi kalemleri dışarıda bırakarak fiyatların temel eğilimini göstermeyi amaçlayan bir ölçüttür.
Banka, fiyatları bir yıl içinde yüzde 5’ten fazla artan mal ve hizmetlerin payında da hafif yükseliş gözlemledi. Bu önemli, çünkü hedef tüketim sepetinin genelindeki enflasyonla ilgili. Hedefin üzerindeki artışlar daha fazla harcamaya yayıldıkça baskıyı kontrol altında tutmak zorlaşıyor.
Düzenleyici kurum, son aylarda arz koşullarının giderek daha belirleyici olduğunu söyledi. Örneğin yakıt maliyetlerindeki artış, gıda ve diğer ürünlerin taşınma giderlerini yükseltebilir. İşletmeler de bu maliyetlerin bir kısmını müşterilere yansıtabilir.
Merkez Bankası, çekirdek enflasyonun 2026 sonuna kadar fazla değişmemesini, sonraki dönemlerde ise düşmesini bekliyor. Politikanın amaçlarından biri, üretim veya nakliye maliyetlerindeki ilk artışın ardından gelen yeni fiyat artışlarını sınırlamak.
Enflasyon tahmini neden yüzde 7’ye yükseldi?
Revize edilen tahmin, Merkez Bankasının belirlediği üç baskıyı yansıtıyor: güçlü iç talep, uluslararası enerji fiyatlarına ilişkin riskler ve düzenlemeye tabi bazı fiyatlarda planlanan artışlar. Yüzde 6,5’ten yaklaşık yüzde 7’ye yapılan değişiklik, 0,5 puanlık artış anlamına geliyor.
Düzenlemeye tabi fiyatlar, bütünüyle rekabet koşullarında belirlenmek yerine kamu otoritelerince belirlenen veya kontrol edilen fiyatlardır. Kamu hizmeti tarifelerindeki değişiklikler hane faturalarını doğrudan etkileyebilir ve bu hizmetleri kullanan işletmelerin maliyetlerini de artırabilir.
Banka, bu düzenlemelerin enflasyon üzerindeki doğrudan etkisinin geçici olmasını ve 2027 boyunca ortadan kalkmasını bekliyor. Bir tarife bir kez yükseldiğinde fiyat düzeyini artırır. Karşılaştırma bu artışın ötesine geçtiğinde, söz konusu artışın yıllık enflasyona katkısı azalır.
Politika açısından kaygı, sonrasında ne olacağı. Artan maliyetlerle karşılaşan işletmeler başka fiyatları da yükseltebilir; daha fazla zam bekleyen hanehalkı ise alışverişlerini öne çekebilir. Faizlerin yüksek tutulması, bu yayılmayı sınırlamayı amaçlıyor.
Uluslararası gıda ve enerji piyasaları da ek bir baskı kanalı oluşturuyor. İthalat fiyatlarının yükselmesi tüketicileri doğrudan etkileyebilir; daha pahalı yakıt ise üretim ve teslimat maliyetlerini artırabilir. Merkez Bankası, bu kanalların enflasyondaki düşüşü yavaşlatabileceği uyarısında bulundu.
Beklentiler düşüyor, ancak hedefin üzerinde kalıyor
Hanehalkı, eylülde önümüzdeki 12 ayda fiyatların yüzde 8,7 artmasını bekliyordu. İşletmelerin beklentisi ise yüzde 9,2’ydi. Merkez Bankasına göre her iki gösterge de düşüşünü sürdürdü.
Bu beklentiler, eylülde ölçülen yüzde 6,4’lük enflasyonun hâlâ üzerindeydi: Hanehalkı için 2,3 puan, işletmeler için 2,8 puan fark vardı. Beklentiler, bankanın yüzde 5’lik hedefinin de üzerindeydi.
Beklentiler önemli, çünkü insanlar kararlarını ileride oluşacağını düşündükleri fiyatlara göre veriyor. Tedarik maliyetlerinin artmasını bekleyen bir işletme satış fiyatlarını ayarlayabilir. Gelecekteki maliyetlerden kaygı duyan bir hanehalkı da tasarruf etmek yerine harcamalarını öne çekebilir.
Achilov, beklentilerdeki düşüşün, çekirdek enflasyonun istikrarlı seyrinin ve ulusal para birimindeki olumlu gelişmelerin faizi yüzde 13,5’e indirme seçeneğinin değerlendirilmesini desteklediğini söyledi. Buna rağmen kurul, talebi ve dış riskleri izlerken mevcut sıkılaştırma düzeyini korumayı seçti.
Daha güçlü büyüme hem destek hem baskı yaratıyor
Merkez Bankasına göre Özbekistan ekonomisi, 2026’nın ocak-eylül döneminde geçen yılın aynı dönemine kıyasla yüzde 8,3 büyüdü. Başlıca katkılar sanayi, inşaat ve hizmetlerden geldi.
Banka, yılın tamamında büyümenin yaklaşık yüzde 8 olmasını bekliyor. 2026 başındaki tahmini yüzde 7 ila yüzde 7,5’ti; temmuzda bu tahmin yüzde 7,5 ila yüzde 8’e çıkarılmıştı. Son tahmin, beklenen büyümeyi temmuz aralığının üst sınırına taşıyor.
Yatırımın ve hanehalkının reel gelirlerindeki artışın önümüzdeki aylarda iç talebi güçlü tutması bekleniyor. Reel gelir, enflasyon hesaba katıldıktan sonraki satın alma gücünü ölçer; dolayısıyla artış, hanehalkının daha fazla mal ve hizmet alabileceği anlamına gelir.
Yatırım aynı zamanda ekonominin bu talepleri karşılama kapasitesini artırıyor. Yeni fabrikalar, ekipmanlar ve diğer üretim kapasitesi, fiyatlar üzerinde aynı baskıyı yaratmadan talebin karşılanmasına yardımcı olabilir.
Zamanlama, denge kurmayı zorlaştırıyor. Yatırım harcamaları talebi hemen desteklerken yeni kapasitenin devreye girmesi zaman alıyor. Merkez Bankası, toplam talep üretim kapasitesini aşmayı sürdürürken enflasyon baskısının devam edebileceği uyarısında bulundu.
Yüzde 14’lük faiz tasarruf sahiplerini ve borçlananları nasıl etkiliyor?
Politika faizi, bankalar arasındaki para maliyetine yön veriyor ve bu piyasa üzerinden ticari bankaların mevduat ve kredi faizlerini etkiliyor. Merkez Bankası, para piyasası faizlerinin yüzde 14’lük gösterge seviyesine yakın seyrettiğini belirtti.
Düzenleyici kuruma göre som cinsinden mevduat ve kredilerde reel faizler pozitif kalıyor. Pozitif reel getiri, faizin hesaplamada kullanılan enflasyon ölçüsünü aşması ve tasarrufların satın alma gücünü korumaya yardımcı olması anlamına geliyor.
Borçlananlar açısından pozitif reel faizler finansmanı görece pahalı tutuyor. Bu durum, krediyle finanse edilen harcamaları sınırlayabilir. Tasarruf sahipleri açısından cazip mevduat getirileri, parayı hemen harcamak yerine bankada tutmayı teşvik edebilir.
Merkez Bankası, bu koşulları talebi ekonominin üretim kapasitesine yaklaştırmanın bir yolu olarak görüyor. Yüzde 14’lük gösterge faiz finansal koşullara yön verirken her banka kendi mevduat ve kredi faizlerini belirliyor.
Düzenleyici kurum, şu anda politika faizinin iki puan altı ve üstü olan faiz koridorunu kademeli olarak daraltmayı da değerlendiriyor. Yüzde 14’lük faizle koridor yüzde 12 ila yüzde 16 aralığına karşılık geliyor. Koridor, kısa vadeli piyasa faizlerine yön vermeye yardımcı oluyor. Daraltılması, politika değiştikçe bu faizlerin gösterge seviyeye daha yakın kalmasını sağlayabilir.
Faizlerin yüzde 10’un altına inmesi hangi koşullarda mümkün?
Achilov, enflasyonun yüzde 5’lik hedefte istikrar kazanması ve hanehalkı ile işletmelerin beklentilerinin düşmeye devam etmesi halinde 2027-2029 döneminde faizlerin yüzde 10’un altına inmesinin mümkün olabileceğini söyledi.
Başkan Yardımcısı, bu olasılığın koşullarını şöyle anlattı:
Enflasyonun hedef seviyeye indiği sonucuna kesin olarak varır ve enflasyon beklentilerindeki düşüş sürerse, temel para politikası yönergelerinin kapsadığı dönemde politika faizini tek haneli seviyelere indirme imkânı doğabilir.
Merkez Bankası bu tür indirimler için bir takvim belirlemedi. Ana tahminine göre enflasyon 2027’nin ikinci yarısında yüzde 5’e yaklaşacak ve 2028 ile 2029’da bu seviyelerde kalacak. Kasım ayındaki karar açıklamasında, hedefe 2027 sonuna kadar ulaşılması öngörülüyor.
Çekirdek enflasyonun 2027’de yüzde 4 ila yüzde 5’e, daha sonra ise yaklaşık yüzde 4’e gerilemesi bekleniyor. Enflasyon istikrar kazandıkça banka, ekonomik faaliyeti ne güçlü biçimde teşvik eden ne de kısıtlayan faiz oranları anlamına gelen nötr para politikası koşullarına doğru ilerleme olanağı görüyor.
Merkez Bankasının ön hesaplamalarına göre bu geçişle ilişkili reel faiz yüzde 4 ila yüzde 5 düzeyinde. Gelecekteki kararlar, önceden belirlenmiş bir indirim sırasından ziyade gerçekleşen enflasyona, beklentilere ve ekonomik risklere bağlı olacak.
ING, aralıkta faiz indirimi olasılığının azaldığını düşünüyor
ING’nin kasım ayı faiz değerlendirmesinde, Merkez Bankasının mesajı eylüle kıyasla daha şahin olarak nitelendirildi. Bu, enflasyonu kontrol altında tutmak için sıkı para politikasını korumaya daha fazla odaklanıldığı anlamına geliyor. ING, aralıkta faiz indirimi olasılığını artık düşük görüyor ve gevşemenin 2026’nın son çeyreğinde başlayabileceğine dair önceki beklentisinin gerçekçi görünmediğini belirtiyor.
Kurum, talebe ilişkin değerlendirmedeki değişikliğe dikkat çekti. Merkez Bankası eylülde harcamaların bazı alanlarında istikrar işaretleri saptamıştı. ING’ye göre kasım ayında talebin üretim kapasitesini aştığı uyarısının yapılması, faizleri indirmek için aciliyetin azaldığına işaret ediyor.
ING, hükümetin bütçe disiplinini sürdürmesi ve somun güçlü kalması halinde 2027’de faiz indirimi için hâlâ alan görüyor. Kurum, bütçe açığının gayrisafi yurt içi hasılanın yüzde 2’sinin altında olduğunu; bu oranın 2023’te yüzde 4,7 olduğunu belirtiyor. Daha düşük bir açık, kamu harcamalarının gelirleri aşmasıyla oluşan ek talebi azaltabilir.
ING’ye göre İran savaşının başlamasından bu yana som ABD doları karşısında yüzde 2 değer kazandı. Kurum, bu güçlenmenin büyük bölümünü sermaye girişlerine bağladı. Güçlü bir para birimi, ithal ürünlerin yerel para cinsinden maliyetini sınırlamaya yardımcı olabilir.
Altın ihracatı da döviz desteği sağlayabilecek başka bir kaynak. ING, 2026’nın ocak-eylül döneminde 18 ton fiziki altın ihraç edildiğini, 2025’in aynı döneminde bu miktarın 85 ton olduğunu bildirdi. Bu, 67 ton veya yaklaşık yüzde 79’luk düşüş anlamına geliyor. Fiziki sevkiyatlar yalnızca nisan ve temmuz aylarında kaydedildi.
ING, yıllık altın ihracatının 80 ila 120 ton düzeyine dönmesinin Özbekistan’a ek döviz sağlayabileceğini ve somu destekleyebileceğini belirtti. Kurumun gelecek yıl faiz indirimi beklentisi kısmen bu döviz girişlerine ve bütçe disiplininin sürmesine dayanıyor.
Bir sonraki kararı belirleyecek tarihler
Kasım ayında faizin sabit tutulması, gösterge oranda uzun süredir değişiklik yapılmamasının ardından geldi. Bir sonraki kararın 2026 bitmeden alınması planlanırken enflasyon hedefi 2027 için geçerliliğini koruyor.
- Mart 2025: Merkez Bankası, güçlenen talep ve enflasyon baskısı nedeniyle politika faizini yüzde 13,5’ten yüzde 14’e yükseltti.
- 16 Eylül 2026: Banka, süregelen fiyat risklerini, dış koşulları ve düzenlemeye tabi tarife değişikliklerini gerekçe göstererek faizi yüzde 14’te tuttu.
- 4 Kasım 2026: Kurul, faizi yüzde 14’te tutmayı veya yüzde 13,5’e indirmeyi değerlendirdi; üyelerin çoğu faizin sabit kalmasını destekledi.
- 16 Aralık 2026: Kurulun politika faizini yeniden değerlendirmesi planlanıyor.
- 2027 sonu: Banka, yıllık enflasyonun yüzde 5’lik hedefine ulaşmasını bekliyor.
Aralık kararı; enflasyon verilerine, beklentilere, iç harcamalara ve yurt dışındaki gelişmelere bağlı olacak. Bu nedenle hanehalkı ve işletmeler bir sonraki değerlendirmeye borçlanma koşulları değişmeden, 2026 için daha yüksek enflasyon tahminiyle ve fiyatlarda kalıcı ilerlemeye bağlı olası faiz indirimleriyle giriyor.
Öne Çıkanlar
- Özbekistan, faizi yüzde 13,5’e indirmeyi değerlendirdikten sonra 4 Kasım 2026’da politika faizini yüzde 14’te tuttu.
- Merkez Bankası, 2026 sonu enflasyon tahminini yüzde 6,5’ten yaklaşık yüzde 7’ye yükseltti.
- Eylül enflasyonu yüzde 6,4, hizmet enflasyonu yüzde 7 oldu; çekirdek enflasyon ise yüzde 5,5’te kaldı.
- Ekonomi, 2026’nın ilk dokuz ayında yüzde 8,3 büyüdü; banka yılın tamamında yaklaşık yüzde 8 büyüme bekliyor.
- 2027-2029 döneminde faizlerin yüzde 10’un altına inmesi, enflasyonun hedefte istikrar kazanması ve beklentilerin düşmesi koşullarına bağlı.
- Bir sonraki faiz toplantısı 16 Aralık 2026’da yapılacak. Enflasyonun 2027 sonuna kadar yüzde 5’e ulaşması bekleniyor.