Yeterli gelire sahip olmak neden yine de konut kredisi almayı sağlamayabilir?
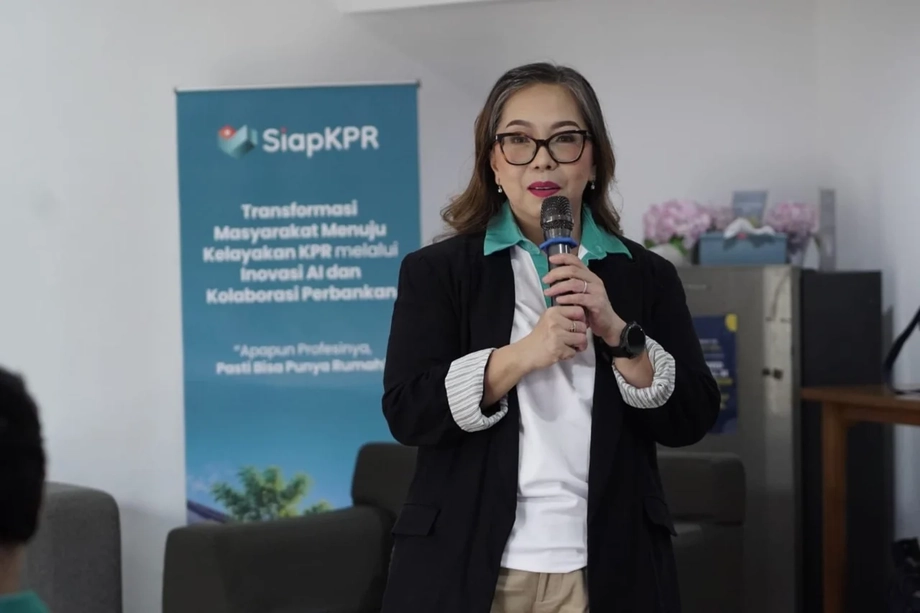
Ödenmemiş dijital krediler ve gelir kayıtlarının eksikliği, Endonezyalı ev sahibi adaylarının çoğunun kredi başvurusu bankaya ulaşmadan elenmesine yol açıyor. SiapKPR'ın arkasındaki şirket PT Melayani Sepenuh Hati'nin CEO'su Marine Novita, başvuruların yüzde 50 ila 70'inin reddedildiğini söyledi. 17 Kasım 2026'da Güney Cakarta'nın Kemang semtinde düzenlenen platform tanıtımında, ilk inceleme aşamasında elenenler de dâhil edildiğinde oranın yüzde 50 ila 80'e çıktığını belirtti.
İçindekiler
- Yeterli gelire sahip olmak neden yine de konut kredisi almayı sağlamayabilir?
- Konut erişimi artıyor, ancak milyonlarca kişi hâlâ kapsam dışında
- Bankalar borçluların kredi kayıtlarında nelere bakıyor?
- Paylater hem kredi geçmişini hem de aylık ödeme gücünü etkiliyor
- Kayıt dışı çalışanlar büyük ölçekte evrak sorunuyla karşı karşıya
- Genç alıcıların peşinat dışında da para biriktirmesi gerekiyor
- SiapKPR, başvurular bankalara ulaşmadan önce ne yapmayı planlıyor?
- Kiralayarak mülk sahibi olmaya yönelmek başka bir seçenek sunuyor
- Kredi kayıtlarını kontrol etmek ve kestirme yol vaat edenlerden kaçınmak
- Konut kredisi hazırlığında takvimi belirleyen tarihler
- Öne Çıkanlar
Engeller, vadesi geçmiş 150.000 ila 300.000 rupilik paylater faturalarından, belgeye dayalı kanıtı sınırlı olan nakit gelirlere kadar uzanıyor. Serbest çalışanlar, motosikletli taksi şoförleri, küçük işletme sahipleri ve bazı sözleşmeli çalışanlar taksitleri ödeyecek kadar kazanabiliyor; ancak kredi verenlerin talep ettiği belgeleri sunmakta zorlanabiliyor.
Endonezya'nın konut verileri sorunun boyutunu gözler önüne seriyor. İstatistik kurumu BPS'nin Mart 2026 verilerine göre 9,29 milyon hanenin kendine ait bir evi yoktu. Başka bir konut göstergesi ise oturulabilirlik standartlarını karşılamayan evlere sahip yaklaşık 18,01 milyon haneyi kapsıyordu.
Marine'in ret oranlarına ilişkin tahminleri, aralarında müteahhitlerin yaptığı ön incelemelerin de bulunduğu, konut satın almak isteyenlerin karşılaştığı sorunları anlatıyor. Tüm bankaların resmî konut kredisi başvuruları üzerinden hesaplanmış ulusal bir ret oranı paylaşılmadı.
SiapKPR, alıcıların konut kredisi başvurusunda bulunmadan önce mali hazırlık hizmeti sunuyor. Endonezya'da konut kredisi için kullanılan KPR, Kredit Pemilikan Rumah'ın kısaltması. Platform, hanelerin çoğu zaman ayrı ayrı ele aldığı üç işi bir araya getiriyor: geliri belgelendirmek, mevcut borçları yönetmek ve satın alımı tamamlamak için gereken nakdi biriktirmek. Nihai kredi kararını bankalar veriyor.
Konut erişimi artıyor, ancak milyonlarca kişi hâlâ kapsam dışında
Konut ve Yerleşim Alanları Bakanlığının konut istatistikleri açıklamasında, BPS'nin ilk Konut İstatistikleri yayınının 13 Ağustos 2026'da yayımlandığı belirtiliyor. Yayın; Ulusal Sosyoekonomik Anketi (Susenas) ile bakanlıklar, yerel yönetimler ve diğer konut kurumlarından alınan idari verileri bir araya getiriyor.
Mülkiyet verileri, yayının yayımlandığı ağustos ayını değil, Mart 2026'yı kapsıyor. Kendine ait evi olmayan hanelerin oranı Mart 2025'teki yüzde 13'ten bir yıl sonra yüzde 12,39'a geriledi. Hane sayısı da yaklaşık 350.000 azalarak 9,29 milyona düştü.
Konut kalitesi de iyileşti. Standartları karşılamayan evlere sahip hanelerin oranı 2025'te yüzde 25,33, yani 18,77 milyon hane iken, 2026'da yüzde 24,03'e, yaklaşık 18,01 milyon haneye indi. Bu, yaklaşık 760.000 hanelik bir azalışa karşılık geliyor. Endonezya'nın 38 ilinden 37'sinde bu göstergede iyileşme kaydedildi.
BPS, konutları binanın dayanıklılığı, kişi başına düşen yeterli yaşam alanı, uygun sanitasyon ve destekleyici unsur olarak elektrik erişimi üzerinden değerlendiriyor. Bakanlık, sanitasyonun hâlâ üzerinde durulması gereken bir alan olduğunu belirtti. Yeterli konuta erişimi ölçen ayrı bir gösterge ise 2025'te yüzde 68,40'tan 2026'da yüzde 70,30'a yükseldi.
Bu veriler iki somut ihtiyaca işaret ediyor: hanelerin kendilerine ait ev edinmesine yardımcı olmak ve hâlihazırda sahip oldukları konutları iyileştirmek. Konut kredisine hazırlık ilk soruna çözüm sunarken, tadilat desteği ve altyapı da ikinci sorun açısından önem taşıyor.
Bankalar borçluların kredi kayıtlarında nelere bakıyor?
Bank Tabungan Negara, SLIK hakkındaki bilgilendirme yazısında, 2018'de eski BI Checking sisteminin yerini Finansal Hizmetler Otoritesi OJK'nin aldığını açıklıyor. Yerine getirilen sistem, Finansal Bilgi Hizmetleri Sistemi (SLIK) olarak biliniyor.
SLIK, kredi verenlere borçlanma, ödenmemiş krediler, ödeme performansı ve gecikmeler hakkında bilgi sağlıyor. Bankalar bu geçmişi gelir, mevcut yükümlülükler ve kendi kredi politikalarıyla birlikte değerlendiriyor. OJK, bilgilerin tarafsız olduğunu belirtiyor; kredi kararını ise her bir finans kuruluşuna bırakıyor.
Marine, birçok alıcının kredi kayıtlarında genellikle Kol 5 olarak anılan 5. tahsilat kategorisinin, yani kötü borç durumunun görünmesi nedeniyle sorun yaşadığını söyledi. Bazı vakaların küçük tutarlı ödenmemiş paylater faturaları, çevrim içi krediler ve yakınların başka birinin kimlik kartını kullanarak kredi almasına izin verilmesiyle bağlantılı olduğunu belirtti.
Kimliği bir kredide görünen borçlu, parayı başkası kullanıp geri ödemediğinde bunun sonuçlarıyla karşılaşabiliyor. Marine, kişinin güncel geliri ve nakit akışı iyileşmiş olsa bile bankaların başvuruyu reddedebileceğini söyledi.
OJK'nin 2026 SLIK politikası, küçük borçlarla ilgili tartışmaya yeni bir ayrıntı ekliyor: 1 Temmuz'dan itibaren görüntülenen kredi bilgileri 1 milyon rupi üzerindeki tutarları kapsıyor; uygulanabilir politika kapsamında kredi limitleri, ödenmemiş bakiyeler ve birikmiş kayıtlar da dikkate alınıyor. Bu nedenle alıcıların yalnızca vadesi geçmiş tek bir faturanın tutarını değil, kredi imkânının tamamını ve kayıtlarını incelemesi gerekiyor.
Paylater hem kredi geçmişini hem de aylık ödeme gücünü etkiliyor
OJK Komiserler Kurulu Üyelerinin 2 sayılı ve 4 Mayıs'ta yürürlüğe giren 2026 tarihli düzenlemesi, şimdi al sonra öde (BNPL) hizmeti sunan finansman şirketlerinin müşterileri SLIK kayıtları, borç birikimi ve ödemelerin sorunlu hâle gelmesi durumunda başka finansmanlara erişimin zorlaşabileceği konusunda uyarmasını zorunlu kılıyor.
Mevcut taksitler, konut kredisi için kullanılabilecek parayı da azaltıyor. Bankalar, toplam aylık borç ödemelerini aylık net gelire oranlayan borç yükü oranını (DBR) inceliyor. Marine, başvuru sahibinin bankanın değerlendirmesine uygun hâle gelmek için istediği kredi tutarını azaltması veya mevcut borçlarını kapatması gerekebileceğini söyledi.
Ayda 6 milyon rupi kazanan ve paylater ödemelerine 1,5 milyon rupi ayıran biri, gelirinin yüzde 25'ini bu taksitlere harcıyor demektir. Buna 2 milyon rupilik bir konut kredisi taksiti eklendiğinde aylık borç ödemeleri 3,5 milyon rupiye, yani gelirin yüzde 58,3'üne çıkar. Yiyecek, ulaşım, faturalar ve diğer ihtiyaçlar için yalnızca 2,5 milyon rupi kalır.
BNPL düzenlemesi, finansman şirketlerinin geri ödeme değerlendirmelerinde 2027 ve 2028'de gelirlerin yüzde 40'ı, 2029'dan itibaren ise yüzde 30'u oranında sınır getiriyor. Banka konut kredileri, ilgili bankacılık gerekliliklerine ve her kredi verenin değerlendirmesine tabi. Haneler için pratik hesap, tüm taksitler ödendikten sonra geriye ne kadar para kaldığıdır.
Hazırlık rehberlerinde genellikle toplam taksitlerin aylık gelirin yüzde 30 ila 40'ı civarında tutulması öneriliyor. Belirli bir bankanın onaylayacağı tutar, başvuru sahibine, krediye ve bankanın kurallarına bağlı.
Kayıt dışı çalışanlar büyük ölçekte evrak sorunuyla karşı karşıya
Kayıt dışı istihdam, Endonezya'daki çalışanların yaklaşık beşte üçünü oluşturuyor. Endonezya Konut ve Yerleşim Geliştiricileri Birliği (Apersi) Başkanı Junaidi Abdillah, 2024'te 83,42 milyon kayıt dışı çalışanın bulunduğunu söyledi. BPS'nin Şubat 2025 iş gücü anketinden aktarılan verilere göre bu sayı yaklaşık 86 milyon.
Marine, temel sorunun finansal hareketlerin kaydının bulunmaması olduğunu söyledi. Bir sürücü günlük ödeme alabilir, bir esnaf nakit paraya dayanabilir, serbest çalışan birinin geliri ise her ay değişebilir. Giren ve çıkan paranın düzenli kayıtları olmadığında, kredi verenlerin uzun yıllar sürecek geri ödeme taahhüdünü değerlendirmek için daha az kanıtı olur.
Çalışanlardan genellikle son üç aya ait maaş bordroları ve iş yeri yazısı isteniyor. Girişimcilerden iki yıllık finansal tablolar ve işletme ruhsatı talep edilebiliyor. Kimlik, vergi ve tapu belgeleri de başvurunun bir parçasını oluşturuyor.
Maaşlı çalışmak da kendi içinde zorluklar doğurabiliyor. Marine, bankaların işvereni ve sektörü, başvuru sahibinin ne kadar süredir çalıştığını ve çalışma koşullarını incelediğini söyledi. Düzenli aylık maaş alan sözleşmeli çalışanlar bile daha sıkı denetimle karşılaşabiliyor.
Başvuru sahipleri için işletme ve kişisel nakit akışını anlaşılır biçimde kaydetmek, işlem kayıtlarını saklamak ve başvurmayı düşündükleri bankanın istediği belgeleri hazırlamak, gelirin değerlendirilmesini kolaylaştıracak somut adımlar.
Genç alıcıların peşinat dışında da para biriktirmesi gerekiyor
SiapKPR'ın tanıtımında aktarılan verilere göre Endonezya'daki Z Kuşağı'nın yüzde 45'i kendine ait bir ev istiyor. Marine ayrıca kahve, dijital yayın abonelikleri ve yemek siparişi gibi düzenli harcamaların ayda 1,5 ila 2 milyon rupiye ulaşabildiğine dikkat çekti.
Bu tutarlarda bir yıllık harcama 18 ila 24 milyon rupiye denk geliyor. Bu hesap, özellikle geliri değişken olan kişiler için tekrarlanan küçük harcamaların peşinat biriktirmeyi neden yavaşlatabildiğini açıklamaya yardımcı oluyor. Tanıtımda paylaşılan bilgilere göre alıcılar, gelirlerden daha hızlı artan konut fiyatlarıyla da karşı karşıya.
Peşinat, gereken tek nakit kalemi değil. Konut kredisi hazırlık rehberlerinde, finansmana ve ilgili ücretlere bağlı olarak imza ve diğer masrafların onaylanan kredi tutarının yüzde 5 ila 10'una ulaşabileceği belirtiliyor. Bu masraflar arasında idari ücretler, tahsis ücretleri, sigorta ve noter işlemleri bulunabiliyor.
Dolayısıyla bir hanenin hem konutun kendisi hem de satın alma işlemleri için bütçe ayırması gerekiyor. Aynı rehber, gelir kesintilerine karşı aylık taksitlerin altı ila 12 ayına denk gelen bir rezerv bulundurulmasını öneriyor.
OJK Başkanı Friderica Widyasari Dewi, 16 Kasım'da Tangerang'daki SMA 33 lisesinde finansal sorumluluk konusuna değindi. Sosyal medyanın etkisiyle yapılan harcamalara karşı öğrencileri uyardı ve kişisel bilgilerin korunması çağrısında bulundu. OJK verilerine göre okul ve üniversite öğrencileri arasında finansal hizmetlere erişim oranı yüzde 92,76, finansal okuryazarlık oranı ise yüzde 62,72. Erişim ile bilgi arasındaki fark 30,04 yüzde puan.
SiapKPR, başvurular bankalara ulaşmadan önce ne yapmayı planlıyor?
SiapKPR, 2027'de ayda 25 ila 50 müşteriye yardımcı olmayı ve 1 milyar rupi altındaki konutlara odaklanmayı hedefliyor. Şirket, finansal hazırlığı değerlendirmek, kredi engellerini belirlemek ve başvuru belgelerinin hazırlanmasına yardımcı olmak için yapay zekâ kullandığını belirtiyor.
Katılımcılar, müteahhit ve banka ortaklarıyla birlikte taramadan ve dönemsel değerlendirmelerden geçiyor. Destek kapsamında ödeme hatırlatmaları, finansal belgelerin kontrolü ve düzeltilmesi, kredi profili değerlendirmesi ve ev seçimine yardım yer alıyor. Belirtilen hizmet, danışmanlıktan konut kredisi başvurusu, imza ve teslim aşamalarına kadar uzanıyor.
Marine, sübvansiyonlu konutlar için üç ila altı ay, 1 milyar rupi altındaki piyasa fiyatlı konutlar için altı ila 12 aylık hazırlık dönemlerinden söz etti. Bu süreler başvuru sahiplerine kayıtlarını düzenleme, borçlarını yönetme ve düzenli birikim yaptıklarını gösterme imkânı tanıyor.
Önerilen düzenlemelerden biri, alıcının konut fiyatının yüzde 5'ine denk gelen peşinatı 12 ay boyunca müteahhide ödemesini öngörüyor. Örnek olarak 500 milyon rupilik bir konut için peşinat 25 milyon rupi, aylık ödeme ise yaklaşık 2,08 milyon rupi olur. Ödeme kaydı, alıcının konut kredisi başvurusuna hazırlığının bir parçası hâline gelir.
SiapKPR, platformunu altı müteahhidin desteklediğini söylüyor. Adı açıklanan müteahhitler arasında Pesona Kahuripan, MASGroup, Delta Group ve Kemang Eminence bulunuyor. Şirketin açıkladığı banka ağı BTN veya BSN, Bank Mandiri ve Bank Nobu'yu kapsıyor; ortaklıkların genişletilmesi planlanıyor.
Katılımcılar konut satın alma aşamasına geçtiklerinde şirket müteahhitlerden, yönlendirilen borçlular konut finansmanı koşullarını karşıladığında ise bankalardan komisyon alıyor. Dolayısıyla finansal hazırlık hizmeti, tamamlanan konut satışlarına ve kredi yönlendirmelerine bağlı. Onay kararı yine bankanın değerlendirmesine tabi.
Kiralayarak mülk sahibi olmaya yönelmek başka bir seçenek sunuyor
Apersi, sınırlı peşinatı veya düzensiz geliri olan haneler için kiradan mülkiyete geçiş düzenlemeleri önerdi. Junaidi'nin anlattığı modelde hane önce, muhtemelen iki yıl boyunca kiracı oluyor; kira bedelinin bir bölümü daha sonra sübvansiyonlu konut kredisi için peşinat olarak kullanılmak üzere biriktiriliyor.
Bu düzenleme, ailenin birikim süresince evde oturmasına olanak tanıyor. Yapı, müteahhide taksitler hâlinde peşinat ödemekten farklı: kira mevcut barınma ihtiyacını karşılıyor, üzerinde anlaşılan bir bölümü ise sonraki satın alıma aktarılıyor.
Kamu programları da erişimi artırıyor. Konut Bakanlığı, 2026'nın ilk yarısında Endonezya'nın sübvansiyonlu konut likidite programı FLPP kapsamında finanse edilen 91.531 konut kaydetti. Konut Programı Kredisi, yaklaşık 20,58 trilyon rupilik finansmanla 95.878 borçluya ulaştı.
Tadilat ve yerel yönetim desteği de diğer maliyetleri karşılamaya yardımcı oluyor. Bakanlık, konut iyileştirme programı kapsamında 88.635 konut, il bütçelerinden desteklenen 4.014 konut birimi ve yapı ruhsatı ücretinden muaf tutulan 101.201 birim kaydetti. BSPS konut iyileştirme destek programının hedefi yaklaşık 45.000 birimden 400.000'e çıkarıldı.
Kredi kayıtlarını kontrol etmek ve kestirme yol vaat edenlerden kaçınmak
BTN, kişilerin kredi bilgilerini OJK'nin iDebKu hizmeti üzerinden çevrim içi olarak talep edebileceğini veya kimlikleriyle bir OJK ofisine başvurabileceğini belirtiyor. Rehberde, çevrim içi sonuçların kayıt ve doğrulamanın ardından en geç bir iş günü içinde e-postayla gönderildiği ifade ediliyor. Hatalı bilgi bulan başvuru sahipleri, kaydı bildiren finans kuruluşuna başvurabiliyor.
OJK'nin 2026 politikası, kredi kapatıldıktan sonraki üç iş günü içinde geri ödeme durumunun güncellenmesini zorunlu kılıyor. Önceki borçlanma ve ödeme geçmişi, kredi verenlerin değerlendirdiği bilgiler arasında kalmaya devam ediyor. Bu nedenle başvuru sahiplerinin hem borcun kapatıldığını gösteren durumu hem de kayıtların genelini kontrol etmesi gerekiyor.
Finansman kurumları ve diğer finansal hizmet işletmelerinin denetiminden sorumlu OJK yöneticisi Agusman, 16 Kasım'da yaptığı yazılı açıklamada, borçlulara çevrim içi kredi ödemelerinden kaçınmalarına yardım edeceğini vaat eden aracılara başvurmanın yükümlülükleri ve temerrüt kayıtlarını ortadan kaldırmadığı uyarısında bulundu.
OJK, çevrim içi kredilerde 90 günü aşan geri ödeme sorunlarını izleyen TWP90 ölçütüne göre, temerrüde düşen kredi finansmanının yüzde 50,69'unun 19-34 yaş grubundaki borçlulara ait olduğunu bildirdi. Kurum daha sıkı denetim ve daha iyi kredi analizleri, izleme ve eğitim çalışmaları planlıyor.
Dolandırıcılık, finansal yardım arayanlar için başka bir risk oluşturuyor. OJK görev gücü, Ocak-Eylül 2026 arasında 1.489 yasa dışı finans kuruluşunun faaliyetlerini durdurdu. Endonezya Dolandırıcılıkla Mücadele Merkezi 741.000'den fazla bildirim aldı, 970,3 milyar rupinin bulunduğu yaklaşık 748.000 hesabı bloke etti ve mağdurlara 210,75 milyar rupi iade etti.
Konut kredisi hazırlığında takvimi belirleyen tarihler
Değişiklikler kredi raporlamasını, konut istatistiklerini ve yeni hazırlık hizmetlerini kapsıyor. Açıklanan bir sonraki dönüm noktaları SiapKPR'ın 2027 müşteri hedefi ve BNPL geri ödeme değerlendirmesi için planlanan sınırlar.
- 4 Ağustos 2025: Apersi, önce kiralama ve kira bedelinin bir kısmını sübvansiyonlu konut kredisi peşinatı için biriktirme modelini anlattı.
- 4 Mayıs 2026: OJK, kredi kayıtları ve borçlanma riskleri hakkında uyarı verilmesini zorunlu kılan BNPL düzenlemesini yürürlüğe koydu.
- 1 Temmuz 2026: SLIK'te gösterilen bilgilere ilişkin güncellenmiş politika yürürlüğe girdi.
- 13 Ağustos 2026: BPS, mart ayına ait mülkiyet verilerini de içeren Konut İstatistikleri yayınını yayımladı.
- 16 ve 17 Kasım 2026: OJK tüketici uyarıları yayımladı; SiapKPR hazırlık programını Cakarta'da tanıttı.
- 2027 ve 2028: BNPL finansman şirketleri için geri ödeme değerlendirme üst sınırı gelirin yüzde 40'ı olacak; 2029'dan itibaren yüzde 30'a düşecek.
Ev sahibi olmayı düşünenler için ilk yapılması gerekenler somut: kredi kayıtlarını edinmek, gelir belgelerini düzenlemek, mevcut tüm taksitleri hesaplamak ve konut kredisi başvurusu yapmadan önce peşinat ile imza masrafları için bütçe ayırmak.
Öne Çıkanlar
- SiapKPR CEO'su, ilk inceleme aşamasında elenenler de dâhil olmak üzere, ret oranlarının yüzde 50 ila 80 arasında olduğunu belirtti.
- Endonezya'da Mart 2026'da kendine ait evi olmayan hane sayısı 9,29 milyondu; bu, bir yıl öncesine göre yaklaşık 350.000 daha az.
- Vadesi geçmiş borçlar, yüksek aylık taksitler ve eksik gelir kayıtları konut kredisi başvurularını engelleyebiliyor.
- Kayıt dışı çalışanlar toplam istihdamın yaklaşık beşte üçünü oluşturuyor; bu da gelir belgelerini yaygın bir sorun hâline getiriyor.
- SiapKPR, 2027'de ayda 25 ila 50 müşteriye ulaşmayı hedefliyor; ancak kredi verme yetkisi bankalarda kalıyor.
- Alıcıların, aylık taksitleri karşılayacak yeterli gelirin yanı sıra peşinat, imza masrafları ve yedek birikim için de nakde ihtiyacı var.