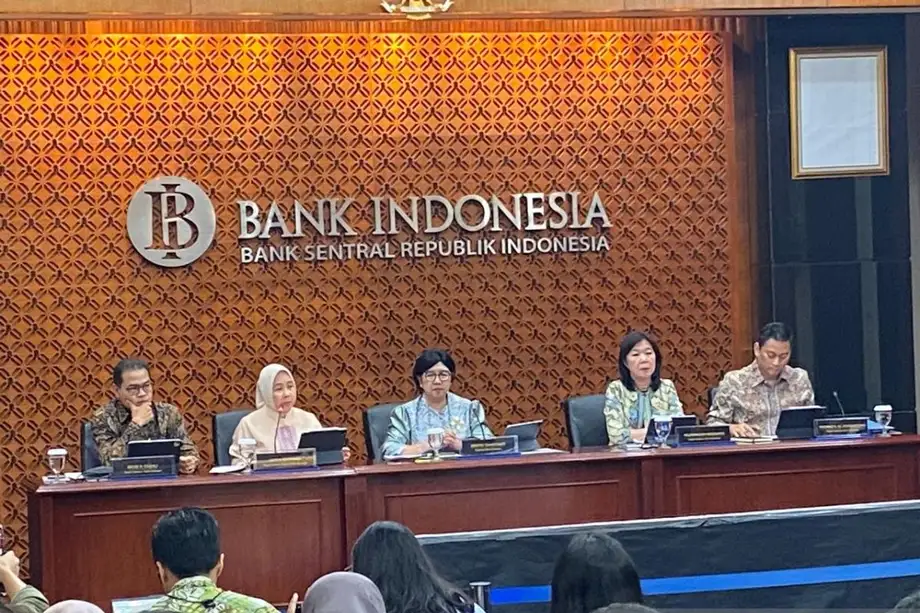
Üçüncü faiz artışında öncelik kur istikrarı
Bank Indonesia, rupiyi savunmak ve enflasyonu kontrol altına almak amacıyla 18 Kasım 2026'da politika faizini 25 baz puan artırarak %6'ya çıkardı. Böylece bu yılki toplam artış 125 baz puana ulaştı. RTI Business verilerine göre açıklamanın ardından Endonezya hisseleri geriledi ve Jakarta Bileşik Endeksi günü %1,07 düşüşle 5.247,87 puandan tamamladı.
İçindekiler
- Üçüncü faiz artışında öncelik kur istikrarı
- Neler değişti, ne kadar hızlı değişti?
- Rupi ve ABD faizleri neden önemli?
- Bankaların ötesinde baskı artarken hisseler geriledi
- Kredilerle mevduat arasındaki büyüme farkı bankalarda açılıyor
- Banka yöneticileri müşteriler ve kârlar için ne bekliyor?
- Şirketler için fon bulma maliyeti artıyor
- BI, faizleri artırırken kredi teşviklerini sürdürüyor
- Büyüme destek sağlıyor, ancak ABD politikası risk olmaya devam ediyor
- Öne Çıkanlar
Merkez bankasının 17-18 Kasım'da düzenlenen Yönetim Kurulu toplantısında alınan kararla politika faizi %5,75'ten yükseltildi. Başkan Destry Damayanti, kararın küresel belirsizliklere ve ABD'de faizlerin daha da artırılması olasılığına karşı alındığını söyledi.
BI, gecelik mevduat imkânı faizini de %5,25'e, borç verme imkânı faizini ise %6,75'e yükseltti. Mevduat imkânı faizinin %5,00 olduğu da bildirildi; ancak başkanın açıklamasında oran %5,25 olarak belirtildi. Bu imkânlar, bankaların paralarını BI nezdinde değerlendirdiklerinde alacakları veya bankadan gecelik borç aldıklarında ödeyecekleri faiz oranlarını belirliyor.
Merkez bankası, enflasyonun 2026 ve 2027 boyunca %2,5 hedefinin bir puan altında ya da üstünde kalmasını istiyor. Daha basit ifadeyle hedef aralığı %1,5 ile %3,5 arasında.
Karar, Endonezya açısından bir denge arayışını beraberinde getiriyor. Faizlerin yükselmesi, rupiye dayalı yatırımları daha cazip kılarak para biriminin istikrar kazanmasına yardımcı olabilir. Ancak bankalar, şirketler ve hanehalkı için borçlanma maliyetlerini de artırabilir. BI, kredi akışını sürdürmek amacıyla artışa likidite teşvikleri eşlik ettiriyor. Bu teşvikler arasında 1 Aralık'ta yürürlüğe girmesi planlanan bir finansman uygulaması da bulunuyor.
Neler değişti, ne kadar hızlı değişti?
Bir baz puan, yüzde puanın yüzde biridir. Bu nedenle kasımdaki 25 baz puanlık artış, oranın %5,75'ten %6'ya, yani 0,25 yüzde puan yükselmesi anlamına geliyor.
BI, mayıs ve haziran aylarında politika faizini toplam 100 baz puan artırarak %4,75'ten %5,75'e çıkarmıştı. Son kararla birlikte bu, 2026'daki üçüncü faiz artışı oldu ve faiz oranı önceki artışlardan önceki seviyesinin 1,25 yüzde puan üzerine çıktı.
Sıkılaşma sürecinin nasıl ilerlediğini ve bir sonraki destekleyici önlemin ne zaman başlayacağını temel tarihler gösteriyor:
- Mayıs ve Haziran 2026: BI, politika faizini toplam 100 baz puan artırarak %5,75'e çıkardı.
- 17-18 Kasım: Yönetim Kurulu para politikasını değerlendirmek üzere toplandı.
- 18 Kasım: BI, 25 baz puanlık yeni bir artışla faizi %6'ya çıkardığını duyurdu.
- 1 Aralık: BI'nin likidite teşvik politikası kapsamındaki finansman kanalının yürürlüğe girmesi planlanıyor.
Açıklama öncesinde beklentiler farklılık gösteriyordu. 13 kurumun katıldığı ankette yedi kurum artış, altı kurum ise değişiklik olmamasını bekliyordu. 27 ekonomistin katıldığı daha geniş ankette ise yalnızca 10 kişi artış öngördü. Dolayısıyla karar, küçük ankette artış beklentisi öne çıksa da geniş ankete katılanların çoğunu şaşırttı.
Rupi ve ABD faizleri neden önemli?
Destry, kararı Endonezya finansal varlıklarının cazibesi ve ABD'de para politikasının daha da sıkılaştırılması riskiyle ilişkilendirdi. ABD faizleri yükseldiğinde, dolara dayalı yatırımlar daha cazip hale gelebilir ve Endonezya tahvillerine ya da diğer varlıklara yönelmesi beklenen para için rekabet artabilir.
Rupinin değer kaybetmesi, yabancı para birimleri üzerinden fiyatlanan ithalatı yerel para cinsinden daha pahalı hale getiriyor. Bu durum şirketlerin maliyetlerine ve tüketici fiyatlarına yansıyabilir. BI'nin kur istikrarı ile enflasyonu birbiriyle bağlantılı hedefler olarak görmesinin nedenlerinden biri de bu.
BI Başkanı Destry, kararı söz konusu risklere karşı erken bir adım olarak nitelendirdi:
"Bu gerçekten de gelecekteki enflasyon beklentilerini çıpalamayı ve aynı zamanda küresel ekonomik gelişmelere, özellikle Fed'in aralık ayında ve muhtemelen 2027'de yeniden faiz artırma olasılığına karşı önlem almayı amaçlayan, önleyici bir adımdır," dedi Destry.
Başkan Yardımcısı Aida S. Budiman, daha sınırlı bir temel beklenti dile getirdi: 2026 sonuna kadar ABD Merkez Bankası'ndan bir faiz artışı daha, ardından 2027'de bir ara. Kararların açıklanacak ekonomik verilere bağlı olacağını söyledi.
BI, döviz riskinden korunma maliyetlerini düşürmek için teşviklerden de yararlanıyor. Döviz riskinden korunma, genellikle bir finansal sözleşme aracılığıyla yatırımcının ya da şirketin kur hareketlerinden kaynaklanan kayıplarını sınırlamasını sağlar. Bu korumayı daha ucuz hale getirmek, rupiye dayalı varlıklara yatırım yapmanın maliyetlerinden birini düşürebilir.
Döviz piyasasında oynaklık sürdü. Avrupa işlemleri sırasında dolar yaklaşık 18.260 rupi seviyesinden işlem görürken, Avustralya doları rupiye karşı %3,13 yükseldiği bildirildikten sonra yaklaşık 12.276 rupiden kotasyon aldı. Avustralya dolarının rupiye karşı yükselmesi, bir Avustralya doları almak için daha fazla rupi gerektiği anlamına geliyor.
Bankaların ötesinde baskı artarken hisseler geriledi
Yerel adıyla IHSG olarak bilinen Jakarta Bileşik Endeksi, 18 Kasım'da erken saatlerdeki yükselişini geri verdi. Endeks yaklaşık 5.323,49 puandan açıldı ve gün içi en yüksek seviyesi olan 5.374,36 puana yaklaştıktan sonra kapanışa doğru geriledi. RTI Business, kapanış seviyesini 5.247,87 olarak açıkladı.
Piyasa genelinde düşüş görüldü: 296 hisse gerilerken 91 hisse yükseldi, 70 hisse ise değişmedi. Büyük ve aktif işlem gören hisseleri izleyen LQ45 endeksi %0,77 düştü.
Gerileyen hisseler arasında büyük kamu bankaları da vardı. Bank Rakyat Indonesia %1,94 düşüşle 3.040 rupiye, Bank Negara Indonesia %1,92 kayıpla 3.570 rupiye, Bank Mandiri ise %0,51 düşüşle 3.920 rupiye indi.
Refinitiv'in sektör verileri, temel malzemelerde %3,55'lik düşüşle daha sert bir gerileme görüldüğünü ortaya koydu. Bunu enerji (%2,64), gayrimenkul (%2,22) ve sanayi (%1,40) sektörleri izledi. BRI, Astra International, Amman Mineral Internasional, Bumi Resources ve Bank Mandiri endeksi aşağı çeken hisseler arasındaydı. Bank Central Asia ile tüketim ve teknoloji sektörlerinden bazı hisseler ise düşüşü sınırlamaya yardımcı oldu.
İşlem hacmi verileri, piyasa hesaplamalarına göre farklılık gösterdi. RTI Business, 1.597.332 işlemde 14,21 trilyon rupi tutarında 27,63 milyar hissenin el değiştirdiğini kaydetti; kapanışa ilişkin başka bir hesaplamada ise 250,81 milyon lot ve 10,64 trilyon rupi bildirildi. Dolayısıyla açıklanan işlem hacimleri önemli ölçüde farklılık gösterse de her iki kapanış verisi de endeksin %1,07 düştüğünü ortaya koydu.
Kredilerle mevduat arasındaki büyüme farkı bankalarda açılıyor
Endonezya bankacılık sistemi, kredi büyümesinin mevduat artışından hızlı olduğu bir dönemde bu kararla karşılaştı. Ulusal bankacılık birliği PERBANAS'ın araştırma, ekonomi ve bankacılık çalışmaları başkanı Aviliani'nin aktardığı eylül verilerine göre krediler, bir önceki yılın aynı dönemine kıyasla %13,26 artarak 9.245 trilyon rupiye ulaştı.
Müşteri mevduatları ise %8,22 artarak 10.492 trilyon rupiye çıktı. İki büyüme oranı arasındaki fark 5,04 yüzde puan oldu. Bu fark önemli; çünkü bankaların kredi verebilmek için finansmana ihtiyacı var ve mevduatlar bu finansmanın başlıca kaynaklarından biri.
Aviliani, faiz artışını dış baskılara ve rupiyi istikrara kavuşturma ihtiyacına karşı ölçülü bir yanıt olarak nitelendirdi. Krediler mevduatlardan hızlı büyürken bankaların likidite ve finansman yönetimini dikkatli yapması gerekeceği uyarısında da bulundu.
Politika faizlerindeki artış, bankaları mevduat çekmek ya da mevcut mevduatları korumak için tasarruf sahiplerine daha yüksek faiz sunmaya teşvik edebilir. Bu ödemeler bankaların finansman maliyetlerini yükseltir. Bankalar bunun ardından kredi faizlerini gözden geçirebilir; ancak Aviliani'ye göre ayarlamalar her kurumun finansman yapısına, mevcut nakdine ve risk profiline göre değişecek.
Eylül ayı bankacılık göstergeleri önemli finansal tamponlara işaret etti. Sorunlu kredilerin brüt oranı %2,07, net oranı ise %0,82 oldu. Sermaye yeterlilik oranı %24,30 seviyesindeydi. Bu gösterge, bir bankanın sermaye tamponunu risklerine göre düzeltilmiş varlıklarıyla karşılaştırıyor.
Likidite oranları da açıklanan eşiklerin üzerindeydi. Likit varlıkların çekirdek dışı mevduatlara oranı, %50'lik eşik karşısında %105,7; toplam müşteri mevduatlarına oranı ise %10'luk eşik karşısında %24,1 oldu. Likit varlıklar, ihtiyaç halinde nispeten kolay şekilde nakde çevrilebilen varlıklardır.
Banka yöneticileri müşteriler ve kârlar için ne bekliyor?
CIMB Niaga Yönetim Kurulu Başkanı Lani Darmawan, faizin %6'ya çıkarılmasının ardından finansman maliyetlerinin ve mevduat rekabetinin yüksek seyretmesini beklediğini söyledi. Bankasının kredi/mevduat oranının yaklaşık %88 ile %89 arasında olduğunu ve likidite durumunun sağlıklı kaldığını belirtti.
Bu oran, kredilerin müşteri mevduatlarına kıyasını gösteriyor. %88 ile %89 arasındaki oran, bankanın her 100 rupilik mevduat için yaklaşık 88 ila 89 rupi kredi verdiği anlamına geliyor. Mevduat kaynaklarının ne kadarının kredilere tahsis edildiğine dair basit bir gösterge sunuyor.
Bank Sahabat Sampoerna'nın finans ve iş planlama direktörü Henky Suryaputra da bankasının likiditesini nispeten güvenli olarak nitelendirdi. Müşterilere uygulanan kredi faizlerini gözden geçireceklerini ve ayarlamaların net faiz marjını etkileyebileceğini söyledi.
Net faiz marjı, bir bankanın faiz gelirlerinden faiz giderleri çıkarıldıktan sonra kalan tutarın, faiz getirili varlıklara oranını ölçüyor. Mevduat maliyetleri kredi gelirleri yetişmeden artarsa marj baskı altında kalabilir.
BRI Danareksa Sekuritas'ın kıdemli başkan yardımcısı Hendri Gunawan, müşteri faizlerini belirlerken BI'nin politika faizini referans aldıkları için bankaların karardan ilk etkilenecek şirketler arasında olacağını söyledi. Öte yandan olası bir faydaya da dikkat çekti: Endonezya'da faizlerin yükselmesi, yabancı sermayenin ülkede kalmasına yardımcı olabilir.
Şirketler için fon bulma maliyeti artıyor
Pinnacle Investment Üst Yöneticisi Guntur S. Putra, artışın halka açık şirketler için borçlanmayı pahalılaştıracağını ve fon bulma çabalarını zorlaştıracağını söyledi. Tahvil çıkaran şirketlerin yatırımcılara daha yüksek getiri sunması gerekebilir. Bu da operasyonları finanse etme veya vadesi gelen borçları yenileme maliyetini artırır.
Tahvil, yatırımcıların bir şirkete ya da hükümete verdiği borçtur. Piyasa faizleri yükseldiğinde yeni tahvillerin genellikle bu daha yüksek oranlarla rekabet etmesi gerekir. Daha düşük sabit faiz ödeyen mevcut tahviller daha az cazip hale gelebilir ve piyasa fiyatları baskı altında kalabilir.
Guntur, şirketlerin uzun süreli yüksek faiz dönemine uyum sağlaması gerekebileceğini söyledi. Yatırımcılar açısından ise uygun seçeneklerin hedeflere ve kayıpları ya da fiyat dalgalanmalarını göze alma isteğine bağlı olmaya devam ettiğini belirtti.
Yatırım fonlarının da farklı yatırım amaçları bulunuyor. Bazıları ağırlıklı olarak devlet tahvillerine, bazıları şirket borçlanma araçlarına ya da hisse senetlerine yatırım yapıyor; fon yöneticilerinin tabi olduğu sınırlamalar ve hedefler de değişiyor. Bu nedenle BI faizindeki artış, tüm ürünlerde aynı sonucu doğurmak yerine fonları farklı kanallardan etkiliyor.
BI, faizleri artırırken kredi teşviklerini sürdürüyor
BI, paranın maliyetini artırmasına rağmen genel bankacılık politikasını krediye destek verecek şekilde sürdürüyor. Finansal sistemin sağlığı ve kredi verme kapasitesini gözeten makroihtiyati yaklaşım gevşek kalmaya devam ediyor.
1 Aralık'tan itibaren Makroihtiyati Likidite Teşvik Politikası (KLM) kapsamındaki finansman kanalı, müşteri mevduatlarının %3'üne kadar teşvik sağlayacak. BI, bu önlemin istihdam yaratan sektörlere kredi verilmesini destekleyeceğini ve mikro, küçük ve orta ölçekli işletmelerin finansmanını güçlendireceğini söyledi.
Para piyasalarının geliştirilmesine yönelik bir bileşen ise mevduatların %2'sine kadar teşvik sağlıyor. Bu uygulama, likiditenin yeniden dağıtımını iyileştirmeyi ve bankaların finansmanı krediye yönlendirmesine yardımcı olmayı amaçlıyor.
Aida, kullandırılmamış kredilerin 2.526 trilyon rupi olduğunu belirtti. Bu, bankaların onayladığı ancak borçluların henüz kullanmadığı kredileri ifade ediyor. Ekonomik büyüme üzerindeki etkileri anlatırken, faiz artışının büyümeyi otomatik olarak yavaşlatmayacağını açıklamak üzere bu onaylanmış kredi stokuna ve kredi büyümesinin sürmesine dikkat çekti.
BI ayrıca dijital ödemeleri yaygınlaştırmayı, risk yönetimini ve ödeme altyapısını güçlendirmeyi planlıyor. Ekonomi uyum sağlarken finansal işlemlerin güvenilir kalmasını amaçlayan bu önlemler, faiz ve bankacılık politikalarına eşlik ediyor.
Büyüme destek sağlıyor, ancak ABD politikası risk olmaya devam ediyor
Endonezya ekonomisi 2026'nın üçüncü çeyreğinde bir önceki yılın aynı dönemine göre %5,47 büyüdü. Bu oran, önceki çeyrekteki %5,29'un üzerindeydi. Başta iç tüketim ve yatırımlar olmak üzere çeşitli unsurlar büyümenin %0,18 yüzde puan hızlanmasını sağladı.
İmalat Satın Alma Yöneticileri Endeksi, eylüldeki 52,40 seviyesinden ekimde 53,98'e çıktı. 50'nin üzerindeki bir değer, genel olarak imalat faaliyetlerinde genişlemeye işaret ediyor. BI, iyileşmeyi yatırımları destekleyen unsurlar arasında gösterdi ve 2026 büyüme tahminini %4,9 ile %5,7 aralığında korudu.
ABD'deki gelişmeler, para biriminin görünümü açısından önemini koruyor. ABD'de ekim ayı perakende satışları bir önceki aya göre %0,2 arttı. Otomobiller hariç satışlar ve perakende kontrol grubu ise ayrı ayrı %0,6 yükseldi. Harcamaların dirençli seyretmesi, enflasyonun hâlâ kaygı yarattığı bir dönemde ABD faizlerinin düşeceği beklentilerini zorlaştırabilir.
OCBC stratejistleri, enflasyonun, ABD ekonomisinin görece dayanıklılığının ve yapay zekâ yatırımlarının sağladığı desteğin azalmasıyla doların döngüsünün ağırlıklı olarak 2027'nin ikinci yarısında aşağı döneceğini öngördü. BI'nin kısa vadeli görevi ise daha somut: Aralık ayındaki kredi teşvikleri devreye girerken rupiye dayalı varlıkların cazibesini korumak.
Öne Çıkanlar
- BI, 18 Kasım'da politika faizini %6'ya çıkardı. Böylece yıl içindeki toplam artış 125 baz puana ulaştı.
- Merkez bankası rupiyi istikrara kavuşturmayı ve enflasyonu 2026 ile 2027'de %1,5 ile %3,5 aralığında tutmayı hedefliyor.
- Jakarta Bileşik Endeksi günü %1,07 düşüşle tamamladı; bankalar ve diğer bazı büyük sektörler baskı altında kaldı.
- Eylülde krediler %13,26 büyürken mevduatlar %8,22 arttı. Bu durum, finansman yönetiminin önemini artırdı.
- BI, destekleyici bankacılık önlemlerini sürdürürken 1 Aralık'tan itibaren likidite finansman teşviki uygulayacak.
- BI, 2026 ekonomik büyüme tahminini %4,9 ile %5,7 aralığında korudu.