Kırılgan toparlanma milyonlarca kişiyi risk altında bırakıyor
Bangladeş giderek ağırlaşan bir ekonomik baskıyla karşı karşıya: büyüme yavaşladı, fiyatlar yüksek seyrediyor, enerji sıkıntıları fabrikaları aksatıyor ve bankacılık sistemindeki zayıflıklar kredi olanaklarını kısıtlıyor. Dünya Bankası, ülkedeki yoksulluk oranının 2022’deki yüzde 18,7’den 2026’da yüzde 22,5’e yükseldiğini ve 2027 mali yılında yüzde 22,8’e ulaşabileceğini tahmin ediyor. Yaklaşık 6,2 crore kişi, yani nüfusun kabaca üçte biri, bir iş kaybı, hastalık veya başka bir şokun kendilerini yoksulluğa sürükleyebileceği kadar yoksulluk sınırına yakın yaşıyor.
İçindekiler
- Kırılgan toparlanma milyonlarca kişiyi risk altında bırakıyor
- Büyüme neden ivme kaybetti?
- Bankacılık sistemindeki sorunlar işletme kredilerini kısıtlıyor
- Enflasyon ve iş kayıpları haneleri en çok zorluyor
- Kamu desteği çoğu zaman en yoksullara ulaşmıyor
- Aile Kartı, yardımın hedeflenmesi için bir sınav
- Yakın dönemin görünümünü üç reform şekillendiriyor
- Özet
Bu baskı, yoksulluğun uzun süre azalmasını sağlayan eğilimin bir bölümünü tersine çevirdi. Bangladeş, 2010 ile 2022 arasında yaklaşık 34 milyon kişiyi yoksulluktan, bunların 9 milyonunu ise aşırı yoksulluktan kurtardı. Ancak büyümenin yoksul hanelerin gelirlerini artırmadaki etkisi zayıfladıkça, ilerleme 2016’dan sonra yavaşladı. Son tahminler daha keskin bir gerilemeye işaret ediyor: Günde 3 dolarlık uluslararası eşiğe göre aşırı yoksulluk oranı 2022’de yüzde 5,9 iken 2026 mali yılında tahminen yüzde 10,1’e çıktı.
Bu değişim, günlük harcamalar ve gelir kaybı üzerinden hissediliyor. Dört yıldır yüksek seyreden enflasyon ücretlerin satın alma gücünü azaltırken fabrika kapanışları, çalışma saatlerinin kısalması ve işe alımların zayıflaması hane gelirlerini düşürdü. Dünya Bankası, yalnızca 2026 mali yılında yaklaşık 2,1 milyon kişinin daha günde 3 dolarlık yoksulluk sınırının altına düştüğünü tahmin ediyor. Düşük ücretli çalışanların reel ücret artışı negatif seyretmeye devam etti; başka bir deyişle, ücretleri fiyat artışlarına yetişemedi.
Verilerin dikkatle değerlendirilmesi de gerekiyor. Yoksulluk tahminleri anket verileriyle ekonomik modellemeyi bir araya getiriyor; 2025 sonrasında İşgücü Anketi yapılmamış olması ise yakın dönemdeki iş kayıplarını ve istihdam koşullarını kapsamlı biçimde değerlendirmeyi zorlaştırıyor. Buna rağmen sanayi, kredi ve fiyat göstergeleri aynı yöne işaret ediyor: Pek çok hanenin yeni bir şoku karşılayacak çok az tasarrufu kaldı.
Büyüme neden ivme kaybetti?
Dünya Bankası, 2027 mali yılı büyüme tahminini yüzde 3,4’e indirdi. Bu oran, nisan ayındaki tahminden 1,2 puan düşük. Banka, 2026 mali yılında da büyümenin yüzde 3,4 olduğunu tahmin etti; böylece ekonomik faaliyetler üst üste üçüncü yıl yavaşladı. Ekonominin 2028 mali yılında ancak sınırlı bir toparlanmayla yüzde 3,9 büyümesi bekleniyor. Tahminler, hükümetin mevcut mali yıl için belirlediği yüzde 6,5’lik hedefin oldukça altında.
Enerji sıkıntıları üretimin önünde doğrudan bir engele dönüştü. Yurt içi gaz üretimi geriledi; ithal sıvılaştırılmış doğal gaz artık gaz talebinin yaklaşık üçte birini karşılıyor. Maheshkhali’deki yüzer LNG terminallerinde yaşanan aksaklıklar arzı daha da azalttı, elektrik kesintilerine katkıda bulundu ve fabrikaları kapasitelerinin altında çalışmaya ya da üretime geçici olarak ara vermeye zorladı. İşletmeler dizel jeneratörlere de yönelerek işletme maliyetlerini artırdı. Sanayi üretimi 2026 mali yılında yalnızca yüzde 2 büyüdü ve sanayi, pandemiden bu yana ilk kez üçüncü çeyrekte daraldı.
Bu kısıtlamalar yalnızca imalatçıları etkilemiyor. Fabrikalar vardiyaları azalttığında veya çalışanları işten çıkardığında, işçiler mağazalarda ve hizmet işletmelerinde daha az harcama yapıyor. Tedarikçiler daha az sipariş alıyor, şirketlerin yeni ekipmana yatırım yapma veya işe alım konusundaki isteği azalıyor. Enerji arzındaki belirsizlik, üretim planlamasını ve teslimat takvimlerine uymayı da zorlaştırıyor; bu durum, fiyatın yanı sıra güvenilirlikle de rekabet eden ihracatçılar için kaygı yaratıyor.
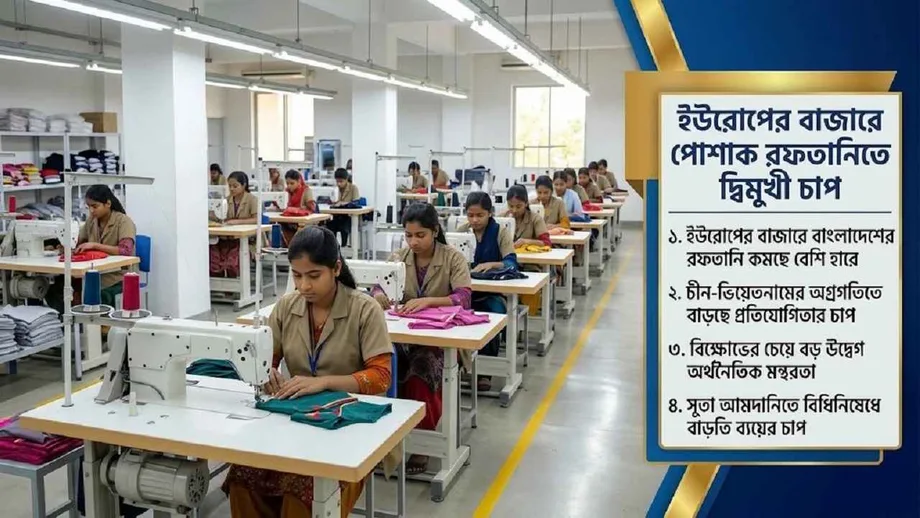
Zayıf talep ve artan rekabet ihracat üzerindeki baskıyı artırıyor. Toplam ihracat 2026 mali yılında yüzde 0,2 daralırken, Avrupa Birliği’ne hazır giyim ihracatı yüzde 3,3 geriledi. Dünya Bankası güncellemesinde aktarılan bir ankete göre, Bangladeş’i tedarik üssü olarak kullanan ABD’li moda alıcılarının oranı bir yıl önceki yüzde 88’den yaklaşık yüzde 78’e düştü. Alıcılar, üretim maliyetlerinin yanı sıra tedarik zincirinde şeffaflığa, kurallara uyuma ve esnekliğe giderek daha fazla önem veriyor.
İşçi dövizleri ekonomiye destek sağladı. İşçi dövizleri 2026 mali yılında yüzde 17,3 artarak rekor düzey olan 35,6 milyar dolara ulaştı; bu artış cari açığın sınırlanmasına ve döviz rezervlerinin ağustos ayına kadar 32 milyar doların üzerine çıkarılmasına yardımcı oldu. Bu destek, yatırım ve istihdam yaratmanın önündeki yurt içi engelleri ortadan kaldırmıyor ancak dış dengelerin istikrara kavuşmasına katkı sağladı.
Bankacılık sistemindeki sorunlar işletme kredilerini kısıtlıyor
Bankacılık sistemindeki zayıflık, ekonomik faaliyetler üzerindeki bir diğer önemli baskı unsuru. Geri ödenmeyen veya kararlaştırılan koşullara göre ödenmeyen kredilerin toplam krediler içindeki payını gösteren takipteki kredi oranı, Aralık 2024’te yüzde 20,2 iken Haziran 2026’da yüzde 33,2’ye yükseldi. Bankaların zararları karşılama kapasitesini ölçen sermaye yeterlilik oranı ise Aralık 2025’te eksi yüzde 2,6’ya düşerek yasal asgari oran olan yüzde 10’un çok altında kaldı.
Açıklanan veriler kayıpların tamamını henüz yansıtmıyor olabilir. Gevşetilen karşılık ayırma kuralları, bankaların sorunlu krediler için fon ayırmayı ertelemesine imkân verdi. Bangladeş Merkez Bankası, Haziran ayına kadar zayıf durumdaki kredi kuruluşlarına teminatsız 760 milyar taka likidite desteği sağlamıştı. Dünya Bankası, tekrarlanan acil desteklerin ve düzenleyici toleransın kayıpların tespitini ve güveni yeniden tesis etmek için gerekli yeniden yapılandırmayı geciktirebileceği uyarısında bulunuyor.
Özel işletmelere verilen krediler haziranda yalnızca yüzde 4,5 büyüyerek 33 yılın en düşük hızına indi. Aynı dönemde hükümetin bankalardan borçlanması hızla arttı. Bankaların elinde sınırlı kaynak bulunduğunda ve daha riskli işletme kredileri yerine devlete borç vermeyi tercih ettiklerinde, özellikle küçük şirketler finansmana erişmekte zorlanabiliyor. Mevduat ve kredi faizleri arasındaki farka getirilen tavan da küçük işletmelere kredi vermeyi daha az cazip kılması hâlinde bu baskıyı artırabilir.
Bu nedenle banka bilançolarının onarılması istihdam ve yatırımla yakından bağlantılı. Dünya Bankası; varlık kalitesinin incelenmesi, kayıpların daha şeffaf biçimde tespit edilmesi ve faaliyetlerini sürdürebilecek bankaların adil değer üzerinden yeniden yapılandırılması veya sermayelerinin güçlendirilmesi çağrısında bulundu. Güvenilir adımlar atılmazsa kredi arzındaki zayıflık, talep toparlanmaya başladığında bile üretken işletmelerin büyümesini engelleyebilir.
Enflasyon ve iş kayıpları haneleri en çok zorluyor
Ortalama manşet enflasyon 2025 mali yılındaki yüzde 10’dan 2026 mali yılında yüzde 8,7’ye geriledi ancak yüksek seyretmeye devam ediyor. Dünya Bankası, iç enerji fiyatlarının, arz kısıtlarının ve para arzındaki artışın fiyatları baskılamayı sürdürmesiyle enflasyonun 2027 mali yılında ortalama yüzde 8,6 olmasını bekliyor. Gıda fiyatları yoksul aileler için özellikle önemli: Dünya Bankası ekonomistlerine göre en yoksul beşte birlik kesimdeki haneler gelirlerinin yaklaşık yüzde 60’ını gıdaya harcıyor. Bu da ulaşım, kira, faturalar veya ilaç fiyatlarındaki artışları karşılamak için çok az kaynak bırakıyor.
İstihdam kayıplarından kadınlar orantısız biçimde etkilendi. Kadınların işgücüne katılım oranı 2022’de yüzde 42,8 iken 2024’te yüzde 38,4’e geriledi. Bu düşüş, özellikle sanayi ve hizmetler sektörlerinde iş fırsatlarının zayıflamasıyla kadınların işgücünden çekilmesini yansıtıyor. Önceki yoksulluk araştırmaları da eğitimli gençler arasındaki işsizliğin yüksek olduğunu, kentsel bölgelerde genç kadınların özellikle zor koşullarla karşılaştığını ortaya koymuştu.
İşgücü piyasasındaki değişimin daha derin nedenleri var. 2016-2022 döneminde yeni işlerin önemli bir bölümü tarımda yaratıldı ve yoksulluğun azalmasında kırsal kesimler büyük rol oynadı. Sanayi ve hizmetler sektörlerindeki istihdam, önceki dönemlerdeki kadar güçlü artmadı. Şimdi ise enerji sıkıntıları ve zayıf yatırım, sanayi istihdamı üzerindeki baskıyı artırıyor. Güncel işgücü anketi verilerinin bulunmaması da kötüleşmenin ne kadar yaygın hâle geldiğini ölçmeyi zorlaştırıyor.
Bangladeş’in kırılganlığı, kentlerle kırsal bölgeler arasındaki uzun süredir devam eden farklılıklardan da kaynaklanıyor. Tarımdaki istihdamın katkısıyla yoksulluk 2016-2022 döneminde kırsal kesimlerde daha hızlı geriledi; ancak 2022’de yoksul Bangladeşlilerin dörtte biri kentlerde yaşıyordu. Kentsel haneler çoğu zaman ücret gelirine dayanıyor ve toprağa ya da kendi ürettikleri gıdaya daha sınırlı erişebiliyor. Bu nedenle enflasyon ve iş kesintileri bütçelerini hızla sarsabiliyor.
Kamu desteği çoğu zaman en yoksullara ulaşmıyor
Bangladeş, enerji ve gübre sübvansiyonları ile sosyal korumaya GSYH’nin yaklaşık yüzde 3,5’ini harcıyor ancak yüksek harcama, desteğin etkili olmasını garanti etmiyor. Hükümet 2026 mali yılında 25 bakanlık üzerinden 90 sosyal koruma programı yürütüyordu. Farklı uygunluk kuralları, çakışan listeler ve birbirinden ayrı yardım sistemleri, ihtiyaç sahibi hanelerin belirlenmesini ve desteğin düzenli biçimde onlara ulaşmasını zorlaştırıyor.
Dünya Bankası tahminlerine göre, yoksul hanelere yönelik programlar en yoksul beşte birlik kesimdeki hanelerin yüzde 62’sini kapsam dışı bırakırken, en zengin beşte birlik kesimdeki hanelerin yüzde 18’i yardım alıyor. Bir başka karşılaştırmada en yoksul beşte birlik kesimin yıllık sosyal koruma yardımı ortalama 7.140 taka, en zengin beşte birlik kesimin aldığı yardım ise 10.472 taka olarak hesaplandı. Bu tahminler kapsama ve ortalama yardım tutarına ilişkin farklı ölçümleri yansıtıyor, ancak her ikisi de yardımların hedeflenmesinde sorunlara işaret ediyor.
Elektrik sübvansiyonları, harcamalarla yoksulluğun azaltılması arasındaki farkı gösteriyor. Elektrik desteğinin yüzde 33’ü hanelerin en zengin beşte birlik kesimine gidiyor; bu oran en yoksul beşte birlik kesime ulaşan yüzde 15,4’ün iki katından fazla. Bunun temel nedeni, genel fiyat sübvansiyonunun işleyişi: Daha fazla elektrik tüketen haneler desteğin daha büyük bölümünü alıyor. Buna karşın yardım, gelirlerine oranla yoksul haneler için daha önemli. Doğrudan ve dolaylı faydaların, vergi öncesi gelirin en yoksul beşte birlik kesiminde yüzde 18,1’ine, en zengin beşte birlik kesiminde ise yüzde 2,3’üne karşılık geldiği tahmin ediliyor.
Elektrik ve gaz sübvansiyonları 2014 mali yılındaki 8.580 crore takadan 2025 mali yılında 83.600 crore takaya yükseldi. Elektrik tarifeleri tahmini arz maliyetinin altında tutulduğundan aradaki farkın bir bölümünü hükümet karşılıyor. Gübre sübvansiyonları da keskin biçimde arttı. Bu destekler hane ve üretim maliyetlerini sınırlamaya yardımcı olabilir, ancak geniş kapsamlı fiyat sübvansiyonları pahalıdır ve yardımı en çok ihtiyaç duyan ailelere yönlendirmek yerine daha fazla tüketimi teşvik edebilir.
Yerine başka bir destek konmadan elektrik sübvansiyonlarının kaldırılması ağır sonuçlar doğurabilir. Dünya Bankasının simülasyonlarına göre, tam kaldırma ve telafi edici destek sağlanmaması yoksulluk oranını 2,8 puan artırarak yaklaşık 4,7 milyon kişiyi yoksulluğa itebilir. Bu nedenle reform, desteğin kimlere ulaştığına ilişkin bir denge sorunu yaratıyor: Tasarruflar daha iyi hedeflenmiş yardımlara kaynak sağlayabilir ancak ani fiyat artışları, bu yardım ulaşmadan önce haneleri ve işletmeleri vurabilir.
Aile Kartı, yardımın hedeflenmesi için bir sınav
Dünya Bankasına göre hükümetin Aile Kartı nakit transferi girişimi, hanelere yardım sağlamak için ortak bir platform sunabilir. Programın etkisi, mevcut yardım alanları belirleme hatalarını giderip gidermemesine veya bunları tekrarlamasına bağlı. Uygun haneleri belirleyen, açık yoksulluk ölçütleri kullanan ve kayıtları güncel tutan bir sistem programın başarısı açısından belirleyici olacak.
Örnekleme amaçlı simülasyonlarda, mevcut nakit yardım programlarındakine benzer hedefleme hatalarına sahip Aile Kartı yoksulluğu 0,95 puan daha azaltarak yaklaşık 1,58 milyon kişiye yardımcı olabilir. Kartın yaşlılık ve dul aylıklarının daha iyi hedeflenmesi ve gıda yardım programlarının birleştirilmesiyle birlikte uygulanması ise yoksulluğu 1,72 puan, yani yaklaşık 2,85 milyon kişi azaltabilir. Bunun ek maliyetinin GSYH’nin yüzde 0,21’i olacağı tahmin ediliyor.
Bunlar modellenmiş sonuçlardır, garanti edilmiş sonuçlar değil. Uygulama; doğru hane verilerine, erişilebilir başvuru süreçlerine ve ödemelerin hak sahiplerine zamanında ulaşmasına bağlı. Gıda programlarının birleştirilmesi, yardımların dağıtıldığı yerlerle ihtiyacın en fazla olduğu yerler arasındaki açıkların, düşük gelirli kentsel topluluklar da dâhil olmak üzere, giderilmesine yardımcı olabilir.
Temel politika tercihi, yalnızca daha fazla mı yoksa daha az mı harcama yapılacağı değil. Sınırlı kamu kaynaklarının, israfı azaltırken kırılgan hanelere ulaşacak şekilde nasıl kullanılacağıdır. Doğrudan transferler, geniş kapsamlı enerji fiyatı indirimlerinden daha hassas biçimde hedeflenebilir; ancak haneleri artan fatura maliyetlerine karşı koruyacak kadar yüksek ve güvenilir olmalıdır. Geçiş sürecinde sübvansiyonlu girdilere veya elektriğe bağımlı yoksul çiftçiler ve küçük işletmeler de hesaba katılmalıdır.
Yakın dönemin görünümünü üç reform şekillendiriyor
Dünya Bankası, bankacılık istikrarı, enerji güvenliği ve yurt içi gelirlerin artırılmasını öncelikli konular olarak belirledi. Banka denetiminin güçlendirilmesi ve sorunlu kredilerin güvenilir biçimde çözüme kavuşturulması, kredi akışının yeniden başlamasına yardımcı olabilir. Daha iyi enerji yönetimi, yakıt arzı ve iletim-dağıtım şebekeleri kesintileri azaltabilir. Daha etkili vergi idaresi ve daha geniş bir vergi tabanı ise hükümetin sosyal destek ve üretken yatırımları finanse etme kapasitesini artırabilir.
Gelirler son derece düşük; 2026 mali yılında GSYH’nin yüzde 8,3’ü olarak tahmin ediliyor. Vergi uyumunun zayıflığı, politika eksiklikleri ve sınırlı idari kapasite, haneler veya sanayi şoklarla karşılaştığında devletin müdahale etme kabiliyetini kısıtlıyor. Bu arada sübvansiyon maliyetleri, faiz ödemeleri ve bankaların sermayesini güçlendirme ihtiyacı kamu yatırımlarıyla yarışırken, bütçe açığının 2026 mali yılında GSYH’nin yüzde 3,9’undan 2027 mali yılında yüzde 4,8’ine çıkması bekleniyor.
Enerji reformu özellikle hassas bir konu. Dünya Bankası, daha iyi hedefleme sayesinde hükümetin en yoksul yüzde 40’lık kesimi fiyat artışlarına karşı telafi ederken mali tasarruf sağlamayı sürdürebileceğini savunuyor. Banka ayrıca iletim altyapısının güçlendirilmesine, fiyatlandırmada şeffaflığa, daha iyi yönetişime ve yenilenebilir enerjinin daha fazla kullanılmasına dikkat çekiyor. Planlanan Rooppur Nükleer Enerji Santrali şebekeye elektrik sağlayabilir ancak yalnızca yeni üretim kapasitesi yakıt, iletim veya yönetişim sorunlarını çözemez.
Ekonomik büyümenin kırılgan hanelere ulaşıp ulaşmayacağını nihayetinde istihdam belirleyecek. Dünya Bankasının yoksulluk değerlendirmesi; altyapı ve ulaşım bağlantılarının iyileştirilmesi, mesleki ve yükseköğretimin geliştirilmesi, kadınların ücretli işlere katılımının desteklenmesi, ticaret ve ruhsat kurallarının basitleştirilmesi ve tarıma daha fazla yatırım yapılması çağrısında bulunuyor. İklim direnci de önem taşıyor: Değerlendirme, iyimser senaryolarda bile iklim etkilerinin tarımsal GSYH’yi üçte bir oranında azaltabileceği ve 2050’ye kadar 13,3 milyon kişiyi yerinden edebileceği uyarısında bulunuyor.
Bangladeş’in geçmişte yoksulluğu azaltma konusunda kaydettiği ilerleme, sürdürülebilir istihdam yaratmanın ve temel hizmetlere erişimin yaşam standartlarını nasıl yükseltebileceğini gösteriyor. Bugünkü gerileme, ani şokların ve yapısal kısıtların bir araya gelmesinden kaynaklanıyor. Fiyatların ve enerji arzının istikrara kavuşması baskıyı hafifletebilir; ancak kalıcı toparlanma, finans, maliye ve kamu desteği sistemlerinin kaynakları üretken yatırımlara ve en çok risk altındaki kesimlere yönlendirip yönlendiremeyeceğine bağlı.
Özet
- Ulusal yoksulluk oranının 2022’deki yüzde 18,7’den 2026’da yüzde 22,5’e çıktığı tahmin ediliyor; yaklaşık 6,2 crore kişi yoksulluğa düşme riski altında.
- Dünya Bankası, GSYH büyümesinin 2027 mali yılında yüzde 3,4, 2028 mali yılında yüzde 3,9 olacağını öngörüyor.
- Enflasyon, enerji sıkıntıları ve zayıf işe alımlar hanelerin satın alma gücünü azaltıyor; kadınlar orantısız istihdam kayıplarıyla karşı karşıya.
- Bankacılık sistemindeki sorunlar ve özel sektöre kredilerin yavaş büyümesi, işletmelerin yatırımlarını ve istihdamı kısıtlıyor.
- Geniş kapsamlı sübvansiyonlar ve parçalı sosyal programlar yoksul hanelere çoğu zaman ulaşmıyor; desteğin daha iyi hedeflenmesiyle tahminen 2,85 milyon kişi yoksulluktan kurtulabilir.
- Dünya Bankasının öncelikleri bankacılık sisteminin onarılması, enerji arzı ve yönetişimin güçlendirilmesi ve gelir tahsilatının iyileştirilmesi.