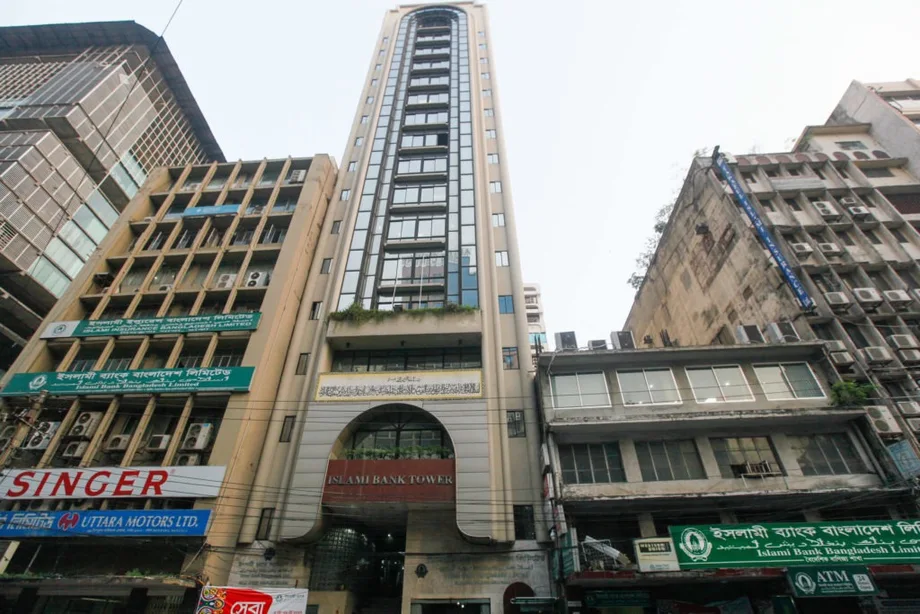
Kurtarma önerisinin bedeli: mülkiyet
Bangladeş'in en büyük özel ticari bankası Islami Bank, yüzde 78,8'ini kamu mülkiyetine geçirebilecek bir hisse ihracı yoluyla hükümetten veya devlet kurumlarından 6.000 crore Tk yatırım istedi. Bu talep, kredilerinin yarıdan fazlasının takibe düşmesi ve olası zararlar için ayrılan karşılıklardaki açığın 85.886 crore Tk'ye ulaşması üzerine geldi.
İçindekiler
- Kurtarma önerisinin bedeli: mülkiyet
- 6.000 crore Tk kontrolü nasıl sağlayacak?
- Daha yüksek hisse tavanı ayrı bir adım
- 2026'da zararlar hızlandı
- Kredi portföyünün yarıdan fazlası temerrütte
- Zarar tamponu gereken seviyenin çok altında
- Mevduat sahiplerine destek yeniden baskı altında
- Kurtarma planındaki mülkiyet güvenceleri görüş ayrılığı yaratıyor
- Önemli kararlar ve tarihler
- Öne Çıkanlar
Bangladeş Merkez Bankası Bankacılık Düzenleme ve Politikalar Dairesi, hükümetin önerilen yatırımı destekleyip desteklemeyeceğini sormak üzere 9 Kasım 2026'da Mali Kurumlar Dairesi'ne yazı gönderdi. Talep, bankanın 4 Nisan'da 2027-2033 Sermaye İyileştirme Planı'nı sunmasının ardından geldi.
Öneri kapsamında Islami Bank, halka değil seçilmiş yatırımcılara satış anlamına gelen özel tahsis yoluyla, tanesi 10 Tk'den 600 crore adi hisse çıkaracak. İhraç edilen hisseler için hissedarların ödediği tutarı ifade eden ödenmiş sermaye, 1.609,99 crore Tk'den 7.609,99 crore Tk'ye yükselecek.
İşlem hem bankanın mali durumunu hem de kontrolün kimde olduğunu değiştirecek. Devletin katılımı bankaya yeni sermaye sağlarken, hisseleri mahkeme kararlarıyla dondurulan S Alam Group ile bağlantılı hissedarların mülkiyet payını önemli ölçüde azaltabilir.
Merkez bankası yatırım kararını hükümete bıraktı. Mali Kurumlar Dairesi'nden bir yetkili, önerinin incelendiğini doğruladı. Katılacak kurumlar, finansman kaynağı, nihai değerleme, mülkiyet düzenlemesi ve uygulama takvimi henüz kesinleşmedi.
6.000 crore Tk kontrolü nasıl sağlayacak?
Önerilen mülkiyet oranı, hisse ihracının doğrudan sonucu: 6.000 crore Tk'nin artırılmış 7.609,99 crore Tk ödenmiş sermayeye bölünmesi yaklaşık yüzde 78,8'e karşılık geliyor. İhracın tamamının hükümet veya devlet kurumlarına gitmesi halinde mevcut hissedarlar toplamda yaklaşık yüzde 21,2 paya sahip olacak.
Hisse seyrelmesi, toplam hisse sayısının artırılmasıyla gerçekleşir. Mevcut yatırımcılar aynı sayıda hisseyi ellerinde tutarken bankadaki payları düşebilir. Bu örnekte yeni hisseler, hâlihazırda ihraç edilmiş tüm hisselerin toplamını üç kattan fazla aşacak.
S Alam Group ve bağlantılı 24 kuruluş, mevcut toplamın yüzde 81,59 ila yüzde 81,92'sini oluşturan 131,35 ila 131,89 crore hisse aldı. Önerilen ihracın ardından bu hisseler değişmeden kalırsa, grubun toplam payı yaklaşık yüzde 17,3'e düşecek. Diğer mevcut yatırımcıların payı ise yaklaşık yüzde 3,8 ila yüzde 3,9 olacak.
Islami Bank'tan üst düzey bir yetkili, devlet yatırımı talebinin kısmen eski sahiplerin yeni ihraç edilen hisseleri satın alarak yeniden nüfuz kazanmasını önlemeyi amaçladığını söyledi. Yetkili, banka toparlanırsa hükümetin hisselerini daha sonra bireysel yatırımcılara satabileceğini belirtti. Herhangi bir satış takvimi veya çıkış koşulu açıklanmadı.
Daha yüksek hisse tavanı ayrı bir adım
Islami Bank, kayıtlı sermayesini 2.000 crore Tk'den 10.000 crore Tk'ye çıkarmak için de başvuruda bulunuyor. Yönetim kurulu öneriyi 4 Kasım'da onayladı ve karar 5 Kasım'da duyuruldu. Bangladeş Merkez Bankası itirazı olmadığına dair belge verdi.
Kayıtlı sermaye, bir şirketin kurucu belgeleri uyarınca ihraç etmesine izin verilen azami sermayedir. Bu tavanın yükseltilmesi, gelecekteki hisse satışları için alan açar. Ödenmiş sermaye ise yatırımcıların ihraç edilen hisseler için ödeme yapmasıyla artar.
Bankanın ana sözleşmesini değiştirmesi ve olağanüstü genel kurulda hissedar onayı dahil gerekli izinleri alması gerekiyor. Şirketler ve Firmalar Sicil Müdürlüğü ile Bangladeş Menkul Kıymetler ve Borsa Komisyonu da onay sürecinde yer alıyor.
Genel Müdür Yardımcısı Kamal Uddin Jasim, artışın takibe düşen kredilerin yol açtığı sermaye açığını gidermeye yardımcı olacağını söyledi. Bangladeş Merkez Bankası'ndan bir yetkili, önerilen 10.000 crore Tk kayıtlı sermaye için en az 5.000 crore Tk taahhüt edilmiş sermaye ve 2.500 crore Tk ödenmiş sermaye gerektiğini belirtti.
Hükümetin önerilen hisse alımı, ödenmiş sermayeyi bu asgari seviyenin üzerine çıkaracak. Daha yüksek kayıtlı sermaye tavanı ise gerekli karar ve onaylara bağlı olarak ilave hisse ihracı için imkân sağlayacak.
2026'da zararlar hızlandı
Islami Bank'ın denetlenmemiş sonuçları, Ocak-Eylül 2026 döneminde 3.286 crore Tk konsolide zarar kaydedildiğini gösteriyor. Bir önceki yılın aynı döneminde yaklaşık 100 crore Tk konsolide kâr açıklanmıştı. Konsolide rakamlar bağlı ortaklıkları da kapsarken, solo rakamlar yalnızca bankanın kendisine aittir.
Solo bazda dokuz aylık zarar 3.302,57 crore Tk oldu. 2025'in aynı döneminde yaklaşık 79 crore Tk kâr açıklanmıştı. Mali açıklamalarda Temmuz-Eylül zararı 1.970,18 crore Tk olarak verilirken, sermaye önerisine ilişkin haberde bu çeyrek için 1.976 crore Tk rakamı yer aldı.
Banka, performansındaki kötüleşmeyi yatırımlardan elde edilen gelirin azalmasına, mevduat sahiplerine yapılan kâr ödemelerinin artmasına ve büyük miktarda sorunlu yatırım birikmesine bağladı. İslami bankacılıkta finansman faaliyetleri genellikle yatırım, mevduat sahiplerine yapılan getiri ödemeleri ise kâr olarak adlandırılıyor.
Islami Bank, bağlantılı tarafların önceki yıllardan devralınan büyük tutarlı riskler üzerinden fonları zimmetlerine geçirdiğini, yatırımların geri ödenmediğini ve bu nedenle muhasebeleştirebileceği gelirin kısıtlandığını söyledi. Bu açıklamalar, bankanın mali yapısını düzeltme çalışmalarının merkezine eski finansmanların tahsilatını koyuyor.
Banka ayrıca, raporlama dönemi sonunda mevduat tabanı küçülürken mevduat maliyetlerinin arttığını belirtti. Bu durum kazançları iki yönden sıkıştırıyor: Finansmanlardan daha az gelir elde edilirken mevduat sahiplerine yapılan ödemelerin maliyeti yüksek kalıyor.
Kredi portföyünün yarıdan fazlası temerrütte
İyileştirme önerisinde aktarılan Bangladeş Merkez Bankası verilerine göre, eylül sonu itibarıyla toplam kredi tutarı 1,81,860 crore Tk, bunun 1,00,600 crore Tk'lik kısmı ise takibe düşmüş durumdaydı. Kayıtlı sermaye artışına ilişkin haberde aynı ay için daha yüksek bir temerrüt tutarı olan 1,06,000 crore Tk verildi.
İyileştirme önerisinde aktarılan rakama göre, ödenmemiş kredilerin yaklaşık yüzde 55,3'ü temerrütteydi. Daha yüksek rakam esas alındığında bu oran yaklaşık yüzde 58,3'e çıkıyor. Her iki hesaplamaya göre de bankanın kredi portföyünün yarıdan fazlası tahsili gecikmiş kredi olarak sınıflandırılmıştı.
Temerrüde düşmüş kredi, borçlunun geçerli kurallar çerçevesinde geri ödemediği finansman anlamına gelir. Banka açısından beklenen nakdin gelmeyebileceğini, gelirin muhasebeleştirilmesinin zorlaşacağını ve olası zararlara karşı para ayrılması gerektiğini gösterir.
Kötüleşme hızlı gerçekleşti. Denetçiler, 2024 sonunda 65.715 crore Tk tutarında sınıflandırılmış kredi kaydetti; bu, önceki yıla göre yüzde 849 artış anlamına geliyordu. Eylül 2026'da 1,00,600 crore Tk'ye ulaşan rakam, 2024 sonuna kıyasla 34.885 crore Tk daha yüksek; artış yaklaşık yüzde 53 oldu.
Banka, 2024'te sınıflandırılan birçok kredinin daha önce sorunlu hâle geldiğini, ancak o yılın ağustosundaki siyasi değişimin ardından denetçiler ve Bangladeş Merkez Bankası müfettişleri tarafından resmen tespit edildiğini söyledi. Dolayısıyla rakamlar hem sorunlu kredi kullandırımlarını hem de geçmişte oluşan zararların sonradan görünür hâle gelmesini yansıtıyor.
Zarar tamponu gereken seviyenin çok altında
Islami Bank'ın bildirdiği son karşılık açığı olan 85.886 crore Tk, önerilen 6.000 crore Tk yatırımın 14 katından fazla. Karşılıklar, krediler ve diğer varlıklardan kaynaklanabilecek beklenen zararları karşılamak üzere kârdan ayrılan tutarlardır.
Sermaye ve karşılıklar birbiriyle ilişkili, ancak farklı işlevlere sahiptir. Hisse sermayesi, zararları karşılayabilecek bir mülkiyet tamponu sağlar. Karşılıklar ise sorunlu varlıkların beklenen maliyetini kayda geçirir. Hisse sermayesini artırmak, zararların muhasebeleştirilmesi ve ödenmemiş kredilerin tahsili sürerken bankanın dayanıklılığını güçlendirebilir.
Mahfel Huq & Co Chartered Accountants ve A. Wahab & Co Chartered Accountants denetçileri, bankanın 2024 sonunda 76.715 crore Tk karşılık ayırması gerektiğini, ancak yalnızca 6.945 crore Tk ayırdığını belirledi. Böylece açık 69.770 crore Tk oldu.
2025 yıllık raporunda, gereken 92.537 crore Tk karşılığa karşılık 7.922 crore Tk ayrıldığı ve 84.615 crore Tk'nin karşılıksız kaldığı belirtildi. Son bildirilen 85.886 crore Tk'lik açık, 2024 sonuna göre 16.116 crore Tk, yani yaklaşık yüzde 23 daha yüksek.
Denetçiler, yetersiz karşılık ayrılmasının varlıkları, kârı ve özkaynakları olduğundan yüksek; yükümlülükleri ise olduğundan düşük gösterdiğini söyledi. Banka, tam karşılık ayrılmadığı için bildirilen kârının daha yüksek göründüğünü kabul etti ve Bangladeş Merkez Bankası'nın açığı kademeli olarak kapatması için süre tanıdığını belirtti.
Sermaye ölçütleri de düzenleyici gerekliliklerin altındaydı. 2025 yıllık raporunda, risk ağırlıklı varlıklara göre sermaye oranı banka için yüzde 6,42, bağlı ortaklıklar dahil yüzde 6,60 olarak verildi; zorunlu oran yüzde 12,50'ydi. Bu oran, bankanın sermaye tamponunu varlıkların risk düzeyine göre ayarlanmış tutarıyla karşılaştırır.
Mevduat sahiplerine destek yeniden baskı altında
Islami Bank, 2025'te yaklaşık 20.000 crore Tk sorunlu kredi tahsilatı ve ilk sekiz ayda 18.200 crore Tk mevduat artışı dahil ilerleme kaydettiğini bildirdi. Ayrıca Ağustos 2025'e kadarki bir yılda 30 lakh, yani 3 milyon yeni mevduat sahibi kazandığını söyledi.
Banka, müşteri tabanının 2,5 crore, yani 25 milyon kişiden oluştuğunu; mevduatların yüzde 90'ının bireysel müşterilerden, yüzde 2'sinden azının ise kurumsal müşterilerden geldiğini belirtti. Bu nedenle sıradan tasarruf sahiplerini elde tutabilmesi, günlük bankacılık faaliyetlerini doğrudan etkiliyor.
2026'nın ilk dokuz ayında hisse başına faaliyet nakit akışı eksi 36,54 Tk'ye geriledi. Banka düşüşü ağırlıklı olarak Temmuz-Eylül dönemindeki olağandışı mevduat çekimlerine bağladı ve mevduat çekmek, yeterli likiditeyi korumak için çalıştığını söyledi.
Likidite, müşteriler ödeme istediğinde kullanılabilecek nakit veya kolayca nakde çevrilebilen varlıklara sahip olmak demektir. Sermaye ise bankanın zararları karşılama kapasitesini ifade eder. Bir kredi kuruluşunun her ikisine de ihtiyacı vardır: Hem para çekme taleplerini karşılayacak yeterli nakde hem de zararları üstlenecek mali güce.
Yükümlülükler düşüldükten sonra kalan varlıkların hisse sayısına bölünmesiyle hesaplanan, konsolide hisse başına net aktif değer, Aralık 2025 sonundaki 44,52 Tk'den Eylül 2026 sonunda 23,64 Tk'ye düştü. Yaklaşık yüzde 47'lik bu gerileme, hissedarların bildirilen mali tamponunun ne kadar hızlı küçüldüğünü gösteriyor.
Kurtarma planındaki mülkiyet güvenceleri görüş ayrılığı yaratıyor
S Alam Group, Islami Bank'ı 2017'den Ağustos 2024'e kadar kontrol etti. Bangladeş Mali İstihbarat Birimi'nin soruşturmasında grubun, 2016-17 döneminde 22 aracı ve paravan şirket şüphesi taşıyan kuruluş üzerinden hisselerin yüzde 72'sini aldığı belirlendi. Mevcut daha yüksek mülkiyet tahminleri doğrudan ve bağlantılı hisseleri kapsıyor.
O tarihten bu yana bankanın yönetimi yeniden değişti. Geçici hükümet döneminde Cemaat-i İslami ile bağlantılı kişiler yönetim kuruluna döndü, ancak dönemin başkanı ve genel müdürü şubat seçimlerinin ardından istifa etmek zorunda kaldı. Bangladeş Merkez Bankası tarafından atanan bir yönetici şu anda yönetim kurulunun görevlerini yürütüyor.
Bangladeş Merkez Bankası'nın eski başkanı Ahsan H Mansur devlet yatırımı önerisine karşı çıktı. Devlet bankalarının geçmişinin kamu mülkiyetindeki zayıflıkları ortaya koyduğunu savunan Mansur, yatırımın birkaç yıl içinde tüketilebileceği ve bankanın yeniden kamu desteğine ihtiyaç duyabileceği uyarısında bulundu.
Mansur, aralarında İslam Kalkınma Bankası, Dubai Islamic Bank ve Kuwait Finance House'un da bulunduğu eski yabancı hissedarlardan kaynak aranmasını veya yeni yabancı yatırımcıların çekilmesini önerdi. Daha sıkı düzenleyici denetimle desteklenen yurt içi özel sektör yatırımına da sıcak baktı.
Politika Diyaloğu Merkezi'nin seçkin araştırmacısı Fahmida Khatun, bankanın sermaye durumu ve varlık kalitesi temelinde dikkatli bir değerlendirme yapılması çağrısında bulundu. Bangladeş Merkez Bankası'nın bankanın mali gücünü yeniden tesis etmek ve sürdürülebilir kılmak için aktif rol üstlenmesi gerektiğini söyledi.
Birbirinden farklı yaklaşımlar aynı acil soruna farklı yönlerden çözüm getiriyor. Devlet yatırımı, sermaye sağlarken dondurulmuş eski hisselerin seyreltilmesine olanak tanıyor. Özel yatırım ise finansal riskleri üstlenmeye hazır yatırımcılar ve eski kontrol sahiplerinin aracı kişiler üzerinden geri dönmesini önleyecek denetim mekanizmaları gerektiriyor.
Önemli kararlar ve tarihler
Hükümetin önündeki sonraki karar, bankada hissedar olmayı kabul edip etmeyeceği. Bangladeş Merkez Bankası'nın yazışması bu politika kararını sorarken, kayıtlı sermaye süreci bankanın daha fazla hisse ihraç etmesi için gereken yasal kapasiteyle ilgili.
Başlıca gelişmeler birkaç yıla yayılıyor:
- 2016-17: Mali istihbarat soruşturması, hisselerin yüzde 72'sinin aracılar ve paravan şirket şüphesi taşıyan kuruluşlar üzerinden alındığını belirledi.
- Ağustos 2024: Siyasi değişimin ardından S Alam Group'un kontrol dönemi sona erdi.
- 2024 sonu: Denetçiler, 69.770 crore Tk karşılık açığı kaydetti.
- 4 Nisan 2026: Islami Bank, 2027-2033 Sermaye İyileştirme Planı'nı sundu.
- Eylül 2026 sonu: Banka ağır zararlar, yaygın kredi temerrütleri ve net aktif değerde daha fazla düşüş kaydetti.
- 4-5 Kasım 2026: Yönetim kurulu, kayıtlı sermayenin artırılması önerisini onayladı ve duyurdu.
- 9 Kasım 2026: Bangladeş Merkez Bankası, hükümetin hisse önerisini destekleyip desteklemeyeceğini Mali Kurumlar Dairesi'ne sordu.
Mevduat sahipleri için başlıca öncelikler paralarına güvenilir biçimde erişebilmek ve bankanın faaliyetlerini sürdürebilmesi. Kamu maliyesi açısından karar, tahsil edilememiş kredileri yüksek bir bankanın mülkiyet riskini üstlenmek anlamına geliyor. Mevcut hissedarlar açısından ise önerilen ihraç, sahip oldukları mülkiyet oranını önemli ölçüde düşürecek.
Karşılık açığının büyüklüğü, iyileşme programının ödenmemiş finansmanların tahsiline, zararların muhasebeleştirilmesine ve gelecekteki kredi kullandırımlarının denetlenmesine de bağlı olacağı anlamına geliyor. Önerilen yatırım, bankanın mülkiyetini hemen değiştirebilir; mali yapının yeniden kurulması ise iyileştirme dönemi boyunca çalışma gerektirecek.
Öne Çıkanlar
- Islami Bank, 600 crore yeni hisse yoluyla hükümetten veya devlet kurumlarından 6.000 crore Tk istiyor.
- İhracın tamamının satın alınması, kamu yatırımcılarına yaklaşık yüzde 78,8 mülkiyet sağlayacak ve mevcut hissedarların payını önemli ölçüde seyreltecek.
- Banka, Ocak-Eylül 2026 döneminde solo bazda 3.302,57 crore Tk zarar kaydetti.
- Takibe düşen krediler kredi portföyünün yarısını aştı; bildirilen karşılık açığı 85.886 crore Tk'ye ulaştı.
- Bangladeş Merkez Bankası daha yüksek kayıtlı sermaye tavanını uygun buldu; ek onaylar gerekiyor.
- Hükümet yatırım önerisini değerlendiriyor; nihai finansman ve işlem koşulları henüz kararlaştırılmadı.