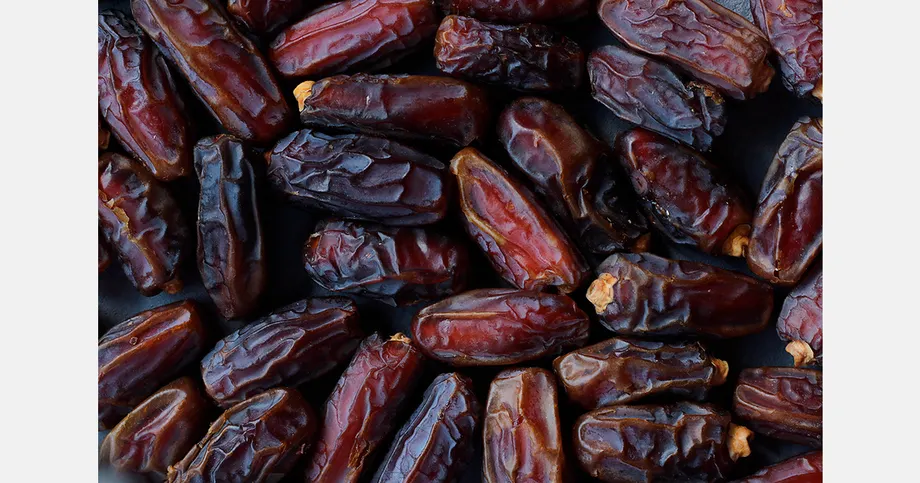
Hurma gümrük vergisi yüzde 5'e, elma ve portakal vergileri ise neredeyse yarı yarıya düşüyor
Bangladeş kabinesi, ithal hurmada gümrük vergisinin 10 Mart 2027'ye kadar yüzde 25'ten yüzde 5'e indirilmesini onayladı. Belirli elma ve portakallardaki toplam ithalat vergisi yükü de geçici olarak yüzde 121,78'den yüzde 61'e düşürülecek. Kararlarla, önümüzdeki Ramazan ayında meyve arzının istikrarlı tutulması ve fiyatların tüketicilerin karşılayabileceği düzeyde kalması amaçlanıyor.
İçindekiler
- Hurma gümrük vergisi yüzde 5'e, elma ve portakal vergileri ise neredeyse yarı yarıya düşüyor
- İthal hurda vergi indirimi ne anlama geliyor?
- Elma ve portakaldaki indirim daha kısa süreli
- Vergi indirimi maliyetleri ne kadar düşürebilir?
- Önceki Ramazan indirimleri birden fazla meyve vergisini kapsıyordu
- Aylık KDV beyannameleri neden geri geliyor?
- Ekim kararnamesinden meclis yasasına
- Öne Çıkanlar
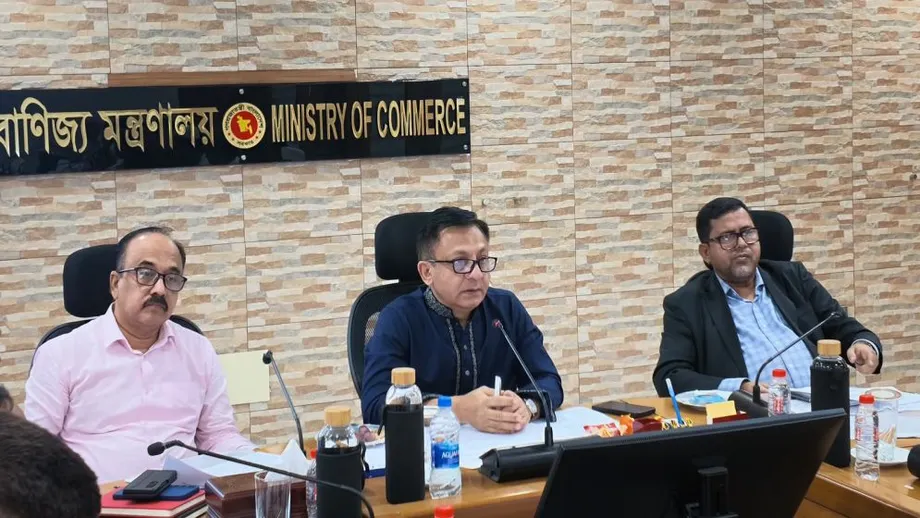
Başbakan Tarique Rahman, kabinenin 27. toplantısına 15 Kasım 2026 Pazar sabahı Sekreterlik'te başkanlık etti. Meyve vergisi teklifini İç Kaynaklar Dairesi sundu. Kabine Dairesi, toplantının ardından kararları duyurdu.
Elma ve portakallara 24 Ocak-23 Şubat 2027 tarihleri arasında daha düşük vergi uygulanacak. Bu nedenle söz konusu indirim, 10 Mart'a kadar geçerli olacak hurma vergisi indirimiyle farklı bir takvime sahip.
Kabine ayrıca Katma Değer Vergisi ve Tamamlayıcı Vergi (Değişiklik) Yasa Tasarısı 2026'ya ilke olarak ve nihai onay verdi. Tasarı, aylık KDV beyannamelerini yeniden yürürlüğe koyan ekim ayındaki kararnameyi, meclis kararıyla yasaya dönüştürmeyi amaçlıyor. Böylece 2026-27 mali yılı bütçesinde üç ayda bir beyan verme uygulamasına geçilmesi kararından dönülüyor.
İki kararın haneler ve işletmeler üzerindeki pratik etkileri farklı olacak. Meyve ithalatçıları belirtilen dönemlerde daha düşük vergiler ödeyecek; hükümet bunun arzı artırmasını ve fiyatları daha uygun hale getirmesini bekliyor. KDV beyan kuralına tabi işletmeler ise her aylık vergi döneminin bitiminden sonraki 15 gün içinde yeniden aylık beyan vermek zorunda olacak.
İthal hurda vergi indirimi ne anlama geliyor?
Hurmada gümrük vergisi 20 yüzde puan düşürülerek yüzde 25'ten yüzde 5'e indiriliyor. Önceki vergi oranıyla karşılaştırıldığında, bu özel vergide yüzde 80'lik bir indirim anlamına geliyor.
Basit bir örnekle, gümrük vergisi 100 Tk'lik bir ithalat değeri üzerinden hesaplansaydı yüzde 25'lik oranla 25 Tk vergi alınırdı. Oranın yüzde 5'e düşmesiyle vergi 5 Tk olur ve bu hesaplamada 20 Tk tasarruf sağlanırdı. Diğer masraflar ve meyvenin mağazalara ulaştırılma maliyetleri nihai satış fiyatına yansımaya devam edecek.
Kabine Dairesi, hurmaya yönelik vergi indiriminin 10 Mart 2027'de sona ereceğini açıkladı. Hükümet bu kararı, meyveye talebin arttığı Ramazan ayında arzı sürdürme ve fiyatları uygun düzeyde tutma hedefiyle ilişkilendirdi.
Hurma, günlük orucun açılması sırasında yaygın olarak tüketiliyor. Verginin düşürülmesi, bu dönem için ürün tedarik eden ithalatçıların masraflarından birini azaltıyor. Hurma satın alan ailelerin bu indirimden ne ölçüde yararlanacağı; nakliye, depolama ve perakende satışlar dahil tedarik zincirinin geri kalanındaki fiyatlandırmaya bağlı olacak.
Elma ve portakaldaki indirim daha kısa süreli
Elma ve portakallarda toplam ithalat vergisi yükü 60,78 yüzde puan düşürülerek yüzde 121,78'den yüzde 61'e indirilecek. Yeni oran, önceki oranın yaklaşık yarısı.
Karar, yerel adıyla malta olarak bilinen portakalları (HS kodu 08051090) ve elmaları (HS kodu 08081090) kapsıyor. HS kodu, gümrük idarelerinin ürünleri sınıflandırmak ve ilgili ticaret kuralları ile vergileri uygulamak için kullandığı bir ürün sınıflandırma kodudur. Kodların belirtilmesi, ithalatçılara hangi ürün sınıflandırmalarının indirimden yararlanacağını gösteriyor.
Bu düşük oranlar için belirlenen dönem 24 Ocak-23 Şubat 2027. Dolayısıyla kapsamdaki elma ve portakalları satın almayı planlayan ithalatçıların indirimden yararlanabileceği belirli bir zaman aralığı bulunuyor; hurmada geçerli olan mart ayındaki daha ileri tarihli son tarih bu ürünler için geçerli değil.
Tasarrufun boyutunu anlamak için iki vergi düzenlemesi arasındaki farkı dikkate almak gerekiyor. Hurma için açıklanan değişiklik gümrük vergisini kapsıyor. Elma ve portakaldaki değişiklik ise sınırda alınan çeşitli vergileri içerebilen toplam ithalat vergisi yüküyle ilgili.
Vergi indirimi maliyetleri ne kadar düşürebilir?
Elma ve portakallara ilişkin rakamlar, indirim öncesindeki ve indirim sırasındaki vergi tutarlarının basitçe karşılaştırılmasına imkan veriyor. Gümrük vergisine esas tutarın 100 Tk olarak değişmeden kaldığı varsayılırsa, yüzde 121,78'lik toplam vergi yükü 121,78 Tk vergi anlamına geliyor. Yüzde 61 oranında bu tutar 61 Tk'ye düşüyor; aradaki fark 60,78 Tk.
Örnek olarak verilen bu vergi tutarlarına aynı 100 Tk'lik matrah eklendiğinde, indirim öncesindeki toplam 221,78 Tk, indirim dönemindeki toplam ise 161 Tk oluyor. Bu sınırlı hesaplamaya göre matrah ve ithalat vergilerinin toplamı yaklaşık yüzde 27,4 azalıyor. Vergi oranının kendisi ise önceki düzeyine kıyasla yaklaşık yüzde 49,9 düşüyor.
Mağaza fiyatı, gümrük vergisine esas tutar ve sınırda alınan vergilerden ibaret değil. Tüketicilerin ödediği tutarı yurt dışındaki satın alma fiyatı, döviz kuru, nakliye, depolama ve işletmelerin kar marjları da etkiliyor. Hükümet, ithalat maliyetlerinin düşmesinin arzı artırmasını ve meyveyi daha uygun fiyatlı hale getirmeye yardımcı olmasını bekliyor.
Kabine duyurusu, üç meyvenin herhangi biri için perakende satış fiyatı belirlemek yerine vergi oranlarını ve indirim dönemlerini açıkladı. Tüketiciler düzenlemenin etkisini pazarlardaki fiyatlar ve ürün bulunabilirliği üzerinden görecek; ithalatçılar ise belirtilen vergi kalemlerindeki indirimi doğrudan alacak.
Önceki Ramazan indirimleri birden fazla meyve vergisini kapsıyordu
Ulusal Gelir İdaresine atfedilen önceki Ramazan tedbirleri de birkaç ayrı düzenlemeyle taze meyve vergilerini düşürmüştü. 10 Mart'ta yapılan duyuruyla meyve ithalatındaki peşin gelir vergisi yüzde 10'dan yüzde 5'e indirildi.
16 Mart'ta yayımlanan iki bildirimle taze meyvedeki tamamlayıcı vergi yüzde 30'dan yüzde 25'e düşürüldü ve yüzde 5'lik peşin vergi kaldırıldı. Bu tedbirlerin ortak amacı, Ramazan ayında temel ürün fiyatlarını tüketicilerin karşılayabileceği düzeyde tutmaktı.
Gümrük vergisi, tamamlayıcı vergi, peşin vergi ve peşin gelir vergisi vergi sisteminin farklı unsurlarıdır. Gümrük vergisi ithal ürünlerden alınırken tamamlayıcı vergi ek bir yükümlülüktür. Peşin vergiler, ithalat sırasında alınanlar da dahil olmak üzere bazı vergi ödemelerini öne çeker. Bu kalemlerden birkaçının değiştirilmesi, ithalatçının mallar ülkeye girdiğinde ödemesi gereken tutarı azaltabilir.
Kasım ayındaki kabine kararı, adı geçen üç meyve için kesin oran ve tarihler belirliyor. Elma ve portakallar için toplam yükün yüzde 61 olduğu belirtilirken, hurmada gümrük vergisi oranı açıklanıyor. Bu ayrıntıları ayrı ayrı değerlendirmek, işletmelerin her ürün için onaylanan indirimi daha net anlamasını sağlıyor.
Aylık KDV beyannameleri neden geri geliyor?
KDV kararı, 2026-27 bütçesiyle değiştirilen beyan takvimini ele alıyor. Bu değişiklikten önce işletmeler KDV beyannamelerini her ay veriyordu. Bütçeyle, beyanların her üç vergi döneminin, yani üç ayın ardından verilmesi ve teslim için 15 gün ek süre tanınması kararlaştırılmıştı.
Kabine Dairesi, üç ayda bir beyan uygulamasının saha düzeyinde gelir tahsilatında engeller yarattığını belirtti. Bu nedenle hükümet, aylık takvimi yeniden yürürlüğe koymak üzere 2012 tarihli Katma Değer Vergisi ve Tamamlayıcı Vergi Yasası'nın 64. maddesini değiştirme kararı aldı.
KDV, katma değer vergisinin kısaltmasıdır ve mal ve hizmet satışlarıyla bağlantılı bir vergidir. KDV beyannamesi, işletmenin ilgili dönem için gerekli işlem ve vergi bilgilerini bildirerek gelir idaresine sunduğu belgedir.
Ekim ayında yayımlanan değiştirilmiş kararname uyarınca beyan, her aylık vergi döneminin bitiminden sonraki 15 gün içinde verilecek. Değişiklik, vergi dairelerine daha sık bilgi sağlarken işletmelerin beyanlarını daha sık hazırlamasını gerektiriyor.
Belirtilen beyan aralıklarına tam bir yıl boyunca uyan bir işletmenin aylık beyan düzeninde, üç ayda bir beyan vermeye kıyasla dört yerine 12 beyan sunması gerekecek. Beyan için 15 günlük süre korunuyor, ancak bu süre her üç aylık dönemin ardından değil, her ayın ardından başlayacak.
Ekim kararnamesinden meclis yasasına
Cumhurbaşkanı, meclisin toplanmadığı bir dönemde kabine onayıyla KDV kararnamesini yayımladı. Kararname, meclis oturumları arasındaki dönemde yasal bir düzenlemenin bu süreçle yürürlüğe konmasını sağlıyor. Hükümet şimdi mevcut oturum sırasında bu düzenlemeyi yasaya dönüştürmeyi hedefliyor.
Kabine, bu amaçla Katma Değer Vergisi ve Tamamlayıcı Vergi (Değişiklik) Yasa Tasarısı 2026'yı onayladı. Tasarının onay sürecindeki hukuki incelemeden Yasama ve Parlamento İşleri Dairesi sorumlu. Yasanın meclisten geçeceği tarih açıklanmadı.
Süreç; bütçe değişikliğini, ekim ayındaki geri dönüş kararını ve kabinenin kasım ayındaki kararını, ardından 2027'de başlayacak meyve vergisi indirimlerini bir araya getiriyor:
- 2026-27 bütçesi: KDV beyannamesi verme sıklığı aylıktan üç ayda bire düşürüldü.
- Ekim 2026: Değiştirilmiş bir kararnameyle aylık beyanlar yeniden yürürlüğe kondu; her vergi döneminin ardından beyan için 15 gün süre tanındı.
- 15 Kasım 2026: Kabine, KDV değişikliği yasa tasarısını ve meyve ithalat vergisi indirimlerini onayladı.
- 24 Ocak 2027: Belirli elma ve portakallardaki toplam ithalat vergisi yükünün indirilmesi başlıyor.
- 23 Şubat 2027: Elma ve portakallara yönelik indirim dönemi sona eriyor.
- 10 Mart 2027: Hurmada yüzde 5'lik gümrük vergisi indirimi sona eriyor.
İthalatçılar ayrı indirim dönemlerini dikkate alarak planlama yapmalı; KDV kuralına tabi işletmeler ise aylık beyanlar için kayıtlarını düzenlemeli. Haneler açısından hedeflenen fayda, Ramazan ayında meyvenin daha kolay bulunabilmesi ve uygun fiyatlı olması.
Öne Çıkanlar
- İthal hurmadaki gümrük vergisi 10 Mart 2027'ye kadar yüzde 25'ten yüzde 5'e düşüyor.
- Belirli elma ve portakallardaki toplam ithalat vergisi yükü, 24 Ocak-23 Şubat 2027 tarihleri arasında yüzde 121,78'den yüzde 61'e düşüyor.
- Kapsamdaki gümrük kodları portakal için 08051090, elma için 08081090.
- Hükümet, Ramazan ayında meyve arzını sürdürmeyi ve fiyatları uygun düzeyde tutmayı hedefliyor.
- Kabine, ekim ayındaki KDV kararnamesini yasaya dönüştürecek yasa tasarısını onayladı.
- Değiştirilen KDV kuralı, üç ayda bir beyan uygulamasının yerine her vergi döneminin bitiminden sonraki 15 gün içinde aylık beyan verilmesini gerektiriyor.