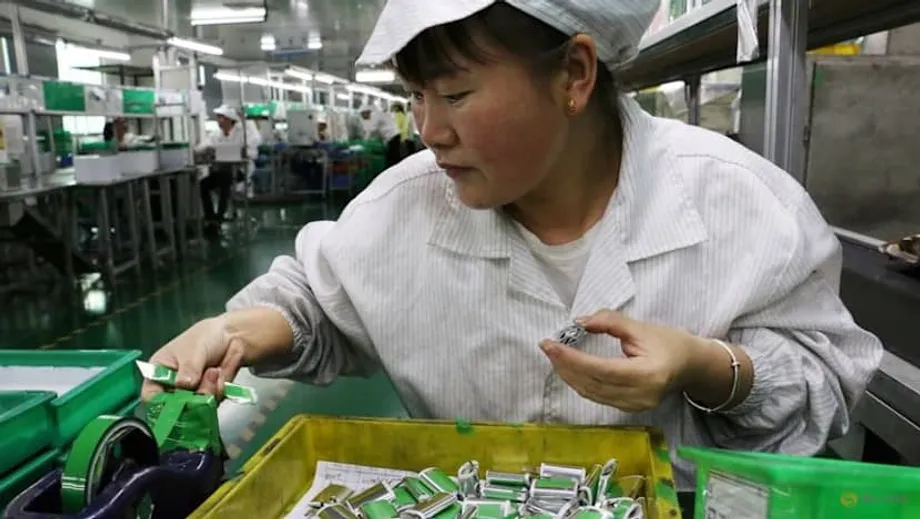
Pil üretimindeki darboğaz kimya tesislerinde
Londra merkezli, pil tedarik zincirleri ve fiyat raporlaması konusunda uzmanlaşmış Benchmark Mineral Intelligence’a (BMI) göre Çin, lityum kaynakları bakımından dokuzuncu sırada yer almasına rağmen küresel lityum kimyasalları rafinaj kapasitesinin yüzde 60 ila 70’ini kontrol ediyor. Bu dengesizlik, Berlin’den Kaliforniya’ya kadar petrol motorlarından elektrik motorlarına geçişin merkezine Çin’deki kimya tesislerini yerleştiriyor.
İçindekiler
- Pil üretimindeki darboğaz kimya tesislerinde
- Çıkarılan lityum neden bir dönüşüm daha gerektiriyor?
- Çin dışındaki üretim neden hâlâ Çin’e bağlı?
- Fiyat çöküşü yeni arz dalgasını geciktirdi
- Zimbabve’nin ihracat yasağı başka bir bağımlılığı açığa çıkardı
- Arz baskılarının ardındaki tarihler
- Atık piller aynı işleme ağına geri dönüyor
- Yeni rafineriler için binanın tamamlanması yetmiyor
- Yüksek maliyetler çeşitlendirmenin finansmanını zorlaştırıyor
- Alternatif piller ve ABD’deki tuzlu su kaynakları uzun takvimlere bağlı
- Bilinmesi Gerekenler
Ulaşım kaynaklı emisyonları azaltmak isteyen hükümetlerin pillere, pillerin de yüksek hassasiyetli standartlarda işlenmiş lityuma ihtiyacı var. Lityum yataklarına sahip olmak yalnızca ilk adım. Daha belirleyici kısıt, kayaların ya da yer altındaki tuzlu suların pil üreticilerinin güvenilir biçimde kullanabileceği kimyasallara dönüştürülmesi gerektiğinde ortaya çıkıyor.
Lityum ve küresel sert kaya madenciliği konusunda uzmanlaşmış BMI araştırma analisti Luc Braun, kayadan çıkarılan minerallerin dönüştürülmesinde Çin’in konumunu şöyle anlattı:
Dolayısıyla sert kaya dönüşüm kapasitesine tamamen Çin hâkim,
Rafinaj, maliyetleri ve arz güvenilirliğini belirliyor. Çin’in üstünlüğü lityum kimyasallarının da ötesine uzanıyor: BMI, Çin’in küresel katot aktif malzeme üretimindeki payını yaklaşık yüzde 86, pil hücresi üretimindeki payını ise yüzde 85 olarak hesaplıyor. İşlenmiş lityumun kullanıldığı katot aktif malzeme, pillerin temel bileşenlerinden biri.
17 Mart 2026 itibarıyla rakip tedarik zincirleri kurma çabaları; teknik zorluklar, dalgalı fiyatlar ve daha yüksek inşaat maliyetlerinin zorlu bileşimiyle karşı karşıya. Atık pillerin işlenmesinde de Çin hâkim durumda; alternatif pil teknolojileri ise üretimi Çin’de yoğunlaşmış başka kimyasallara dayanıyor.
Bu nedenle daha bağımsız olmayı hedefleyen ülkelerin önündeki temel sorun, maden açmaktan daha kapsamlı. Güvenilir kimya tesislerine, ürünlerini onaylamaya istekli müşterilere, fiyat çöküşlerine dayanabilecek finansmana ve piller ömrünü tamamladığında malzemeleri geri kazanacak sistemlere ihtiyaçları var.
Çıkarılan lityum neden bir dönüşüm daha gerektiriyor?
BMI’ye göre 2025’te çıkarılan lityumun yaklaşık yüzde 31’ini Avustralya sağladı. Onu yüzde 27 ile Güney Amerika, yüzde 21 ile Çin ve yüzde 19 ile Afrika izledi. Çin dışında çıkarılan malzemenin önemli bir bölümü dönüştürülmek üzere Çin’e gönderiliyor.
Lityum genellikle iki kaynaktan elde ediliyor: büyük ölçüde Avustralya’da ve Afrika’nın bazı bölgelerinde sert kayadan çıkarılan spodümen minerali ile Güney Amerika’daki Lityum Üçgeni’nde bulunan yer altı tuzlu suları. Tuzlu su, lityum da dahil olmak üzere çözünmüş tuzlar içeren sudur.
Otomobil üreticilerine ve yatırımcılara danışmanlık yapan pil değer zinciri uzmanı Srinivas Popuri, bu malzemelerin çıkarılmasının neden işin büyük bölümünü tamamlamadığını şöyle açıkladı:
Maden size lityum içeren kaya ya da tuzlu su sağlar; ancak pil tedarik zincirinde, sıkı teknik özellikleri karşılayan lityum karbonat ve lityum hidroksit kullanılır,
Popuri, süreci petrolden kullanılabilir yakıt elde etmeye benzetti:
Madencilik ham petrolü sağlar. Rafinaj ise katı standartları karşılayan ve motorlarda öngörülebilir biçimde çalışan benzin ve dizeli üretir,
Lityum da benzer. Görece düzensiz bir ham maddeyi alıp safsızlıkları sıkı biçimde kontrol edilen ve fiziksel özellikleri tutarlı, saflaştırılmış bir kimyasala dönüştürürsünüz.
Saflık ya da fiziksel özelliklerdeki küçük farklılıklar pil performansını, üretim verimini ve kullanım ömrünü değiştirebilir. Üretim verimi, bir fabrikanın girdilerinden elde ettiği kullanılabilir ürün miktarıdır. Bu aşamadaki sorunlar hem otomobil üreticilerinin ödediği fiyatı hem de tedarikin güvenilirliğini etkiliyor.
Kimyasal dönüşüm önemli miktarda enerji ve teknik uzmanlık gerektiriyor. Çin’de yerleşik sanayi kümeleri; ekipman tedarikçilerini, mühendisleri, kimya şirketlerini ve pil üreticilerini birbirine yakın konumlandırıyor. Bu düzen maliyetleri düşürmeye ve üretim sürelerini kısaltmaya yardımcı oluyor. Böyle bir ağdan uzakta faaliyet gösteren yeni bir tesisin bu avantajları yakalaması zor.
Çin dışındaki üretim neden hâlâ Çin’e bağlı?
Güney Amerika’daki tuzlu su üreticileri, lityum kimyasallarını genellikle kendi çıkarma tesislerine bağlı işletmelerde üretiyor. Braun, bu kapasitenin sınırlarını şöyle anlattı:
Çin dışındaki kimyasal ürünlerin çok büyük bölümü, genellikle entegre tesisler olan Güney Amerika’daki tuzlu su işletmelerinden geliyor,
Bu tesisler genellikle başka madenlerin sağladığı malzemeyi değil, kendi ham maddelerini işliyor. Güney Amerika’daki kimyasal üretimin yaklaşık yarısı da pil kalitesine ulaşmıyor ve çoğunlukla Çin’de ek rafinaj gerektiriyor.
Çinli dönüştürücülerin kullandığı sert kaya ham maddesinin önemli bölümünü Avustralya ve Afrika sağlıyor. Konsantre cevher Çin’deki tesislere gönderiliyor ve burada lityum karbonat ya da lityum hidrokside dönüştürülüyor. Saflaştırıldıktan sonra yakındaki katot ve pil fabrikalarına, kimi zaman aynı sanayi kümeleri içinde, hızla ulaştırılabiliyor.
Uluslararası Enerji Ajansı’nın (IEA) 2025 Küresel Kritik Mineraller Görünümü, 2020 ile 2024 arasında neredeyse tüm kritik minerallerin rafinajında coğrafi yoğunlaşmanın arttığını ortaya koydu. Lityumda en büyük üç rafinaj ülkesinin toplam payı yaklaşık yüzde 82’den yüzde 86’ya çıktı. Dört puanlık artışın büyük bölümünde Çin etkili oldu.
İthal mineraller ile yoğunlaşmış işleme kapasitesinin bir araya gelmesi, karşılıklı bağımlılık yaratıyor. Denizaşırı alıcılar Çin’deki kimyasal üretimine ihtiyaç duyarken Çinli rafineriler de yurt dışındaki madenlerden kesintisiz malzeme akışına ihtiyaç duyuyor.
Fiyat çöküşü yeni arz dalgasını geciktirdi
IEA verilerine göre elektrikli araç talebinin hızlanmasıyla lityum fiyatları 2021 ve 2022’de sekiz kat arttı, ardından 2024’e kadar yüzde 80’den fazla düştü. Tersine dönüş, üreticileri faaliyetlerini azaltmaya zorladı ve yeni projelerin finansmanını güçleştirdi.
Çin’in en büyük pil üreticisi Contemporary Amperex Technology (CATL), yüksek maliyetler ve zayıf fiyatlar nedeniyle Jiangxi eyaletindeki lityum faaliyetlerini küçülttü. Jiangxi Jiuling Lithium, madencilik birimlerinde üretimi durdurdu. Avustralya’da Global Lithium Resources fizibilite çalışmalarını küçültürken Arcadium Lithium, Mt Cattlin spodümen işletmesini 2025 ortasına kadar bakıma almayı planladığını açıkladı. Bu statü, üretim durdurulurken tesisin bakımının sürdürülmesi anlamına geliyor.
Singapur merkezli Arcane Capital Advisors’ın direktörü YJ Lee, 2023-2025 dönemini şöyle tanımladı:
Oldukça sancılı bir lityum kışı.
Lee, düşüşün genel enerji dönüşümüyle karşılaştırıldığında kısa sürdüğünü ancak yatırımlar üzerindeki etkisinin daha uzun süre devam ettiğini söyledi:
Yaşanan şey, birçok lityum geliştiricisinin projelerini duraklatmasına ve birkaç yıl ertelemesine yol açan sermaye eksikliğiydi,
Fiyatların düşük olduğu dönemde ertelenen projeler, ilerleyen yıllarda arzın azalmasına neden olabilir. Toparlanmanın ancak 2028’de gerçekleşmesi bekleniyordu. Bu da yeni kapasiteyi finanse etmeye çalışan geliştiriciler üzerindeki baskıyı uzattı.
Lityumun dönüştürülmesi, dikkatle işlenmesi gereken atıklar ve kalıntılar da üretiyor. Çevre mevzuatına uyum, izinler ve atık yönetimi, inşaat takvimlerine maliyet ve belirsizlik ekliyor.
Çin’in önde gelen bir lityum üreticisi, adının açıklanmaması koşuluyla, sektörün sağlıklı işleyişini güvenilir maden arzına bağladı:
Sanayi zinciri ancak yukarı havzadaki maden arzı istikrarlı olduğunda normal biçimde gelişebilir,
Üretici, farklı aşamalardaki maliyetlerin ve üretim süreçlerinin olgunluk düzeyinin de fiyatları ve arz kalitesini etkilediğini belirtti.
Zimbabve’nin ihracat yasağı başka bir bağımlılığı açığa çıkardı
Zimbabve, 25 Şubat 2025’te, transit hâlindeki sevkiyatlar da dahil olmak üzere tüm lityum konsantresi ihracatını derhâl durdurduğunu açıkladı. Karar, Çin sanayisinde huzursuzluğa yol açtı ve lityum fiyatlarının bir gecede yükselmesine neden oldu.
Zimbabve, küresel lityum madenciliği arzının yaklaşık yüzde 10’unu ve Çin’de işlenen lityumun yaklaşık yüzde 15’ini sağlıyordu. İhracat yasağının başlangıçta Ocak 2027’de yürürlüğe girmesi planlanmıştı; ancak hükümet, şirketleri daha fazla malzemeyi ülke içinde işlemeye yöneltmek için kısıtlamayı öne çekti.
Zimbabve Enformasyon Bakanlığı’ndan Nick Mangwana, bazı işletmecileri planlanan son tarihten önce ihracatı hızlandırmakla suçladı:
Katma değer yaratmaya hazırlanmak yerine bazı aktörler, son tarihten önce olabildiğince fazla ham lityum çıkarmak ve ihraç etmek için yoğun bir madencilik faaliyetine girişti,
Mangwana, ortaya çıkan stokçuluğu ülkenin ekonomik geleceğinin “yağmalanması” olarak nitelendirdi. Yasak, Afrika ve Avustralya’dan ithal spodümen konsantresine bağımlı Çinli rafineriler için doğrudan bir arz şoku yarattı.
Sichuan Yahua Industrial Group ve Zhejiang Huayou Cobalt’ın da aralarında bulunduğu Çinli şirketler, yerel işleme şartlarını karşılamak için Zimbabve’de lityum sülfat tesisleri kuruyordu. Lityum sülfat bir ara üründür; dolayısıyla bu ürünü yerelde üretmek, daha sonraki aşamaların Çin’in geniş sanayi ağı içinde sürdürülmesi ihtiyacını ortadan kaldırmıyor.
Botsvana merkezli Kemcore’un kurucusu Calisto Radithipa, lityum sülfatın ham konsantreden daha değerli olduğunu ve ev sahibi hükümetlere daha yüksek telif geliri sağladığını söyledi. Doğal Kaynakların Yönetimi Merkezi’nden Farai Maguwu ise bu tür düzenlemelerin, uzun vadede öncelikleri yerel kalkınma hedeflerinden farklı olabilecek Çinli şirketlere bağımlılığı artırırken “yerel sanayileşme yanılsaması” yaratma riski taşıdığı uyarısında bulundu.
Arz baskılarının ardındaki tarihler
Fiyat değişiklikleri, kısıtlamalar ve yatırım kararlarının sıralaması, ikame kapasite oluşturmak yıllar sürse de arz koşullarının ne kadar hızlı değişebileceğini gösteriyor.
- 2021 ve 2022: Elektrikli araç talebinin hızlanmasıyla lityum fiyatları sekiz kat arttı.
- 2024’e kadar: Fiyatlar yüzde 80’den fazla düştü; üretim kesintileri ve yatırım ertelemeleri başladı.
- Ocak 2025: Tesla, Teksas’ın Corpus Christi kenti yakınlarındaki lityum rafinerisinde faaliyete başladı.
- 25 Şubat 2025: Zimbabve, başlangıçta Ocak 2027 için planlanan kısıtlamaları öne çekerek lityum konsantresi ihracatını derhâl durdurdu.
- 2025 ortası: Arcadium Lithium, Mt Cattlin tesisini bakıma almayı planlamıştı.
- Temmuz 2025: Çin’in kara kütleye ilişkin yeni standartlarının yürürlüğe girmesi planlandı.
- 2027: ABD’de geliştirilmesi planlanan tuzlu su projelerinde üretim başlayabilir.
- 2028: Lityum piyasasındaki düşüşten toparlanma bekleniyordu.
Bu farklı takvimler, ani bir kesinti ile işlenmiş malzeme için başka bir güvenilir kaynak geliştirmenin gerektirdiği yıllar arasında boşluk bırakıyor.
Atık piller aynı işleme ağına geri dönüyor
Çin’in konumu geri dönüşüm alanına da uzanıyor. BMI, Çin’in 2025’te 3,6 milyon ton hurda pil işleyeceğini; bunun ön işleme kapasitesinin küresel toplamının yüzde 78’ine, kara kütle rafinaj kapasitesinin ise yüzde 89’una karşılık geleceğini öngördü.
Kara kütle, piller parçalandıktan sonra geriye kalan malzemedir. Rafineriler, bu malzemeden lityum, nikel ve kobaltı geri kazanarak yeni katotlarda kullanılmalarını sağlar. Parçalama ve kimyasal geri kazanım ayrı aşamalardır; ikincisi ileri düzeyde işleme gerektirir.
Çin’in kara kütle rafinaj kapasitesinin 2022’deki 895 bin tondan 2025’te 2,5 milyon tona ulaşması bekleniyordu. Buna karşılık Kuzey Amerika’nın kapasitesi 21 bin ton, Avrupa’nınki 28 bin tondu. Çin’in öngörülen kapasitesi böylece 2022 düzeyinin yaklaşık 2,8 katına çıkacaktı.
Yüksek kapasite, her tesisin yoğun çalıştığı anlamına gelmiyor. Aşırı kapasite nedeniyle bazı Çinli pil geri dönüşüm tesisi birimleri yüzde 20 ila 30 gibi düşük kullanım oranlarıyla çalışıyordu. Temmuz 2025’te yürürlüğe girmesi planlanan yeni ulusal kara kütle standartlarının ithalatı yasallaştırması ve ortak üretim standartları getirmesi, tedarik zincirini güçlendirecekti.
Pil kimyası başka bir mali sorun yaratıyor. Üreticiler bazı nikel-kobalt-manganez (NCM) bileşimlerinden uzaklaşıp lityum demir fosfat (LFP) pillere yöneliyor. Nikel ve kobalt bulunmadığında, LFP pillerden geri kazanılan malzemelerin öz değeri daha düşük oluyor.
Fastmarkets’ta kıdemli pil geri dönüşüm analisti olan Luke Sweeney, zorluğu şöyle anlattı:
Nikel ve kobaltın bulunmaması, LFP pillerin geri dönüşümünü ekonomik olmaktan çıkarıyor,
Bu baskı, Çin’in ölçeğiyle zaten rekabet eden Çin dışındaki geri dönüşüm şirketlerini özellikle zorluyor. Geri dönüşüm, değerli malzemeleri üretime geri kazandırabilir; ancak geri kazanım aşamasındaki Çin hâkimiyeti, atık pillerin aynı yoğunlaşmış tedarik zincirine geri beslenmesine yol açıyor.
Yeni rafineriler için binanın tamamlanması yetmiyor
ABD ve Avrupa, lityum rafinajını kendi ülkelerinde artırmak için girişimler başlattı. Tesla, kendi elektrikli araç üretiminde kullanmak üzere pil kalitesinde lityum sağlaması tasarlanan Corpus Christi yakınlarındaki rafinerisini Ocak 2025’te işletmeye açtı.
Hollandalı tedarikçi AMG, Brezilya’dan çıkardığı spodümeni Almanya’da işlemeden önce dönüştürülmek üzere Çin’e göndermeyi sürdürerek devam eden boşlukları ortaya koydu. Şirketler başka yerlerde kapasite kurarken bile sınırlı alternatifler Çin tesislerini devrede tutabiliyor.
Braun, yakın zamanda açılan tesislerin hedeflenen üretim düzeylerine ulaşmak için hâlâ çalıştığını söyledi:
Yakın zamanda işletmeye alınan projeler üretimi artırma aşamasında ve isim plakası kapasitelerinin çok altında üretim yapıyor,
İsim plakası kapasitesi, bir tesisin tasarlanan üretim miktarıdır. Ekipman, kimyasal süreçler ve çalışma düzeni istikrara kavuşturulurken gerçek üretim çok daha düşük olabilir.
Popuri, rakip tesislerden müşterilerin ve yatırımcıların ne beklediğini şöyle anlattı:
Finansmanı destekleyecek uzun vadeli alım taahhütleriyle güvence altına alınmış, önde gelen katot ve hücre üreticilerinin onayladığı, pil kalitesinde ve tutarlı malzeme üreten, yüksek verimle istikrarlı biçimde çalışan tesislere ihtiyaçları var,
Onay, pil üreticisinin malzemeyi kullanım için kabul ettiği anlamına geliyor. Alım anlaşmaları, gelecekteki üretimin satın alınmasına yönelik taahhütlerdir ve tesisin gelir elde edeceğine dair kredi verenlerin güvenini artırır.
Yüksek maliyetler çeşitlendirmenin finansmanını zorlaştırıyor
IEA’ya göre tedarik kaynaklarını çeşitlendirmek isteyen bölgelerdeki projelerin sermaye maliyetleri, mevcut üreticilerin maliyetlerinden genellikle yüzde 50 daha yüksek. Fiyat oynaklığı ve ekonomik belirsizlik, özel yatırımcıları bu projelere finansman sağlamaktan daha fazla çekiniyor.
Arcane Capital Advisors’tan Lee, Batı’da paralel tedarik zincirlerinin “yapısal olarak daha yüksek maliyetli” olacağını ve “ABD ile AB ülkelerinin düşündüğünden çok daha uzun süreceğini” söyledi. Zorluk, inşaat giderlerinin yanı sıra tutarlı ticari üretime ulaşma çalışmalarını da kapsıyor.
Pillere ve elektrikli araçlara finansman ve teşvik sağlayan ABD Enflasyonu Düşürme Yasası’nın önemli bölümlerinin budanması, yatırım iştahını soğuttu. Buna karşılık Çinli şirketler sübvansiyonlu kredilerden yararlandı.
AidData’nın araştırmasına göre, halka açık en büyük on Çinli madencilik şirketi yüzde 3,7 efektif faiz öderken yabancı rakiplerinin oranı yüzde 7,1’di. Aradaki fark 3,4 puandı. Daha düşük borçlanma maliyetleri, şirketlerin dalgalı fiyatlara ve düşük kâr marjlarına dayanırken kısa vadeli kâr yerine stratejik pazar genişlemesine öncelik vermesini kolaylaştırıyor.
ABD, lityumunun yüzde 97’sini, ağırlıklı olarak Arjantin ve Şili’den ithal ediyordu; buna rağmen pil kalitesindeki malzemeler için Çin’de işlemeye ihtiyaç duyuyordu. Dolayısıyla bağımlılığı hem yabancı mineral arzını hem de bu arzı kullanılabilir hâle getiren kimyasal aşamaları kapsıyordu.
Alternatif piller ve ABD’deki tuzlu su kaynakları uzun takvimlere bağlı
Lityumun önümüzdeki beş ila on yıl içinde elektrikli araç pillerinden çıkarılmasının düşük olasılıklı olduğu değerlendiriliyordu. Sodyum iyon piller, üretim süreçlerinin lityum iyon pillere benzemesi nedeniyle en umut verici alternatif olarak öne çıkıyordu; ancak daha düşük enerji yoğunlukları onları belirli uygulamalar için uygun kılıyor. Daha düşük enerji yoğunluğu, aynı pil boyutu ya da ağırlığında daha az enerji depolanabilmesi anlamına geliyor.
Çin’in konumu, alternatif kimyalarda kullanılan bileşenleri de kapsıyor. Sodyum iyon ve LFP piller için önemli girdiler olan yüksek saflıkta manganez sülfatın yüzde 95’ini, saflaştırılmış fosforik asidin yüzde 75’ini Çin üretiyor. Dolayısıyla pil kimyasını değiştirmek, başka işleme bağımlılıklarını ortadan kaldırmayabilir.
ABD’de ticari ölçekte lityum üreten yalnızca bir işletme vardı; o da Nevada’daydı. Teksas’taki Smackover Formasyonu, önemli bir tuzlu su kaynağı olma potansiyeliyle öne çıktı. ExxonMobil ve Chevron burada arazi edinirken üretimin 2027’de başlaması ihtimali bulunuyordu.
Su kullanımı, zehirli kimyasalların yönetimi ve izin süreçlerindeki gecikmeler, geliştirme çalışmalarını yavaşlatabilir. Şirketler bu yatakları geliştirmek için çalışsa da yurt içi arzın yıllarca sınırlı kalması bekleniyordu.
Hong Kong’daki Uluslararası Akıllı Araç Mühendisliği Birliği’nden David Zhang, Çin’in mevcut avantajlarının beş ila on yıl boyunca liderliğini sürdürebileceğini öngördü. Darboğazın yer değiştireceğini de düşündüğünü belirtti:
Ancak darboğaz değişecek,
Kısıtlar, kimyasal üretim yöntemleri arasında ya da madencilik ile pil üretimi arasındaki diğer girdilere doğru kayabilir. En zorlu işleme aşaması değişse bile lityum tedarik zincirinin bir parçası olmayı sürdürecek.
IEA, 2035’e kadar en büyük üç rafine malzeme tedarikçisinin ortalama payının yalnızca yüzde 82’ye gerileyeceğini ve 2020’de kaydedilen yoğunlaşma düzeyine döneceğini öngördü. Anlamlı bir çeşitlenmenin 2020’lerin sonları ile 2030’lara kadar gerçekleşmesi beklenmiyor. Bu da elektrikli araç dönüşümünü yıllarca Çin’deki rafinaja bağımlı bırakıyor.
Bilinmesi Gerekenler
- Çin, lityum kaynakları bakımından dokuzuncu sırada olmasına rağmen lityum kimyasalları rafinaj kapasitesinin yüzde 60 ila 70’ini kontrol ediyor.
- 2025’te çıkarılan lityumun yüzde 31’ini Avustralya, yüzde 27’sini Güney Amerika, yüzde 21’ini Çin ve yüzde 19’unu Afrika sağladı.
- Çin, katot aktif malzeme üretiminin yaklaşık yüzde 86’sını ve pil hücresi üretiminin yüzde 85’ini de gerçekleştiriyor.
- Lityum fiyatları 2021 ve 2022’de sekiz kat yükseldikten sonra 2024’e kadar yüzde 80’den fazla düştü; bu durum yatırımları ve yeni arzı geciktirdi.
- Zimbabve’nin 25 Şubat 2025’te ihracatı durdurması, Çinli rafinerilerin ithal mineral konsantresine bağımlılığını ortaya çıkardı.
- Çin, küresel kara kütle rafinaj kapasitesinin yüzde 89’una sahip; böylece hâkimiyeti pil geri dönüşümüne de uzanıyor.
- Daha yüksek maliyetler, teknik zorluklar ve finansman baskıları, önemli ölçekte çeşitlenmenin yıllar alacağı anlamına geliyor.