Seul'deki Rekor Düşüş Asya'nın Kırılganlığını Ortaya Koyuyor
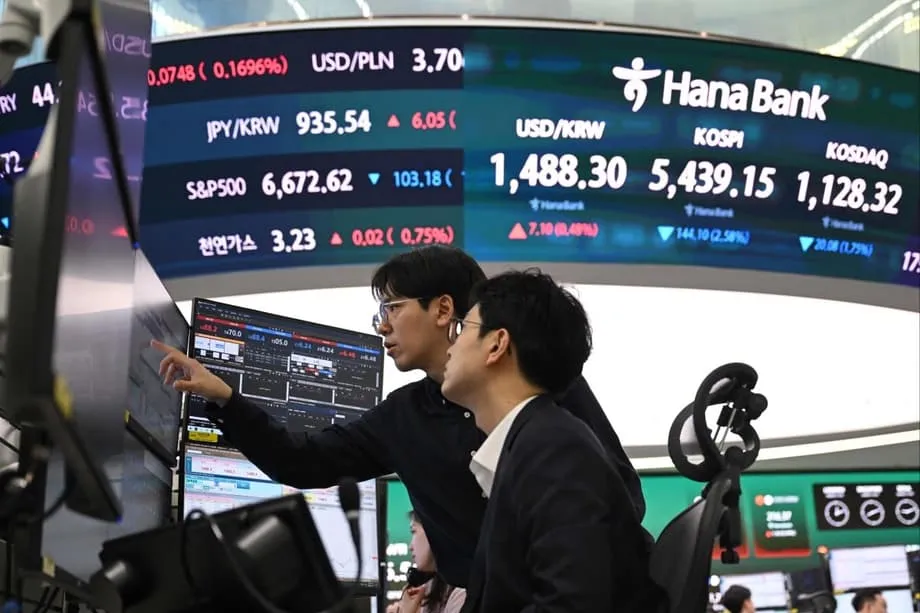
Güney Kore'nin Kospi endeksi mart başında tarihindeki en sert günlük düşüşü yaşadı; İran'la savaş enerji maliyetlerini artırıp yakıt ithalatına bağımlı ekonomilere duyulan güveni sarsarken endeks yüzde 12'den fazla geriledi. Saatler içinde milyarlarca dolarlık piyasa değeri silindi ve devre kesiciler vadeli işlem piyasalarında alım satımı durdurdu. Kriz, 17 Mart'a gelindiğinde borsalardan akaryakıt istasyonlarına, para birimlerine ve kamu bütçelerine yayıldı.
İçindekiler
- Seul'deki Rekor Düşüş Asya'nın Kırılganlığını Ortaya Koyuyor
- Petrol İthalatı Şoku Neden Büyütüyor?
- Güney Kore Yakıt Fiyatlarını Sınırlıyor ve Piyasaları Destekliyor
- Japonya Rezervlere ve Sübvansiyonlara Güveniyor
- Çin ve Enerji İhracatçıları Tamponlara Sahip
- Won'daki Değer Kaybı Yakıt Faturasını Artırıyor
- Japonya'da Tüketiciler ve Merkez Bankası Baskı Altında
- Hürmüz'ün Kapatılması Savaşı Ekonomik Krize Dönüştürüyor
- Yatırımcılar Piyasa Düzeltmesi ile Kalıcı Zararı Tartıyor
- Özet
ABD ve İsrail, 28 Şubat'ta İran'a yönelik askeri saldırılar başlattı. O tarihten bu yana Japonya'nın Nikkei 225 endeksi yaklaşık yüzde 9, Avrupa'nın başlıca endeksleri yaklaşık yüzde 7 gerilerken ABD hisseleri yaklaşık yüzde 3,6 düştü. Güney Kore piyasasının 28 Şubat'tan bu yana yaşadığı düşüş de mart başındaki yüzde 12'yi aşan rekor günlük kayıpla birlikte yüzde 12 olarak açıklandı.
Seul'deki çöküş, çatışma sırasında büyük küresel borsalar arasındaki en sert düşüş oldu. Teknoloji hisselerinin ağırlıkta olduğu Güney Kore Kosdaq endeksi yüzde 14 gerileyerek işlemlerin durdurulmasına yol açarken Samsung Electronics ve SK Hynix'in piyasa değerleri savaş öncesine kıyasla yaklaşık yüzde 20 azaldı. Yapay zekâya yönelik talebin desteğiyle bu iki yarı iletken şirketi kısa süre önce Çin'in önde gelen teknoloji firmalarının toplam piyasa değerini aşmıştı.
Tokyo da bir günde sert bir şok yaşadı: Nikkei tek seansta yüzde 5,2 düşerken daha geniş kapsamlı Topix endeksi de geriledi. Yatırımcılar, enerji maliyetlerindeki kalıcı artışların imalatçıların kârlarını nasıl sıkıştıracağını değerlendiriyordu. Yakıtının büyük bölümünü ithal eden ülkeler daha ağır kayıplarla karşılaşırken, yerli enerji üretimi diğer ekonomilere bir miktar koruma sağladı.
Petrol İthalatı Şoku Neden Büyütüyor?
Morgan Stanley'nin verileri, Asya'nın ne ölçüde kırılgan olduğunu ortaya koyuyor. Bölgenin petrol ve doğal gaz ticaret açığı, gayrisafi yurt içi hasılanın (GSYH) yüzde 2,1'ine karşılık geliyor; Avrupa'da bu oran yüzde 1,5. Buradaki ticaret açığı, enerji ithalatının değerinin enerji ihracatını aşması anlamına geliyor. Bu farkın GSYH'ye oran olarak ifade edilmesi, açığın ekonomiye kıyasla büyüklüğünü gösteriyor.
Listelenen büyük ekonomiler arasında enerji ticaret açığının GSYH'ye oranı yüzde 4,3 olan Güney Kore en fazla risk altında. Japonya'da bu oran yüzde 2,7, Çin'de ise yüzde 1,8. Güney Kore'nin oranı, Asya ortalaması olan yüzde 2,1'in iki katından fazla. Büyük sanayi ekonomisine sahip Almanya'da bile enerji açığı GSYH'nin yüzde 1,5'ine denk geliyor.
Güney Kore ham petrolünün neredeyse tamamını ithal ediyor; bunun yaklaşık yüzde 70'i Orta Doğu'dan geliyor. Japonya ise petrol ihtiyacının yaklaşık yüzde 90'ı için Körfez üreticilerine bağımlı. Bu nedenle fiyat artışları her iki ekonominin de derinlerine işliyor; hem ihracata yönelik malların üretim maliyetini hem de hanelere yakıt sağlama giderlerini yükseltiyor.
İran'ın mart başında Hürmüz Boğazı'nı fiilen abluka altına alması bu riskleri artırdı. Bu deniz yolu günde yaklaşık 20 milyon varil petrolün ve deniz yoluyla yapılan petrol ticaretinin yüzde 25'inin geçişini sağlıyor. Kesintinin, küresel deniz yoluyla petrol ticaretinin de yüzde 20'sini etkilediği tahmin ediliyor. Güney Kore, Japonya, Çin ve Hindistan, bu kritik geçiş noktasından geçen petrol akışının yaklaşık yüzde 75'ini oluşturuyor.
Aberdeen Investments'ın çoklu varlık özel çözümlerinden sorumlu küresel başkan yardımcısı Ray Sharma-Ong, enerjiye bağımlılık ve yatırımcıların riskten kaçınmasının birleşerek bölge borsalarını nasıl aşağı çektiğini anlattı.
Yatırımcıların yükselen petrol fiyatlarına ve jeopolitik belirsizliğe tepki vermesiyle Japonya, Kore ve Tayvan'daki hisse senedi piyasalarında sert satışlar görüldü. Bu ekonomiler net enerji ithalatçısı ve piyasanın olumsuz tepkisini kısmen bu açıklıyor. Satışlar ayrıca, yatırımcıların döngüsel sektörlerden savunmacı varlıklara yöneldiği riskten kaçınma eğilimini de yansıtıyor.
Döngüsel sektörler ekonomik büyümeye ve harcamalara büyük ölçüde bağlıdır. Savunmacı varlıklara yöneliş, yatırımcıların iş koşulları kötüleştiğinde daha dirençli olacağını düşündükleri varlıklara yönelmesi anlamına gelir. Asyalı imalatçılar için öncelikli kaygı, belirsizlik talebi zayıflatırken enerji fiyatlarındaki artışın kâr marjlarını daraltması.
Güney Kore Yakıt Fiyatlarını Sınırlıyor ve Piyasaları Destekliyor
Devlet Başkanı Lee Jae Myung, Güney Kore'nin yaklaşık otuz yıl sonra ilk kez yakıt fiyatlarına tavan getirildiğini duyurdu. İlk aşamada iki hafta sürecek istikrar dönemi boyunca toptan benzin fiyatı litre başına 1.724 won, dizel fiyatı ise litre başına 1.713 won ile sınırlandırılacak.
Seul'de ortalama benzin fiyatı, son dört yılda görülmeyen bir düzeye ulaşarak litre başına 1.900 won'u aşmıştı. Sürücüler yeni zamlar gelmeden depolarını doldurmak için istasyonlara akın etti ve ülke genelinde panik alımları yaşandı. Tavan fiyatlar, yakıt tüketiciye pompada ulaşmadan önce uygulanan toptan satış fiyatlarını kapsıyor.
Güney Kore, 6 Mart'ta 100 trilyon won değerinde daha kapsamlı bir piyasa istikrar programı başlattı. Lee, hisse fiyatlarını bozacak yapay müdahalelerden kaçınırken piyasaların işlevsiz hale gelmesinin önlenmesi gerektiğini vurguladı. Hükümet, hangi hisselerin ne kadar etmesi gerektiğine karar vermeden finans piyasalarının şoku atlatmasını sağlamaya çalışıyordu.
Güney Kore ayrıca, yurt içi talebin dokuz gününe denk gelen 22,46 milyon varil petrolü piyasaya süreceğini açıkladı. Bu adım, Uluslararası Enerji Ajansı'nın acil durum rezervlerinden küresel ölçekte 400 milyon varil kullanıma sunmak için yürüttüğü koordineli çabanın parçası.
Lee yönetimi, Hürmüz'ü kullanmayan tedarik güzergâhlarını incelemeye başladı; bu kapsamda Brezilya ve Norveç'ten ithalatın artırılması da değerlendiriliyor. Tedarik kaynaklarını çeşitlendirmek etkili biçimde uygulamaya konana kadar aylar ya da yıllar geçebilir. Acil durum stokları daha kısa sürede petrol sağlayabilirken tedarikçi değiştirmek daha uzun bir uyum süreci gerektiriyor.
Güney Kore, hane refahını ve ekonomik toparlanmayı desteklemek için 10 trilyon ila 20 trilyon won tutarında ek bütçe planlarını da duyurdu. Önerilen bu harcama, krizin başka bir boyutunu ele alıyor: yakıt maliyetleri artarken ve ekonomik faaliyet baskı altına girerken insanların ve işletmelerin karşılaştığı yükü.
Japonya Rezervlere ve Sübvansiyonlara Güveniyor
Japonya, yurt içi tüketimin 15 gününe denk geldiği belirtilen 80 milyon varil petrolün piyasaya sürülmesine izin verdi. Acil durum stokları 254 günlük talebi karşılayabiliyor; bu da Körfez üzerinden yapılan sevkiyatlar kesintiye uğrarken hükümete başvurabileceği kayda değer bir rezerv sağlıyor.
Başbakan Sanae Takaichi, parlamentoda görüşülmekte olan 2026 mali yılı bütçesinin baştan sona değiştirilmesi çağrılarına karşı çıktı. Hükümeti bunun yerine, petrol rafinerilerini fiyat dalgalanmalarına karşı korumak ve tüketiciye yansıyan maliyetleri sınırlamak için mevcut sübvansiyon mekanizmalarına dayandı.
Japonya'nın yaklaşımı, Güney Kore'nin toptan yakıt fiyatlarına doğrudan müdahalesinden farklı. Tokyo, piyasa fiyatlandırmasını sürdürürken şoku hafifletmek için kamu kaynaklarından ve depolanan petrolden yararlanıyor. Seul ise rezervleri ve mali desteği, belirli toptan fiyatlara getirilen tavanla birleştiriyor.
Vietnam, enerji arzını güvenceye almaya yardımcı olmak için yakıt ithalat vergilerini tamamen kaldırdı. Bölgedeki diğer ekonomiler de acil durum önlemlerini değerlendiriyordu. Hükümetler, normal deniz taşımacılığı kesintiye uğramışken kısa vadeli fiyat baskısını sınırlamaya ve yakıta erişimi sürdürmeye çalışıyordu.
Çin ve Enerji İhracatçıları Tamponlara Sahip
Çin'in CSI 300 endeksi çatışmaların başlamasından bu yana yüzde 1'den az geriledi ve kriz boyunca büyük hisse senedi endeksleri arasında en iyi performansı gösterdi. Çin dünyanın en büyük petrol ithalatçısı olmasına rağmen bu görece istikrar, Güney Kore ve Japonya'daki çok daha büyük düşüşlerle tezat oluşturuyor.
Pekin'in elinde birden fazla tampon bulunuyor: kapsamlı yerli yenilenebilir enerji tesisleri, önemli petrol stokları, komşularına kıyasla daha yüksek yurt içi enerji üretimi ve çeşitlendirilmiş tedarik ilişkileri. Çin ayrıca enerji ihtiyacının bir bölümünü kömürle karşılayabilir. Bu seçenekler, yurt içi alternatifleri daha sınırlı ekonomilere kıyasla kesintileri karşılama konusunda ülkeye daha fazla hareket alanı sağlıyor.
Yine de bir petrol krizi Çin'e ciddi ekonomik zarar verebilir. Ancak daha güçlü tamponları, ithal enerji maliyetlerinin baskısıyla karşı karşıya olan bölgesel rakiplerine kıyasla Pekin'in konumunu iyileştirebilir. Çin'in GSYH'nin yüzde 1,8'ine denk gelen enerji ticaret açığı, Güney Kore'nin yüzde 4,3'lük ve Japonya'nın yüzde 2,7'lik oranlarından daha düşük.
Çatışmada doğrudan askeri rolü olmasına rağmen ABD borsalarındaki düşüş yaklaşık yüzde 3,6 ile görece sınırlı kaldı. Net enerji ihracatçısı olan ülkede, yüksek fiyatlardan yararlanan yerli enerji şirketleri bulunuyor. Bu şirketlerin kazançları, yakıt tüketen sektörlerdeki kayıpları kısmen dengeleyebiliyor. Bu durum, S&P 500'deki düşüşün Seul'deki çift haneli gerilemeden daha sınırlı kalmasını açıklamaya yardımcı oluyor.
Avrupa piyasalarındaki yaklaşık yüzde 7'lik düşüş, ABD ile en ağır darbeyi alan Asya piyasalarının arasında yer alıyor. Asya'nın imalat merkezlerine kıyasla daha düşük enerji yoğunluğu bir ölçüde koruma sağlasa da Almanya'nın sanayi ekonomisi risk altında kalmaya devam ediyor.
Norveç borsası 28 Şubat'tan bu yana yüzde 1,1, Suudi Arabistan'ın başlıca endeksi ise yüzde 2,5 yükseldi. Irak, Katar ve Birleşik Arap Emirlikleri beklenmedik gelirler elde ederek GSYH'lerinin kayda değer bölümlerine denk düşen kazançlar sağlayabilir. Ancak Körfez üreticileri açısından üretim kesintileri bu olası faydayı sınırlıyor: yüksek fiyatlar, petrol ve doğal gaz alıcılara ulaşabildiğinde en büyük katkıyı sağlıyor.
Won'daki Değer Kaybı Yakıt Faturasını Artırıyor
Güney Kore wonu mart ortasında kısa süreliğine dolar başına 1.500 won'u aşarak 2009'dan bu yana en zayıf seviyesine indi. Yabancı yatırımcılar Kore varlıklarından çıkıp daha güvenli gördükleri dolar cinsinden varlıklara yöneldi.
Dolar üzerinden fiyatlanan petrol sözleşmeleri, bu kur hareketini özellikle maliyetli hale getiriyor. Won değer kaybettiğinde Koreli alıcılar aynı miktarda doları satın almak için daha fazla won ödemek zorunda kalıyor. Petrolün dolar fiyatının yükselmesiyle wonun değer kaybetmesi, ithalat faturasını aynı anda iki yönden artırıyor.
Güney Kore, birbirini besleyen bir döngüyle karşı karşıya: pahalı enerji ekonomiyi zorluyor, para biriminin değer kaybı ithalat maliyetlerini artırıyor ve bu yüksek maliyetler enflasyon baskısını derinleştiriyor. Hisse satışları ve kurdaki düşüş de bu nedenle yurt dışından yakıt tedarikine bağımlılıkla bağlantılı.
Varil başına 100 doların üzerine çıkan ham petrol fiyatları, fiyatlar yükselirken ekonomik büyümenin zayıflaması ya da durgunlaşması anlamına gelen stagflasyon kaygılarını da artırdı. Ekonomistler, petrol şokunun küresel enflasyona 0,7 puan ekleyebileceğini ve büyümeyi 0,4 puan düşürebileceğini tahmin ediyor.
Kore Kalkınma Enstitüsü, petrol fiyatlarının yüksek seyretmesinin 2026'da Güney Kore'nin GSYH büyümesini 0,45 puana kadar düşürebileceğini öngörüyor. Yaklaşık yüzde 2 büyüme ve yüzde 2 civarında enflasyon hedefleyen bir ekonomi için bu durum, her iki hedefe birden ulaşma çabalarını zorlaştırır.
Japonya'da Tüketiciler ve Merkez Bankası Baskı Altında
Nomura Araştırma Enstitüsü'nde yönetici ekonomist olan Kiuchi Takahide, fiyatların artmaya devam etmesinin hane halkı harcamalarını Japonya'yı resesyona sürükleyecek ölçüde zayıflatabileceği uyarısında bulundu.
Fiyatlar yükselmeye devam ederse kişisel tüketim bu düzeyde sürdürülemez ve Japonya ekonomisi resesyona girebilir.
Yakıt maliyetlerindeki artış insanların diğer harcamalar için daha az paraya sahip olmasına yol açtığı için hane halkı tüketimi önem taşıyor. Tüketiciler üzerindeki baskı, mal üretmek ve taşımak için enerjiye bağımlı şirketlerin maliyet yükünü artırıyor.
Japonya Merkez Bankası, negatif faiz politikalarını henüz geride bırakmışken zor bir faiz kararıyla karşı karşıya. İthal enflasyonu dizginlemek için faizleri artırmak kırılgan toparlanmayı zayıflatabilir. Destekleyici para politikasını sürdürmek ise para biriminin daha da değer kaybetmesine ve fiyatların daha fazla yükselmesine yol açabilir.
Enerji ithalatına bağımlı ekonomilerin merkez bankaları, bu nedenle zıt yönlerde ilerleyen iki sorunu tartmak zorunda: yükselen fiyatlar ve zayıflayan büyüme. Temel ithalat maliyetleri artarken gevşek para politikasını sürdürme çabaları kriz nedeniyle daha da karmaşıklaşıyor.
Hürmüz'ün Kapatılması Savaşı Ekonomik Krize Dönüştürüyor
İran'ın yeni dini lideri Mücteba Hamaney, Hürmüz Boğazı'nın süresiz olarak kapalı kalması talimatını verdi. Bu talimat, piyasalardaki paniğin yeniden alevlenmesinin doğrudan tetikleyicisi oldu; bölgesel bir askeri çatışmayı enerji arzını ve dünya çapındaki ekonomik faaliyetleri etkileyen bir krize dönüştürdü.
Denizcilik şirketleri Ümit Burnu çevresindeki alternatif güzergâhlara yöneldi. Bu rotalar teslimat sürelerini haftalarca uzatırken milyonlarca dolarlık ek maliyet getirdi. Deniz taşımacılığı sigorta primleri varil başına tahminen 5 ila 15 dolar arttı; böylece yükün kaynağı ne olursa olsun petrol sevkiyatlarına savaş primi eklendi.
ABD güçleri daha sonra İran'ın en büyük petrol ihracat merkezi olan Hark Adası'na hava saldırıları düzenledi. İran'ın misillemesi, Hürmüz'ü devre dışı bırakmak üzere özel olarak tasarlanmış Birleşik Arap Emirlikleri'ndeki Füceyre Limanı'nı hedef aldı. Saldırılar, enerji ihracatında kullanılan altyapıya ilişkin kaygıları genişletti.
Başkan Donald Trump, tartışmalı boğazdan geçen tankerlere refakat etmek üzere Güney Kore, Japonya ve Çin'in katılacağı bir deniz koalisyonu önerdi. Katılımcı olması düşünülen ülkeler arasındaki diplomatik sorunlar iş birliğini engelleyebilir.
CIA ile çatışmanın çözüm koşullarını görüşmeyi teklif eden İranlı istihbarat görevlileri arasındaki dolaylı temas, piyasa baskısını kısa süreliğine hafifletti. İran'ın Birleşmiş Milletler Büyükelçisi ise müzakerelerin şimdilik söz konusu olmadığını kamuoyu önünde açıkladı. 17 Mart itibarıyla Hürmüz'ün ne zaman yeniden açılacağına ilişkin bir tarih verilmemişti.
Tarihi bilinen başlıca gelişmeler, askeri çatışmanın finans piyasalarına ve hükümet politikalarına ne kadar hızlı yansıdığını gösteriyor:
- 28 Şubat: ABD ve İsrail İran'a yönelik askeri saldırılar başlattı; piyasa düşüşlerinin ölçüldüğü dönem bu tarihte başladı.
- Mart başı: İran Hürmüz'ü fiilen abluka altına aldı ve Güney Kore'nin Kospi endeksi yüzde 12'yi aşan rekor günlük düşüş yaşadı.
- 6 Mart: Güney Kore 100 trilyon won değerindeki piyasa istikrar programını başlattı.
- Mart ortası: Won kısa süreliğine dolar başına 1.500'ün üzerine çıktı.
- 17 Mart: Acil yakıt önlemleri, rezervlerin piyasaya sürülmesi ve diplomatik öneriler, süren krize verilen yanıtın parçalarını oluşturuyordu.
Yatırımcılar Piyasa Düzeltmesi ile Kalıcı Zararı Tartıyor
Goldman Sachs analistleri, Kospi'deki kayıpları endeksin Nisan 2025'ten bu yana kaydettiği olağanüstü yüzde 176'lık yükseliş bağlamında değerlendirdi. Jeopolitik gerilimlerin azalması halinde yeni zirvelere doğru toparlanma ihtimaliyle birlikte geri çekilmeyi bir konsolidasyon dönemi olarak gördüler.
Önceki yükseliş, bazı stratejistlerin sert düşüşü temel bir ekonomik çöküşten ziyade piyasa düzeltmesi olarak değerlendirmesini açıklamaya yardımcı oluyor. Düzeltme, fiyatların önceki seviyelerden geri çekilmesidir; bunun geçici kalıp kalmayacağı ise kısmen enerji kesintisinin ne kadar süreceğine bağlı.
OCBC'nin sahibi olduğu Bank of Singapore'da baş yatırım stratejisti Eli Lee, petrol şokunu değerlendirmesinin temel koşullarından biri olarak ele alırken piyasanın ilk tepkisini şöyle anlattı:
Piyasanın ani bir refleksle riskten kaçınmasını bekliyorduk. Ancak bir petrol şoku olmadığı sürece tarih, jeopolitik olayların hisse fiyatlarını genellikle uzun süre olumsuz etkilemediğini gösteriyor.
Güney Kore'nin acil bütçe ihtiyacı, enerji şokunun süresinin hisse fiyatlarının ötesinde neden önem taşıdığını gösteriyor. Planlanan 10 trilyon ila 20 trilyon wonluk ek harcama, hükümetin finans piyasalarındaki baskıyı ve yakıt maliyetlerini yönetirken refahı ve toparlanmayı destekleyecek.
Seul'deki Sungkyunkwan Üniversitesi'nde doçent olan Kim In-wook, yatırımcıların acil durum rezervlerinin piyasaya sürülmesini yorumlama biçiminin bir istikrarsızlık kaynağına dönüşebileceği uyarısında bulundu.
Bir noktada stratejik petrol rezervlerinin piyasaya sürülmesi, arz krizinin artık olağan kanallarla yönetilemediğine dair bir işaret olarak yorumlanabilir. Piyasayı istikrarsızlaştıracak olan fiziksel rezerv çekilişi değil, Hürmüz Boğazı'nın yakın zamanda yeniden açılmasının olası olmadığına dair piyasanın ortak kanaatidir.
Acil durum rezervleri kesinti sırasında petrol sağlarken yatırımcı güveni gelecekteki arz beklentilerine bağlı. Güney Kore ve Japonya için öncelikli zorluk, bağımlı oldukları güzergâh kapalı kalırken yakıt tedarikini sürdürmek ve ekonomik zararı sınırlamak.
Özet
- Güney Kore'nin Kospi endeksi mart başında yüzde 12'yi aşan rekor günlük düşüş yaşadı; Japonya'nın Nikkei endeksi 28 Şubat'tan bu yana yaklaşık yüzde 9 geriledi.
- Güney Kore ham petrolünün yaklaşık yüzde 70'ini Orta Doğu'dan sağlıyor; Japonya ise petrol ihtiyacının yaklaşık yüzde 90'ı için Körfez üreticilerine bağımlı.
- Hürmüz'den günde yaklaşık 20 milyon varil petrol ve deniz yoluyla yapılan petrol ticaretinin yüzde 25'i geçiyor; kesintinin küresel deniz yoluyla petrol ticaretinin yüzde 20'sini etkilediği de tahmin ediliyor.
- Güney Kore yakıt fiyatlarına tavan getirdi, 100 trilyon won değerinde istikrar programı başlattı ve 22,46 milyon varil petrolü piyasaya süreceğini açıkladı.
- Japonya 80 milyon varil petrolün piyasaya sürülmesine izin verdi ve yakıt maliyetlerini sınırlamak için mevcut sübvansiyonlardan yararlanıyor.
- Çin'in CSI 300 endeksi yüzde 1'den az gerilerken Norveç ve Suudi Arabistan borsaları sırasıyla yüzde 1,1 ve yüzde 2,5 yükseldi.
- Won kısa süreliğine dolar başına 1.500'ü aştı. Ekonomistler petrol şokunun küresel enflasyonu 0,7 puan artırabileceğini, büyümeyi ise 0,4 puan düşürebileceğini tahmin ediyor.
- 17 Mart itibarıyla Hürmüz'ün yeniden açılacağı bir tarih açıklanmamıştı.