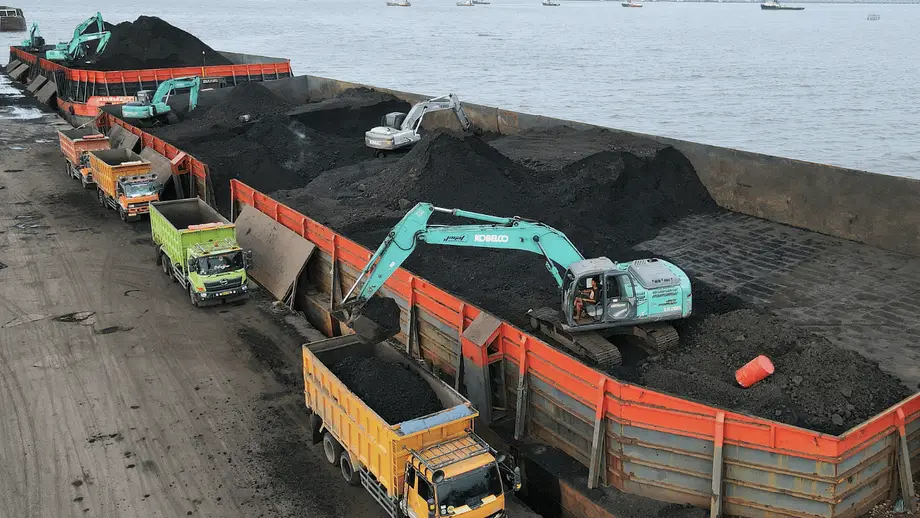
Endonezya'nın en büyük kömür müşterileri için daralan pazar
Analiz şirketi Kpler'in verilerine göre Endonezya'nın kömür ihracatı, Çin ve Hindistan'ın Endonezya kömürünü daha az satın alıp giderek rakip tedarikçilere yönelmesiyle 2025'in ilk beş ayında yüzde 12 düşerek 187 milyon tona geriledi. Sevkiyatlar üç yılın en düşük seviyesine inerken, Endonezya'nın ekonomik faaliyetlerinin yaklaşık yüzde 3,6'sına katkı sağlayan ve on binlerce kişiye istihdam sunan sektör üzerindeki baskı arttı.
İçindekiler
- Endonezya'nın en büyük kömür müşterileri için daralan pazar
- Alıcılar neden daha yüksek enerjili kömürü tercih ediyor?
- Çin ve Hindistan tedarik seçeneklerini artırıyor
- Yerli üretim baskıyı artırıyor
- Düşen fiyatlar ekonomiyi değiştiriyor
- Endonezyalı alıcılar daha fazla kömür tüketebilir mi?
- Atıl makineler ve güvenilir müşteri arayışı
- Düzenlemeler madencilerin mali yükünü artırıyor
- Kömür üretimini genişletmek enerji dönüşümü planlarıyla çelişiyor
- Az sayıda alıcıya bağımlılığın uyarısı
- Öne çıkanlar
Uzun süredir dünyanın en büyük termik kömür ihracatçısı olan Endonezya, zorlu bir tabloyla karşı karşıya: En büyük müşterileri kendi kömür üretimlerini artırırken, uluslararası fiyatların düşmesi daha yüksek enerji içerikli kömürü cazip kılıyor. Termik kömür, ısı ve elektrik üretmek için yakılıyor.
Endonezya'dan Çin'e termik kömür ihracatı ocak-mayıs döneminde yüzde 12,3 düşerken, Hindistan'a sevkiyatlar yüzde 14,3 azaldı. Her iki düşüş de bu ülkelerin toplam kömür ithalatındaki gerilemeden daha sert oldu. Çin ve Hindistan, Endonezya'nın kömür ihracatının toplamda yaklaşık üçte ikisini oluşturuyor. Bu da Endonezyalı üreticileri, bu ülkelerin satın alma kararlarındaki değişikliklere karşı oldukça kırılgan hale getiriyor.
Baskı, ihracat gelirlerinin ötesine uzanıyor. Madencilik şirketleri atıl ekipman, maliyetleri düşürme talepleri ve mali yükü artırdığını söyledikleri düzenlemelerle uğraşıyor. Özellikle maden izabe tesisleri olmak üzere daha fazla yerli alıcı arıyorlar ancak Endonezya'da tüketimin beklenen artışı, üreticilerin şimdiye kadar piyasaya sunduğu kömürü soğurmak için yetersiz kalıyor.
30 Haziran 2025 itibarıyla sektör birbiriyle bağlantılı iki zorlukla karşı karşıya: Her ton kömürden daha fazla enerji elde etmek isteyen alıcılar için rekabet etmek ve en büyük dış pazarlardan gelen talep zayıflarken üretimi ayarlamak.
Alıcılar neden daha yüksek enerjili kömürü tercih ediyor?
Endonezya ağırlıklı olarak orta ve düşük kalorifik değerli (CV) kömür üretiyor. Kalorifik değer, bir yakıt yakıldığında açığa çıkan enerji miktarını ölçüyor. Kalorifik değeri daha yüksek kömür, ton başına daha fazla enerji sağlıyor; böylece bir enerji santrali veya sanayi kuruluşu ihtiyaçlarını daha az miktarda kömürle karşılayabiliyor.
Avustralya, Moğolistan, Güney Afrika ve Rusya dahil tedarikçilerin daha yüksek kaliteli kömürleri, küresel kömür fiyatlarının düşmesiyle daha cazip hale geldi. Düşük ve yüksek kalite kömür arasındaki fiyat farkı daraldı; bu da aldıkları enerjiyi ödedikleri parayla karşılaştıran alıcıların hesabını değiştirdi.
Hindistanlı kömür tüccarı I-Energy Natural Resources'ın direktörü Vasudev Pamnani, alıcıların Endonezya'dan tedariki neden yeniden değerlendirdiğini şöyle açıkladı:
Yüksek kalorifik değerli kömür daha pahalı, ancak mevcut fiyatlarla harcanan her dolar başına daha fazla enerji üretiyor. Bir milyon ton yüksek kalorifik değerli kömür, Endonezya'dan alınan 1,2-1,3 milyon ton, hatta 1,5 milyon ton kömürün yerini alabilir.
Bu karşılaştırma, Endonezya'nın karşı karşıya olduğu zorluğu somut biçimde ortaya koyuyor. Alıcı, daha yüksek kaliteli kömürün tonu için daha fazla ödeyebilir ancak aynı miktarda enerji elde etmek için daha az tona ihtiyaç duyar. Böylece enerji santralleri ve sanayi kuruluşları, enerji ihtiyaçlarını karşılarken yaktıkları kömür miktarını azaltıp maliyetleri ve emisyonları düşürebilir.
Fiyat rekabeti benzer kalitedeki kömürü de kapsıyor. Kpler analisti Zhiyuan Li'ye göre indirimli Rus kömürü Endonezya ihracatını zorluyor; Li, Endonezya'nın orta ve düşük kalorifik değerli kömürünün daha ucuz seçeneklerle rekabet etmekte zorlandığını belirtti. Dolayısıyla Endonezya hem ton başına daha fazla enerji sunan tedarikçilerle hem de benzer kalitedeki kömürü daha düşük fiyata sağlayanlarla rekabet ediyor.
Çin ve Hindistan tedarik seçeneklerini artırıyor
Moğolistan'ın Çin'e kömür ihracatı 2025'in ilk beş ayında yüzde 44,8 artarken, Güney Afrika'nın Hindistan'a sevkiyatı yüzde 26,1 yükseldi. Alıcıların satın alma tercihlerini değiştirmesiyle bu ülkelerin sırasıyla Çin ve Hindistan pazarlarındaki payları rekor seviyelere ulaştı.
Avustralya'nın daha yüksek kaliteli kömürü Çin'de pazar payı kazandı. Hintli tüccarlar da enerji içeriği daha yüksek kömürlere yönelerek tedarik kaynaklarını çeşitlendiriyor. Çin ve Hindistan, Kazakistan, Kolombiya, Mozambik ve Tanzanya'dan alımlarını artırarak Endonezya'yla rekabet eden tedarikçi yelpazesini genişletti.
Rusya-Ukrayna çatışmasının yerleşik ticaret rotalarını aksatmasından bu yana Tanzanya, küresel kömür pazarında yeni bir aktör olarak öne çıktı. Bu aksaklıklar alıcıları yeni ortaklar bulmaya teşvik ederken, kömür sevkiyatlarının ülkeler arasında yeniden yönlendirilmesine de yol açtı.
Ulaşım da bu değişimi destekledi. Gelişen altyapı ve demir yolu bağlantıları, Moğolistan ve Rusya'dan Çin'e gelen kömürün maliyetini düşürdü. Denizyolunda kuru yük taşıma kapasitesindeki arz fazlası navlun ücretlerini düşük tuttu ve alıcıların daha geniş bir kaynak yelpazesinden kömür almasına yardımcı oldu. Kuru yük gemileri kömür gibi ambalajsız emtiaları taşır.
Endonezya, yakınındaki Güneydoğu Asya ülkelerine satış yapma konusunda hâlâ coğrafi avantaja sahip. Ancak başka yerlerdeki daha ucuz taşımacılık ile daha rekabetçi kömür fiyatlarının birleşmesi, ülkenin en büyük iki alıcısının seçeneklerini genişletti.
Yerli üretim baskıyı artırıyor
Çin'in kömür üretimi rekor düzey olan 4,9 milyar tona ulaşırken, Hindistan'ın üretimi 1 milyar tonu aştı. Her iki ülke de enerji güvenliğini güçlendirmek ve ithalata bağımlılığı azaltmak amacıyla yerli arzı artırırken maliyetleri yönetmeye ve emisyonları kontrol altına almaya çalışıyor.
Daha fazla yerli kömür üretimi, enerji şirketlerinin ve sanayi tüketicilerinin ihtiyaçlarının daha büyük bir bölümünü yurt dışından alım yapmadan karşılayabilmesi anlamına geliyor. Bu durum, alıcılar yabancı tedarikçiler arasında tercih yapmaya başlamadan önce bile Endonezyalı ihracatçıların erişebildiği pazarı daraltıyor.
Çin'in referans termik kömür fiyatı dört yılın en düşük seviyesine geriledi. Çinli enerji şirketleri daha kaliteli kömürü giderek daha fazla yerli kaynaklardan veya yakın tedarikçilerden sağlayabiliyor; bu da Endonezya'nın pazar payı üzerindeki baskıyı artırıyor.
Çin Kömür Taşımacılığı ve Dağıtımı Derneği analisti Li Xuegang, daha sıkı çevre politikalarının satın alma kararlarını nasıl etkilediğini şöyle anlattı:
Hükümetin emisyon kontrollerini sıkılaştırması, düşük ısı değerli ve kalitesiz kömüre olan talebi ciddi ölçüde azaltacak.
Dolayısıyla Endonezya'nın ihracatındaki düşüşün altında aynı anda etkili olan çeşitli nedenler var. Çin ve Hindistan kendi üretimlerini artırıyor, daha geniş bir ülke yelpazesinden alım yapıyor ve ithal kömürün enerji içeriği konusunda daha seçici davranıyor. Endonezyalı tedarikçiler, değişen kalite beklentilerine yanıt verirken daha dar bir ithalat pazarı için rekabet etmek zorunda.
Düşen fiyatlar ekonomiyi değiştiriyor
Küresel kömür fiyatları 2023 sonlarından bu yana düşüyor. Mayıs 2025'te kilogram başına 6.300 kilokalori enerji içeriğine sahip kömür için Avustralya Newcastle referans fiyatı ton başına ortalama 104,41 dolar oldu; bu, bir yıl öncesine göre yüzde 26,5 düşüşe karşılık geliyor. Açıklanan fiyat, gemide teslim esasına göre belirlendi; yani alıcıya nakliye maliyetini içermiyor.
Çinli alıcıların tercih ettiği kaliteleri kapsayan Endonezya ve Avustralya kömür endeksleri geriledi, ancak Avustralya referans fiyatı daha hızlı düştü. Sonuç olarak daha yüksek kaliteli Avustralya kömürü daha erişilebilir hale geldi ve Endonezya tedarikinden uzaklaşma eğilimini hızlandırdı.
HBA olarak bilinen Endonezya referans fiyatı da geriledi. Haziran 2025'in ikinci yarısı için ton başına 98,61 dolar olarak belirlenen fiyat, ayın ilk yarısına göre yüzde 2,33, mart ayındaki seviyesine göre ise yüzde 23 daha düşüktü.
Alıcıların bazıları, ihracat sevkiyatlarına esas alınan HBA'nın uluslararası piyasa fiyatlarının üzerinde kaldığını ve ihracattaki zayıflamaya katkıda bulunduğunu savunuyor. Bu nedenle Endonezyalı üreticiler hem düşen fiyatlarla hem de resmi referans fiyatının kömürlerini daha az rekabetçi hale getirdiği yönündeki şikâyetlerle uğraşıyor.
Haziran sonuna doğru baskının nasıl arttığını başlıca gelişmeler ortaya koyuyor:
- 2023 sonlarından bu yana küresel kömür fiyatları düşüyor.
- Endonezya 2024'te 836 milyon ton kömür üretti ve yurt içinde 233 milyon ton tüketti.
- Ocak-mayıs 2025 döneminde Endonezya'nın ihracatı yüzde 12 düşerek 187 milyon tona gerilerken, Çin ve Hindistan'a sevkiyatlar sırasıyla yüzde 12,3 ve yüzde 14,3 azaldı.
- Mayıs 2025'te kilogram başına ortalama 6.300 kilokalori enerji içeriğine sahip Avustralya Newcastle kömürünün fiyatı ton başına 104,41 dolar oldu; bu, bir yıl öncesine göre yüzde 26,5 düşüş anlamına geliyor.
- Haziran 2025'in ikinci yarısı için Endonezya'nın HBA'sı ton başına 98,61 dolar olarak belirlendi.
Endonezyalı alıcılar daha fazla kömür tüketebilir mi?
Endonezyalı madenciler satışlarını, yurt dışında satılması zorlaşan kömür için bir çıkış noktası sunan iç pazara yönlendiriyor. Yurt içi teslimatlar artık ülke arzının yüzde 48,6'sını oluşturuyor; bu, on yılı aşkın sürenin en yüksek payı.
Nikel izabe tesisleri özellikle cazip bir müşteri haline geldi. Bu tesisler cevheri metale dönüştürmek için enerji kullanıyor ve yoğun düzenlemelere tabi enerji şirketlerine ya da uluslararası alıcılara kıyasla daha iyi fiyatlar sunuyor. Maden işleme kapasitesinin genişlemesi, ihracat zayıflarken madencilere başka bir talep kaynağı sağladı.
Endonezya'nın yurt içi arz yükümlülüğü (DMO), üreticilerin kömürlerinin bir bölümünü ülke içinde satmasını zorunlu kılıyor. Bu yıl DMO kapsamındaki kömürün yüzde 31,2'sinin izabe tesisleri tarafından tüketilmesi bekleniyor. En büyük tüketici ise yüzde 58'lik payla elektrik üretimi olmaya devam ediyor.
Ancak iç talebin sınırları var. Tüketimin 2024'teki 233 milyon tondan 2025'te 250-260 milyon ton aralığına yükselmesi bekleniyor. Bu, 17-27 milyon tonluk bir artış anlamına geliyor.
Üretimin bu yıl, 2024'teki 836 milyon tondan 800 milyon tonun altına düşeceği öngörülüyor. Üretim düşüp yerel tüketim artsa bile büyük miktarda kömür için hâlâ yurt dışında alıcı bulunması gerekecek. İzabe tesislerinin büyümesi rahatlama sağlayabilir ancak Endonezya'nın şimdiye kadar sunduğu ölçekteki üretimi karşılayamaz.
Atıl makineler ve güvenilir müşteri arayışı
Zayıflayan talep madencilik faaliyetlerini şimdiden etkiliyor. Daha yüksek üretimi desteklemek için satın alınan ekipmanlar daha az kullanılıyor; şirketlerin sermayesini bağlayan bu makineler daha az gelir sağlıyor.
Endonezyalı Madencilik Profesyonelleri Derneği (Perhapi) endüstriyel ilişkiler başkanı Ardhi Ishak Kosen durumu şöyle anlattı:
Madencilik ekipmanları kapasitesinin altında kullanılıyor; bazı makineler boşta dururken bazıları daha az saat çalışıyor ya da hiç çalışmıyor.
Ardhi, kömür üreticilerini operasyonel verimliliği artırmaya ve sermaye harcamalarını azaltmaya çağırdı. Satışları zayıflayan şirketler için bu, kömür üretim maliyetini kontrol etmek ve ekipman ya da genişleme harcamalarını sınırlamak anlamına geliyor.
Üreticiler, mevcut sözleşmelere ve Endonezya kömürünü kullanmayı sürdüren yakın pazarlara da odaklanıyor. Endonezya Kömür Madenciliği Derneği (APBI) vekil icra direktörü Gita Mahyarani bu yaklaşımı şöyle açıkladı:
Üreticiler öncelikle mevcut sözleşmelerin gereklerini yerine getirmeye odaklanıyor. Özellikle kömürle çalışan santrallerin kullanımının yüksek olduğu ve [MCV] kömüre yönelik talebin güçlü seyrettiği Güneydoğu Asya bölgesindeki, orta kalorifik değerli kömüre hâlâ bağımlı ülkelere ağırlık veriyorlar. Bu ülkelere yakınlık da lojistik avantaj sağlıyor.
Güneydoğu Asya'daki talep, madencilere ürettikleri kömüre uygun ve sevkiyat mesafeleri görece kısa bir pazar sunuyor. Şirketler bu ticareti korumaya çalışırken maliyet verimliliği öncelik kazandı. Yerel talebin sınırlı artışı ve aşırı kömür üretme riski kaygı yaratmayı sürdürüyor.
Düzenlemeler madencilerin mali yükünü artırıyor
Endonezyalı madencilik şirketleri, gerilemeyi yönetmeyi zorlaştırdığını söyledikleri politikaların kaldırılması için hükümete çağrıda bulunuyor. Ardhi, zorunlu B40 biyodizel harmanlama uygulamasının ve ihracat gelirlerinin bir bölümünün Endonezya'da tutulmasını şart koşan düzenlemelerin kaldırılmasını istedi.
B40 politikası, yüzde 40 biyodizel içeren yakıt karışımının kullanılmasını zorunlu kılıyor. Madenciler, kömür fiyatları ve yurt dışı satışlar düşerken yakıt şartını ve ihracat gelirlerinin ülkede tutulmasını mali yük olarak görüyor.
Yurt içi arz kuralları ve yüksek devlet payları da kârları sıkıştırıyor. Devlet payı, kaynak çıkarma karşılığında hükümete yapılan ödemeleri ifade ediyor. Kömür sektöründeki uzun süreli gerileme devlet gelirlerinin yanı sıra madencilik bölgelerindeki istihdamı da tehdit ediyor. Üreticiler açısından ise bu ödemeler, zayıf piyasada faaliyet göstermenin maliyetleri arasında yer alıyor.
Şirketlerin karşılık verme imkânlarını sınırlayan başka etkenler de var. Endonezya'daki kömür şirketlerinin çoğu içerideki aktörlerin sıkı kontrolü altında; bu da esnekliği ve yenilikçiliği sınırlıyor. Uluslararası finansmana erişim kısıtlı, özel şirketler ve yatırımcılar ise genellikle uzun vadeli dönüşüm planları yerine yakın dönemde getiri elde etmeye odaklanıyor.
Tutarsız hükümet politikaları belirsizliği artırıyor. Bu baskılar bir araya gelerek madencilerin gelir ve istihdamı korurken işlerini uyarlamasını zorlaştırıyor. Sektörün taleplerinden biri düzenlemelerin hafifletilmesi olsa da temel ticari sorun, en büyük müşterilerin Endonezya kömürüne yönelik iştahının azalması.
Kömür üretimini genişletmek enerji dönüşümü planlarıyla çelişiyor
Endonezya, daha temiz enerjiye yönelirken emisyonları azaltmayı taahhüt etti; ancak kömür üretimini genişletmeyi ve yeni santrallere onay vermeyi sürdürüyor. Devlet sübvansiyonları kömürü ucuz tutarak ülkenin gelecekteki enerji arzında farklı bir yön izleme hedeflerine rağmen kullanımını destekliyor.
Devlet elektrik şirketi, 20 milyar dolarlık dönüşüm anlaşması kapsamında kömür santrallerini planlanandan önce devre dışı bırakmayı planlıyor. Aynı zamanda maden izabe faaliyetlerini desteklemek üzere yeni kömür santralleri inşa ediliyor. Madencilere daha fazla yerli müşteri bulma çabası, elektrik üretiminde kömür kullanımını azaltma planlarıyla yan yana ilerliyor.
Ani ihracat yasakları da uluslararası piyasaları sekteye uğrattı. Endonezya'nın politikaları; yerel enerji ihtiyacı, sanayinin gelişimi, ihracat gelirleri ve emisyon taahhütleri arasında denge kurmak zorunda. Bu çıkarlar farklı yönlere çekiyor.
Çin'in enerji arzındaki değişim de baskıyı artıran bir başka etken. Geçen yıl enerji talebindeki artışın yüzde 75'inden fazlası temiz enerji kaynaklarıyla karşılandı. Hindistan da yenilenebilir enerjiye büyük yatırımlar yapıyor ve ithal kömüre bağımlılığını azaltmaya çalışıyor.
Bu değişimler, kömür kalitesi ve fiyatı üzerindeki mevcut rekabete ekleniyor. Endonezya'nın müşterileri hem kömürü nereden aldıklarını hem de artan enerji ihtiyaçlarını nasıl karşıladıklarını değiştiriyor; bu da ihracatçıları yalnızca madencilik sektörünün dışındaki gelişmelere karşı da kırılgan bırakıyor.
Az sayıda alıcıya bağımlılığın uyarısı
Endonezya'nın Çin ve Hindistan'a bağımlılığı, bu pazarlardan herhangi birindeki kalıcı değişikliği maliyetli hale getiriyor. İhracatın toplamda yaklaşık üçte ikisinin bu iki ülkeye gitmesi, yerli kömür üretiminin artmasının veya başka tedarikçilerin tercih edilmesinin Endonezya'daki madenleri, devlet gelirlerini ve bölgesel istihdamı hızla etkileyebileceği anlamına geliyor.
Energy Shift Institute'tan Hazel Ilango, madencilerin uyarı işaretlerine karşılık vermesi gerektiğini vurguladı:
Bunlar, Endonezyalı kömür madencilerinin de ciddiye almaya başlaması gereken işaretler.
Gerilemenin ne kadar derin ve uzun süreli olacağı belirsizliğini koruyor. Ancak ilk etkiler şimdiden görülüyor: Düşen ihracat, ucuzlayan rakip kömür, alıcı ülkelerde artan üretim ve Endonezya'nın mevcut üretimini karşılayamayacak kadar küçük bir iç pazar.
Endonezya, kömüre bağımlı çalışan ve işletmeler üzerindeki sonuçları yönetirken ekonomisini ve enerji sektörünü çeşitlendirme baskısıyla karşı karşıya. Verimliliği artırmak ve izabe tesislerine daha fazla satış yapmak şirketlerin mevcut koşulları yönetmesine yardımcı olabilir. Ancak kalıcı bir uyum için, yurt dışındaki talep değişimlerini ve ülkenin temiz enerji taahhütlerini hesaba katan yatırım kararları da gerekiyor.
Öne çıkanlar
- Endonezya'nın kömür ihracatı ocak-mayıs 2025 döneminde yüzde 12 düşerek 187 milyon tona geriledi ve üç yılın en düşük seviyesine indi.
- Çin'e sevkiyatlar yüzde 12,3, Hindistan'a ihracat ise yüzde 14,3 azaldı. Bu iki alıcı, Endonezya'nın kömür ihracatının toplamda yaklaşık üçte ikisini oluşturuyor.
- Düşen fiyatlar daha yüksek enerjili kömürü cazip hale getirirken indirimli Rus kömürü de Endonezya kömürüyle rekabet ediyor.
- Çin ve Hindistan yerli kömür üretimini artırıyor ve daha geniş bir yabancı tedarikçi yelpazesinden alım yapıyor.
- Endonezya'da tüketimin 2025'te 250-260 milyon tona ulaşması, üretimin ise 800 milyon tonun altında kalması bekleniyor.
- Madenciler maliyetleri düşürmeye ve düzenlemelerin hafifletilmesini sağlamaya çalışırken izabe tesislerine satışları, mevcut sözleşmeleri ve Güneydoğu Asya'daki müşterileri önceliklendiriyor.
- Endonezya, 20 milyar dolarlık dönüşüm anlaşması kapsamında emisyonları azaltmayı ve santralleri erken devreden çıkarmayı hedeflerken kömür üretimini ve yeni santralleri desteklemeyi sürdürüyor.