Daha büyük kredi planında açıklanmayan bir finansman açığı var
Endonezya, 2027'de hükümet kredi programları için 394,2 trilyon rupiah hedef belirledi. Bu tutara Halkın İşletme Kredisi (KUR) için 325 trilyon rupiah ve Doğu Nusa Tenggara'daki depremlerden etkilenen borçlulara özel destek de dahil. Kararla açıklanan toplam, 2026'da ayrılan 337 trilyon rupiah'a kıyasla 57,2 trilyon rupiah, yani yaklaşık yüzde 17 artırıldı.
İçindekiler
- Daha büyük kredi planında açıklanmayan bir finansman açığı var
- 2027 kredileri nereye gidecek?
- Kredilerin ne kadarı şimdiden borçlulara ulaştı?
- Depremzedeler daha düşük maliyetli kredi alacak ve daha uzun sürede geri ödeyebilecek
- Konut kredisi, ev satın almanın ötesine uzanıyor
- Konut finansmanını hangi bankalar ve bölgeler alıyor?
- Bank Indonesia ve OJK uygulamaya destek verecek
- Balıkçılar, fikri mülkiyet ve müşterilere erişim
- Genişleme nasıl etkili olur?
- Önemli Noktalar
Ekonomik İşlerden Sorumlu Koordinatör Bakan Airlangga Hartarto, planı 11 Kasım 2026'da Cakarta'da düzenlenen KUR Politika Komitesi toplantısının ardından açıkladı. Paket; küçük işletmeleri, tarımı, çok sayıda kişiye istihdam sağlayan sektörleri, konutları ve dezavantajlı topluluklardaki kadınları kapsıyor.
Airlangga'nın sıraladığı beş tahsisatın toplamı 387 trilyon rupiah ediyor; bu da açıklanan hedefin 7,2 trilyon rupiah'lık bölümünü izahsız bırakıyor. Airlangga'nın açıklamasında toplamın 386,9 trilyon rupiah olduğu da belirtildi; başka bir dağılımda ise 392 trilyon rupiah rakamı kullanıldı. Hükümet henüz bu rakamlar arasındaki farkı açıklığa kavuşturmadı veya 394,2 trilyon rupiah'lık toplamla aradaki farkın nedenini belirtmedi.
Bu tutarlar, hükümet programları kapsamında planlanan kredileri ifade ediyor. Borçlular geri ödemek zorunda oldukları kredileri alırken, kamu desteği finansmanı daha erişilebilir kılmaya yardımcı oluyor. Faiz sübvansiyonlarının bütçeye maliyeti, bankaların kullandırdığı kredi miktarından ayrı bir konu.
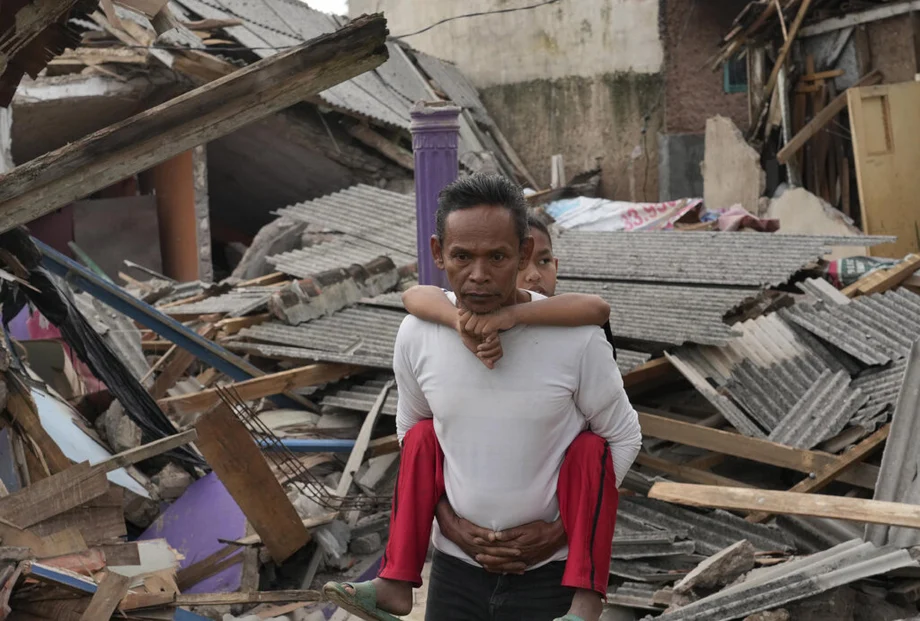
Doğu Nusa Tenggara'daki depremlerden etkilenen borçlular için açıklama daha acil bir değişiklik getiriyor: KUR kapsamında kredi almaya uygun olanlar 2027'de yüzde 0, 2028'de ise yüzde 3 faiz veya kâr payı ödeyecek. Finansal Hizmetler Otoritesi (OJK), etkilenen sekiz ilçede üç yıla kadar sürecek yeniden yapılandırma düzenlemeleri hazırlıyor.
Dolayısıyla paket, genişlemeyi toparlanma desteğiyle bir araya getiriyor. Bazı işletmeler daha fazla finansmana erişebilirken, uygun görülen afetzedeler daha düşük maliyetli borçlanma imkanından ve mevcut geri ödeme düzenlemelerinde yapılacak değişikliklerden yararlanacak.
2027 kredileri nereye gidecek?
KUR, planın en büyük bölümünü oluşturmayı sürdürüyor. 325 trilyon rupiah'lık hedef, açıklanan 394,2 trilyon rupiah'lık toplamın yaklaşık yüzde 82'sine karşılık geliyor. Konut ve dezavantajlı topluluklardaki kadınlara yönelik finansman ise sonraki en büyük tahsisatları oluşturuyor.
- Halkın İşletme Kredisi (KUR): 325 trilyon rupiah.
- Konut Kredisi Programı: 30 trilyon rupiah.
- Dezavantajlı topluluklardaki kadınlara yönelik kredi: 30 trilyon rupiah.
- Tarım işletmeleri kredisi: 1,4 trilyon rupiah.
- Çok sayıda kişiye istihdam sağlayan sektörlere yönelik kredi: 600 milyar rupiah.
KUR hedefi, 2026'daki 295 trilyon rupiah'tan 30 trilyon rupiah artırılarak yaklaşık yüzde 10,2 yükseltiliyor. Bu artış, açıklanan toplam program hedefindeki 57,2 trilyon rupiah'lık yükselişin yarısından biraz fazlasını oluşturuyor.
Geniş istihdam sağlayan sektörlere ayrılan 600 milyar rupiah, açıklanan toplamın yaklaşık yüzde 0,15'ine karşılık geliyor. Ekonomi Reformu Merkezi (CORE) ekonomisti Yusuf Rendy Manilet, kayıtlı istihdam yaratmadaki rolü göz önünde bulundurulduğunda bu tahsisatın yeterli büyüklükte olup olmadığını sorguladı.
Kredilerin ne kadarı şimdiden borçlulara ulaştı?
Hükümet programları kapsamındaki krediler, 27 Ekim 2026 itibarıyla 4,24 milyon borçluya ulaşarak 294,6 trilyon rupiah'a çıktı. Bunun 265,9 trilyon rupiah'ı ve 4,12 milyon borçlusu KUR kapsamındaydı. Bu da daha geniş paketin KUR'a ne ölçüde dayandığını gösteriyor.
Bu rakamlar, KUR kullandırımlarının 2026 için belirlenen 295 trilyon rupiah'lık hedefin yaklaşık yüzde 90,1'ine ulaştığını gösteriyor. Tüm program kredilerinde kullandırılan 294,6 trilyon rupiah, yıllık 337 trilyon rupiah tahsisatın yaklaşık yüzde 87,4'üne karşılık geliyor. Bu karşılaştırmalar kredi hedeflerine yönelik ilerlemeyi ölçüyor; sıradaki soru, finansmanın işletmelerin gelirlerini ve istihdam ettikleri kişi sayısını artırıp artırmayacağı.
Ekim 2026 itibarıyla program kredilerinin 2015'ten bu yana kümülatif kullandırımı, 58,1 milyon sözleşme üzerinden 2.440 trilyon rupiah'a ulaştı. Sözleşme sayısı kredi işlemlerini ifade ediyor; dolayısıyla bir işletme birden fazla kez borçlandıysa toplamda birden çok kez sayılabilir.
Finansmanın yüzde 68'i üretim sektörlerine aktarılırken, takipteki kredilerin oranı yüzde 2,14 oldu. Takipteki kredi, geri ödemesinde ciddi sorun yaşanan kredidir. Bu oran, program büyürken ne kadar kredinin sorunlu hâle geldiğini izlemek için kredi kuruluşlarına ve yetkililere bir ölçüt sağlıyor.
Depremzedeler daha düşük maliyetli kredi alacak ve daha uzun sürede geri ödeyebilecek
Doğu Nusa Tenggara'daki depremlerden etkilenen borçlulara iki tür yardım sunuluyor: KUR faiz maliyetlerinin düşürülmesi ve mevcut kredilerin yeniden yapılandırılması. Airlangga, yeniden yapılandırmanın 2026'da başlatıldığını, sonraki yıllarda da ek destek planlandığını söyledi.
OJK Başkanı Friderica Widyasari Dewi, yeniden yapılandırmanın üç yıla kadar uzayabileceğini ve etkilenen sekiz ilçeyi kapsayacağını belirtti. Yeniden yapılandırma, borçlular işletmelerini toparlarken ödemelerini daha yönetilebilir bir takvime yaymak için geri ödeme düzenlemelerinin değiştirilmesi anlamına geliyor.
2027 için planlanan yüzde 0 faiz veya kâr payı, uygun borçluların finansman maliyetini düşürecek. 2028'de ise oran yüzde 3 olacak. Borçlular, kredi düzenlemeleri kapsamında başlangıçta aldıkları anapara tutarını yine de geri ödemek zorunda kalacak.
Açıklamada uygulama takvimi şöyle sıralandı:
- 2026: Hükümet, Doğu Nusa Tenggara'daki depremlerden etkilenen borçlular için yeniden yapılandırma uyguluyor.
- 11 Kasım 2026: KUR Politika Komitesi, 2027 için genişletilmiş kredi hedeflerinde uzlaşıyor.
- 2027: Etkilenen ve koşulları karşılayan KUR borçlularına yüzde 0 faiz veya kâr payı uygulanıyor.
- 2027'nin ikinci yarısı: Airlangga, konut kredisi tahsisatının artırılabileceğini söylüyor.
- 2028: Etkilenen ve koşulları karşılayan borçlular için KUR faizi veya kâr payı yüzde 3'e yükseliyor.
Afetten sonra toparlanmaya çalışan bir dükkân, atölye veya balıkçılık işletmesi için daha düşük finansman maliyetleri, ekipman yenilemeye ve satışları yeniden başlatmaya daha fazla nakit ayırma olanağı sağlayabilir. Daha uzun bir geri ödeme takvimi de ödemelerin daha yönetilebilir bir döneme yayılmasına yardımcı olabilir.
Konut kredisi, ev satın almanın ötesine uzanıyor
Konut ve Yerleşim Alanlarından Sorumlu Bakan Maruarar Sirait, 2027 için konut kredisi hedefini 30 trilyon rupiah olarak belirtti. Program; hanelerin evlerini yenilemelerini, satın almalarını veya inşa etmelerini desteklemenin yanı sıra inşaat işi ve malzemesi sağlayan işletmeleri de kapsıyor.
Airlangga, tahsisatın 2027'nin ikinci yarısında artırılabileceğini söyledi. Daha önceki bir takvimde olası artış 2026'nın ikinci yarısına konmuştu; ancak Airlangga kasım ayındaki açıklamasında 2027'yi belirtti.
Maruarar, konut geliştiricilerine 5 trilyon rupiah, yapı malzemesi tüccarlarına 3 trilyon rupiah ve inşaat hizmeti sağlayıcılarına 1 trilyon rupiah işletme finansmanı ayrıldığını söyledi. Sıralanan bu kalemlerin toplamı 9 trilyon rupiah ediyor; bu tutar, konut sektörünün işletme tarafı için verdiği yaklaşık 10 trilyon rupiah'lık genel toplamdan düşük.
Hanehalkı finansmanı yaklaşık 19 trilyon rupiah olarak belirtildi. Maruarar yaklaşık 95 bin konut yenileme, 11 bin konut satın alımı ve 10 bin yeni konut inşaatından söz ederek toplamda yaklaşık 117 bin konut rakamını verdi. Tek tek sıralanan üç kalemin toplamı ise 116 bin ediyor.
Maruarar, bu konut rakamlarının finansmanla halihazırda desteklenen faaliyetleri gösterdiğini söyledi. 10 Kasım 2026'ya kadar yaklaşık 30 trilyon rupiah kullandırılmış ve yaklaşık 120 bin kişi bu destekten yararlanmıştı. Yetkililer 2027 tahsisatına hazırlanırken bu deneyim, programın nasıl işlediğine dair fikir veriyor.
Tek tek sıralanan konut faaliyetlerinin yaklaşık beşte dördünü yenilemeler oluşturuyor. Bu durum, mevcut evlerin onarım ve iyileştirilmesini, satın alma ve yeni inşaat desteğinin yanı sıra programın temel unsurlarından biri hâline getiriyor.
Konut finansmanını hangi bankalar ve bölgeler alıyor?
Maruarar'ın verdiği bilgilere göre, konut programı finansmanının en büyük dağıtıcısı yaklaşık 13 trilyon rupiah kullandıran Bank Rakyat Indonesia (BRI) oldu. BTN, BNI ve Bank Mandiri de programa katıldı.
Paylaştığı bölgesel rakamlarda 6,7 trilyon rupiah ile Orta Cava ilk sırada yer aldı. Onu 4,8 trilyon rupiah ile Doğu Cava, 4,6 trilyon rupiah ile Batı Cava izledi. Bu üç eyalet, belirtilen finansmanın toplam 16,1 trilyon rupiah'ını aldı.
Maruarar ayrıca, teminatsız ve aylık yüzde 0,5 faizle sunulabilecek 100 milyon rupiah'a kadar kredilerden söz etti. Teminat, kredi karşılığında güvence olarak gösterilen varlıktır. Teminat şartının kaldırılması, krediyi geri ödeyecek geliri olduğu hâlde gösterecek çok az varlığı bulunan küçük işletme sahiplerine yardımcı olabilir.
Aylık faiz oranı, maliyetleri karşılaştıran borçlular için önem taşıyor. Aylık yüzde 0,5 faiz, basit toplama hesabıyla 12 ayda yüzde 6'ya denk geliyor; fiilen ödenecek tutar, kredi kuruluşunun faizi nasıl hesapladığına ve geri ödeme takvimine bağlı.
Konut programı, hanehalkı ihtiyaçlarını yerel işletme faaliyetleriyle ilişkilendiriyor. Bir yenileme işi, yapı malzemesi satan bir dükkâna sipariş, ustalara ise iş sağlayabilir. Bir müteahhide verilen finansman da müşterisi ödeme yapmadan önce malzeme almasına yardımcı olabilir.
Bank Indonesia ve OJK uygulamaya destek verecek
Merkez bankası yetkilisi Destry Damayanti'nin verdiği bilgiye göre Bank Indonesia, mikro, küçük ve orta ölçekli işletmelerin (KOBİ) finansmanı için yaklaşık 84,3 trilyon rupiah, konut içinse 65 trilyon rupiah likidite desteği sağladı.
Destek, makro ihtiyati likidite politikası aracılığıyla sağlanıyor. Basitçe ifade etmek gerekirse, bankalar merkez bankasında tutacakları paranın daha büyük bir bölümünü kullanabilir; böylece belirlenen sektörlere daha fazla kredi verme imkanına kavuşur.
Bu rakamlar, hükümetin kredi hedeflerinin yanı sıra bankaların kredi verme kapasitesine yönelik desteği gösteriyor. Bankaların yine de başvuruları değerlendirmesi ve borçlularla kredi koşullarını belirlemesi gerekiyor.
OJK, Finansal Bilgi Hizmetleri Sistemi (SLIK) verileriyle uygulamaya destek olmayı planlıyor. Sistem, borçluların kredi geçmişi ve yükümlülüklerine ilişkin bilgi sağlayarak kredi kuruluşlarının başvuruları değerlendirmesine yardımcı oluyor.
Friderica ayrıca OJK'nin, Bölgesel Finansmana Erişimi Hızlandırma Ekipleri (TPAKD) aracılığıyla KOBİ'lere yönelik bölgesel programları koordine edeceğini söyledi. Balıkçı köylerinde kapsayıcı finansal hizmetler için yürütülen çalışmalardan ve erişimi genişletmek amacıyla bakanlıklarla yapılacak ek işbirliğinden söz etti.
11 Kasım'daki toplantıya ekonomi, sanayi, KOBİ ve konut yetkililerinin yanı sıra Bank Indonesia ve OJK katıldı. Bu kurumların sorumlulukları kredi kapasitesini, borçlu bilgilerini ve hükümetin ulaşmayı hedeflediği iş sektörlerini kapsıyor.
Balıkçılar, fikri mülkiyet ve müşterilere erişim
Airlangga, yetkililerin balıkçılar arasında KUR kullanımını yaygınlaştırmayı ve fikri mülkiyet sahipliğiyle bağlantılı finansman geliştirmeyi görüştüklerini söyledi. Fikri mülkiyet; markalar, tasarımlar ve buluşlar gibi yaratıcı ürünlere ilişkin yasal hakları ifade ediyor.
Görüşmeler, farklı türde işletme varlıklarına ve gelir kaynaklarına göre şekillenen finansmana işaret ediyor. Bir balıkçılık işletmesinin ekipmana veya işletme sermayesine ihtiyacı olabilirken, yaratıcı bir işletmenin kapsamlı fiziksel varlıklar yerine değerli hakları bulunabilir. Bu önerilen düzenlemelere ilişkin kredi kuralları henüz açıklanmadı.
Ticaret Bakan Yardımcısı Dyah Roro Esti Widya Putri, bakanlığının KOBİ ürünlerinin yurt içi ve uluslararası pazarlara erişimini genişleterek programa destek vereceğini söyledi. Bu çalışmalar, bir işletme finansman aldıktan sonra yaşanan soruna, yani müşteri bulup krediyi geri ödemeye yetecek geliri elde etmeye odaklanıyor.
Daha büyük bir kredi, üreticinin malzeme veya ekipman almasına yardımcı olabilir. Güvenilir bir alıcı ise üreticinin üretimini artırması için bir gerekçe sunar. Kredi ve ticaret girişimleri bu iki farklı ihtiyaca yanıt veriyor.
Genişleme nasıl etkili olur?
CORE ekonomisti Yusuf Rendy Manilet, ekonomik etkinin krediyi kimin aldığına ve nasıl kullandığına bağlı olacağını söyledi. Kullandırılan kredi hacminin yanı sıra finansal sisteme ilk kez giren yeni borçluların, işletme büyümesinin, ciro artışının ve yaratılan istihdamın ölçülmesini önerdi.
Yusuf, mevcut borçlulara tekrar tekrar kredi verilmesinin veya eski kredilerin yenileriyle değiştirilmesinin, daha önce finansmana erişemeyen işletmelere ulaşmaya kıyasla ekonomik faaliyette daha sınırlı artış sağlayabileceğini söyledi. Önerdiği ölçütler, daha yüksek hedefin erişimi genişletip genişletmediğini ve işletmelerin büyümesine yardımcı olup olmadığını gösterecek.
Tüketici talebi de bir başka kısıt oluşturuyor. Yusuf, eylül ayında perakende satışlardaki artışın yalnızca yüzde 0,6 olmasını ve kayıt dışı istihdamın yükselmeyi sürdürmesini hanehalkının satın alma gücü üzerindeki baskının işaretleri olarak gösterdi. Satışları zayıf olan bir işletme, faizler düşse bile borçlanmakta tereddüt edebilir.
Yusuf, kredinin hanehalkı gelirlerini artıracak adımlar, kayıtlı istihdamın yaygınlaştırılması, işletme rehberliği, eğitim ve kredi kullanımının denetlenmesiyle desteklenmesini önerdi. Ayrıca kamu alımları, ücretsiz ve besleyici yemekler gibi öncelikli programlarda yerel ürünlerin kullanılması ve düzenli alıcı olarak büyük şirketlerle ortaklıklar aracılığıyla satın alma imkanlarının genişletilmesini önerdi.
Yusuf'a göre gıda ve enerji fiyatlarının istikrarlı olması hanehalkı harcamalarını korumaya yardımcı olacak. Mali imkanların sınırlı olduğu bir dönemde KUR faiz sübvansiyonlarının devlet bütçesine getirdiği maliyete de dikkat çekti.
Endonezya'nın daha yüksek kredi hedefi, bankalar ve kamu kurumları için 2027'ye yönelik daha iddialı hedefler ortaya koyuyor. Bunun hanehalkı ve küçük işletmeler açısından gerçek değeri; erişilebilir geri ödemeler, güvenilir satışlar, daha iyi konutlar ve istihdamla ölçülecek. Yetkililerin ise açıklanan toplam tahsisatın hesabını hâlâ netleştirmesi gerekiyor.
Önemli Noktalar
- Endonezya, 2027 için 394,2 trilyon rupiah program kredisi hedefi açıkladı. Bu, 2026'daki 337 trilyon rupiah'ın yaklaşık yüzde 17 üzerinde.
- Sıralanan beş tahsisatın toplamı 387 trilyon rupiah ediyor; açıklığa kavuşturulması gereken 7,2 trilyon rupiah'lık bir fark var.
- KUR'un 295 trilyon rupiah'tan 325 trilyon rupiah'a çıkarılması, yaklaşık yüzde 10,2'lik artış anlamına geliyor.
- Doğu Nusa Tenggara'da depremlerden etkilenen ve koşulları karşılayan borçlular, 2027'de KUR için yüzde 0, 2028'de yüzde 3 faiz ödeyecek. Krediler üç yıla kadar yeniden yapılandırılabilecek.
- Konut kredisine ve dezavantajlı topluluklardaki kadınlara yönelik finansmana ayrı ayrı 30 trilyon rupiah ayrılacak.
- Bank Indonesia'nın likidite desteği ve OJK'nin kredi bilgileri, kredi kullandırımlarına destek olacak. Genişleme planında balıkçılar ve fikri mülkiyet haklarına sahip işletmeler de yer alıyor.
- Ekonomist Yusuf Rendy Manilet, sonuçların kredi toplamlarının yanı sıra yeni borçlular, işletme gelirleri ve istihdam üzerinden değerlendirilmesini öneriyor.