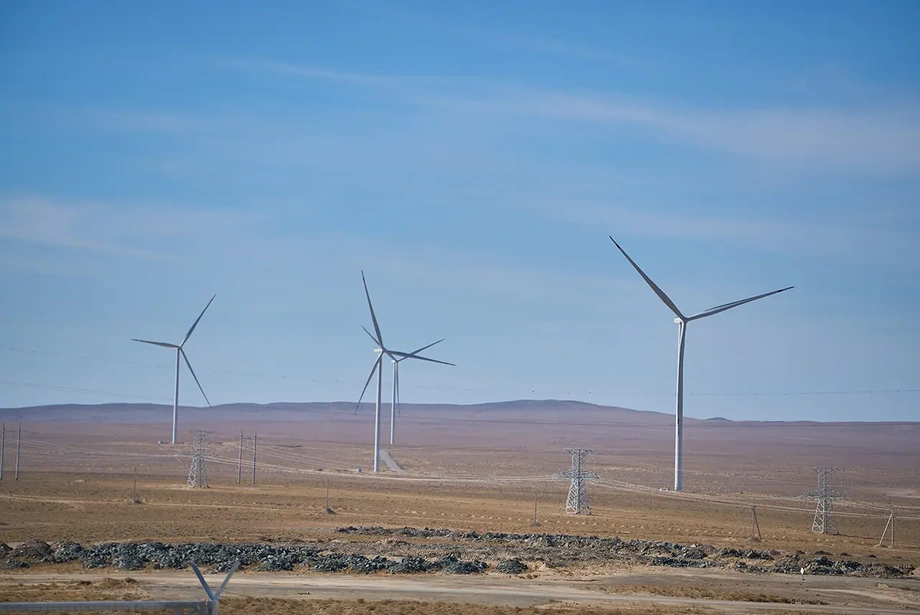
Milyarlarca kilovatsaat temiz elektrik üretimi kısıtlanabilir
Avrasya Kalkınma Bankası’na (EDB) göre Özbekistan, yeni güneş ve rüzgâr santrallerinin ürettiği elektriği taşıyacak şebekelerin kapasitesini aşmasıyla 2028’de 3,5 milyar kilovatsaat yenilenebilir elektriği şebekeye veremeyebilir. Ülke, Orta Asya Elektrik Sistemi’nin kurulu 38,6 gigavatlık üretim kapasitesinin 23,1 gigavatına sahip; bu nedenle şebeke kısıtları komşularını da etkiliyor.
İçindekiler
- Milyarlarca kilovatsaat temiz elektrik üretimi kısıtlanabilir
- Kullanılabilir elektrik neden kurulu kapasitenin gerisinde kalıyor?
- Güneş ve rüzgâr enerjisi üretimi neden kısılabilir?
- Yoğun hatlar baskıyı sınırların ötesine taşıyor
- Bataryalar ve pompaj depolamalı hidroelektrik ne sağlayabilir?
- Nukus 2, üretim, depolama ve şebeke yatırımını bir araya getiriyor
- Hidroelektrikte esneklik, su yükümlülüklerini de beraberinde getiriyor
- Kazakistan ve Türkmenistan bölgesel tabloyu tamamlıyor
- Daha iyi veriler, yeni güneş santrallerinin yerini belirlemeye yardımcı olabilir
- Entegrasyon için kabloların yanı sıra ödeme kuralları da gerekiyor
- Öne Çıkanlar
Birleşmiş Milletler Asya ve Pasifik Ekonomik ve Sosyal Komisyonu ile hazırlanan bankanın “Sınırların Ötesinde Enerji: Orta Asya’da Elektrik Bağlantısının Mimarisi” başlıklı raporu, farklı yönlere çekilen bir elektrik merkezini anlatıyor. Özbekistan Türkmenistan’dan elektrik alıyor, güney Kazakistan’la elektrik alışverişi yapıyor, yaz aylarında Kırgızistan ve Tacikistan’dan hidroelektrik alıyor ve Afganistan’a bağlanıyor.
Yeni üretim kapasitesi, sistemin bu bölgeler arasında elektrik taşıma kabiliyetinden daha hızlı devreye giriyor. Bankanın incelediği projelere göre Özbekistan’ın yenilenebilir enerji kapasitesi 2028’e kadar 11,4 gigavata, batarya depolama kapasitesi ise 4,3 gigavata ulaşabilir. Açıklanan ulusal planlarda 2030’a kadar 25 gigavat yenilenebilir enerji kapasitesi öngörülüyor.
EDB kıdemli analisti Demir Kabylbayev, ülkenin konumunu şöyle anlattı:
Özbekistan, önemli bir talep merkezi ve şu anda yenilenebilir enerji yatırımlarının da merkezi.
Haneler, fabrikalar ve yatırımcılar için pratikteki zorluk, elektriği ihtiyaç duyulan yere, ihtiyaç duyulan saatte ulaştırmak. Güneşli bir öğleden sonra yakınlardaki şebekelerin taşıyabileceğinden fazla elektrik üretilebilirken soğuk bir kış akşamında gaz santralleri yakıtsız kalabilir. Her iki sorun da daha fazla santral kurmanın ötesinde değişiklikler gerektiriyor.
Kullanılabilir elektrik neden kurulu kapasitenin gerisinde kalıyor?
Özbekistan’ın 1 Ocak 2025 itibarıyla üretim filosunda 17,54 gigavat termik, 2,26 gigavat hidroelektrik, 900 megavat rüzgâr ve 2,4 gigavat güneş enerjisi kapasitesi bulunuyordu. Ülkenin toplam kapasitesi, birbirine bağlı sistemin kurulu kapasitesinin yaklaşık yüzde 60’ını oluşturuyordu.
Kapasite, ekipmanın belirli bir anda ne kadar güç üretebileceğini ifade eder. Elektrik üretimi ise zaman içindeki toplam çıktıyı ölçer. Bir gigavat kurulu güce sahip bir santral, 1.000 saat boyunca tam kapasite çalışırsa bir milyar kilovatsaat elektrik üretir. Yakıt sıkıntısı, bakım, su mevcudiyeti ve iletim hatlarındaki yoğunluk, elektriğin ne kadarının gerçekten tüketicilere ulaştığını etkiler.
EDB’ye göre bölgesel sistem, 10 Aralık 2024’te talebin zirve yaptığı sırada bu kısıtları yaşadı; yaklaşık 6,6 gigavatlık kapasite kullanılamıyor veya kısıtlı çalışıyordu. Tek başına yakıt kısıtları, bölge genelinde kullanılabilir kapasiteyi 1.081 megavat azalttı.
Özbekistan, sert kış koşullarında bile teorik olarak 600 ila 1.300 megavatlık üretim fazlasına sahip olabilir; buna rağmen elektrik sıkıntısı yaşayabilir. Sıcaklıklar düştüğünde konutlarda ve iş yerlerinde gaz tüketimi artar. Boru hatlarındaki basıncın azalması, akşam talep zirvesinde santrallerin elektrik üretimini artırmasını engelleyerek 100 ila 400 megavatlık açığa yol açabilir.
Esnek gaz motorları ve gaz türbinleri, geleneksel termik santrallerin daha istikrarlı çalışmasına yardımcı oldu. EDB, bu tür esnek tesislerin devreye alınmasının ardından santrallerin devreye girme, durma ve arıza sayılarında yüzde 30’a varan düşüşler kaydedildiğini bildiriyor. Bu ekipmanın talebi karşılayabilmesi için güvenilir yakıt tedariki ve erişilebilir iletim kapasitesi de gerekiyor.
Güneş ve rüzgâr enerjisi üretimi neden kısılabilir?
Üretim kısıntısı, sistemin mevcut üretimi emememesi veya taşıyamaması nedeniyle elektrik üretiminin azaltılması anlamına gelir. Geleneksel santrallerin çalışabilecekleri asgari seviyeler bulunurken geniş bir alandaki güneş santralleri aynı anda yüksek miktarda elektrik üretebilir. Talep, depolama veya ihracat kapasitesi yetersiz kaldığında işletmeciler bazı üreticilerden üretimi azaltmalarını istemek zorunda kalır.
EDB, kısıtlanan yenilenebilir enerji üretiminin 2026’da yaklaşık 2,2 milyar, 2027’de ise 3 milyar kilovatsaat olacağını öngörüyor. Energia Koordinasyon ve Sevk Merkezi’nin hesaplamaları sırasıyla 2,1 milyar ve 2,9 milyar kilovatsaatle biraz daha düşük tahminler sunuyor; her iki hesaplamada da bu miktar 2028’de 3,5 milyar kilovatsaate ulaşıyor.
Energia’nın verileri, 2028 için öngörülen üretim kısıntısını kullanılan 22,1 milyar kilovatsaat yenilenebilir elektrikle birlikte veriyor. Bu iki rakam, potansiyel üretimin yaklaşık yüzde 14’ünün şebekeye verilemeyeceğine işaret ediyor. 2024’te hazırlanan hesaplamalar, mevsimsel baskının çok daha belirgin olduğunu da gösteriyor: Öngörülen üretim kısıntısı eylülde yüzde 45,7’ye, mayısta yüzde 37,5’e ulaşıyor.
Kabylbayev yıllık tahminin büyüklüğünü şöyle açıkladı:
İhtiyatlı bir tahmine göre, 2028’de her yedi kilovatsaatten biri kısılmak zorunda kalabilir.
Elektrik alım anlaşmaları, üretilemeyen bu elektriği mali bir meseleye dönüştürebilir. Anlaşma koşullarına bağlı olarak, üreticilere üretmemeleri istenen elektrik için tazminat ödenebilir. Böylece enerji şebekeye hiç girmediği hâlde maliyeti elektrik alıcıları, sistem işletmecileri veya tüketiciler üstlenebilir.
Yoğun hatlar baskıyı sınırların ötesine taşıyor
500 megavatlık Baş Rüzgâr Santrali, yeni bir tesisin bağlantı noktasının ötesindeki elektrik akışını nasıl değiştirebileceğini gösteriyor. EDB’ye göre santralin devreye girmesi, Semerkant ile Buhara arasındaki hatların yükünü artırdı ve Türkmenistan’dan elektrik ithalatını azalttı.
Raporda aktarılan ölçümlere göre Fergana elektrik merkezi üzerinden 2.940 megavat akış gerçekleşti; bu, geçerli 2.600 megavatlık sınırın yaklaşık yüzde 113’ü. Ülke içindeki Sogdiana–Guzar–Talimarjan hattı ise izin verilen 1.500 megavata karşılık 1.570 megavat taşıdı. Fergana’daki kısıtlar, Özbekistan’ın kendi şebekesinin yanı sıra Kırgızistan’a ve Tacikistan’ın kuzeyine yapılan elektrik tedarikini de etkiliyor.
Kabylbayev, Surhanderya elektrik merkezindeki yoğunluğun da planlanan yaz hidroelektriği sevkiyatının yaklaşık yüzde 40’ının Tacikistan içinde başka güzergâhlara yönlendirilmesini gerektirdiğini belirtti. Dolayısıyla bir ülkede mevcut olan elektriğin tamamı sınırın ötesindeki hedef tüketicilere ulaştırılamadı.
Önerilen bazı iyileştirmeler doğrudan bu sorunları hedefliyor. Kristall–Yulduz hattının yenilenmesi, Dünya Bankası’nın Bölgesel Elektrik Piyasası Bağlantı ve Ticaret programı REMIT’in ilk aşamasına dâhil. Öneriler arasında 220 kilovoltta çalışacak başka bir hat ve Datka–Sughd koridorunu içeren bağlantılar da bulunuyor.
Kazakistan’ın Şımkent trafo merkezine ikinci bir bağlantı da değerlendiriliyor. REMIT’in ikinci aşamasında Taşkent Termik Santrali’nden uzanan bir güzergâh yer alırken Özbekistan Enerji Bakanlığı, santraldeki kısıtlar ve Halka yönündeki beklenen akışlar nedeniyle Halka–Şımkent güzergâhını tercih ediyor. Önerilen Muruntau–Şımkent hattı, Özbekistan’daki şebeke yoğunluğunu azaltırken fazla elektriğin güney Kazakistan’a taşınmasını sağlayabilir.
Bataryalar ve pompaj depolamalı hidroelektrik ne sağlayabilir?
Özbekistan, elektriği arz fazlasının olduğu saatlerden ihtiyaç duyulan saatlere aktarmanın çeşitli yollarını izliyor. Bataryalar, arz ve talepteki değişikliklere hızla yanıt verebilir, şebeke frekansını destekleyebilir ve akşam talep zirvelerini karşılayabilir. Frekans, alternatif akım sisteminin ritmidir; üretim ve tüketim değişirken işletmecilerin bunu istikrarlı tutması gerekir.
EDB, bataryaların tek başına gündüz oluşan tüm güneş enerjisi fazlasını depolayamayacağını belirtiyor. Bataryaların faydası hem sağlayabilecekleri güce hem de depolayabilecekleri enerji miktarına bağlı. Ulusal projeksiyondaki 4,3 gigavat, güç kapasitesini ifade ediyor; çalışma süresi ise buna eşlik eden enerji depolama kapasitesine bağlı.
Pompaj depolamalı hidroelektrik başka bir seçenek sunuyor. Bu sistem, fazla elektriği suyu daha yüksek bir noktaya pompalamak için kullanıyor; elektrik gerektiğinde su türbinlerden geçirilerek yeniden enerji üretiliyor. Banka, Özbekistan’ın 16 tesise yayılmış potansiyelini 5.030 megavat olarak tahmin ediyor; bunun yaklaşık yüzde 46’sı Taşkent bölgesinde bulunuyor.
Yukori Pskem, Hojikent, Karateren ve Aydarkul adlı dört proje önerisinin toplam kapasitesi 1.600 megavat, tahmini yatırım tutarı ise 2,167 milyar dolar. Bu projelerin değeri, elektrik sistemi içindeki işleyişlerine dair ayrıntılı hesaplamalara bağlı. Komşu şebekelerle eşgüdüm, depolanan elektrik için pazar alanını genişletebilir ve tesislerin kullanımını iyileştirebilir.
Nukus 2, üretim, depolama ve şebeke yatırımını bir araya getiriyor
Karakalpakistan’daki Nukus 2 projesi, 100 megavatsaat depolama kapasitesine sahip bataryalarla 200 megavatlık bir rüzgâr santralini bir araya getiriyor. ACWA’nın yerel iştiraki aracılığıyla geliştirdiği proje, 44 kilometrelik yeni bir iletim hattını ve mevcut elektrik altyapısının iyileştirilmesini de kapsıyor.
26 Ekim’de yayımlanan ilerleme güncellemesine göre inşaat yüzde 94,2 oranında tamamlanmış, 26 türbinden 25’i elektrik üretmeye başlamıştı. Bataryaların devreye alınmasının Kasım 2026 sonuna kadar tamamlanması hedefleniyordu. Proje direktörü Sardorbek Mahmudov, bataryaların talebe bağlı olarak üç ila dört saat elektrik sağlayabileceğini tahmin etti.
Rüzgâr santralinin güç kapasitesi ile bataryanın enerji kapasitesi arasındaki fark önem taşıyor. Tam şarjlı, 100 megavatsaat kapasiteli bir batarya, çalışma sınırları ve kayıplar hesaba katılmadan, teorik olarak dört saat boyunca 25 megavat sağlayabilir. Süre, çekilen güç miktarına göre değişir.
232 milyon avroluk proje için Mart 2024’te 25 yıllık elektrik alım anlaşması imzalandı. Projenin yıllık üretiminin yaklaşık 728.000 megavatsaat olması bekleniyor. Asya Kalkınma Bankası ve yönettiği bir fon, Eylül 2025’te yaklaşık 46 milyon avroluk finansman anlaşması imzaladı; Asya Altyapı Yatırım Bankası da ayrıca yaklaşık 67 milyon avroluk finansmanı onayladı.
Mahmudov, inşaatta 400’den fazlası yerel işçi ve uzman olmak üzere 750 ila 800 kişinin çalıştığını söyledi. Projede, arazi ve yaban hayatı üzerindeki olası etkilerin izlenmesinin yanı sıra şikâyet ve tazminat prosedürleri de bulunuyor. Üretim, batarya ve iletimi bir araya getiren proje, kullanılabilir yenilenebilir elektrik kapasitesini artırmak için gereken çalışmaların çeşitliliğini gösteriyor.
Hidroelektrikte esneklik, su yükümlülüklerini de beraberinde getiriyor
Kırgızistan ve Tacikistan, rezervuarlı hidroelektrik santralleri elektrik talebi değiştikçe üretimi ayarlayabildiği için değişken güneş ve rüzgâr üretiminin dengelenmesine yardımcı olabilir. Kırgızistan’ın 4,13 gigavatlık kapasitesinin 3,26 gigavatını, Tacikistan’ın 6,55 gigavatlık kapasitesinin ise 5,8 gigavatını hidroelektrik oluşturuyordu.
Ancak bu ülkelerin kendi ihtiyaçları da artıyor. Kırgızistan’da elektrik tüketimi 2014’teki 14,6 milyar kilovatsaatten 2025’te 19,3 milyar kilovatsaate yükselerek yaklaşık yüzde 32 arttı. Bu, komşu ülkelere sunulabilecek fazla elektriği azaltıyor. Planlanan Kambarata-1 hidroelektrik santrali, arzı güçlendirebilir ve Toktogul Rezervuarı’nın işletilmesini destekleyebilir.
Tacikistan, 7 Haziran 2024’te Orta Asya Elektrik Sistemi’yle paralel çalışmaya yeniden başladı. Mevcut düzenlemelere göre hazirandan eylüle kadar Özbekistan’a elektrik veriyor; kasım-aralık ve mart-nisan dönemlerinde ise elektrik alıyor. Yaz aylarındaki sevkiyatlar kış aylarındakinin iki ila üç katı.
Toktogul, Narin çağlayanındaki santraller, Nurek ve geliştirilmekte olan Rogun projesi bölge için değerli bir esneklik sağlayabilir. Ancak rezervuarlardan su salımı sulama, gıda üretimi ve devletler arası su anlaşmalarına da hizmet ediyor. EDB, esneklik sağlayan ülkelerin üstlendikleri maliyet ve kısıtlar karşılığında ödeme alabilmesi için ölçülebilir dengeleme hizmetlerinin ücretlendirilmesini öneriyor.
Kazakistan ve Türkmenistan bölgesel tabloyu tamamlıyor
Güney Kazakistan’ın elektrik ihtiyacının yaklaşık yarısı yerel üretimden, diğer yarısı ise kuzey Kazakistan’dan aktarılan elektrikten karşılanıyor. 2024–2025 kışında Kuzey–Güney koridorundan, izin verilen 2.100 megavata karşılık 2.395 megavat geçti. Acil bir kesinti, güneye yönelik yaklaşık 2.000 megavatlık akışı durdurabilir.
Kazakistan ayrıca Kırgızistan’la mevsimsel elektrik alışverişi yapıyor ve Rusya’dan gelen elektriği bu ülkeye iletiyor. Rus elektriğinin bu transit miktarı ayda yaklaşık 30 milyon kilovatsaat; iletim kapasitesi ise akışı kısıtlıyor. Uzun vadede değerlendirilebilecek projelerden biri, Ekibastuz GRES-1’den Jambıl veya Şımkent’e uzanan, yaklaşık 1.500 kilometrelik ve 2.000 megavat kapasiteli yüksek gerilim doğru akım bağlantısı.
Türkmenistan’ın işletme düzeni farklı. Ülkenin şebekesi ana bağlantılı sistemden ayrı çalışıyor; ancak münferit üretim tesisleri, izole düzenlemeler üzerinden bu şebekeye elektrik sağlıyor. Mevsimsel üretim rezervleri, ihracata ve diğer koşullara bağlı olarak yüzde 15 ile 50 arasında değişiyor.
Türkmenistan’daki Mary ve Lebap termik santrallerinden gelen elektrik, Özbekistan üzerinden Kırgızistan’a ulaşabiliyor. Ülke içindeki ve sınırdaki iletim kısıtları bu alışverişi sınırlıyor. Bu durum, birkaç bağlantı uzaktaki ülkeler için bile Özbekistan’ın transit şebekesinin önemini ortaya koyuyor.
Daha iyi veriler, yeni güneş santrallerinin yerini belirlemeye yardımcı olabilir
Uluslararası Enerji Ajansı’nın güneş enerjisi yol haritası, geliştiricilerin projelerini elektriğin en yüksek değeri sağlayacağı yerlere kurabilmesi için üretim ve şebeke yüküne ilişkin daha fazla bilginin yayımlanmasını öneriyor. Ajansın önceki planlama çerçevesinde 2026’ya kadar 4 gigavat, 2030’a kadar 5 gigavat güneş enerjisi hedeflerinden söz ediliyordu; EDB’nin daha yeni 25 gigavatlık hedefi ise genel yenilenebilir enerji kapasitesini kapsıyor.
Uluslararası Enerji Ajansı, güneş enerjisi yatırımlarının düzenli olarak güncellenen şebeke genişletme planlarıyla eşgüdüm içinde yürütülmesini ve bağlantı süreçlerinin şeffaf olmasını öneriyor. Beş komşu ülkeyle bağlantıları da esneklik kaynağı olarak gösteriyor. Bu öneriler, EDB’nin yoğunluk verilerinde görülen aynı pratik soruna işaret ediyor: Yeni üretim kapasitesinin nerede kurulduğu, büyüklüğü kadar önemli.
Daha küçük ölçekli tesisler ve mevcut hidroelektrik sahaları da başka seçenekler sunuyor. Yol haritasında 2 ila 3 kilovat gücündeki 150.000 çatı sistemini hedefleyen bir program anlatılıyor. Ayrıca mevcut elektrik altyapısından yararlanabilecek yüzer güneş enerjisi projelerinin değerlendirilmesi için toplam 1.500 kilometrekarelik alanı kaplayan 25 rezervuar belirleniyor. Bunların içinde toplam 890 kilometrekarelik dört hidroelektrik rezervuarı da bulunuyor.
Entegrasyon için kabloların yanı sıra ödeme kuralları da gerekiyor
Birbirine bağlı sistem 2024’te 125,4 milyar kilovatsaat elektrik üretti ve 142,2 milyar kilovatsaat tüketti. Bölgesel elektrik ticareti 2010’daki 2,5 milyar kilovatsaatten 12,1 milyar kilovatsaate çıkarak tüketimin yaklaşık yüzde 8,5’ine ulaştı. EDB, daha iyi eşgüdümün yıllık ticareti 6 milyar kilovatsaat daha artırabileceğini, bunun da 2024’teki hacmin neredeyse yarısına karşılık geldiğini tahmin ediyor.
Ön senaryolara göre yıllık net fayda, kısmi entegrasyonda 118 milyon dolar, daha kapsamlı entegrasyonda 123 milyon dolar. Daha gelişmiş bir yapı, yüksek altyapı ve uygulama maliyetleri sonrasında yaklaşık 40 milyon dolar kazanç sağlıyor. Brüt faydanın 640 milyon dolara kadar çıkacağı tahmin ediliyor. Gerçek kazanç, maliyetlere, kullanım oranlarına ve eşgüdüme bağlı; ülkelerin eşit olmayan maliyetler üstlendiği durumlarda tazminat düzenlemeleri gerekiyor.
Talep artışı, adım atma gereğini daha da acil hâle getiriyor. EDB Sektörel Analiz Merkezi Başkanı Arman Akhunbayev, temel yıl belirtmeden Orta Asya genelinde 2030’a kadar yüzde 27’lik büyüme öngörüsünü paylaştı. Mart ayında açıklanan ayrı bir tahminde ise daha geniş bölgenin tüketiminin 2030’da 370 milyar kilovatsaate çıkacağı, bunun 2024’teki yaklaşık 270 milyar kilovatsaatten neredeyse yüzde 40 fazla olacağı belirtildi.
Banka, elektrik alışverişinin daha güvenilir hâle gelmesi için aşamalı bir takvim öneriyor:
- 2026–2028: Ticari ölçümü, güvenli veri alışverişini, üretim sevkinin eşgüdümünü ve planlanan tedarikle gerçekleşen tedarik arasındaki farkların hesaplaşmasını iyileştirmek.
- 2028–2030: İletim ve otomasyonu geliştirmek, ertesi gün teslim edilecek elektrik için bir piyasa denemesi yapmak ve dengeleme hizmetleri için ödeme uygulamasını başlatmak.
- 2030 sonrası: Gerçek zamanlı çalışan dengeleme piyasalarını, güvenilir üretim kapasitesine ilişkin bölgesel değerlendirmeleri ve sınır ötesi yeni bağlantıları ele almak.
Özbekistan’ın önündeki acil görev, yenilenebilir enerji yatırımlarını iletim yatırımları, esnek işletme ve işler ticaret kurallarıyla buluşturmak. Aynı değişiklikler komşu ülkelere elektriğe erişimi iyileştirme, acil durum risklerini azaltma ve ortak kaynaklardan daha iyi yararlanma imkânı sağlayabilir.
Öne Çıkanlar
- Özbekistan, birbirine bağlı Orta Asya Elektrik Sistemi’ndeki kurulu üretim kapasitesinin yaklaşık yüzde 60’ına sahip.
- Yenilenebilir elektrik üretimindeki kısıntı 2028’de 3,5 milyar kilovatsaate ulaşabilir.
- Kışın gaz basıncındaki sorunlar, Özbekistan’ın üretimini 100 ila 400 megavat azaltabilir.
- Yenilenebilir üretimin daha büyük bölümünü değerlendirmek için iletim şebekesinin iyileştirilmesi, depolama ve ücretlendirilen hidroelektrik hizmetleri kilit önem taşıyor.
- EDB senaryolarına göre kısmi veya daha kapsamlı entegrasyon, bölgeye yılda yaklaşık 120 milyon dolar net fayda sağlayabilir.
- Önerilen yol haritası ölçüm ve eşgüdümle başlayıp 2028–2030 döneminde bir piyasa denemesine geçiyor.