Reformlar uygulama konusunda sınanıyor
Endonezya’nın, hisselerini yakından takip edilen gelişmekte olan piyasa endekslerinden çıkarabilecek MSCI’nin olası statü düşürme kararına karşı savunmasını sunmak için 30 Nisan 2027’ye kadar süresi var. OJK olarak bilinen Finansal Hizmetler Otoritesi, temel endişenin Barito Renewables Energy, Petrindo Jaya Kreasi ve Dian Swastatika Sentosa gibi şirketleri ilgilendiren işlem ve sahiplik sorunlarının yeniden yaşanıp yaşanamayacağı olduğunu belirtiyor.
İçindekiler
- Reformlar uygulama konusunda sınanıyor
- Bağımsız piyasa statüsü neyi değiştirir?
- Üç şirket anlaşmazlığın neden merkezinde?
- Endonezya şimdiye kadar neleri değiştirdi?
- Değerlendirmede iki zayıf alan sürüyor
- Reform takvimi MSCI kararının ötesine uzanıyor
- Kısıtlamalar endeks değişikliklerini şimdiden sınırlıyor
- Piyasa zaten ağır baskı altında
- Yetkililer ve yatırımcılar güvenilirliğe odaklanıyor
- Öne Çıkanlar
OJK’nin sermaye piyasası, türev ürünler ve karbon borsası düzenleme ve geliştirme birimi başkanı Agus Firmansyah, 31 Ekim 2026’da yaptığı açıklamada MSCI’nin reformları kabul ettiğini ancak daha güçlü önlemler ve yaptırımlar istediğini söyledi. Endeks sağlayıcısının devam eden endişesini şöyle aktardı:
Reformlar duyurulmuş olsa da piyasadaki aksaklıklara ilişkin endişeleri sürüyor,
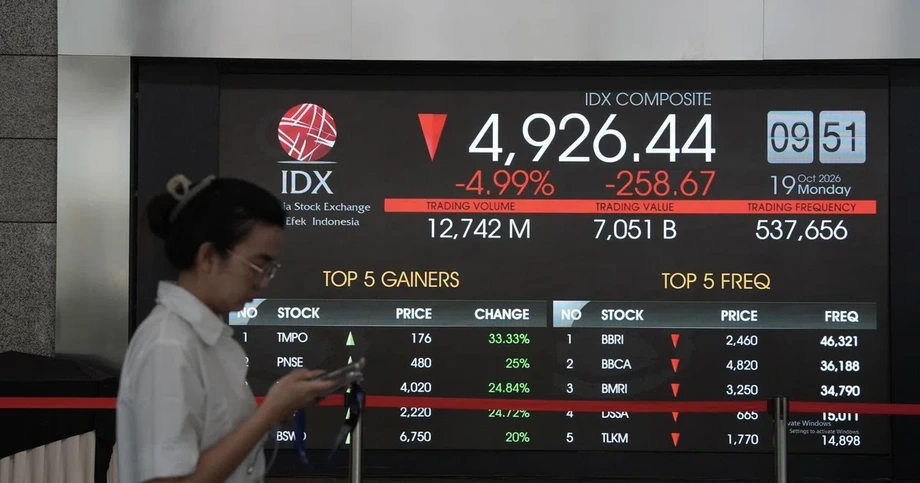
Öneri, piyasadaki sert düşüşün yaşandığı bir dönemde geldi. Endonezya’nın gösterge endeksi IDX Composite, 30 Ekim’de 5.057,05 puandan kapanarak 2026 başından bu yana yüzde 41,52 geriledi. Endonezya’nın sınıflandırması hâlâ istişare sürecinde; nihai kararın 30 Haziran 2027’ye kadar verilmesi bekleniyor.
Bu nedenle Endonezyalı yetkililerin önündeki acil görev, yeni açıklama kuralları duyurmanın ötesine geçiyor. MSCI; sahiplik bilgilerinin güvenilir olduğuna, işlemlerin düzgün yürütülebildiğine ve cezaların usulsüzlükleri caydırdığına dair kanıt görmek istiyor.
Bağımsız piyasa statüsü neyi değiştirir?
MSCI, yatırım fonlarının portföylerini oluştururken veya performanslarını ölçerken kullandığı hisse senedi endekslerini hazırlıyor. MSCI’nin sınıflandırmaları, hangi ülkelerin gelişmiş, gelişmekte olan ve sınır piyasalarını kapsayan ürünlerde yer alacağını belirlemeye yardımcı oluyor.
Bağımsız piyasalar, MSCI’nin gelişmekte olan ve sınır piyasası endekslerinin dışında kalıyor. Endonezya’nın bu kategoriye alınması, hisselerinin söz konusu geniş kapsamlı endekslerden çıkarılmasına ve yatırım kuralları bu endeksleri izlemeyi gerektiren fonların etkilenmesine yol açacak.
MSCI’nin 16 Ekim’de sunduğu öneri, 2026’nın başlarında gündeme gelen sınır piyasa statüsüne olası düşürme seçeneğinden daha ileri gitti. Sağlayıcı, Endonezya’daki piyasa erişimi sorunlarının ciddiyetinin, ülkenin bağımsız piyasa olarak sınıflandırılmasının değerlendirilmesini gerektirdiğini belirtti. Piyasa erişilebilirliği, yatırımcıların güvenilir bilgilere ve işleyen işlem koşullarına dayanarak hisseleri ne ölçüde kolay alıp satabildiğini ifade ediyor.
UBS, Endonezya hisselerinin endekslerden çıkarılmasının endeksleri izleyen pasif fonlarda yaklaşık 4 milyar dolarlık, yatırımları yöneticilerinin seçtiği aktif fonlarda ise potansiyel olarak 15 milyar dolarlık satışa yol açabileceğini tahmin etti. Bu tahminler toplamda 19 milyar dolarlık olası sermaye çıkışına işaret ediyor; aktif yatırımcıların tahmini, pasif fonların tahmininin neredeyse dört katı.
Endonezya, MSCI’nin bağımsız piyasalar grubundaki en büyük ekonomi olacak. Agus’un açıklamasına göre, bir diğer büyük endeks sağlayıcısı FTSE Russell ise Endonezya’yı gelişmekte olan piyasa olarak sınıflandırmayı sürdürdü. Bu durum, yatırımcıların farklı sağlayıcılardan farklı sınıflandırmalarla karşılaşmasına yol açıyor.
Üç şirket anlaşmazlığın neden merkezinde?
OJK, MSCI’nin endişelerini BREN koduyla işlem gören Barito Renewables Energy, CUAN koduyla işlem gören Petrindo Jaya Kreasi ve DSSA koduyla işlem gören Dian Swastatika Sentosa’yı içeren vakalarla ilişkilendirdi. Vakalar, işlem davranışları ve hisse sahipliğinin yoğunlaşmasıyla ilgili.
Dian Swastatika Sentosa hakkında OJK, koordineli fiyat manipülasyonu iddiasında bulundu. OJK yetkilisi Hasan Fawzi, iddia edilen davranışı şöyle nitelendirdi:
planlı ve organize
Barito Renewables ve Petrindo’ya ilişkin iddialar ise halka arzlarında satışa sunulan hisselerle ilgili. Bu hisselerin başından itibaren hâkim hissedarla bağlantılı taraflara ayrılmasının amaçlandığı ve bunun sahipliğin yoğunlaşmasına yol açtığı öne sürülüyor.
Sahipliğin yoğunlaşması önem taşıyor; çünkü bir şirketin çok sayıda hissesi borsada işlem görürken bunların nispeten azı sıradan yatırımcıların alıp satabileceği durumda olabilir. Görünüşte ayrı olan hissedarlar bağlantılıysa yatırımcıların, piyasadaki arzı kimin kontrol ettiğini anlayabilmesi için bu ilişkinin açıklanması gerekir.
OJK, MSCI’nin ekim ayındaki açıklamasının ardından üç şirketle ilgili işlem ihlallerine karışan piyasa katılımcılarına milyonlarca dolarlık para cezası verdiğini duyurdu. Agus, soruşturmaların bu açıklamadan çok önce başladığını söyledi. O sırada aktarılan bilgilere göre şirketler, yorum taleplerine hemen yanıt vermedi.
Agus’a göre MSCI, hem benzer usulsüzlüklerin tekrarlanmasını hem de başkalarının benzer eylemlerde bulunmasını caydıracak cezalarla desteklenen önlemler istiyor. Bu da yetkililerin şüpheli faaliyetleri nasıl tespit ettiğine ve ihlal bulduklarında ne yaptığına odaklanılmasını sağlıyor.
Endonezya şimdiye kadar neleri değiştirdi?
OJK’ye göre MSCI, Endonezya’da gerçekleştirilen çeşitli reformları kabul etti. Yüzde 1’in üzerindeki paylara sahip hissedarların açıklanması zorunlu hâle getirildi, yatırımcı sınıflandırmalarının sayısı 9’dan 39’a çıkarıldı ve yüksek hisse sahipliği yoğunlaşmasına (HSC) ilişkin bildirim uygulaması başlatıldı.
Yatırımcı kategorilerinin artırılması, yetkililere hisselerin kimlerin elinde olduğuna ilişkin daha ayrıntılı bilgi sağlıyor. Sahiplik bilgilerinin ve bağlantılı taraflara ilişkin verilerin açıklanması, yatırımcıların piyasada gerçekten işlem görebilen hisse miktarını değerlendirmesine yardımcı oluyor.
Endonezya ayrıca asgari halka açık pay oranını yüzde 7,5’ten yüzde 15’e çıkarmak için çalışmalar yürütüyor. Halka açık pay oranı, geçerli kurallar kapsamında hâkim ortakların veya kapsam dışında tutulan diğer hissedarların elinde bulunmayan ve halka açık işlem görebilen şirket hisselerinin oranıdır.
Önerilen asgari oran, önceki seviyenin iki katı. Halka açık hisse arzının artması yatırımcılara alım satım için daha geniş imkân sağlayabilir; hangi hisselerin bu kapsama girdiğini belirlemek içinse doğru bildirim yapılması gerekiyor.
OJK ile Endonezya sermaye piyasasını düzenleyen ve işleten kurumlar, sekiz alanda reform yürütüyor. Sahiplik bilgilerinin açıklanması ve halka açık pay oranının yanı sıra gündemde daha güçlü yaptırımlar, kurumlar arasında daha yakın iş birliği ve Endonezya Borsası’nın karşılıklı üyelik esasına dayalı yapısının kaldırılması da bulunuyor. Karşılıklı üyelik esasına dayalı yapının kaldırılması, bir borsanın sahiplik yapısını değiştirerek sahiplik ile üyeliği birbirinden ayırıyor.
Değerlendirmede iki zayıf alan sürüyor
Endonezya Borsası Üst Yöneticisi Jeffrey Hendrik, MSCI’nin 18 değerlendirme kategorisinin 10’unda Endonezya’nın tamamen olumlu not aldığını söyledi. Altı kategori, geliştirmeye açık olmakla birlikte olumlu değerlendirilirken ikisi olumsuzdu.
Olumsuz değerlendirilen iki kategori döviz politikası ve bilgi akışıyla ilgili. Jeffrey, döviz politikasının sermaye piyasası kurumlarının doğrudan yetki alanına girmediğini, dolayısıyla yanıtın bu bölümünde borsanın ötesinde adımlar atılması gerektiğini söyledi.
Bilgi akışı konusunda MSCI, bazı bilgilere hâlâ İngilizce olarak ulaşılamadığını tespit etti. Jeffrey, borsanın mevcut OJK gereklilikleri uyarınca şirketlerden açıklamalarını hem Endonezce hem İngilizce yayımlamalarını istediğini belirtti.
Yurt dışındaki bir yatırımcı için şirket duyurularına zamanında erişim, hisse alım veya satım kararlarını etkileyebilir. Çevirilerin bulunmaması, yatırımcıların gelişmeleri özgün açıklamayı okuyabilen yatırımcılarla aynı anda değerlendirmesini zorlaştırıyor.
Değerlendirme, tamamlanan birçok reformun sınıflandırma anlaşmazlığını neden çözemediğini gösteriyor. Endonezya birçok kategoride olumlu sonuçlar alırken MSCI, belirli alanlarda iyileştirme ve önlemler ile yaptırımların tutarlı biçimde işlediğine dair kanıt aramayı sürdürüyor.
Reform takvimi MSCI kararının ötesine uzanıyor
Halka açık pay oranını artırmaya yönelik takvim uygulamada güçlük yaratıyor. Bazı şirketlerin uyum tarihleri MSCI’nin kararından önce gelirken diğerlerinin 2028 veya 2029’a kadar süresi var.
Halka açık pay oranı yüzde 12,5’in üzerinde ancak yüzde 15’in altında olan şirketlerin 31 Mart 2027’ye kadar yeni asgari orana ulaşması hedefleniyor. Oranı yüzde 12,5’in altında kalan şirketler için takvim aşamalı olarak 2028’e uzanıyor. Piyasa değeri 5 trilyon rupi’nin altında olan şirketlere ise 2029’a kadar süre tanınıyor.
Piyasa değeri, bir şirketin borsada işlem gören hisselerinin cari fiyatlar üzerinden hesaplanan değeridir. Daha uzun takvim, küçük şirketlere sahiplik yapılarını değiştirmek için daha fazla zaman tanıyor; ancak MSCI sınıflandırma kararını verdiğinde reform programının bir kısmı henüz tamamlanmamış olacak.
Önemli tarihler şöyle:
- 27 Ocak 2026: MSCI’nin açıklaması, yıl içindeki piyasa baskısının erken bir aşamasına işaret etti.
- 16 Ekim 2026: MSCI, bağımsız piyasa statüsünü önerdi ve bu açıklamanın ardından piyasada sert satışlar yaşandı.
- 31 Ekim 2026: OJK, süren endişeleri ve reform çalışmalarını açıkladı.
- 31 Mart 2027: Yüzde 12,5’in üzerinde ancak yüzde 15’in altında halka açık pay oranına sahip şirketler için yüzde 15 hedefi geçerli olacak.
- 30 Nisan 2027: MSCI’nin istişare sürecinin bu tarihte sona ermesi planlanıyor.
- 30 Haziran 2027: Nihai sınıflandırma kararının bu tarihe kadar verilmesi bekleniyor.
- 2028 ve 2029: Diğer şirket grupları için halka açık pay oranına uyum takvimleri bu yıllara uzanıyor.
MSCI, piyasa yönetimi ve işleyişinde belirgin bir iyileşme görmediği takdirde yeniden sınıflandırmanın yapılacağını belirtti. Bu nedenle istişare süreci sona ermeden sağlanacak ilerleme, yetkililer ve borsaya kote şirketler için özellikle önem taşıyor.
Kısıtlamalar endeks değişikliklerini şimdiden sınırlıyor
İstişare süreci boyunca MSCI’nin Endonezya menkul kıymetlerine yönelik kısıtlamaları yürürlükte kalacak. MSCI; Endonezya şirketlerini endekslerine eklemeyecek, yabancı yatırımcılar için kapsama oranlarını veya endekse dâhil edilen hisse sayılarını artırmayacak ve hisseleri daha büyük piyasa değerine sahip şirketlerin yer aldığı segmentlere taşımayacak.
Yabancı yatırımcı kapsama oranı, MSCI’nin endeks hesaplamalarında bir şirketin hisselerinin uluslararası yatırımcılar için erişilebilir kabul ettiği bölümüdür. Bir hissenin endekste ne kadar ağırlık alacağını belirlemeye yardımcı olur.
MSCI ayrıca yoğunlaşmış sahiplik çerçevesi kapsamında Endonezyalı yetkililerin belirlediği menkul kıymetleri endekslerinden çıkarmayı sürdürecek. Serbest dolaşımdaki pay oranı tahminlerini düzeltmek için hissedar beyanı verilerini kullanmayı planlıyor.
Kısıtlamalar, istişare sürerken borsaya kote şirketlerin MSCI endekslerine girme veya bu endekslerdeki ağırlıklarını artırma fırsatlarını sınırlıyor. Endekslerde hâlihazırda yer alan şirketlerin endeks ağırlıklarının hesaplanmasında kullanılan sahiplik verileri de mercek altında.
Jeffrey, borsanın şirketlerin halka açık pay oranı ve ilişkili hissedarlara ilişkin raporlarını rastgele denetleyeceğini söyledi. Hatalı bildirimlerden sorumlu yöneticiler hakkında kararlı adımlar atılacağını belirtti. Bu denetimler, açıklama reformlarını MSCI’nin talep ettiği yaptırımlara bağlıyor.
Piyasa zaten ağır baskı altında
Cakarta’nın gösterge endeksi 16 Ekim’de yüzde 11,57 gerileyerek Ocak 1998’den bu yana en sert günlük düşüşünü kaydetti. Satış dalgası, 30 dakika süren bir işlem durdurma uygulamasını tetikledi. O gün piyasa değerinden yaklaşık 60 milyar dolar silindi; bu, o sırada aktarılan toplam kaybın 350 milyar doları aştığı bir dönemde yaşandı.
Rupi, dolar karşısında yüzde 0,8’e varan değer kaybıyla 18.070 seviyesine geriledikten sonra kayıplarının bir kısmını telafi etti. Para biriminin zayıflaması, Endonezya’daki varlıkların yatırımcıların kendi para birimlerine çevrildiğindeki değerini de etkilediği için yabancı yatırımcılar açısından ek bir endişe kaynağı.
Baskı ayın ilerleyen günlerinde de sürdü. 30 Ekim’de sona eren haftada IDX Composite, 5.439,26 puandan 5.057,05 puana gerileyerek yüzde 7,03 düştü. Piyasa değeri ise yüzde 7,52 azalarak 8.862 trilyon rupiye indi.
Yabancı yatırımcılar 30 Ekim’de net 138,71 milyar rupi tutarında satış yaptı. Böylece 2026’daki kümülatif net satışları 97,92 trilyon rupiye ulaştı. Net satış, satılan varlıkların değerinin alınan varlıkların değerini aşması anlamına geliyor.
Agus, düşüşe katkıda bulunan tek unsurun MSCI olmadığını söyledi. Küresel faiz oranlarının yüksek kalacağı beklentisi, jeopolitik gerilimler ve rupi üzerindeki baskı da piyasayı olumsuz etkiledi. Gösterge endeks, temmuzda yaklaşık yüzde 1 ve ağustosta yüzde 4,64 yükselerek dönem dönem toparlanmıştı.
Yetkililer ve yatırımcılar güvenilirliğe odaklanıyor
Endonezya’nın kıdemli ekonomi bakanı Airlangga Hartarto, ekim ayındaki açıklamadan kısa süre önce Bangkok’ta MSCI ile yapılan görüşmede bağımsız piyasa statüsünün neden gündeme gelmediğini sorguladı. Jeffrey, borsanın önerinin dayanağı hakkında açıklama isteyeceğini söyledi.
Agus’a göre OJK, piyasa reformlarını görüşmek üzere 20’den fazla küresel yatırımcıyla temas kurdu. Bu görüşmeler, MSCI’nin piyasa katılımcılarından gelen geri bildirimleri değerlendireceği resmî istişare süreciyle eş zamanlı ilerliyor.
Singapur merkezli Aletheia Capital’de ASEAN uzmanı olan Angus Mackintosh, önerilen sınıflandırmanın borsaya kote şirketlerin çoğunun veya Endonezya ekonomisinin genel durumunu yansıtmadığını savundu. Bununla birlikte, koordineli hisse manipülasyonuna karışanlara ağır yaptırımlar uygulanması çağrısında bulundu.
Mackintosh, bu anı şöyle tanımladı:
Bu, Endonezya için bir uyarı niteliğinde,
En acil sınav; şirketlerin doğru sahiplik bilgileri sunması, borsanın bunları doğrulaması ve OJK’nin ihlallere etkili biçimde müdahale etmesi. Halka açık pay oranıyla ilgili bazı süreler Haziran 2027’den sonraya kaldığı için MSCI’nin kararı, daha geniş reform programı uygulanmaya devam ederken yetkililerin neleri kanıtlayabildiğine de bağlı olacak.
Öne Çıkanlar
- MSCI, Endonezya’nın gelişmekte olan piyasa statüsünden bağımsız piyasa statüsüne geçirilmesini istişare ediyor; kararın 30 Haziran 2027’ye kadar verilmesi bekleniyor.
- OJK’ye göre temel endişeler, piyasa aksaklıklarının tekrarlanması ile önleme ve yaptırımların etkinliği.
- Kabul edilen reformlar arasında yüzde 1’in üzerindeki payların açıklanması, yatırımcı kategorilerinin artırılması ve yoğunlaşmış sahiplik bildirimleri bulunuyor.
- Endonezya, asgari halka açık pay oranını yüzde 7,5’ten yüzde 15’e çıkarmayı planlıyor; uyum tarihleri 2027’den 2029’a uzanıyor.
- Endonezya hisselerinin MSCI endekslerine eklenmesini ve endekslerdeki temsillerinin belirli biçimlerde artırılmasını engelleyen kısıtlamalar yürürlükte.
- IDX Composite, 30 Ekim itibarıyla 2026’da yüzde 41,52 gerilerken yabancı yatırımcıların net satışları 97,92 trilyon rupiye ulaştı.