Emeklilik tasarruflarında reform, ödenmeyen hakları ve düşük getirileri hedefliyor
Güney Kore, işverenlerin emeklilik hakları için ayrılan parayı işletmeleri dışında tutmasını zorunlu kılmayı planlıyor. Uygulama 2028'de en az 100 çalışanı olan işyerlerinde başlayacak ve 2030'da en küçük işletmeleri de kapsayacak. Değişiklik, her işyerinde uygulamanın başladığı tarihten sonra kazanılan hakları, çalışanlar işten ayrılmadan önce parayı dış kuruluşlara aktararak koruyacak.
İçindekiler
- Emeklilik tasarruflarında reform, ödenmeyen hakları ve düşük getirileri hedefliyor
- Hangi işyerlerinin, ne zaman kurallara uyması gerekecek?
- Hükümet, eksik katkı paylarını nasıl takip edecek?
- Küçük işletmelere sağlanacak destekler
- Hükümet neden profesyonel emeklilik fonları istiyor?
- Mütevellilere yönelik kurallarla üç tür fon
- Daha yüksek getiriler yatırım riskini de beraberinde getirecek
- Yatırım seçenekleri ve sağlayıcı bilgileri değişecek
- Düzenli emeklilik ödemeleri varsayılan seçenek olabilir
- Kamu fonu yönetimi ve kapsamın genişletilmesi karara bağlanmayı bekliyor
- Öne Çıkanlar
İstihdam ve Çalışma Bakanlığı ile iktidardaki Demokrat Parti, işçi ve işveren gruplarıyla yapılan istişarelerin ardından Emeklilik Maaşı İşlevini Güçlendirme Planı'nı görüştü. Öneri iki soruna çözüm getiriyor: işverenlerin ödeme yapamaması nedeniyle çalışanların emeklilik ödemelerini alamaması ve emeklilik tasarruflarının görece düşük yatırım getirisi sağlaması.
Ödenmeyen emeklilik hakları geçen yıl 822,9 milyar wona ulaştı ve ödenmeyen tüm ücretlerin yüzde 41,1'ini oluşturdu. Emeklilik fonu varlıkları ise geçen yılın sonunda 501,4 trilyon won düzeyindeydi. Buna karşın, 2005'te uygulamaya konan emeklilik sistemi işyerlerinin yalnızca yüzde 26'sında benimsenmişti.
Hükümet ayrıca, birleştirilmiş emeklilik tasarruflarını yeni fonlar aracılığıyla profesyonel mütevellilerin yönetmesini istiyor. Bu düzenlemeler, tanımlanmış katkı esaslı emeklilik planları ve yaygın olarak IRP adı verilen bireysel emeklilik hesapları için geçerli olacak. Çalışanlar profesyonelce yönetilen portföylere erişebilecek, ancak yatırım kazançları ve kayıpları kendilerine ait olacak.
Çalışma Bakanı Kim Young-hoon, planı hazırlanmasına katkı sunan gruplar arasında varılan bir uzlaşma olarak nitelendirdi:
işçi, işveren ve hükümet arasında varılan uzlaşmanın sonucu
Hükümet ve iktidar partisi, Çalışanların Emeklilik Haklarının Güvence Altına Alınması Yasası'nda değişiklikleri kasım ayında hazırlamayı ve aralıkta kabul edilmesini sağlamayı amaçlıyor. Meclis onayı, önerilen takvimi ve işleyiş kurallarını yasal yükümlülüklere dönüştürecek. İşverenler açısından temel değişiklik, çalışan işten ayrıldığında para bulmak yerine gelecekteki emeklilik haklarını düzenli olarak finanse etme zorunluluğu olacak.
Hangi işyerlerinin, ne zaman kurallara uyması gerekecek?
Önerilen takvim, küçük işverenlere hazırlanmak için daha fazla zaman tanıyor. Dış fonlama, emeklilik için ayrılan paranın işletme dışındaki bir emeklilik düzenlemesine aktarılması ve işverenin işletme nakdinden ayrı tutulması anlamına geliyor.
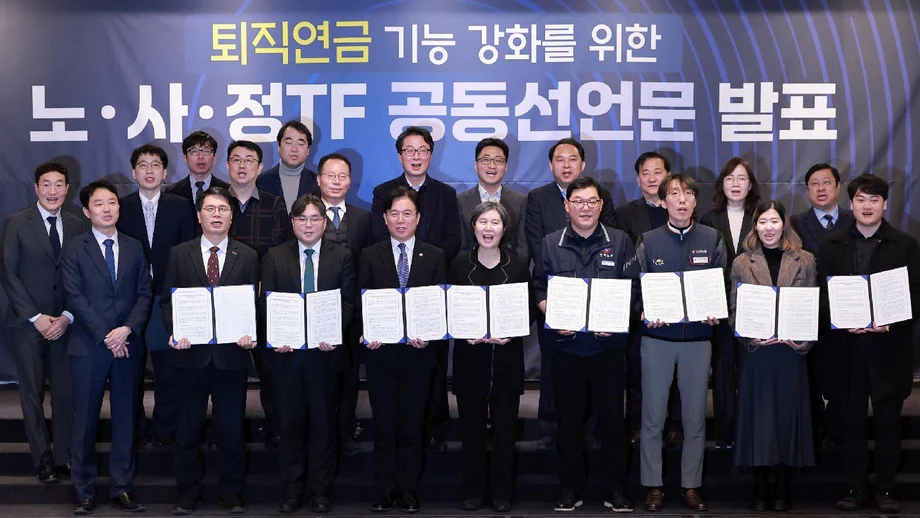
- Şubat: İşçi, işveren ve hükümet, ortak bir bildiriyle emeklilik reformunun yönü üzerinde uzlaştı.
- Kasım: Hükümet, önlemleri yasalaştıracak mevzuatı hazırlamayı planlıyor.
- Aralık: Çalışma Bakanı, tasarının Ulusal Meclis genel kurulunda kabul edilmesini hedefliyor.
- 2028: En az 100 çalışanı olan işyerlerinde dış fonlama zorunlu hâle gelecek.
- 2029: 10 ila 99 çalışanı olan işyerleri kapsama alınacak.
- 2030: Zorunluluk, 10'dan az çalışanı olan işyerlerine de genişletilecek.
Yükümlülük, kuralın her işyerinde yürürlüğe girdiği tarihten sonraki çalışma dönemini kapsayacak. İşverenlerin bu düzenleme kapsamında söz konusu tarihten önceki hizmet süresi için parayı dış hesaplara aktarması gerekmeyecek. Dolayısıyla bir çalışanın hakları, mevcut düzenlemeye tabi önceki bir dönemi ve zorunlu dış fonlamanın geçerli olduğu sonraki bir dönemi kapsayabilecek.
Son tarihin ardından emeklilik planı uygulamayan işyerleri, Küçük ve Orta Ölçekli İşletmeler Emeklilik Fonu'na otomatik olarak kaydedilecek. Bu işyerlerine katkı payı bildirimleri gönderilecek; ödeme yapmayı ısrarla reddetmeleri hâlinde para cezası da dâhil idari yaptırımlar uygulanacak.
Hükümet, eksik katkı paylarını nasıl takip edecek?
Bakanlık, zorunlu dış katkı paylarını yatırmayan işverenlere yönelik denetimleri artırmayı planlıyor. Amaç, eksik parayı emeklilik sonrasında ya da işletme iflas ettikten sonra değil, çalışan hâlâ işteyken tespit etmek.
Tanımlanmış fayda esaslı emeklilik planlarında ödenecek tutar, planın kurallarına göre hesaplanıyor ve yeterli fonun bulundurulmasından işveren sorumlu oluyor. Öneriye göre, fonlama düzeyi gerekli asgari tutarın yüzde 95'inin altında kalan şirketlerin bir yıl içinde açığın en az yüzde 33'ünü kapatması gerekecek. Buna uymayanlara 10 milyon wona kadar para cezası verilebilecek.
Tanımlanmış katkı esaslı emeklilik planları ise farklı işliyor: işveren hesaba para yatırıyor, emeklilikteki bakiye de katkı paylarına ve yatırım performansına bağlı oluyor. İşverenlere ücret bilgisi sunma yükümlülüğü getirilecek; bu sayede yetkililer, gerekli ödemelerin yapılıp yapılmadığını denetleyebilecek.
Küçük işletmelere sağlanacak destekler
Plan kapsamında 30'dan az çalışanı olan işletmeler en düşük emeklilik planı ücretlerinden yararlanacak. Hükümet ayrıca, düzenleyici kurumlara başvuru ve inceleme içeren mevcut emeklilik planı kabul sürecini, idari iş yükünü azaltacak bir sözleşme sistemiyle değiştirmeyi öneriyor.
Yasa yürürlüğe girmeden önce emeklilik planı uygulamaya başlayan işverenler, asgari ücretin yüzde 130'undan az kazanan çalışanların katkı paylarının yüzde 10'unu karşılayan destekten yararlanabilecek. Erken katılıma yönelik bu destek için önerilen gelecek yıl bütçesi 6 milyar won.
İlk kez emeklilik planı uygulamaya koyan 50'den az çalışanı olan şirketler, bir ayın ardından kredi faizinin iki puanını karşılayan destekten de yararlanabilecek. Hükümet, gelecek yılın bütçe tasarısında bu önlem için 6,2 milyar won ayırdı. Böylece önerilen iki destek kaleminin toplamı 12,2 milyar wona ulaşıyor.
İşveren örgütü Kore İşletmeler Federasyonu, emeklilik haklarını koruma hedefini destekliyor ancak uygulamanın küçük ve mikro işletmelerin mali ve idari kapasitesini gözetmesini istiyor. Bu işverenler için düzenli emeklilik katkıları, ücretler ve diğer giderlerin yanında sürekli bir nakit ihtiyacına dönüşecek.
Hükümet neden profesyonel emeklilik fonları istiyor?
Emeklilik fonu varlıklarının 2040'ta 1.000 trilyon wonu aşacağı, yani geçen yılın sonunda tutulan 501,4 trilyon wonun neredeyse iki katına çıkacağı öngörülüyor. Hükümet, büyüyen bu tasarruf havuzunun profesyonel yönetim ve daha geniş katılım yoluyla daha fazla emeklilik geliri sağlamasını istiyor.
Emeklilik planlarının getirisi geçen yıl yüzde 6,47 olurken, Ulusal Emeklilik Fonu'nun getirisi yüzde 18,82, kamu çalışanları emeklilik fonunun getirisi yüzde 17,2 ve özel okul öğretmenleri emeklilik fonunun getirisi yüzde 18,9 oldu. Emeklilik planlarıyla Ulusal Emeklilik Fonu arasındaki getiri farkı 12,35 yüzde puandı. Her sistemin yatırım dağılımı ve piyasa riskine maruziyeti getirileri etkiliyor.
Hükümet, emeklilikte gelir ikame oranını yaklaşık yüzde 13'ten yüzde 20'li seviyelere çıkarmayı hedeflediğini belirtiyor. Gelir ikame oranı, emeklilik ödemesinin kişinin önceki gelirinin ne kadarını karşıladığını ifade ediyor. Bu hedefe ulaşılması katkı paylarına, yatırım sonuçlarına ve çalışanların birikimlerini nasıl alacağına bağlı olacak.
Önerilen fon modelinde profesyonel bir mütevelli, katılımcıların varlıklarını bir havuzda toplayıp yönetecek. İşyerleri, çalışan temsilcilerinin onayı ve gerekli diğer prosedürlerle bu modeli uygulamaya koyabilecek. Mevcut sözleşmeli düzenlemelerle fon düzenlemeleri aynı işyerinde birlikte işleyebilecek ve işverenler birden fazla fon sunabilecek.
Mütevellilere yönelik kurallarla üç tür fon
Öneri, fon yönetimi için üç farklı yol oluşturacak. Bankalar, aracı kurumlar ve sigorta şirketleri, birden fazla işyerine hizmet vermek üzere tek başlarına ya da ortaklaşa ticari mütevelli şirketleri kurabilecek. İşveren grupları veya ulusal işçi ve işveren örgütleri kâr amacı gütmeyen mütevelliler kurabilecek. Kamu kurumları ise uygun işyerlerinin katılabileceği fonlar işletebilecek.
Kamu seçeneği, Kore İşçi Tazminat ve Refah Kurumu'nun işlettiği Blue Seed emeklilik fonunun genişletilmesini de içeriyor. Gelecek yıl 100'e kadar, 2028'de ise 300'e kadar çalışanı olan işyerleri fona erişebilecek.
Finans kuruluşu mütevellilerinin en az 12 milyar won sermayeye ve iç kontrol dâhil işlevler için yedi temel personel üyesine sahip olması gerekecek. Yatırımları doğrudan yönetecekler için ayrıca beş ila sekiz yatırım uzmanı gerekecek. Ön lisans aşamasını nihai onayın izlemesi, yetkililerin başvuru sahiplerini faaliyete başlamadan önce değerlendirmesine imkân sağlayacak.
Önerilen yönetişim kuralları, finans kuruluşu mütevellileri için en az dört bağımsız yönetim kurulu üyesi ve katılımcılar tarafından önerilen en az iki yönetim kurulu üyesi öngörüyor. Konsorsiyum fonlarında işçi ve işveren temsilcileri genel olarak eşit sayıda yer alacak. Mütevellilerin ayrıca işletme riskleri için varlıkların yüzde 0,25'ini ayırması ve varlıkların saklanması ile performans değerlendirmesi için dış kuruluşlardan yararlanması gerekecek.
Yasa uyarınca katılımcıların çıkarları öncelikli olacak; görevlerini ihlal eden mütevelliler tazminat sorumluluğuyla karşı karşıya kalacak. Sorumluluktan kaçınmak için mütevellinin kasıt veya ihmal bulunmadığını göstermesi gerekecek. Çalışma Bakanlığı ile mali yetkililer denetimi eşgüdüm içinde yürütecek, yaptırımları ise bakanlık uygulayacak.
Daha yüksek getiriler yatırım riskini de beraberinde getirecek
Kore İşletmeler Federasyonu, profesyonelce yönetilen fonların yaygınlaştırılmasına eşlik edecek güvenceler getirilmesini istedi. Federasyonun kaygısı, yatırımların yükselmesi ya da düşmesiyle ortaya çıkan mali sonucun çalışanlara ait olması.
Federasyon, plana ilişkin açıklamasında görüşünü şöyle ifade etti:
Ödemeleri devlet güvencesinde olan Ulusal Emeklilik Fonu'nun aksine, fon tipi bir emeklilik planındaki kazanç ve kayıplar yatırım performansına bağlı olarak tamamen katılımcıya aittir,
Tanımlanmış katkı esaslı bir fondaki çalışan açısından profesyonel yönetim, yatırım kararlarını kimin verdiğini değiştiriyor. Emeklilikte kullanılabilecek tutar yine hesaba yatırılan paraya ve yatırımların performansına bağlı kalıyor. Bu nedenle getirileri artırma çabasının yanı sıra mütevellilerin yeterlilikleri, bağımsız denetim ve hesap verebilirlik de önem taşıyor.
Yatırım seçenekleri ve sağlayıcı bilgileri değişecek
Hükümet, IRP'lerde riskli varlıklar için uygulanan mevcut yüzde 70'lik üst sınırı kademeli olarak yükseltmeyi planlıyor. Ayrıca IRP'ler ve tanımlanmış katkı esaslı emeklilik planları için uygun yatırım seçeneklerini, yatırım yönetimi hesapları ve ihraç edilmiş senetleri de kapsayacak şekilde genişleterek katılımcılara tasarrufları için daha fazla seçenek sunacak.
Varsayılan seçenek bildirimi, yatırım ürününün vadesinin dolmasından dört hafta sonra yerine vadeden iki hafta önce yapılacak. Katılımcının aktif bir seçim yapmaması hâlinde varsayılan seçenekler önceden belirlenmiş bir yatırım yolu sunuyor. Bildirimin erkene alınması, bir ürün sona erdikten sonra paranın nakitte ya da benzer araçlarda beklediği süreyi azaltmayı amaçlıyor.
Plan ayrıca getirisi düşük ürünlerin varsayılan seçeneklerden çıkarılmasını öngörüyor. Emeklilik sağlayıcılarına yönelik değerlendirmelerde sayısal getiriler ve bu getirilerin elde edilmesi için alınan yatırım riskini hesaba katan ölçütler daha fazla ağırlık kazanacak.
Tüm sağlayıcıların sıralamaları ve performans bilgileri açıklanacak; böylece yalnızca ilk yüzde 10'luk dilimi yayımlama uygulaması sona erecek. Bu sayede çalışanlar ve işverenler, emeklilik tasarruflarını nereye aktaracaklarına karar verirken sağlayıcıların performansını daha geniş kapsamda görebilecek.
Düzenli emeklilik ödemeleri varsayılan seçenek olabilir
Hükümet, hak sahibi açıkça toplu ödeme talep etmediği sürece emeklilik haklarının düzenli ödeme şeklinde verilmesini değerlendirmeye alıyor. Bu değişiklik, paranın tamamını bir defada alma seçeneğini korurken başlangıçtaki tercihi düzenli gelir yönünde değiştirecek.
Emeklilerin çoğu şu anda haklarını toplu ödeme şeklinde alıyor. Hükümet, Ulusal Emeklilik Fonu'nun yanı sıra işyeri emeklilik planlarına da daha büyük rol vermeyi amaçlarken bu eğilimi değiştirmek istiyor. Düzenli ödemeler emeklilik tasarruflarını zamana yayarken, toplu ödeme tüm bakiyeyi hak sahibinin hemen kullanabileceği hâle getiriyor.
Erken çekime izin veren kurallar değişmeden kalacak. Çalışanlar ev satın alma veya Güney Kore'deki birçok kira sözleşmesinde kullanılan, geri ödenebilir yüksek tutarlı konut depozitosu jeonse için teminat sağlama gibi ihtiyaçlarda uygun erken çekimlerden yararlanmayı sürdürebilecek.
Hükümet bunun yerine, emeklilik varlıkları teminat gösterilerek alınabilecek kredilerin üst sınırını yüzde 50'den yüzde 70'e çıkaracak bir yasa tasarısını gündeme getirecek. Tasarrufları çekmek yerine bu birikimlere karşı borçlanmak, çalışanlara alternatif sunacak; ancak geri ödeme ve faiz maliyetleri doğuracak. Yetkililer, insanların daha uzun süre emeklilik için tasarruf yapmasını teşvik edecek vergi desteklerini de değerlendiriyor.
Kamu fonu yönetimi ve kapsamın genişletilmesi karara bağlanmayı bekliyor
Ulusal Emeklilik Fonu Kurumu'nun yeni fonların yönetimine katılması olasılığı henüz karara bağlanmadı ve Ulusal Meclis'te görüşülecek. İşçi, işveren, hükümet ve uzmanlar kurumun rolü konusunda farklı görüşler ortaya koydu; bu konu önerinin üzerinde uzlaşmaya varılan bölümlerinin dışında kaldı.
Kore İşletmeler Federasyonu, özel sağlayıcıların ve Blue Seed'in hizmet verdiği bir piyasaya Ulusal Emeklilik Fonu Kurumu'nun eklenmesinin kamu ve özel emeklilik planlarının rollerini belirsizleştirebileceğini ve adil rekabeti zayıflatabileceğini savunuyor. Hükümetin planı ayrıca ayrı bir emeklilik fonu şirketi kurulmasını da kapsamıyor.
Bir yıldan kısa süredir çalışanlar ve haftada 15 saatten az çalışanlar, reform görüşmelerinde henüz çözüme kavuşmamış diğer bir başlık. Bakanlık ve Kore Çalışma Enstitüsü, bu kişilerin emeklilik hakları düzenlemelerini ve zorunlu kapsama alınma olasılığını inceliyor. Ekonomik, Sosyal ve Çalışma Konseyi, ilgili konulardaki görüşmelere haziran ayında başladı.
Emeklilik haklarına ilişkin mevcut kurallar kapsamındaki çalışanlar için öncelikli yasal düzenlemeler, dış fonlama takvimi, katkı paylarının tahsilatının güçlendirilmesi ve yeni mütevelli sistemi. İşverenler açısından ise önerilen hazırlık dönemi ve mali destekler, bordro, emeklilik sözleşmeleri ve nakit planlamasında ne kadar hızlı değişiklik yapılması gerektiğini belirleyecek.
Öne Çıkanlar
- Zorunlu dış fonlama 2028'de en az 100 çalışanı olan işyerlerinde başlayacak ve 2030'a kadar her büyüklükteki işyerini kapsayacak.
- Yükümlülük, her işyerinde uygulamanın başladığı tarihten sonraki hizmet süresine uygulanacak; önceki hizmet süresi için geriye dönük fonlama gerekmeyecek.
- Ödenmeyen emeklilik hakları geçen yıl 822,9 milyar wona, yani ödenmeyen tüm ücretlerin yüzde 41,1'ine ulaştı.
- Profesyonel mütevelliler, tanımlanmış katkı esaslı emeklilik planları ve IRP'ler için yeni fonları yönetecek; yatırım kazançları ve kayıpları katılımcılara ait olacak.
- Erken katılım ve kredi faizi için önerilen desteklerin toplamı gelecek yılın bütçesinde 12,2 milyar won.
- Hükümet mevzuatı kasım ayında hazırlamayı ve aralıkta kabul ettirmeyi hedefliyor.
- Ulusal Emeklilik Fonu Kurumu'nun katılımı ve kısa süreli ya da çok az saat çalışanların kapsama alınması için yeni kararlar bekleniyor.