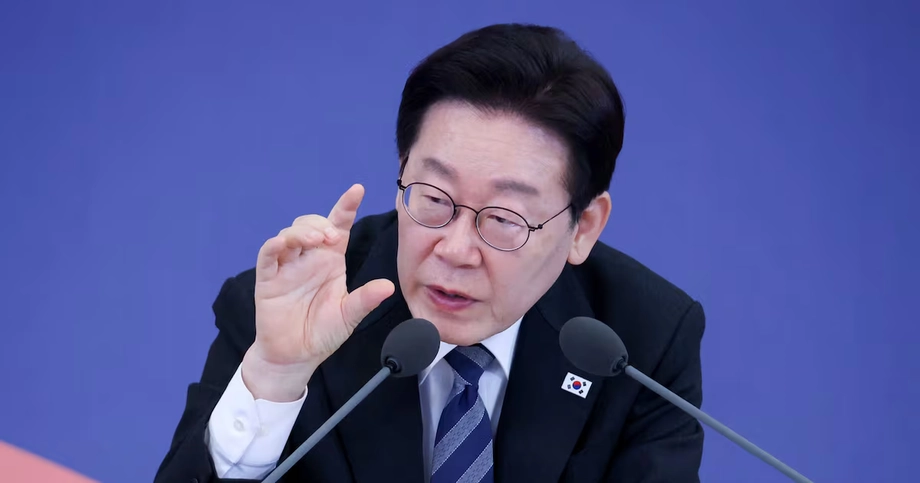
Piyasa güveni zayıflarken Lee değişiklik çağrısı yaptı
Güney Kore borsası, Cumhurbaşkanı Lee Jae Myung'un hissedarlardan para toplayıp ardından faaliyetlerini açıklamaktan kaçınan şirketleri eleştirdiği 13 Kasım 2026 tarihli politika toplantısının ardından, borsaya kote şirketlere yılda en az bir kez yatırımcı bilgilendirme toplantısı düzenleme zorunluluğu getirilmesini değerlendiriyor.
İçindekiler
- Piyasa güveni zayıflarken Lee değişiklik çağrısı yaptı
- Lee neden hissedar güvenini merkeze alıyor?
- Yıllık bilgilendirme toplantısı kote kalma koşuluna dönüşebilir
- İletişim açığının ardındaki veriler
- KOSDAQ reformu, zayıf şirketlerin piyasadan çıkarılmasının ötesine geçiyor
- Alteogen örneği, büyüyen şirketler için riskleri gösteriyor
- Şirket devralmalarında koruma, alıcı bulma ihtiyacıyla karşı karşıya
- Daha uzun vadeli yatırım için yeni hesaplardan fazlası gerekiyor
- Yaptırım ve borsa kuralları farklı uygulama yolları sunuyor
- Öne Çıkanlar
Öneri, Lee'nin hissedarların korunması, piyasa manipülasyonuna karşı daha sert önlemler alınması ve KOSDAQ piyasasında değişiklik yapılması yönündeki taahhüdünü yinelediği sırada, Seul'ün Yeouido bölgesindeki Kore Borsası'nda gündeme geldi. Gösterge endeks KOSPI, haziran sonlarında 9.114,55 ile rekor kapanış düzeyine ulaştıktan sonra o gün 5.000'lerin ortalarında işlem görüyordu.
Hükümet, parlamento, finans kuruluşları ve iş dünyasından yaklaşık 50 katılımcının, saat 09.30 ile 11.10 arasında düzenlenmesi ve KTV ile YouTube üzerinden yayımlanması planlanan toplantıya katılması bekleniyordu. Gündem, yatırımcıların o anki endişelerini; şirketlerin hissedarlara yaklaşımı, sonuçlarını nasıl duyurduğu ve borsada kote kalma koşullarını nasıl karşıladığına ilişkin daha köklü sorunlarla bir araya getirdi.
Güney Kore Cumhurbaşkanı Lee, hükümetin taahhüdünü doğrudan şu sözlerle dile getirdi:
Sermaye piyasasını normalleştirmek, hükümetimizin kararlı politika yönelimi ve taahhüdüdür,
Görüşmelerde bu hedefe ulaşmak için çeşitli yollar ele alındı: şirket devralmalarında küçük hissedarları korumak, sorunlu şirketleri piyasadan daha hızlı çıkarmak, KOSDAQ bünyesinde daha net ayrımlar oluşturmak ve birikimlerin daha uzun süre yatırımlarda kalmasını teşvik etmek. Asıl zorluk, bu önlemlerin birlikte işlemesini sağlamak. Yatırımcıların korunması gerekirken büyüyen şirketlerin de finansmana ve alıcılara erişebilmesi gerekiyor.
Piyasadaki sert düşüş, bu soruları daha acil hâle getirdi. Yapay zekâ ve yarı iletken şirketlerine, faiz oranlarına ve Orta Doğu'daki gerilimlere ilişkin belirsizlik, piyasanın kuralları ve kurumlarına odaklanan toplantının arka planını oluşturdu.
Lee neden hissedar güvenini merkeze alıyor?
Lee, Güney Koreli şirketlerin yalnızca ülke içinde kote oldukları için daha düşük değerlenmemesi gerektiğini savunarak bu durumu "makul olmayan bir anormallik" diye nitelendirdi. Lee'nin değerlendirmesi, ülkenin teknolojik gücü ve şirketlerinin rekabetçiliği ile yatırımcıların öngörülebilir ve adil bulduğu bir piyasa ihtiyacı arasında bağ kurdu.
Bir şirketin değerlemesi, yatırımcıların hisseleri için ödemeye razı olduğu fiyattır. Kâr ve büyüme beklentileri önemlidir; ancak hissedarlara adil davranılacağına duyulan güven de önem taşır. Lee, toplantıda, hissedarları para kaynağı olarak gören ve kontrol sahibi kişilerin yetkilerini kendi çıkarları için kullanmasına izin veren şirketlere duyulan güvensizliğe dikkat çekti.
Lee, miras veya mülkiyet devriyle bağlantılı olarak hisse fiyatlarını yapay biçimde düşük tutma uygulamasını da özellikle ele aldı. Düşük hisse fiyatı, devredilen payın hesaplanan değerini azaltabilir; bu da kontrol sahibi ailenin çıkarlarıyla yatırımlarının değer kazanmasını isteyen yatırımcıların çıkarları arasında çatışma yaratır.
Cumhurbaşkanı, güvenin yeniden tesis edilmesinin sağlıklı bir sermaye piyasasının temelinde yer aldığını söyledi. Açıklamaları, şirketlerin tutumunu dış ekonomik ve güvenlik riskleriyle birlikte ele aldı: Hükümet, dünyadaki gelişmeler belirsizliğini korurken bile yatırımcıların paralarını yöneten kurallara daha fazla güvenmesini istiyor.
Yıllık bilgilendirme toplantısı kote kalma koşuluna dönüşebilir
Kore Borsası Başkanı Jeong Eun Bo, borsadaki varlıkları boyunca şirketlerin yılda en az bir kez yatırımcı ilişkileri faaliyeti yürütmesini zorunlu kılacak bir uygulamayı değerlendirdiklerini söyledi. Jeong, yatırımcı ilişkileri yükümlülüklerinin şu anda şirketler borsaya kote olurken geçerli olduğunu ve önerilen değişikliğin kote kalma kurallarına yansıtılacağını belirtti.
IR kısaltmasıyla da anılan yatırımcı ilişkileri, şirketin mali sonuçlarını, faaliyetlerini ve planlarını yatırımcılara açıklaması anlamına geliyor. Bilgilendirme toplantıları, hissedarlara ve araştırmacılara şirketin performansını anlama ve yönetime soru sorma olanağı tanıyor.
Lee, bazı kote şirketlerin araştırma amaçlı ziyaretleri reddettiğini veya yatırımcı bilgilendirme toplantılarından kaçındığını öğrenmesinin ardından borsayı hızlı hareket etmeye çağırdı. Yeni bir parlamento yasasına gerek kalmadan değişiklik yapılabilmesi için borsanın işletme kurallarının kullanılabileceğini belirtti. Jeong, borsanın bu önlemi aktif biçimde değerlendirdiğini söyledi. Uygulama tarihi açıklanmadı.
İletişim açığının ardındaki veriler
IBK Yatırım & Menkul Değerler'de KOSDAQ araştırmalarının başında bulunan Lee Geon Jae, resmî yatırımcı iletişiminin ne kadar sınırlı kaldığını gösteren verileri sundu. Bloomberg terminali bilgileri ve elektronik bildirimleri inceleyen araştırması, KOSPI şirketlerinin yaklaşık yüzde 33'ünün, KOSDAQ şirketlerinin ise yüzde 26'sının önceki yıl yatırımcı ilişkileri etkinlikleri düzenleme planlarını açıkladığını ortaya koydu.
KOSDAQ'ın oranı, KOSPI'ınkinden 7 yüzde puan düşüktü. Lee ayrıca ABD şirketlerinin yaklaşık yüzde 80'inin finansal sonuçlarını değerlendirmek için telekonferans veya benzeri görüşmeler düzenlediğini söyledi. Güney Kore verileri açıklanan etkinlik planlarını, ABD verisi ise sonuçlara ilişkin iletişimi ölçüyordu; dolayısıyla bu oranlar yatırımcılarla temasın farklı yönlerini yansıtıyor.
Lee, birçok KOSDAQ şirketinin ziyaretleri kabul etmemesi veya bilgilendirme toplantısı düzenlememesi nedeniyle araştırma ekibinin zorlandığını söyledi. Finansmana ihtiyaç duyduklarında aktif iletişim kuran, para kazanmaya başladıktan sonra ise kendilerini açıklama konusunda daha isteksiz davranan şirketlerin yatırımcılarda yarattığı hayal kırıklığını dile getirdi.
Lee'nin önerisi, borsanın değerlendirdiği yıllık asgari koşulun ötesine geçiyordu: Şirketler, düzenleyici yükümlülükler veya yönlendirmelerle desteklenerek sonuçlarını ve gelecekteki yönetim stratejilerini en az üç ayda bir açıklamalıydı. Böylece yatırımcılar, borsanın değerlendirdiği yılda bir toplantı yerine, yılda dört kez yönetimden düzenli olarak bilgi alabilecekti.
KOSDAQ reformu, zayıf şirketlerin piyasadan çıkarılmasının ötesine geçiyor
KOSDAQ'ın piyasaya giriş ve çıkış kuralları da gündemin önemli başlıkları arasındaydı. Gündemde sorunlu şirketlerin daha hızlı çıkarılması, kote olmaktan çıkarma standartlarının sıkılaştırılması ve şirketlerin piyasaya girerken ya da piyasada kalırken değerlendirilme biçiminin değiştirilmesi yer aldı. Kote olmaktan çıkarma, bir şirketin hisselerinin borsada işlem görmesine son verilmesi anlamına geliyor.
Öneriler, birbiriyle bağlantılı iki kaygıyı ele alıyor. Bir piyasanın gelecek vadeden şirketleri çekebilmesi gerekirken yatırımcıların da standartları tekrar tekrar karşılayamayan şirketlerle ilgili kurallara ihtiyacı var. Lee, KOSDAQ'ın kabul ve piyasadan çıkarma değerlendirme sistemlerinin iyileştirilmesini öncelik olarak belirtti.
Katılımcılar KOSDAQ'ın ayrı bölümlere ayrılmasını da görüştü. Toplantıda sunulan fikir, yenilikçi ve daha güçlü şirketlere piyasa içinde daha belirgin bir yer vererek yatırımcıların ihtiyaçlarına uygun şirketleri daha kolay belirlemesini sağlamaktı. Uygunluk ölçütleri ve nihai yapı açıklanmadı.
Bu görüşme, daha sıkı standart taleplerini daha fazla yatırım yapılması çağrılarıyla bir araya getirdi. Zayıf şirketlerin piyasadan çıkarılması ve güçlü şirketlerin daha kolay belirlenmesi, güven sorunlarının farklı yönlerini çözmeyi amaçlıyor.
Alteogen örneği, büyüyen şirketler için riskleri gösteriyor
Alteogen Başkan Yardımcısı Kim Hyang Yeon, KOSDAQ'ın bölümlere ayrılması konusunda daha hızlı adım atılması çağrısı yaptı ve bu öneriyi şirketinin KOSPI'a geçişi askıya alma kararıyla ilişkilendirdi. Hissedarların geçiş talebinde bulunduğu önceki yılın ikinci yarısında Alteogen'in piyasa değerinin 20 trilyon wonun üzerinde kaldığını söyledi.
Hissedarlar, Aralık 2025'te yapılan olağanüstü toplantıda geçişi onayladı. Şirket daha sonra KOSDAQ'ı canlandırması beklenen politikaları değerlendirdi ve 16 Temmuz 2026'da geçişin geçici olarak askıya alındığını duyurdu. Kim, kasım ayındaki toplantı sırasında kararın hâlâ yürürlükte olduğunu söyledi.
Bu gelişmeler, piyasa yapısına ilişkin tartışmayı somut bir şirket kararına bağlıyor:
- Aralık 2025: Alteogen hissedarları, KOSDAQ'tan KOSPI'a geçişi onayladı.
- Haziran 2026 sonları: KOSPI, 9.114,55 ile rekor kapanış düzeyine ulaştı.
- 16 Temmuz 2026: Alteogen, önerilen geçişin geçici olarak askıya alındığını açıkladı.
- 13 Kasım 2026: Lee, sermaye piyasası toplantısını düzenledi; KOSPI 5.000'lerin ortalarında işlem görüyordu.
Kim, KOSDAQ'ın yenilikçi ve güçlü şirketlerin başarısıyla büyümesi gerektiğini savundu. Ulusal Emeklilik Hizmeti de dâhil olmak üzere büyük emeklilik fonlarının katılımının artırılması çağrısında bulundu. Kim'e göre piyasayı uygun bölümlere ayırmak, bu fonların istikrar ihtiyaçlarını karşılarken uygun yatırımları belirlemesine yardımcı olacak.
Şirket devralmalarında koruma, alıcı bulma ihtiyacıyla karşı karşıya
Zorunlu pay alım teklifleri de temel gündem maddelerindendi. Böyle bir kural, bir şirkette kontrolü ele geçiren alıcının belirlenmiş koşullarla sıradan hissedarlara hisselerini satma fırsatı sunmasını zorunlu kılacak. Amaç, mülkiyet ve kontrol el değiştirdiğinde küçük yatırımcılara hisselerini satabilecekleri bir yol sunmak.
Lee, politika yapıcıların hem hissedarların korunmasını hem de ek hisse alımı yükümlülüklerinin birleşme ve devralma piyasasını zayıflatma ihtimalini göz önünde bulundurması gerektiğini söyledi. Alıcıyı daha fazla hisse satın almakla yükümlü kılmak, devralma için gereken finansmanı artırabilir.
Toplantı gündemi, düşük performans gösteren şirketlerin daha fazla satın alınmasını ve girişim yatırımcılarının yatırımlarından çıkabilmesi için daha fazla yol oluşturulmasını da öngörüyordu. Girişim yatırımcıları gelişmekte olan şirketlere finansman sağlıyor ve daha sonra sahip oldukları payları satmayı hedefliyor. Halka arz, bir şirketin hisselerini borsada kote etmesine olanak tanırken başka bir şirkete satış da farklı bir çıkış yolu sunuyor.
Satın almaların artması, girişim şirketlerine ve yatırımcılarına halka arz dışında bir seçenek sağlayacak. Dolayısıyla politika tercihleri birbiriyle kesişiyor: Devralma kuralları, şirket alım satımına işleyen bir piyasa ortamı sağlarken sıradan hissedarlara nasıl davranıldığını da düzenlemeli.
Daha uzun vadeli yatırım için yeni hesaplardan fazlası gerekiyor
Gündemde daha iyi temettüler, kurumsal hissedarların daha etkin katılımı ve bireysel tasarruf hesapları (ISA) ile halka sunulan fonlar aracılığıyla piyasaya daha kalıcı yatırım çekmeye yönelik önlemler de yer aldı.
Temettüler, şirket kazançlarının bir bölümünün hissedarlara dağıtılmasıdır. Daha düzenli ödemeler, yatırımcılara hisselerini yalnızca daha yüksek fiyattan satmaya bel bağlamak yerine ellerinde tutmaları için bir neden sunabilir. ISA hesapları ve yatırım fonları, tasarrufları zaman içinde yatırımlarda değerlendirme yolları sunuyor; ancak toplantı gündeminde yeni vergi oranları, katkı limitleri veya ürün kuralları belirtilmedi.
Kurumsal hissedar katılımı, büyük yatırımcıların şirketlerin yönetimiyle daha yakından ilgilenmesi; oy kullanma ve yönetim kurullarıyla görüşmeler yürütmesi anlamına geliyor. Öneriler, bu rolü daha güçlü kurumsal yönetimle ve kontrol sahibi grubun dışındaki hissedarların çıkarlarına daha fazla önem verilmesiyle ilişkilendirdi.
Bu önlemler, hanehalkı tasarruflarıyla şirket davranışlarını birbirine bağlıyor. Bireylerden daha uzun süre yatırımda kalmalarını istemek, şirketlerin kararlarını açıklayıp açıklamadığına, getirileri paylaşıp paylaşmadığına ve yatırımcılara adil davranıp davranmadığına daha fazla önem verilmesini gerektiriyor. Yıllık bilgilendirme toplantısı önerisi, temettü görüşmeleri ve hissedarları koruma gündeminin her biri bu ilişkinin bir bölümünü ele alıyor.
Yaptırım ve borsa kuralları farklı uygulama yolları sunuyor
Lee, Adil Olmayan Ticaret Suçları Soruşturma Kurumu'na haksız işlem uygulamalarına karşı harekete geçme talimatı verdiğini söyledi. Hisse fiyatı manipülasyonuna karşı mücadelenin ise daha geniş kapsamlı bir hükümet görevi olduğunu belirtti.
Cumhurbaşkanı, yönetiminin haksız işlemleri ve büyük hissedarların suistimallerini ele alan kurumsal reformları hayata geçirdiğini, ancak daha yapılacak çok iş bulunduğunu kabul etti. Yaptırımlar manipülasyon gibi suistimalleri hedeflerken kote olma kurallarındaki değişiklikler, devralmalara ilişkin korumalar ve yatırımcı iletişimi, piyasanın günlük işleyişini düzenleyecek.
Borsanın önerdiği yıllık bilgilendirme zorunluluğu, toplantıda gündeme gelen en somut olası adımlardan biriydi; çünkü Jeong, uygulamanın getirilebileceği kural kitabını belirtti. Zorunlu pay alım teklifleri, KOSDAQ'ın bölümlere ayrılması ve kote olmaktan çıkarma ölçütlerinin sıkılaştırılması gibi diğer konular, politika geliştirme ve görüşme aşamasında kaldı.
Finansal Hizmetler Komisyonu, toplantıdaki görüşleri gelecekteki sermaye piyasası politikalarına yansıtmayı ve yazılı öneriler toplamayı planladı. Kote şirketler, yatırımcılar ve potansiyel alıcılar için sıradaki kararlar, somut koşullarla ilgili: Kimlerin iletişim kurması gerekecek, hangi şirketler kote kalmaya uygun sayılacak ve kontrol el değiştirdiğinde hissedarlara nasıl davranılacak?
Öne Çıkanlar
- Cumhurbaşkanı Lee Jae Myung, 13 Kasım 2026'da Kore Borsası'nda sermaye piyasası reformu taahhüdünü yineledi.
- KOSPI, haziran sonlarında 9.114,55 ile rekor kapanış düzeyine ulaştıktan sonra 5.000'lerin ortalarında işlem görüyordu.
- Borsa, kote şirketlere yılda en az bir kez yatırımcı bilgilendirme toplantısı düzenleme zorunluluğunu değerlendiriyor; uygulamanın başlangıç tarihi açıklanmadı.
- IBK'da çalışan bir menkul kıymetler araştırmacısına göre önceki yıl KOSDAQ şirketlerinin yaklaşık yüzde 26'sı, KOSPI şirketlerinin ise yüzde 33'ü yatırımcı bilgilendirme toplantısı planlarını açıkladı.
- Görüşmelerde KOSDAQ'ın bölümlere ayrılması, kote olmaktan çıkarma standartlarının sıkılaştırılması, devralmalarda hissedarların korunması ve daha kalıcı yatırımlar ele alındı.
- Alteogen, KOSPI'a geçiş önerisini 16 Temmuz'da askıya almasının ardından KOSDAQ'da değişiklik yapılması çağrısında bulundu.
- Finansal Hizmetler Komisyonu, politika geliştirme sürecinde toplantı geri bildirimlerini ve ek yazılı başvuruları değerlendirmeyi planlıyor.