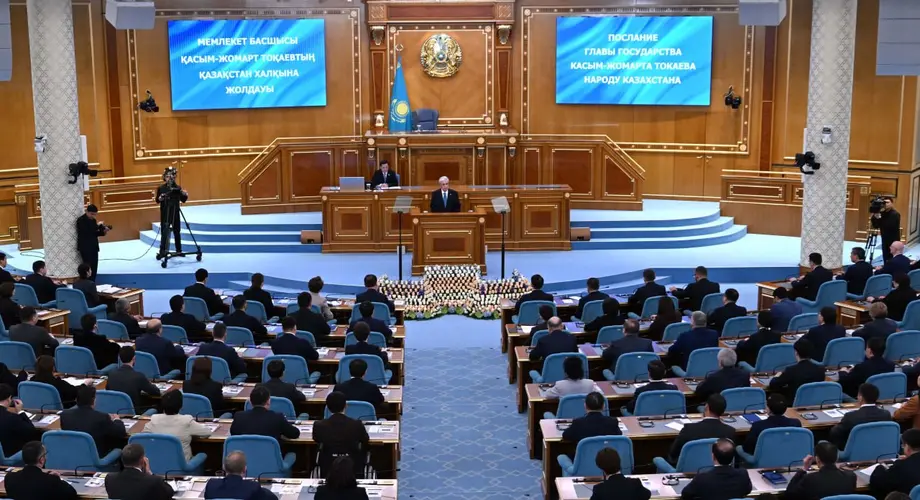
Yeni öneri, 2026’da yürürlüğe giren vergileri temel alıyor
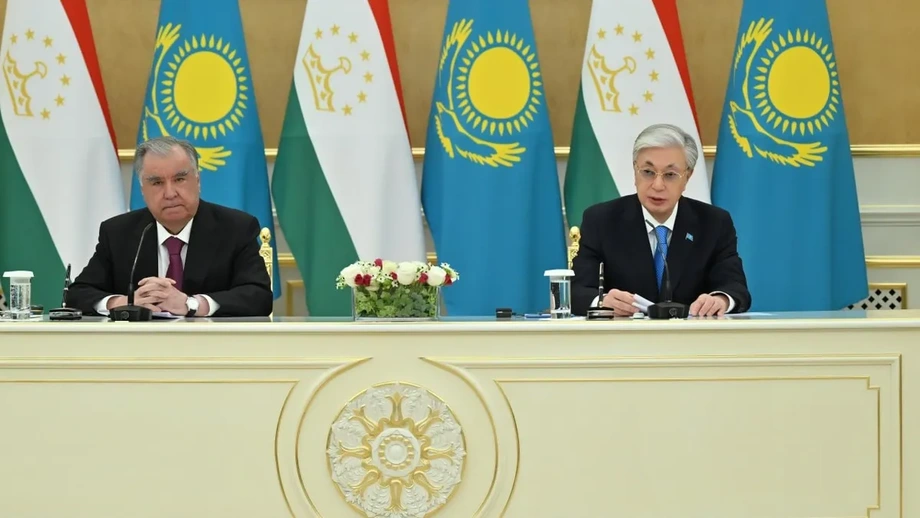
Kazakistan Cumhurbaşkanı Kassym-Jomart Tokayev, 28 Ekim 2026’da büyük servete sahip kişilerden daha yüksek vergi alınması çağrısında bulunarak kimin daha fazla vergi ödemesi gerektiği ve hangi varlıkların kapsama alınacağı konusunda tartışma başlattı. Öneri, pahalı gayrimenkuller, araçlar, yatlar ve uçaklara daha yüksek vergi getiren yeni Vergi Kanunu’nun yürürlüğe girmesinden ve artan oranlı kişisel gelir vergisinin uygulanmaya başlamasından bir yıldan kısa süre sonra geldi.
İçindekiler
- Yeni öneri, 2026’da yürürlüğe giren vergileri temel alıyor
- Kazakistan hâlihazırda hangi varlıklardan daha fazla vergi alıyor?
- Milletvekilleri daha geniş bir varlık listesini değerlendiriyor
- Servet ile orta sınıf arasındaki sınır nerede olmalı?
- Dijital kayıtlar planın neden merkezinde?
- Yapay zekâ işletmeler için neyi değiştirecek?
- Kayıt dışı ekonomi küçülüyor, ancak rekabet kaygısı sürüyor
- Daha fazla gelir arayışına Vergi Kanunu’nda düzeltmeler eşlik ediyor
- Bir sonraki aşamayı belirleyen tarihler
- Öne Çıkanlar
Tokayev, ulusa seslendiği yıllık konuşmasında hükümete ve ülkenin yasama organı Kurultay’a konuyu inceleyip öneriler sunma talimatı verdi. Önerilen oran, büyük serveti tanımlayacak eşik, kapsama alınacak varlıklar ve uygulama takvimi henüz açıklanmadı.
Tokayev, girişimi ülkenin kalkınma maliyetini paylaşma meselesi olarak sundu. Yasal yollardan edinilmiş mülklerin koruma altında kalacağını da belirten Tokayev, bu tür varlıklara getirilecek kısıtlamaların Anayasa’ya aykırı olduğunu söyledi.
Cumhurbaşkanı konuşmasında tutumunu şöyle ortaya koydu:
Bence kayda değer servete sahip kişiler için daha yüksek bir oran getirilmesini tartışmanın zamanı geldi.
Milletvekilleri şimdiden birkaç olası yaklaşım önerdi: lüks alışverişlerden alınan vergileri artırmak, kişisel gelir vergisini daha da yükseltmek ya da başka mülk ve gelirleri ek vergilendirmeye tabi tutmak. Bu seçenekler önemli; çünkü yıllık maaşın, pahalı bir alışverişin ve birikmiş servetin vergilendirilmesi farklı kişileri farklı biçimlerde etkiler.
Tokayev, öneriyi işletmelerin yeni Vergi Kanunu kapsamında karşılaştığı sorunların giderilmesi talimatıyla birlikte dile getirdi. Dolayısıyla mesajı birbiriyle bağlantılı iki unsur içeriyor: varlıklı yurttaşların daha fazla katkı sunmasını sağlamak ve vergi kurallarını işletmeler için daha anlaşılır ve uygulanabilir hâle getirmek.
Kazakistan hâlihazırda hangi varlıklardan daha fazla vergi alıyor?
Kazakistan’da lüks vergisi birçok kez gündeme geldi, ancak şu anda bu adı taşıyan ayrı bir vergi yok. Bunun yerine 2026’da yürürlüğe giren kurallar, belirli pahalı varlıklara daha yüksek vergi ve özel tüketim vergisi uyguluyor.
Değeri 450 milyon tengeyi, öneriye eşlik eden rakamlara göre yaklaşık 983.858 doları aşan gayrimenkullere yüzde 2 vergi uygulanıyor. Değeri 18.000 aylık hesaplama endeksi veya üzerinde olan araçlar ile değeri 24.000 endeks veya üzerinde olan yat ve uçaklar için yüzde 10 özel tüketim vergisi alınıyor.
Aylık hesaplama endeksi (MCI), Kazakistan’ın çeşitli ödemeleri ve yasal eşikleri hesaplamak için kullandığı referans tutardır. Bir eşiğin MCI cinsinden belirlenmesi, referans tutar değiştiğinde o eşiğin tenge karşılığının da değişmesini sağlar.
Kişisel gelir vergisi sistemi de 2026’da artan oranlı hâle geldi. Bu sistem kapsamında yüzde 15’lik oran, yalnızca yıllık vergiye tabi gelirin 8.500 MCI’yi aşan kısmına uygulanıyor. 2026 için bu eşik 36.762.500 tenge, yani yaklaşık 80.375 dolar.
Dolayısıyla yıllık vergiye tabi geliri eşiği 1 milyon tenge aşan bir kişi, bu ilave 1 milyon tenge için yüzde 15 oranında vergi öder. Yüksek oran gelirin tamamına değil, eşiği aşan kısmına uygulanır.
Kurultay milletvekili Askhat Aimagambetov, mevcut artan oranlı vergi mekanizmasının kayda değer bir sorun olmadan işlediğini söyledi. Yeni önerilerin incelenmesi ve Maliye Bakanlığı’yla görüşülmesi gerektiğini belirtti.
Milletvekilleri daha geniş bir varlık listesini değerlendiriyor
Aimagambetov, lüks mallar, pahalı araçlar, yatlar ve diğer mülklerin yanı sıra kişisel gelir vergisinin daha da artırılması ve başka faaliyetlerden elde edilen gelirlere daha yüksek vergi uygulanmasını içeren görüşmelerden söz etti.
Milletvekili Aidos Sarym; altın, elmas, 200.000 dolardan pahalı araçlar, tekneler, uçaklar, mülkler, olağan dışı yüksek gelirler ve mirasların incelenmesini önerdi. Daha yakından değerlendirilmesi gerekebilecek bir işlem örneği olarak Bombardier uçağı alımını gösterdi.
Sarym’in listesi, vergi matrahı olabilecek çeşitli unsurları bir araya getiriyor. Vergi matrahı, bir kişinin yıl içinde elde ettiği gelir ya da sahip olduğu mülklerin değeri gibi, ödenecek verginin hesaplanmasında kullanılan unsurdur. Bu matrahı seçmek, uygulanacak oranı seçmek kadar önemli sonuçlar doğurur.
Milletvekili Olzhas Kuspan, milletvekillerinin Vergi Kanunu’ndaki oranları onayladığını ve şimdi başka nelerin ek vergilendirmeye tabi tutulabileceğini görüştüklerini söyledi. Önerileri arasında dijital varlıklar ve değerli sanat eserleri de vardı; bu kapsamda sahiplik bilgilerinin kayda geçirilmesini ve pahalı tabloların değerinin belirlenmesini önerdi.
Kuspan, lüks vergisi kapsamına girebilecek kişileri belirlerken Çalışma Bakanlığının sosyal yardımlara ilişkin sınıflandırmasındaki A ve B kategorilerinin incelenmesini de önerdi. Hangi varlığın kime ait olduğunu takip etmek için güçlü bilgi işlem sistemlerinden yararlanılması gerektiğini savundu.
Bu önerilerin her biri farklı idari çalışmalar gerektiriyor. Lüks bir aracın satış fiyatı ve tescil kaydı bulunur. Bir sanat eserinin değerinin belirlenmesi gerekirken dijital bir varlık için sahibinin tespit edilmesi ve vergi amacıyla değerinin hesaplanması gerekir.
Servet ile orta sınıf arasındaki sınır nerede olmalı?
Sarym, varlıklı yurttaşları orta sınıfın farklı kesimlerinden ayırabilmek için Kazakistan nüfusunun daha net biçimde sınıflandırılması gerektiğini söyledi. Tartışmanın yalnızca ekonomiyle değil, kamuoyunun adalet algısıyla da ilgili olduğunu savundu.
Bu değerlendirmede hane halkının güvencesine de dikkat çekti. Bir aile rahat durumda görünebilir, ancak eşlerden birinin ölümü hâlinde mali istikrarının büyük bölümünü kaybedebilir. Sarym’in vurguladığı nokta, belirli bir andaki gelir ile büyük bir mali sarsıntıya dayanma gücünün farklı ölçütler olduğuydu.
Servet ve gelir de farklı şeyleri ifade eder. Gelir, ücret ya da işletme kazancı gibi belirli bir dönemde elde edilen paradır. Servet ise gayrimenkul ve işletme sahipliği dâhil varlıkların birikmiş değeridir. Bir kişi değerli varlıklara sahip olsa da belirli bir yılda görece az nakit gelir elde edebilir.
Dolayısıyla Kazakistan’da alınacak pratik karar, daha yüksek bir oran belirlemekten daha kapsamlı. Milletvekillerinin yeni yükümlülüğün kazançlara mı, mülkiyete mi, alışverişlere mi yoksa miras gibi devirlere mi uygulanacağını kararlaştırması gerekiyor. Her seçenek, önlem kapsamına girenlerle kapsam dışında kalanlar arasındaki sınırı farklı biçimde çizecek.
Sarym, varlıklı gruptaki kişi sayısının henüz belirlenmediğini söyledi. Bu grubun tanımlanması, hükümete önerinin kapsamını ve sağlayabileceği geliri tahmin etmek için daha sağlam bir temel sunacak.
Dijital kayıtlar planın neden merkezinde?
Tokayev, vergi adaletini şeffaflıkla ilişkilendirerek tahsilatı iyileştirmek, yetkililerden gizlenen faaliyetleri azaltmak ve yolsuzluk risklerini düşürmek için yapay zekânın daha yaygın kullanılmasını istedi.
Cumhurbaşkanlığına bağlı Kazakistan Stratejik Araştırmalar Enstitüsünde kıdemli uzman olan Dias Kumarbekov, önerilen yüksek oranı büyük servetlerin doğru biçimde tespit edilebilmesine bağladı. Kayda değer servetin gayrimenkullere, işletme hisselerine ve yurt dışındaki varlıklara yayılabileceğini; bilgilerin farklı kurumlar ve ülkeler tarafından tutulduğunu anlattı.
Kumarbekov, bu kayıtların bir araya getirilmesinin yüksek oranın hedeflenen vergi mükelleflerine uygulanmasına yardımcı olacağını savundu. Eksiksiz bir tablo olmadan mali durumu zaten görünür olan kişiler daha fazla yük üstlenirken başka yerlerde tutulan varlıkların tespit edilmesi zorlaşabilir.
Kazakistan 2018’de vergi bilgilerinin otomatik paylaşımına ilişkin bir anlaşma imzaladı, ilk verileri 2021’de aldı ve 2024’e gelindiğinde 89 ortak ülke ve bölgeye ulaştı. Bu paylaşım, vergi makamlarının ülke dışındaki hesaplara ilişkin bilgilere erişmesini sağlıyor.
Maliye Bakan Yardımcısı Aset Turysov’a göre ülkede Smart Data Finance sistemi 80 kaynaktan gelen bilgileri birleştiriyor. Turysov, sistem üzerinden yapılan kontroller sonucunda 322 milyar tenge tutarında vergi tarhiyatı yapıldığını söyledi. Tarhiyat, ödenmesi gereken tutarın hesaplanmasıdır; tahsilat ise paranın daha sonra alınması aşamasıdır.
Maliye Bakanlığı, mevcut kayıtlar kullanılarak kısmen doldurulmuş beyannamelerin kapsamını genişletmeyi planlıyor. Mükellefler, hesaplanan tutarın dayandığı bilgileri görebilecek. Kumarbekov, sistemin vardığı sonuçların vergi tarhiyatına dönüşmeden önce kişilere itiraz etme olanağı da tanınması gerektiğini savundu.
Yapay zekâ işletmeler için neyi değiştirecek?
Maliye Bakanı Madi Takiyev, 6 Ekim’deki hükümet toplantısında yapay zekânın 672 ek vergi riskinin belirlenmesine yardımcı olduğunu söyledi. Bu tür riskler, örneğin yapılan alışverişlerle beyan edilen gelir örtüşmediğinde, kayıtların daha yakından incelenmesi gerekebileceğine işaret ediyor.
Bu sorunların bir kısmının eGov Business’ta ve girişimcilere yönelik birleşik kişisel hesapta gösterilmesi bekleniyor. Böylece şirketler olası bir sorunu görüp denetimden önce hatalarını düzeltebilecek. Bakanlığın hedefi, kurallara uyan mükelleflere yönelik denetimleri 2029’a kadar yarıya indirmek.
Turysov yaklaşımı, doğrulanmış bir geliri olmadığı hâlde iki ya da üç yıl içinde gayrimenkul ve birkaç araç edinen bir kişi örneğiyle açıkladı. Alım kayıtlarının gelir bilgileriyle ilişkilendirilmesi, sistemin bu uyumsuzluğu inceleme için işaretlemesini sağlıyor.
Kumarbekov, üçüncü tarafların sağladığı bilgilere ilişkin uluslararası deneyimden de söz etti. Anlattığı bir Danimarka vergi deneyinde, gizlenen gelir işveren ya da banka tarafından bildirilen gelirin yüzde 0,3’üne karşılık gelirken kişilerin kendi beyan ettiği gelirin yüzde 37’sine ulaşıyordu.
Mükellefler açısından amaç, daha önceden bildirim almak ve elle yürütülen evrak işlerini azaltmak. Yetkililer açısından ise denetim kaynaklarının nereye yöneltileceğine karar vermeden önce gelir ve mülkiyete ilişkin daha eksiksiz bir tabloya ulaşmak.
Kayıt dışı ekonomi küçülüyor, ancak rekabet kaygısı sürüyor
Kazakistan Ulusal İstatistik Bürosu, resmî kayıtlara girmeyen ekonomik faaliyetlerin gayrisafi yurt içi hasıladaki payını 2025’te yüzde 15,69 olarak açıkladı. Bu oran 2021’de yüzde 19,75’ti. Böylece 4,06 yüzde puanlık düşüş kaydedildi. Hükümetin hedefi, bu payı 2028’e kadar yüzde 13,8’e indirmek; bunun için 2025 seviyesinden 1,89 puanlık ek düşüş gerekiyor.
Dünya Bankasının 2024 tarihli işletme anketine göre Kazak şirketlerinin yüzde 39,7’si, kayıtsız faaliyet gösteren ya da kayıt dışı çalışan rakiplerle karşı karşıya. Öte yandan, bu tür rekabeti en büyük sorun olarak görenlerin oranı 2019’daki yüzde 16,4 seviyesinden 2024’te yüzde 6,9’a düştü; gerileme 9,5 yüzde puan oldu.
Satışlarını gizleyen işletmeler, kayıtlı rakiplerinin ödediği vergi maliyetlerinden kaçınabiliyor. Bu durum, kurallara uyan şirketlerin fiyatları düşürmek, müşterileri elde tutmak ya da faaliyetlerine yatırım yapmak için daha az imkâna sahip olmasına yol açabiliyor.
Kumarbekov, birkaç ülkedeki işletme anketi verilerini kullanan ve kayıt dışı işletmelerle rekabetin resmî şirketlerde yüzde 20 ila 24 arasında verimlilik kaybıyla bağlantılı olduğunu gösteren araştırmalardan söz etti. Büyük servete getirilecek vergiyi, ekonomi genelinde katkıları daha dengeli hâle getirmeye yönelik daha geniş çabaların bir parçası olarak değerlendirdi.
Daha fazla gelir arayışına Vergi Kanunu’nda düzeltmeler eşlik ediyor
Tokayev, 1 Ocak 2026’da yürürlüğe giren Vergi Kanunu’nun bazı hükümlerini işletmelerin uygulamakta zorlandığını kabul etti. Hükümete çelişkileri gidermesi, muğlak ifadeleri kaldırması ve orantısız yükleri azaltması talimatını verdi.
Cumhurbaşkanı, reformun temelini oluşturan kanunda işletmelerin deneyimlerine dayalı değişiklikler yapılmasını isterken şöyle konuştu:
Vergi Kanunu bir dogma ya da kutsal metin değildir; gerçeklerden kopuk olmamalıdır.
Tokayev, girişimcilerin kurallarda art arda değişikliklerle karşılaşmaması için düzenlemelerin dikkatle hazırlanması gerektiğini söyledi. Vergi sisteminin işletmeleri büyütme, yatırım çekme ve istihdam yaratma teşviklerini de koruması gerektiğini belirtti.
Daha geniş ekonomik gündemin odağında hane halkı gelirleri ve enflasyon vardı. Tokayev, hükümetle Ulusal Bankadan fiyat artışlarını kontrol altına almak için eşgüdümlü çalışmasını isterken bankalara da işletme yatırımlarına daha fazla finansman sağlama çağrısı yaptı.
Bankaların varlıklarının 75 trilyon tengeyi aştığını, mevduatların 52 trilyon tengeye ulaştığını ve bunların yaklaşık yüzde 78’inin ulusal para biriminde tutulduğunu söyledi. Bu kaynakların daha fazlasının üretimi ve işletme gelişimini destekleyecek şekilde kullanılmasını istedi. Kalkınma kurumları, uluslararası finans kuruluşları ve Birleşik Birikimli Emeklilik Fonu aracılığıyla sağlanan finansmanın da bu çabaya katkı sunabileceğini belirtti.
Kamu harcamaları da aynı gündemin bir parçasıydı. Tokayev, gerekçesiz ya da verimsiz harcamaların belirlenmesi için yapay zekâdan yararlanılmasını ve hazine sisteminin tamamen dijitalleştirilmesini önerdi. Programı, vergilerin daha doğru tahsil edilmesini kamu parasının nasıl harcandığının daha yakından incelenmesiyle bir araya getiriyor.
Bir sonraki aşamayı belirleyen tarihler
Kazakistan’daki son tartışma, mali bilgilere erişimin yıllar içinde genişlemesinin ve vergi sisteminin yakın zamanda yenilenmesinin ardından geldi. Başlıca dönüm noktaları şöyle:
- 2018: Kazakistan, vergi bilgilerinin otomatik paylaşımına ilişkin bir anlaşma imzaladı.
- 2021: Ülke, bu paylaşım kapsamında ilk verileri aldı.
- 2024: Ağ, 89 ortak ülke ve bölgeye ulaştı.
- 8 Eylül 2025: Tokayev, Devlet Gelirleri Komitesine kamu yönetiminin dijitalleştirilmesine öncülük etme ve yapay zekâyı mükelleflerin yararına kullanma talimatı verdi.
- 1 Ocak 2026: Yeni Vergi Kanunu yürürlüğe girdi.
- 6 Ekim 2026: Maliye Bakanı, ek vergi risklerini belirlemek için yapay zekâ kullanımını anlattı.
- 28 Ekim 2026: Tokayev, hükümetten ve Kurultay’dan büyük servetlere daha yüksek vergi uygulanmasını incelemelerini istedi.
- 2028: Hükümet, kayıt dışı ekonominin GSYH içindeki payını yüzde 13,8’e indirmeyi hedefliyor.
- 2029: Maliye Bakanlığı, kurallara uyan mükelleflere yönelik denetimleri yarıya indirmeyi hedefliyor.
Hükümet ve milletvekillerinin önündeki acil görev, cumhurbaşkanının talebini somut önerilere dönüştürmek. Mülkiyet, değerleme ve servet tanımlarına ilişkin tercihleri, önerinin 2026’da yürürlüğe giren vergilerle nasıl birlikte işleyeceğini belirleyecek.
Öne Çıkanlar
- Tokayev, 28 Ekim 2026’da büyük servetlere daha yüksek vergi uygulanmasını önerdi ve hükümetle Kurultay’dan tavsiyeler hazırlamalarını istedi.
- Kazakistan, belirli pahalı varlıklara hâlihazırda daha yüksek vergi ve özel tüketim vergileri uyguluyor.
- 2026’da yüzde 15’lik kişisel gelir vergisi oranı, yalnızca yıllık vergiye tabi gelirin 36.762.500 tengeyi aşan kısmına uygulanıyor.
- Milletvekilleri lüks mallar, gayrimenkuller, dijital varlıklar, sanat eserleri, miraslar ve ek gelir vergilerini görüşüyor.
- Dijital kayıtlar ve yapay zekâ, varlıkların belirlenmesinde ve vergi tahsilatının iyileştirilmesinde kilit rol oynuyor.
- Tokayev, işletmelerin kaygılarını gidermek için Vergi Kanunu’nda hedefli değişiklikler yapılmasını da istedi.