Mükellefleri Ödeme ve Başvuru İçin Ayrı Son Tarihler Bekliyor
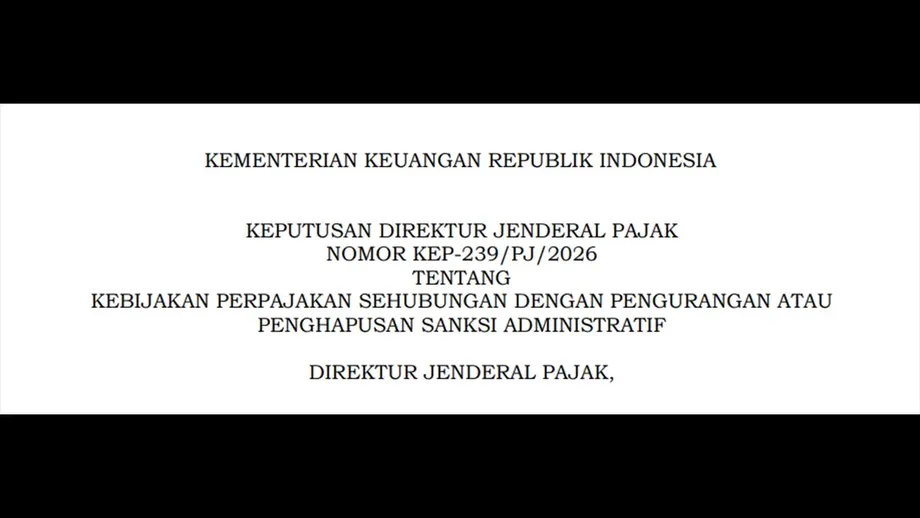
Endonezya Vergi Genel Müdürlüğü (DJP), 8 Ekim 2026’da yürürlüğe giren KEP-239/PJ/2026 sayılı karar kapsamında bazı idari vergi cezalarında yüzde 100’e varan indirim uyguluyor. Mükelleflerin başvuru için 1 Ekim 2028’e kadar süresi var; ancak beyannamelerin verilmesi ve verginin ödenmesi gibi indirimden yararlanmak için gereken işlemlerin genellikle çok daha önce tamamlanması gerekiyor.
İçindekiler
- Mükellefleri Ödeme ve Başvuru İçin Ayrı Son Tarihler Bekliyor
- İndirim Neleri Kapsıyor, Mükelleflerin Borcu Ne Kadar?
- İlk Üç Kategoride Erken Beyan ve Ödeme Ödüllendiriliyor
- Tarhiyat ve Ödeme Bildirimlerinde Farklı Kurallar Geçerli
- Eski Borçlar ve Emlak Vergisi Cezaları da Kapsamda
- Bazı PPS Tarhiyatlarında Daha Uzun Süre
- Başvurular İçin Beyanlar ve Belirli Hukuki Koşullar Gerekiyor
- İki Başvuru Hakkı Var, Üç Para Cezası Kapsam Dışında
- Başvuru Yöntemi ve Takip Edilmesi Gereken Tarihler
- Öne Çıkanlar
Uygun kapsamdaki geç verilen beyannameler, gönüllü düzeltmeler ve gecikmiş vergi ödemelerinde en yüksek indirim 8 Ekim-31 Aralık 2026 döneminde geçerli. İndirim oranı Ocak-Mart 2027 döneminde yüzde 50’ye, Nisan-Haziran 2027 döneminde ise yüzde 25’e düşüyor. Diğer kategorilerde farklı takvimler uygulanıyor; bunlar arasında mükelleflerin cezanın bir bölümünü ödemesini gerektiren yüzde 90 veya yüzde 75 oranındaki indirimler de bulunuyor.
Vergi Genel Müdürü Bimo Wijayanto, 118/2024 sayılı Yönetmeliği değiştiren 71/2026 sayılı Maliye Bakanı Yönetmeliği kapsamındaki politikayı uygulamaya koyan kararı imzaladı. Kararda, politikanın vergi uyumunu artırmayı ve ulusal ekonomiyi desteklemeyi amaçladığı belirtiliyor.
Program Pengurangan atau Penghapusan Sanksi Administrasi (PSA), yani İdari Yaptırımların Azaltılması veya Kaldırılması Programı, kapsama giren cezaları azaltıyor; ancak asıl vergi borcunu ortadan kaldırmıyor. Mükellefin verginin kendisini ödemesi ve ilgili ceza kategorisinin koşullarını karşılaması gerekiyor. İndirim için DJP’ye başvurulması ve kurumun onay kararı vermesi şart.
Uygulamadaki güçlük, aynı anda birden fazla süreyi takip etmek. İlgili vergi dönemi, beyanname tarihi, tarhiyat veya ödeme bildiriminin düzenlendiği tarih ve ödeme tarihi, uygunluğu ya da indirim oranını etkileyebiliyor. Ekim 2028’deki başvuru süresi, uyum için öngörülen temel dönemler sona erdikten sonra doluyor.
İndirim Neleri Kapsıyor, Mükelleflerin Borcu Ne Kadar?
DJP, PSA’yı vergi affı değil, belirli idari yaptırımlara yönelik bir indirim olarak tanımlıyor. İdari yaptırımlar; beyannamenin geç verilmesi, verginin geç ödenmesi veya eksik ödenmesi gibi durumlarda uygulanan ek tutarlardır. Asıl borç ise ödenmesi gereken ilk vergi tutarıdır.
Vergi affı; ilgili af kanunu uyarınca varlıkların açıklanması ve bir ödeme tutarının yatırılması da dahil olmak üzere farklı bir hukuki düzenleme içerir. PSA kapsamında mükellefler asıl vergiyi öder ve uygun cezalarda indirim veya kaldırma talep eder.
Yalnızca ödenmemiş veya kapatılmamış cezalar indirim kapsamına giriyor. Bir kategoride cezanın belirli bir bölümünün ödenmesi gerekiyorsa mükellef bu payı öder ve uygun kalan tutar için indirim talep eder. Vergi borcunun kendisi, geçerli koşullara göre yine de kapatılmalıdır.
Karar, Endonezya’nın Genel Hükümler ve Vergi Usulleri Kanunu’nun (KUP Kanunu) 36(1)(a) maddesi ile Arazi ve Bina Vergisi Kanunu’nun 20. maddesine dayanıyor. Uygulamada ayrıca, 71/2026 sayılı Yönetmelik’le değiştirilen 118/2024 sayılı Yönetmelik’in 27A maddesine atıfta bulunuluyor.
İlk Üç Kategoride Erken Beyan ve Ödeme Ödüllendiriliyor
İlk üç kategori; geç verilen vergi beyannamelerini, gönüllü düzeltmeleri ve gecikmiş ödeme veya vergi aktarımını kapsıyor. Her kategoriye özgü koşullara bağlı olarak 2025 vergi yılına kadar olan yıllık gelir vergisi beyannameleri ile Eylül 2026 vergi dönemine kadar olan dönemsel beyannameler bu kapsama giriyor.
Yıllık beyanname, bir yıla ait gelir vergisini bildirir. Dönemsel beyanname ise belirli bir vergi dönemindeki yükümlülükleri bildirir. Geç beyan ve gönüllü düzeltme kategorileri, daha önce ödenen tutarlar hesaba katıldıktan sonra da vergi borcu bulunduğunu gösteren beyannamelerle ilgilidir.
Uygun mükelleflere, 8 Ekim-31 Aralık 2026 arasında gerekli işlemleri yapmaları hâlinde yüzde 100; 1 Ocak-31 Mart 2027 arasında yüzde 50; 1 Nisan-30 Haziran 2027 arasında ise yüzde 25 ceza indirimi sağlanıyor. Gönüllü düzeltme ve geç ödeme durumlarında ilgili verginin öngörülen süre içinde ödenmesi veya aktarılması da gerekiyor.
Uygun bir cezada yüzde 100 indirimde cezanın hiçbiri ödenmiyor; yüzde 50 indirimde yarısı, yüzde 25 indirimde ise dörtte üçü ödeniyor. Asıl vergi her durumda ödenmeye devam ediyor. Dolayısıyla erken uyum, başlangıçta ödenmesi gereken vergi tutarını değil, ek yükü etkiliyor.
Beyanname düzeltmesi yapan mükelleflerin hem düzeltmeyi hem de buna bağlı ödemeyi dikkate alması gerekiyor. Düzeltilmiş beyannameyi vermek bir adım; ek vergiyi ödemek ise indirimden yararlanma hakkını belirleyebilen başka bir koşul.
Tarhiyat ve Ödeme Bildirimlerinde Farklı Kurallar Geçerli
Üç kategori daha, vergi tarhiyatlarında ve tahsilat bildirimlerinde yer alan cezaları kapsıyor. Surat Ketetapan Pajak (SKP), vergi durumunu veya borç tutarını resmen belirleyen bir vergi tarhiyatıdır. Surat Tagihan Pajak (STP) ise vergi tahsilat bildirimidir. Karar, PBB olarak bilinen Arazi ve Bina Vergisi için düzenlenen belirli belgeleri de kapsıyor.
Dördüncü kategori, incelemeler sonucunda ortaya çıkan ve 8 Ekim 2026-30 Haziran 2027 arasında düzenlenen SKP, SKP PBB ve STP’lerle ilgili. İlgili asıl verginin 30 Haziran 2027’ye kadar ödenmesi veya aktarılması gerekiyor. Belirli tarhiyat cezalarında indirim oranı, ödemenin belgenin düzenlenmesinden ne kadar süre sonra yapıldığına bağlı.
8 Ekim-31 Aralık 2026 arasında düzenlenen, uygun kapsamdaki SKP ve SKP PBB’lerde asıl verginin 31 Aralık 2026’ya kadar ödenmesi hâlinde cezanın tamamı silinebiliyor. Bir başka seçenek, asıl verginin belgenin düzenlenmesinden itibaren bir ay içinde ödenmesiyle yüzde 100 indirim sağlıyor; bu seçenekte son tarih 30 Haziran 2027.
Bir ay geçtikten sonra ancak iki ay içinde yapılan ödemeler, ilgili tarhiyat takvimi kapsamında yüzde 50 indirim sağlıyor. İki aydan sonra yapılan ödemelerde indirim yüzde 25. Her iki durumda da ödemenin 30 Haziran 2027’ye kadar yapılması gerekiyor. Bu nedenle kolaylık döneminin sonuna yakın düzenlenen bir tarhiyat, işlem yapmak için daha az süre bırakıyor.
İncelemeler sonucunda düzenlenen belirli STP’lerde farklı bir yöntem uygulanıyor. Yüzde 90 indirim için cezanın yüzde 10’unun ödenmesi gerekiyor. 8 Ekim-31 Aralık 2026 arasında düzenlenen uygun bildirimlerde bu ödeme 31 Aralık 2026’ya kadar yapılabiliyor. Takvim, belgenin düzenlenmesinden itibaren bir ay içinde ödeme yapılması hâlinde de yüzde 90 indirim sağlıyor; son tarih 30 Haziran 2027.
Bir aydan sonra yapılan ödemelerde ilgili STP cezasının yüzde 25’inin ödenmesi şartıyla yüzde 75 indirim uygulanıyor. Bu ödemenin de 30 Haziran 2027’ye kadar yapılması gerekiyor. Belge türü bu nedenle önem taşıyor: Bazı tarhiyatlarda indirim asıl verginin ödenmesine bağlıyken, belirli tahsilat bildirimlerinde cezanın bir bölümünün ödenmesi gerekiyor.
Eski Borçlar ve Emlak Vergisi Cezaları da Kapsamda
Beşinci kategori, 8 Ekim 2026’dan önce düzenlenen SKP, SKP PBB, STP veya STP PBB’lerdeki cezaları kapsıyor. İlgili asıl verginin, vergi borcunun ve/veya cezanın ödenmesi gereken bölümünün, olaya uygulanabilir koşullara göre 30 Haziran 2027’ye kadar ödenmesi gerekiyor.
Altıncı kategori ise 8 Ekim 2026-30 Haziran 2027 arasında düzenlenen STP veya STP PBB’lerdeki cezaları kapsıyor. Bu kategoride de geçerli asıl verginin, vergi borcunun ve/veya cezanın ilgili bölümünün 30 Haziran 2027’ye kadar ödenmesi gerekiyor. İdari PBB para cezaları, bu belge kategorileri ile inceleme kategorisine açıkça dahil edilmiş durumda.
Kapsama girebilecek yaptırımlar geç verilen beyannamelerden ibaret değil. KUP Kanunu’nun 14(4) maddesi uyarınca vergi faturalarının düzenlenmesi veya tamamlanmasına ilişkin yükümlülüklerin ihlalinden kaynaklanan uygun para cezaları, tarhiyatla belirlenen eksik ödemelere uygulanan faiz ve incelemeler sonrasında kanun uyarınca uygulanan bazı zamlar da kapsamda.
PBB bakımından uygun yaptırımlar; vergilendirilebilir mülkü açıklayan Surat Pemberitahuan Objek Pajak (SPOP) beyannamesinin verilmesi, inceleme bulguları ve geç ödeme ile ilgili olabilir. Uygunluk ve indirim oranı, ilgili yasal hükme ve karardaki koşullara bağlı.
Bu nedenle eski belgeleri bulunan mükelleflerin yaptırımın türünü ve ödeme koşullarını kesin olarak belirlemesi gerekiyor. Yüzde 100, yüzde 50 ve yüzde 25’lik beyanname takvimi belirli kategoriler için geçerli; diğer yaptırımların kendi oran ve süre kuralları var.
Bazı PPS Tarhiyatlarında Daha Uzun Süre
Yedinci kategori, PPS olarak bilinen Gönüllü Varlık Beyan Programı’na katılanların açıklamadığı veya eksik açıkladığı varlıklarla ilgili incelemeler sonucunda düzenlenen tarhiyatları kapsıyor. Kararda, programı düzenleyen 196/PMK.03/2021 sayılı Maliye Bakanı Yönetmeliği’ne atıfta bulunuluyor.
Bu kategoride tarhiyatın 8 Ekim 2026-31 Aralık 2027 arasında düzenlenmesi gerekiyor. İlgili asıl verginin de 31 Aralık 2027’ye kadar ödenmesi veya aktarılması şart. Bu tarihler, diğer kategorilerin çoğunda uygulanan Haziran 2027 son tarihini aşıyor.
DJP, bunun önceki PPS beyanlarına ilişkin incelemelerden kaynaklanan cezalar için sınırlı bir düzenleme olduğunu belirtiyor. Mükellefler, söz konusu varlıklardan doğan vergiyi ödemekle yükümlü olmaya devam ediyor.
Farklı son tarihler nedeniyle tarhiyatın dayanağını belirlemek özellikle önemli. Olağan bir inceleme tarhiyatı ile eksik PPS beyanına ilişkin bir tarhiyat, ikisi de SKP olsa bile farklı uygunluk dönemlerine tabi olabilir.
Başvurular İçin Beyanlar ve Belirli Hukuki Koşullar Gerekiyor
Başvuru sahiplerinin, 71/2026 sayılı Yönetmelik’le değiştirilen 118/2024 sayılı Yönetmelik’in 23 ve 24. maddelerini karşılaması gerekiyor. Ayrıca devam eden hukuki süreçler, cezanın ortaya çıkma nedeni ve cezanın ödenmemiş olmasıyla ilgili koşullar da yerine getirilmeli.
Mükelleflerin konuyla ilgili devam eden bir davası veya başka bir hukuki işlemi bulunmamalı ya da bu işlemi geri çekmiş olmalı. Gerekli belgeler arasında böyle bir işlemin başlatılmadığını belirten bir beyan veya işlem başlatılmışsa geri çekme talebine ilişkin belgeler yer alıyor.
Tarhiyata itiraz kuralları da önem taşıyor. Koşullar; SKP’ye itiraz edilmemiş olması, itirazın DJP onayıyla geri çekilmesi veya itirazın değerlendirmeye alınmaması gibi durumları kapsıyor. Tarhiyatların ve ödeme bildirimlerinin azaltılması veya iptaline yönelik ilgili taleplerin de geçerli usul koşullarını karşılaması gerekiyor.
Ayrı bir beyanda, idari yaptırımın mükellefin ihmali veya kusuru olmaksızın ortaya çıktığı belirtilmeli. Beyana damga vergisi uygulanmalı ve belge bireysel mükellef ya da tüzel kişi mükellefin temsilcisi tarafından imzalanmalı. KEP-239/PJ/2026 sayılı kararın G ekinde örnek bir format bulunuyor.
Format, geçerli olduğu durumlarda 14 tür bilgi istiyor. Bunlar arasında imzalayan kişinin adı, vergi kimlik numarası (NPWP), görevi, adresi ve telefon numarası; temsil edilen mükellefin adı, NPWP numarası ve adresi; tarhiyat veya ödeme bildiriminin numarası ve düzenlenme tarihi; ilgili yaptırım ile imza, ad ve damga vergisi yer alıyor.
PBB-P5L başvurularında beyanda ayrıca vergi konusu numarası (NOP) ve mülkün bulunduğu adres yer almalı. Yetkili bir vekil tarafından imzalanan beyana özel vekâletname eklenmeli.
İki Başvuru Hakkı Var, Üç Para Cezası Kapsam Dışında
Mükellefler, ilgili idari yaptırımların azaltılması veya kaldırılması için en fazla iki başvuru yapabiliyor. Her iki başvurunun da reddedilmesi hâlinde bu prosedür kapsamında üçüncü bir başvuru hakkı bulunmuyor.
DJP, sınırı resmî vergi destek hesabı @kring_pajak üzerinden duyurdu. Kurum, Endonezceden çevrilen açıklamasında şöyle dedi:
İdari yaptırımların azaltılması veya kaldırılması için en fazla 2 kez başvuru yapılabilir. Dolayısıyla üçüncü bir başvuru artık yapılamaz.
İkinci başvurunun, DJP’nin ilk başvuru hakkındaki kararını gönderdiği tarihten itibaren genellikle üç ay içinde yapılması gerekiyor. Mükellefin gecikmenin kendi kontrolü dışındaki koşullardan kaynaklandığını kanıtlaması hâlinde istisna uygulanıyor. İkinci talep, ceza indirimi konusunda DJP’nin daha önce karar verdiği bir tarhiyat veya ödeme bildirimiyle ilgili olmalı.
Değiştirilen yönetmeliğin 21A maddesi, vergi uyuşmazlıklarıyla bağlantılı üç belirli para cezasını kapsam dışında bırakıyor. Bunlar; reddedilen veya kısmen kabul edilen belirli itirazlara uygulanan yüzde 30’luk ceza, reddedilen veya kısmen kabul edilen belirli temyiz başvurularına uygulanan yüzde 60’lık ceza ve yargı denetimi kararı sonucunda ödenmesi gereken vergi tutarının artması hâlinde uygulanan yüzde 60’lık ceza.
Hesaplamalarda, ilgili kararla belirlenen vergi tutarından itiraz başvurusu yapılmadan önce ödenen uygun vergiler düşülüyor. Uyuşmazlık yolunu mu yoksa indirim başvurusunu mu seçeceğini değerlendiren mükellefler için yaptırımın türü ve usul aşaması, mevcut seçenekleri birlikte etkiliyor.
Başvuru Yöntemi ve Takip Edilmesi Gereken Tarihler
Başvurular Coretax DJP üzerinden yapılabiliyor. Talebin Endonezce yazılması ve ceza tutarına ilişkin mükellef hesabı ile indirim talep etme gerekçelerini içermesi gerekiyor. Her başvuru bir STP veya SKP’yi kapsıyor.
Hizmet yolu sırasıyla Layanan WP, Layanan Buat Permohonan Layanan Administrasi ve AS.26 Keberatan dan Non Keberatan. Belirtilen alt hizmet ise AS.26-03 LA.26-03 Permohonan Pengurangan atau Penghapusan Sanksi Administratif. Başvuru sahipleri, damgalı beyan ve asıl verginin ödendiğine dair kanıtlar dahil gerekli belgeleri yüklüyor.
Temel tarihler bir takvim oluşturuyor; ödeme ve beyan yükümlülükleri, son başvuru tarihinden önce yerine getirilmeli:
- 8 Ekim 2026: KEP-239/PJ/2026 yürürlüğe giriyor ve temel kolaylık dönemleri başlıyor.
- 31 Aralık 2026: Uygun beyan, düzeltme ve ödeme yaptırımlarında yüzde 100 indirim için ilk dönem sona eriyor; bu dönemde düzenlenen belirli tarhiyat ve ödeme bildirimleri için de özel koşullar geçerli.
- 1 Ocak-31 Mart 2027: İlk üç kategorideki indirim oranı yüzde 50’ye düşüyor.
- 1 Nisan-30 Haziran 2027: Bu kategorilerde indirim oranı yüzde 25’e düşüyor; temel ödeme ve belge dönemleri 30 Haziran’da sona eriyor.
- 31 Aralık 2027: Eksik PPS varlık beyanlarıyla ilgili uygun tarhiyatlarda düzenleme ve asıl vergi ödeme dönemi sona eriyor.
- 1 Ekim 2028: Kolaylık programı kapsamında başvuru için son tarih.
2028 tarihi, mükelleflerin ilgili dönemlerde gerekli işlemleri tamamladıktan sonra DJP’den indirim istemeleri için son tarih. Başvurudaki tarih ve tutarların doğrulanabilmesi için mükelleflerin ilgili beyannameleri, tarhiyatları, ödeme bildirimlerini ve ödeme kayıtlarını saklaması gerekiyor.
Öne Çıkanlar
- DJP, KEP-239/PJ/2026 kapsamında belirli idari vergi cezalarında yüzde 100’e varan indirim sunuyor.
- Asıl vergi borcu ödenmeye devam ediyor; indirim, uygun kapsamdaki ödenmemiş cezalara uygulanıyor.
- Yedi kategori; geç beyannameleri, gönüllü düzeltmeleri, gecikmiş ödemeleri, tarhiyatları, tahsilat bildirimlerini ve belirli PPS bulgularını kapsıyor.
- İndirim oranları yaptırımın türüne, belgeye ve zamana bağlı; bazı kategorilerde cezanın yüzde 10’unun veya yüzde 25’inin ödenmesi gerekiyor.
- Uygun kapsamdaki işlemlerin çoğu 30 Haziran 2027’ye kadar tamamlanmalı. Bazı PPS durumlarında süre 31 Aralık 2027’ye kadar uzuyor.
- Uygunluk ve usul koşullarına bağlı olarak başvurular 1 Ekim 2028’de sona eriyor.
- Başvurular en fazla iki kez yapılabiliyor; vergi uyuşmazlıklarıyla bağlantılı üç belirli para cezası kapsam dışında tutuluyor.