Kasım Değerlendirmesi Öncesinde 84,99 Trilyon Rupilik Satış
Yabancı yatırımcılar, 9 Ekim 2026'ya kadar Endonezya hisselerinde net 84,99 trilyon rupi tutarında satış yaptı. Bu tutar, hem 2020'deki pandemi hem de 2008'deki küresel finans krizinde kaydedilen toplamları aştı. MSCI'nin bir sonraki endeks duyurusu 11 Kasım'da yapılacak. Satış baskısı, Endonezya'daki piyasa reformlarının düzenleyici alandaki ilerlemeyi yeniden yatırıma dönüştürüp dönüştüremeyeceğini sınayacak.
İçindekiler
- Kasım Değerlendirmesi Öncesinde 84,99 Trilyon Rupilik Satış
- Satışlar Geçmiş Krizlerle Nasıl Karşılaştırılıyor?
- MSCI'nin Dondurma Kararı Neleri Kısıtlıyor?
- Reform Planı Sekiz Başlıktan Oluşuyor
- Olumlu Değerlendirme Kısıtlamaları Henüz Kaldırmadı
- Ekim Değişiklikleri Daha Fazla Hisseliği İncelemeye Açıyor
- Yaptırımlar Güvenilir Sonuçlar Doğurmalı
- FTSE'nin Kararı Güvence Sağlıyor, Ancak Garanti Değil
- Kur, Tahvil Getirileri ve Petrol Baskıyı Artırıyor
- Yatırımcıların İzlediği Tarihler ve Kanıtlar
- Öne Çıkanlar
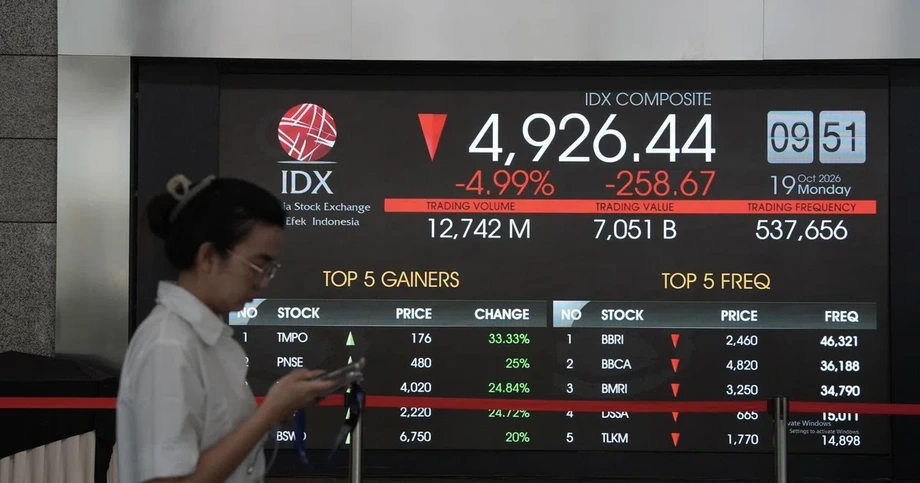
Satışlar 13 Ekim'de de fiyatlar üzerinde baskı oluşturmayı sürdürdü. Yerel adıyla IHSG olarak bilinen Jakarta Bileşik Endeksi 5.914,98 puandan açılarak yüzde 0,36 geriledi; Cakarta saatiyle 09.24'te yüzde 1,31 düşüşle 5.858,52 puana indi. Daha sonraki bir işlem güncellemesinde endeksin yüzde 1,74 düşüşle 5.832,76 puanda olduğu bildirildi. Bunlar seans içi değerlerdi, kapanış verileri değildi.
Endonezya Finansal Hizmetler Otoritesi OJK, reform programının yaklaşık yüzde 90'ının tamamlandığını söylüyor. FTSE Russell, Endonezya'yı izleme listesine almadan ikincil gelişmekte olan piyasa sınıflandırmasını korudu. Ancak bu gelişmelerin hiçbiri yabancıların satışlarını durdurmadı. Analistler, MSCI'nin olumlu endeks değişikliklerine yönelik kısıtlamalarının 2027'ye kadar sürebileceğini öngörüyor.
Temel ayrım, kuralları yürürlüğe koymakla işe yaradıklarını kanıtlamak arasında. Yatırımcılar ve endeks sağlayıcıları; güvenilir mülkiyet kayıtları, gerçekten halka açık işlem gören hisseler ve manipülasyona karşı tutarlı yaptırımlar istiyor. Yurt dışındaki fonlar ayrıca zayıf rupiye ve yüksek ABD devlet tahvili getirilerine rağmen cazip getiri beklentisine ihtiyaç duyuyor.
Bildirilen satış toplamları arasında henüz açıklığa kavuşmamış bir tutarsızlık da var. Ekim ayına ilişkin başka bir hesapta, 7 Ekim'e kadar birikimli yabancı çıkışlar 109,45 trilyon rupi olarak veriliyor. Bu, 9 Ekim'e kadar bildirilen 84,99 trilyon rupi tutarından yüksek. Aradaki fark, geri çekilmenin boyutunu kesin olarak belirlemeyi zorlaştırıyor; ancak her iki hesap da ciddi bir baskıya işaret ediyor.
Satışlar Geçmiş Krizlerle Nasıl Karşılaştırılıyor?
84,99 trilyon rupi verisi esas alındığında, 2026'daki yabancı net satışları şimdiden 2020 yılının tamamında kaydedilen 53,84 trilyon rupiyi 31,15 trilyon rupi, yani yaklaşık yüzde 58 aştı. 2008'de kaydedilen 50,17 trilyon rupinin ise 34,82 trilyon rupi, yaklaşık yüzde 69 üzerinde.
Bunlar nominal rupi tutarlarının karşılaştırmasıdır. Enflasyon, piyasa büyüklüğündeki değişim veya yabancıların sahip olduğu hisselerin toplamı hesaba katılmıyor. Ayrıca 2026'nın bir bölümü, iki tam takvim yılıyla karşılaştırılıyor. Rakamlar satışların boyutunu gösteriyor ancak bugünkü ekonomik koşulların önceki kriz dönemlerinden daha kötü olduğunu ortaya koymuyor.
Ekim ayına ait çelişkili toplamlar ayrı değerlendirilmelidir. Hesaplardan birinde 7 Ekim'de 828,65 milyar rupilik yabancı satışı ve birikimli 109,45 trilyon rupilik çıkış yer alıyor. 9 Ekim'e kadarki hesapta ise 84,99 trilyon rupi bildiriliyor. Bu rakamların farklı işlem segmentlerine, hesaplama yöntemlerine veya başka bir ayrıma dayanıp dayanmadığını açıklayan bir bilgi yok. Tek bir veri serisinde birleştirilmemeliler.
Mevcut geri çekilme, 2025'te bildirilen daha düşük çıkışın ardından geldi. Ocak ayında atıfta bulunulan LSEG verilerine göre, o yıl yabancıların net satışları 13,96 trilyon rupi olmuştu. Bu rakamların tümünün aynı kapsamı içerdiği teyit edilmediğinden, karşılaştırma hızlanmanın kesin ölçüsü değil, yönüne dair bir gösterge olarak değerlendirilmelidir.
MSCI'nin Dondurma Kararı Neleri Kısıtlıyor?
MSCI'nin 27 Ocak'taki müdahalesi; mülkiyet yapılarının belirsizliği, yoğunlaşmış hissedarlıklar ve fiyatları bozabilecek koordineli işlemler riskine odaklandı. Kısıtlamalar, endekslerinde kullandığı Yabancı Yatırımcıya Açık Hisse Oranları ile hisse sayılarındaki artışları donduruyor; yeni Endonezya hisselerinin eklenmesini engelliyor ve endeks büyüklüğü segmentleri arasında üst gruba geçişleri askıya alıyor.
Yabancı Yatırımcıya Açık Hisse Oranı, MSCI'nin bir şirket hisselerinin ne kadarını endeks hesaplaması amacıyla uluslararası yatırımcıların erişimine açık kabul ettiğini gösterir. Halka açıklık oranı, kontrol veya stratejik amaçlı paylarda tutulmak yerine halka açık işlem gören hisselerin oranıdır. Mülkiyet ilişkilerinin belirsiz olması, işlem görebilecek bu payın ölçülmesini zorlaştırabilir.
Dondurma kararı, Endonezya hisselerinin satın alınmasını yasaklamıyor. Her Endonezya şirketinin MSCI endekslerinden otomatik olarak çıkarılmasını veya her yabancı yatırımcının satış yapmasını da gerektirmiyor. Ancak bu ölçütleri izleyen fonlardan alım çekebilecek değişiklikleri kısıtlıyor.
Mayıs ayında altı Endonezya hissesi MSCI Global Standard Endeksi'nden, 13 hisse ise Small Cap Endeksi'nden çıkarıldı. MSCI ayrıca Yüksek Hissedar Yoğunlaşması çerçevesi kapsamında belirlenen menkul kıymetleri endeksten çıkarma olasılığını korudu ve halka açıklık tahminlerini iyileştirmek için yüzde 1'in üzerindeki mülkiyet bildirimlerini seçici biçimde kullanmayı sürdürdü.
Ülkenin sınıflandırmasının düşürülmesi, ayrı ve daha ciddi bir gelişme olurdu. Yalnızca gelişmekte olan piyasalara yatırım yapabilen fonların Endonezya varlıklarını azaltması veya elden çıkarması gerekebilirdi. Goldman Sachs, ocak ayında sınıflandırmanın düşürülmesi senaryosunda olası çıkışları 7,8 milyar dolara kadar hesapladı. Bu, koşula bağlı bir tahmindi; kesinleşmiş satışların öngörüsü değildi.
Reform Planı Sekiz Başlıktan Oluşuyor
OJK'nin sekiz eylem planı; likidite, şeffaflık, yönetişim, denetim ve piyasanın geliştirilmesini kapsıyor. Belge, tek bir endeks sağlayıcısına yanıt vermenin ötesine geçen kapsamlı bir gündem ortaya koyuyor.
Önerilen asgari halka açıklık oranı yüzde 7,5'ten yüzde 15'e çıkarılarak iki katına yükseltiliyor. OJK'nin planına göre yeni ihraççılar bu koşulu halka arz sırasında uygulayacak, borsada hâlihazırda işlem gören şirketlere ise geçiş süresi tanınacak. Belgede tüm mevcut ihraççıların uyum sağlaması için tek bir son tarih verilmiyor.
Mülkiyet reformları; nihai faydalanıcıların, yani hisseleri nihai olarak elinde bulunduran veya kontrol eden kişilerin, daha kapsamlı biçimde açıklanmasını ve hissedarlar arasındaki ilişkilerin bildirilmesini içeriyor. OJK ayrıca Endonezya Merkezi Menkul Kıymetler Saklama Kuruluşu KSEI'ye, yatırımcı sınıflandırmaları ve hisse sahipliği hakkında daha ayrıntılı ve güvenilir bilgi sunma talimatı verdi.
Diğer önlemler arasında borsanın demutualizasyonuna yönelik hazırlıklar, manipüle edilmiş işlemlere ve yanıltıcı bilgilere karşı daha güçlü adımlar, direktörler, komiserler ve denetim komiteleri için devam eden eğitimler ve halka açık şirketlerin mali tablolarını hazırlayanlar için muhasebeci sertifikasyonu bulunuyor. Demutualizasyon, borsanın sahiplik yapısını değiştiriyor. OJK bunu yönetişimi iyileştirmenin ve çıkar çatışmalarını azaltmanın bir yolu olarak sunuyor.
Plan ayrıca piyasa talebinin, arzının ve altyapısının eşgüdümlü biçimde geliştirilmesini öngörüyor. Bu önlemler farklı sorunları ele alıyor: Halka açık hisse sayısının artması işlem erişimini iyileştirebilir, daha iyi kayıtlar mülkiyeti netleştirebilir, yaptırımlar da fiyatları zedeleyen davranışları caydırabilir. Bir alandaki ilerleme, diğer alanlardaki zayıflıkları kendiliğinden gidermez.
Olumlu Değerlendirme Kısıtlamaları Henüz Kaldırmadı
OJK'nin 21 Nisan'da yayımladığı nisan ayındaki reform açıklaması, MSCI'nin 20 Nisan'da Endonezya'daki halka açıklık değerlendirmelerine ilişkin yaptığı güncellemeyi memnuniyetle karşıladı. Açıklamada MSCI'nin yüzde 1'in üzerindeki mülkiyet bildirimlerini, daha ayrıntılı yatırımcı sınıflandırmalarını, yoğunlaşma çerçevesini ve yükseltilen asgari halka açıklık oranını dikkate aldığı belirtildi.
OJK Komiserler Kurulu Başkanı Friderica Widyasari Dewi, uygulamanın bu ilk olumlu değerlendirmenin ardından da süreceğini söyledi:
Bundan sonra reform önlemlerinin uygulanması tutarlı, ölçülebilir ve sürdürülebilir biçimde devam ettirilecek; küresel piyasa katılımcıları da dahil olmak üzere çeşitli paydaşlarla aktif koordinasyon yoluyla daha da güçlendirilecek.
Açıklamada MSCI'nin, mayıs ayındaki Endeks Değerlendirmesi ve haziran ayındaki Piyasa Erişilebilirliği Değerlendirmesi için yeni verileri ve küresel piyasa katılımcılarından gelen geri bildirimleri incelediği belirtildi. Dolayısıyla politika değişikliklerinin tanınması ara bir adımdı; kısıtlamaların kaldırıldığının teyidi değildi.
OJK Başkan Yardımcısı Eddy Manindo, 8 Ekim'de reform programının yaklaşık yüzde 90'ının tamamlandığını ve MSCI ile FTSE'nin gündeme getirdiği başlıca kaygıların nisan ve mayıs aylarından bu yana giderildiğini söyledi. Bu, OJK'nin değerlendirmesi. MSCI'nin kısıtlamalarını kaldıracak kadar etkili bulduğunu göstermiyor.
OJK'nin Borsa Pay Sahiplerine ilişkin 2026 tarihli 13 sayılı Yönetmeliği 15 Eylül'de yürürlüğe girerek borsa sahipliğinde yapılacak değişikliklerin yasal temelini oluşturdu. Uygulama için şirket kararları ve prosedürler gerekiyor. Bildirilen reformlar arasında düzenli piyasada 50 rupilik asgari hisse fiyatının kaldırılması ve yatırımcıların ödünç aldıkları hisseleri daha düşük bir fiyattan geri almayı umarak sattığı açığa satışın kontrollü biçimde yeniden başlatılması da yer alıyor.
Ekim Değişiklikleri Daha Fazla Hisseliği İncelemeye Açıyor
Vekaleten kurumsal sekreterlik görevini yürüten Aulia Noviana Utami Putri, 9 Ekim'de Endonezya Menkul Kıymetler Borsası ve KSEI'nin mülkiyet verileri ile yoğunlaşma takibinde yaptığı değişiklikleri anlattı. Artık 39 yatırımcı sınıflandırması kullanan kayıtlar, yerli ve yabancı mülkiyet bilgilerini ayrı ayrı içeriyor. Bu bilgiler, takip eden ayın ikinci gününde borsanın internet sitesinde yayımlanıyor.
Önceki reform açıklamalarında yatırımcı kategorilerinin dokuzdan 27 alt kategoriye çıkarılmasının planlandığı belirtilmişti. Ekim ayındaki açıklamalarda ise 39 sınıflandırmadan söz ediliyor. Sonraki rakam, daha kapsamlı bir sistemin bildirildiğine işaret etse de bu kategori yapılarının birbiriyle ilişkisi açıklanmadı.
Borsa ayrıca piyasa değerine ilişkin eşiği 10 trilyon rupi üzerindeyken 5 trilyon rupi üzerine indirerek fiyat etkisi oranını kullanan yoğunlaşma incelemesini genişletti. Eşiğin yarıya düşürülmesi, daha fazla şirketi değerlendirme kapsamına alıyor. Test, likidite sınırlıyken sert fiyat hareketleri görülen hisseleri belirlemeyi amaçlıyor.
Mirae Asset Sekuritas analisti Wilbert Arifin, Yüksek Hissedar Yoğunlaşması listesinde yeni testle eklenen 37 hisse dahil toplam 63 hisse bulunduğunu söyledi. Bu 37 hisse, listenin yaklaşık yüzde 59'unu oluşturuyor. Listeye dahil edilmek bir yoğunlaşma uyarısıdır; tek başına yasa dışı manipülasyon tespiti anlamına gelmez.
Bu ayrım, endekse uygunluk açısından önemli. Bir şirket kâğıt üzerinde asgari halka açıklık oranını karşılayabilir, ancak yatırımcılar gerçekten işlem görebilecek hisse sayısından yine de emin olamayabilir. Daha ayrıntılı mülkiyet kayıtları ve yoğunlaşma testleri bu farkı ortaya çıkarmayı amaçlıyor.
Yaptırımlar Güvenilir Sonuçlar Doğurmalı
OJK, 6 Şubat'ta PT Repower Asia Indonesia Tbk (REAL), PT Multi Makmur Lemindo Tbk (PIPA) ve bağlantılı taraflara idari yaptırımlar veya yazılı talimatlar uyguladı. Şubat sonunda ise sosyal medyada tanınan bir kişiye, 2021 ve 2022 yıllarında hisse işlemleri hakkında dolaşıma sokulan bilgilerle bağlantılı fiyat manipülasyonu nedeniyle 5,35 milyar rupi para cezası verdi.
Düzenleyici ayrıca, Ocak-Nisan 2016 döneminde PT Impack Pratama Industri Tbk (IMPC) hisselerinde yapılan işlemlerle bağlantılı üç tarafa idari para cezası uygulanacağını duyurdu. Bu vakalar denetim faaliyeti olduğunu gösteriyor ancak söz konusu işlemler mevcut reform programından önceki döneme ait.
Ayrı bir kaynak, yenilenebilir enerji hisseleri ve bir kömür madenciliği holdingi hakkında yakında açıklanabilecek olası bulguları aktarıyor. Haberde yüz milyarlarca rupiyi bulabilecek para cezaları ve menkul kıymet şirketlerine yönelik yaptırımlardan söz ediliyor. Bunlar teyit edilmemiş iddialar. Açıklanmış nihai bir karar, tarafların eksiksiz listesi veya yayımlanma tarihi bulunmuyor.
RHB Sekuritas Yönetim Kurulu Başkanı Thomas Nugroho, satışların arkasında hem küresel baskının hem de yurt içinde güven sorunlarının bulunduğunu düşünüyor. Değerlendirmesine göre yatırımcıların yeniden daha fazla yatırım yapması için tutarlı uygulama gerekiyor. Wilbert de yaptırım sayısıyla manipülasyon vakalarının etkili biçimde çözüldüğünü gösteren kanıtları birbirinden ayırıyor.
FTSE'nin Kararı Güvence Sağlıyor, Ancak Garanti Değil
FTSE Russell, 7 Ekim'de Endonezya'yı ikincil gelişmekte olan piyasalar grubunda tuttu ve ülkeyi izleme listesine almadı. OJK sermaye piyasaları baş denetçisi Hasan Fawzi, kararı Endonezya piyasasının bütünlüğüne ve erişilebilirliğine duyulan güven açısından olumlu bir sinyal olarak niteledi.
FTSE'nin değerlendirmesi, yüzde 1'in üzerindeki hissedarların açıklanmasını, daha ayrıntılı yatırımcı sınıflandırmalarını, mülkiyet yoğunlaşması ölçütlerini ve asgari halka açıklık oranını yükseltme çabalarını dikkate aldı. Ancak ülke sınıflandırmasının korunması, endeks uygulamalarındaki tüm kısıtlamaları sona erdirmedi. Bazı değişiklikler mart, haziran ve eylül değerlendirmelerinde ertelenmişti. FTSE, Aralık 2026 değerlendirmesinden önce yeni bir güncelleme yapmayı planlıyor.
Piyasadaki ilk tepki de sınıflandırmanın verdiği güvencenin sınırlarını gösterdi. IHSG, 7 Ekim'de yüzde 0,75 düşerek 6.146 puana gerilerken yabancı yatırımcılar net 828,65 milyar rupi tutarında satış yaptı. Olumlu sınıflandırma kararı, yatırımcıların pozisyonlarını azaltmasına yol açan diğer etkenleri dengeleyemedi.
Mirae Asset Sekuritas araştırma direktörü Rully Arya Wisnubroto, FTSE ile MSCI'nin farklı değerlendirme çerçeveleri kullandığına dikkat çekiyor. Samuel Sekuritas Indonesia Genel Müdürü Harry Su, FTSE'nin kararının esas olarak aşağı yönlü riski azalttığını düşünüyor. Olası yabancı alımların likit, halka açıklık oranı yüksek ve temel göstergeleri güçlü şirketlerde yoğunlaşmasını bekliyor.
Hisse endeksinin dışındaki piyasa faaliyetleri farklı bir görünüm sunuyor. Eylül sonuna kadar bildirilen rakamlara göre sermaye piyasası yoluyla 186,03 trilyon rupi kaynak sağlandı. Gösterge niteliğindeki toplam değeri 26,47 trilyon rupi olan 29 halka arz adayı bulunuyor; yatırım fonlarının net varlıkları ise 637,07 trilyon rupiye ulaştı. Yatırımcı kimlik numaralarının sayısı 32 milyonu aşarak 2026'da yüzde 58 arttı. Bu ölçümler piyasa katılımının ve finansmanın sürdüğünü gösteriyor; yabancı güveninin geri geldiğini kanıtlamıyor.
Kur, Tahvil Getirileri ve Petrol Baskıyı Artırıyor
Rully, ABD doları karşısında 18.000 rupiye yaklaşan kuru ve yüzde 5,2-yüzde 5,3 civarındaki ABD Hazine tahvili getirilerini ek baskı unsurları olarak gösterdi. Yalnızca eylül ayında yabancıların net satışlarının yaklaşık 10,2 trilyon rupi olduğu bildirildi. Rupinin değer kaybetmesi, yabancı yatırımcıların rupi gelirlerini dolara çevirirken elde ettikleri getiriyi düşürebilir. ABD'deki yüksek getiriler de alternatif varlıkları daha cazip kılar.
Endonezya Üniversitesi sermaye piyasası gözlemcisi Budi Frensidy de yatırım çekme rekabetine dikkat çekiyor. Tayvan ve Güney Kore, yapay zekâ ve teknoloji alanlarına yatırım imkânı sunarken Vietnam güçlü ekonomik büyüme ve yabancı yatırımcı erişimine yönelik reformlar vadediyor. Endonezya'da ise piyasa ağırlığı görece bankacılık ve emtia sektörlerinde yoğunlaşıyor.
Enerji fiyatları 12 Ekim'de bir başka endişe kaynağı oldu. Brent petrol, varil başına 1,93 dolar veya yüzde 1,8 artışla 106,65 dolardan kapandı. ABD Batı Teksas türü ham petrolü (WTI) ise 1,89 dolar veya yüzde 2 yükselerek 93,74 dolardan günü tamamladı. Artışlar, Suudi Arabistan'a yönelik füze ve insansız hava aracı saldırılarıyla, genişleyen bölgesel çatışmanın ardından enerji arzına ilişkin kaygılara bağlandı.
13 Ekim'de bir işlem güncellemesine göre finans hisseleri yüzde 1,05, temel malzemeler yüzde 0,89 ve teknoloji yüzde 0,84 geriledi. Endeksi aşağı çeken hisseler arasında Bank Rakyat Indonesia, Bank Central Asia, Telkom Indonesia, VKTR Teknologi Mobilitas ve Dian Swastatika Sentosa yer aldı. Cakarta saatiyle 09.24'te işlem hacmi 2,36 trilyon rupiye ulaşmıştı; saat 09.00 civarında bu tutar 264,6 milyar rupiydi.
Açılışa ilişkin haberlerde ilk saatlerdeki kesin değerler ve seans zirveleri arasında küçük farklar var. Birinde endeks saat 09.00'da 5.885,81 puanda gösteriliyor; diğerinde yaklaşık 5.890 puan olarak aktarılıyor. Her iki haberde de ortak bulgu, sabah ilerledikçe kayıpların arttığı. İşlem verileri, o günkü düşüşün ne kadarının yabancı satışlarından kaynaklandığını göstermiyor.
Yatırımcıların İzlediği Tarihler ve Kanıtlar
Kasım değerlendirmesi, aylar süren politika değişikliklerinin ve piyasa baskısının ardından geliyor. Ocak ayındaki piyasa çalkantısı yaklaşık 80 milyar dolarlık piyasa değerini sildi ve acil önlemlere yol açtı. Haberlere göre endeks 28 Ocak'ta yaklaşık yüzde 7 ila yüzde 7,4 düştü. Bunu, 29 Ocak'taki sert seans içi düşüş sırasında işlemlerin durdurulması izledi. İkinci gündeki kapanış kaybı yaklaşık yüzde 1'e geriledi. Bu nedenle seans içindeki en sert düşüşler, birikimli kapanış kayıpları olarak sunulmamalı.
- 27 Ocak 2026: MSCI, mülkiyet şeffaflığı ve koordineli işlem kaygılarının ardından kısıtlamaları açıkladı.
- 2 Şubat: OJK reform yanıtını açıkladı.
- 20 ve 21 Nisan: MSCI halka açıklık oranına ilişkin güncelleme yaptı; ardından OJK reformların tanınmasını memnuniyetle karşılayan açıklamasını yayımladı.
- Mayıs: Altı Endonezya hissesi MSCI Global Standard Endeksi'nden, 13 hisse Small Cap Endeksi'nden çıkarıldı.
- 15 Eylül: OJK'nin 2026 tarihli 13 sayılı Yönetmeliği yürürlüğe girdi.
- 7-9 Ekim: FTSE Endonezya'nın sınıflandırmasını korudu; OJK reformların yaklaşık yüzde 90'ının tamamlandığını bildirdi ve genişletilen mülkiyet takibi açıklandı.
- 11 Kasım: MSCI'nin bir sonraki endeks dengeleme duyurusunun yapılması planlanıyor.
- Aralık değerlendirmesi öncesinde: FTSE, Endonezya menkul kıymetlerine ilişkin yeni bir güncelleme yapmayı planlıyor.
Wilbert, MSCI'nin Endonezya'ya yönelik uygulamaları hakkında ekim sonlarında ayrı bir duyuru yapmasını bekliyor. Bu analist tahmini, 11 Kasım'daki endeks duyurusundan farklı. Wilbert, dondurma kararının sürmesini bekliyor ve reformların tamamlanması için temel senaryoda 18 ila 24 aylık bir süre öngörüyor; bu da Ağustos 2027 ile Şubat 2028 arasına denk geliyor. Phintraco Sekuritas analisti Desy Erawati de dondurma kararının 2027'nin ikinci yarısında sona ereceğini tahmin ediyor. Bu tahminlerin hiçbiri MSCI'nin taahhüdü değil.
Kısıtlamaların kaldırılması bile büyük çaplı girişleri hemen garanti etmiyor. Wilbert, bazı değişikliklerin bir değerlendirme dönemi gecikmeyle uygulanabileceğini belirtiyor. Endeksten çıkarılan hisselerin de yeniden uygunluk koşullarını karşılaması gerekecek. Kiwoom Sekuritas araştırma direktörü Liza Camelia Suryanata, sağlıklı işlem hacmiyle desteklenen ve likit hisselere yayılan yabancı net alımların birkaç hafta boyunca sürmesini bekliyor.
Mirae Asset Sekuritas kıdemli piyasa analisti Nafan Aji Gusta, bireysel yatırımcılara yabancı yatırımcı akışlarına duyarlı hisselerde yoğunlaşmayı sınırlamalarını, portföy likiditesini korumalarını, şirketlerin temel göstergelerini ve değerlemelerini incelemelerini öneriyor. Ona göre temel ayrım, endeks kaynaklı duyarlılığın yol açtığı fiyat düşüşüyle şirket faaliyetlerinin kötüleşmesinden kaynaklanan düşüş arasında. Endonezya'nın önündeki sınav, mülkiyet ve işlem alanındaki ölçülebilir iyileşmelerin daha elverişli kur koşulları ve kazanç beklentileriyle birlikte güveni destekleyip destekleyemeyeceği.
Öne Çıkanlar
- 9 Ekim'e kadar yabancıların net satışları 84,99 trilyon rupi olarak bildirildi; bu tutar 2008 ve 2020'nin nominal toplamlarını aştı.
- 7 Ekim'e kadar bildirilen ayrı 109,45 trilyon rupi tutarındaki toplam hâlâ açıklığa kavuşturulmadı.
- MSCI'nin dondurma kararı olumlu endeks değişikliklerini kısıtlıyor ancak tüm yabancı yatırımcıların satış yapmasını gerektirmiyor.
- OJK reformların yaklaşık yüzde 90'ının tamamlandığını bildiriyor; MSCI kısıtlamaların sona ereceğini teyit etmedi.
- FTSE, Endonezya'nın ikincil gelişmekte olan piyasa statüsünü korudu ve aralık öncesinde yeni bir güncelleme yapmayı planlıyor.
- Mülkiyet bildirimleri, yüzde 15 halka açıklık hedefi ve genişletilmiş yoğunlaşma testleri reformların temel unsurları arasında.
- MSCI'nin 11 Kasım duyurusu, takvimdeki bir sonraki endeks adımı. Kısıtlamaların 2027'de hafifleyeceğine ilişkin tahminler belirsizliğini koruyor.