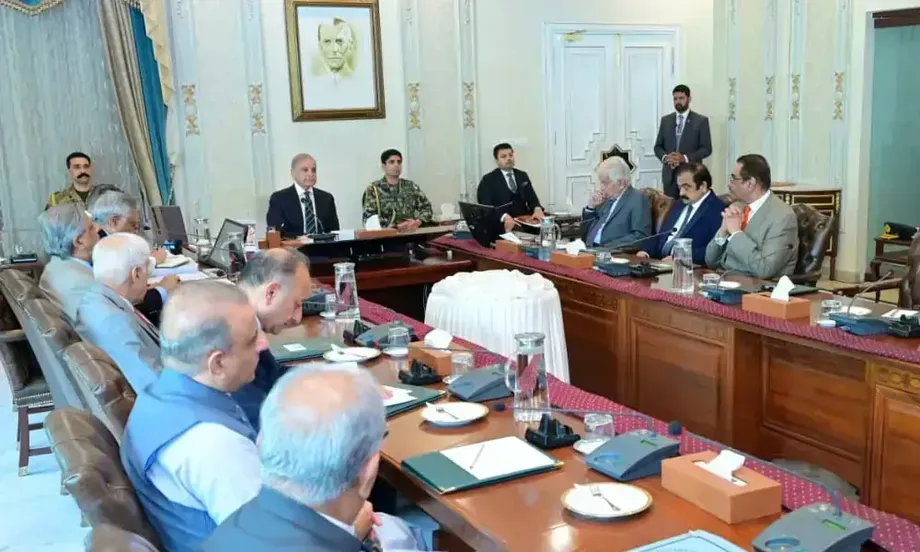
Meclis, Muhalefetin Protestoları Sürerken Bütçe Vergi Paketini Onayladı
Pakistan Ulusal Meclisi, hükümetin 2026-27 mali yılına yönelik vergi paketini birkaç gün süren tartışmaların ardından salı günü kabul ederek 2026 Maliye Tasarısı’nı onayladı. Koalisyonun desteğiyle çoğunluk sağlanırken, yedi maddeye ilişkin muhalefetin sunduğu 63 değişiklik önergesinin tamamı reddedildi. Maliye Bakanı Muhammad Aurangzeb’in sunduğu hükümet değişiklikleri kabul edildi.
İçindekiler
- Meclis, Muhalefetin Protestoları Sürerken Bütçe Vergi Paketini Onayladı
- Meclisin Kararı ve Sonraki Aşama
- Harcama Planında Büyük Bir Finansman Açığı Var
- Gelir Hedefleri Tahsilata ve Eyalet Hibelerine Bağlı
- Önerilen Ücret Vergisi Dilimleri Nasıl İşliyor?
- Gayrimenkulde Kolaylık ve Sigorta Ödemelerine Yeni Vergi
- Dosyaları Algoritmalar Atayacak, Uzlaşma Seçeneği Sunulacak
- Dijital Gelirler ve Vergi Uyumu Daha Yakından İzlenecek
- Elektrikli Taşıtlar ve Üst Sınıf Uçak Biletleri Farklı Uygulamalara Tabi
- Vergi İmtiyazlarının Ölçülebilir Bir Maliyeti Var
- Öne Çıkanlar
Oylamayla 18,771 trilyon rupilik federal harcama planı ve 15,264 trilyon rupilik vergi geliri hedefi kabul edildi. Bu tahsilat hedefi, sona ermekte olan yıl için revize edilen 12,983 trilyon rupilik tahminin 2,281 trilyon rupi üzerinde; bu da sona ermekte olan mali yılda yaklaşık 1 trilyon rupilik gelir açığı beklenmesine rağmen yaklaşık yüzde 17,6 artış anlamına geliyor.
Paket, ücretli çalışanlara ve gayrimenkul işlemlerine yönelik kolaylıkları; yeni dijital vergi prosedürleri, sigorta ödemelerini etkileyen değişiklikler ve daha ağır yaptırımlarla bir araya getiriyor. Hükümet, harcamaları finanse etmek için daha yüksek tahsilatlara ve borçlanmaya bel bağlarken yüzde 4 ekonomik büyüme hedefliyor.
Federal Gelir Kurulunun 2026 Maliye Tasarısı, bir hükümde aksi belirtilmediği sürece genel yürürlük tarihini 1 Temmuz 2026 olarak belirliyor. Ancak yayımlanan teklif ile değişikliklerle kabul edilen mevzuatın aynı olması şart değil. Son tartışma sırasında kabul edilen değişikliklerin kesin etkisinin, yürürlüğe giren nihai metin üzerinden teyit edilmesi gerekiyor.
Meclisin Kararı ve Sonraki Aşama
Aurangzeb, muhalefetin protestolarıyla geçen oturumda tasarının görüşülmesi için önerge verdi. Meclis, maddeleri ele aldı ve muhalefetin değişiklik önerilerini çoğunluk oyuyla reddetti. Oturuma çarşamba günü saat 11.00’e kadar ara verildi.
Meclis onayı önemli bir yasama aşaması olsa da önerilen her hükmün şimdiden yürürlükte olduğunun teyidi olarak görülmemeli. A.F. Ferguson’ın kurumsal notunda, değişikliklerin Ulusal Meclis onayı ve cumhurbaşkanının tasdiki gerektirdiği ve genel olarak 1 Temmuz’da yürürlüğe girdiği belirtiliyor. Oylamaya ilişkin haberlerde cumhurbaşkanının tasdik tarihi açıklanmadı.
Bütçenin Meclis sürecindeki önemli tarihler şöyle:
- 12 Haziran 2026: Aurangzeb federal bütçeyi sundu. FBR, sunumun ardından Maliye Tasarısı önerisini yayımladı ve tasarının bir nüshası Senatoya sunuldu.
- 15 Haziran: Senato, önerilen federal bütçeyi görüşmeye başladı.
- Kabulden önceki pazar: Ulusal Meclis Maliye Daimi Komitesi, yeterli teknik inceleme ve parlamento denetimi olmaksızın mevzuatta değişiklik yapılmaması uyarısında bulundu.
- Salı: Ulusal Meclis, hükümet değişiklikleriyle tasarıyı kabul etti ve muhalefetin 63 değişiklik önergesini reddetti.
- Çarşamba, saat 11.00: Meclisin yeniden toplanması planlandı.
- 1 Temmuz 2026: Tasarının genel yürürlük tarihi; yasama sürecine ve maddelerde ayrıca belirtilen tarihlere tabi.
Komitenin uyarısı önemli; çünkü görüşmelerin sonuna doğru sunulan değişiklikler vergi kurallarının işleyişini değiştirebilir. Komite, yetersiz incelemenin hukuki belirsizlik ve uygulama güçlükleri yaratabileceği uyarısında bulundu. Komite Başkanı Syed Naveed Qamar da havacılıkta rekabet ve verimlilik konuları ele alınırken sektörler arasında dengeli bir yaklaşım çağrısı yaptı.
Harcama Planında Büyük Bir Finansman Açığı Var
A.F. Ferguson tarafından yayımlanan Federal Bütçe notu ayrıntılı bir mali tablo sunuyor: 17,495 trilyon rupi cari harcama ve 1,276 trilyon rupi kalkınma harcaması olmak üzere toplam 18,771 trilyon rupi. Cari harcamalar toplamın yaklaşık yüzde 93,2’sini, kalkınma harcamaları ise yaklaşık yüzde 6,8’ini oluşturuyor.
Notta 15,264 trilyon rupi vergi geliri ve vergi dışı 5,336 trilyon rupi gelir sıralanıyor; böylece brüt gelirler 20,6 trilyon rupiye ulaşıyor. Federal vergilerin eyaletlere düşen 8,849 trilyon rupilik payı çıkarıldığında gelirler 11,751 trilyon rupiye geriliyor. Özelleştirme gelirlerinden elde edilen 161 milyar rupi eklendiğinde net gelirler 11,912 trilyon rupi oluyor.
18,771 trilyon rupilik harcama karşısında bu rakamlar 6,859 trilyon rupilik bir açığa işaret ediyor; bu, planlanan harcamaların yaklaşık yüzde 36,5’ine denk geliyor. Bütçe görüşmelerine ilişkin haberlerde açık 7 trilyon rupi olarak veriliyor. Bu rakam, notta yer alan daha kesin toplamla yakın olsa da aynı değil.
Harcama çerçevesi ayrıca yaklaşık 18,8 trilyon rupi olarak tanımlanıyor; bu, sona ermekte olan yılın revize edilmiş harcama tutarından yaklaşık 3,1 trilyon rupi veya yüzde 20 daha fazla. Dış borçlanma planları, Euro ve Panda tahvilleriyle sağlanması öngörülen 2 milyar dolar dahil toplam 23,4 milyar dolar tutarında. Bunlar, söz konusu fonların şimdiden temin edildiğini göstermeyen finansman planları.
Gelir Hedefleri Tahsilata ve Eyalet Hibelerine Bağlı
Hükümet, 306 milyar rupiyi aşan vergi önlemlerinin yanı sıra 360 milyar rupilik destek ve 354 milyar rupilik yaptırım tedbiri önerdi. Bu rakamlar paketin farklı bileşenlerini gösteriyor, garanti edilmiş gelirleri değil. Özellikle yaptırımlardan beklenen gelir, yetkililerin uyum tedbirlerini fiilî ödemelere dönüştürüp dönüştürememesine bağlı.
Bütçe düzenlemelerinde Belucistan hariç üç eyaletten sağlanacak 1,035 trilyon rupilik hibeler de yer alıyor. Bu hibeler 15,264 trilyon rupilik tahsilat hedefine bağlı ve tahsilat hedefin altında kalırsa otomatik olarak azalacak. Böylece federal hükümetin hedefi tutturması için bir neden daha ortaya çıkıyor: gelir açığı hem vergi tahsilatını hem de hibe miktarını etkileyebilir.
Dört eyaletin, 1,035 trilyon rupilik hibelerin geri alınmasından önce federal vergi payı olarak yaklaşık 8,85 trilyon rupi alması bekleniyor. Bildirilen brüt tahsisatlar Pencap için 4,4 trilyon, Sind için 2,2 trilyon ve Hayber Pahtunhva için 1,44 trilyon rupi. Bu brüt paylar, hibeler düşüldükten sonra her eyaletin elinde kalacak tutarlar olarak okunmamalı.
Diğer önemli bütçe tedbirleri arasında litre başına 80 rupilik vergiye dayanan 1,748 trilyon rupilik petrol ve karbon vergisi hedefi ile devlet memurlarının maaş ve emekli aylıklarına yüzde 7 zam yer alıyor. Daha yüksek nominal gelir hedefine rağmen FBR’nin vergi tahsilatlarının gayrisafi yurt içi hasılaya oranının yaklaşık yüzde 10,5 düzeyinde kalması öngörülüyor.
Önerilen Ücret Vergisi Dilimleri Nasıl İşliyor?
Yayımlanan tasarı, yıllık vergilendirilebilir gelirin 600.000 rupiye kadar olan kısmını vergiden muaf tutuyor. Bu eşiğin üzerinde önerilen ücret vergisi tarifesi kademeli olarak uygulanıyor; yani yüksek oran, kişinin tüm gelirine değil, ilgili dilim eşiğini aşan kısmına uygulanıyor.
- 600.000 ila 1,2 milyon rupi: 600.000 rupiyi aşan tutarın yüzde 1’i.
- 1,2 milyon ila 2,2 milyon rupi: 6.000 rupi artı 1,2 milyon rupiyi aşan tutarın yüzde 11’i.
- 2,2 milyon ila 3,2 milyon rupi: 116.000 rupi artı 2,2 milyon rupiyi aşan tutarın yüzde 20’si.
- 3,2 milyon ila 4,1 milyon rupi: 316.000 rupi artı 3,2 milyon rupiyi aşan tutarın yüzde 25’i.
- 4,1 milyon ila 5,6 milyon rupi: 541.000 rupi artı 4,1 milyon rupiyi aşan tutarın yüzde 29’u.
- 5,6 milyon ila 7 milyon rupi: 976.000 rupi artı 5,6 milyon rupiyi aşan tutarın yüzde 32’si.
- 7 milyon rupi üzeri: 1,424 milyon rupi artı 7 milyon rupiyi aşan tutarın yüzde 35’i.
Örneğin, yıllık vergilendirilebilir ücret geliri 1,2 milyon rupi olan bir kişi bu tarifeye göre 6.000 rupi vergi öder. 7 milyon rupilik gelirde vergi 1,424 milyon rupi, yani toplam gelirin yaklaşık yüzde 20,3’ü olur. Yüzde 35’lik en yüksek oran, bu eşiği aşan kişinin kazandığı her rupiye değil, 7 milyon rupiyi aşan kısma uygulanır. Bu hesaplamalarda yayımlanan tarife esas alınmış, başka vergi veya düzeltmeler eklenmemiştir.
Gayrimenkulde Kolaylık ve Sigorta Ödemelerine Yeni Vergi
Yayımlanan tasarı, 236C maddesi kapsamında gayrimenkul satışında veya devrinde, alınan brüt bedel üzerinden yüzde 2,75 avans vergi öngörüyor. 236K maddesi kapsamındaki alımlarda ise gayrimenkulün adil piyasa değerinin yüzde 1,25’i oranında avans vergi belirliyor. İki hüküm farklı vergi matrahları kullandığından, oranları birleştirerek tek bir işlem vergisi oranı hesaplamak mümkün değil.
Tasarı ayrıca Gelir Vergisi Yönetmeliği’nin 7E maddesinin çıkarılmasını öneriyor. Bu değişiklik, gayrimenkul alım veya satımında tahsil edilen avans vergilerinden ayrı bir yasama düzenlemesi. Bir hükmün kaldırılması, gayrimenkul işlemlerinin vergiden muaf olacağı anlamına gelmiyor.
Önerilen yeni 7G maddesi, 2026 vergi yılından itibaren belirli hayat sigortası ve aile tekafül ödemelerini vergilendirecek. Aile tekafülü, İslami finans ilkelerine göre yapılandırılmış bir sigorta düzenlemesi. Vergiye tabi tutar, alınan ödemenin tamamı değil, toplam ödenen prim veya katkı payları çıkarıldıktan sonra kalan miktar olacak.
Ölüm veya maluliyet nedeniyle yapılan ödemeler ile poliçenin düzenlenmesinden yedi yıl geçtikten sonra yapılan ödemeler vergiden muaf tutuluyor. Bu hüküm kapsamında kesilen vergi, ödemeden doğan gelir üzerinden alınan nihai vergi olacak. Alıntılanan hüküm, tarifenin başka bir yerindeki orana atıfta bulunuyor; ancak yeni maddeyi açıklayan bölümde bu oran belirtilmiyor.
Önerilen başka bir yetki, federal hükümetin asgari vergi olarak uygulanan belirli stopaj vergilerini, şartlara bağlı olarak yüzde 1’e kadar düşürmesine imkân tanıyacak. Bu yetki 113. madde kapsamındaki asgari vergiyi kapsamıyor ve bu yetki uyarınca yapılan oran değişikliklerinin Ulusal Meclise sunulması gerekiyor. Dolayısıyla bu, tüm stopaj vergilerini otomatik olarak düşüren bir düzenleme değil; seçili oranları değiştirmeye yönelik koşullu bir yetki.
Dosyaları Algoritmalar Atayacak, Uzlaşma Seçeneği Sunulacak
Tasarının idari açıdan en önemli önerilerinden bazıları Ulusal Yüz Yüze Olmayan Merkez ile ilgili. Önerilen yetki kuralları kapsamında FBR tarafından geliştirilen algoritmalar, belirli mükellefler ve vergi dönemleri için Gelir İdaresi yetkililerine görev ve yetkiler atayacak.
Yetkilinin kimliği kayıtlı mükelleften, mükellefin yetkili temsilcisinden ve yetkisiz kişilerden gizli tutulacak. Ayrı hükümler, belirlenmiş gelir vergisi denetim ve tarh işlemlerinin dosyayla ilgilenen görevlinin kimliği doğrudan açıklanmadan yürütülmesine imkân tanıyacak. İtirazlar da belirlenen kurallar çerçevesinde merkez üzerinden işleme alınabilecek.
Tasarı ayrıca belirli maddeler kapsamında karar verilmeden önceki vergi işlemleri için algoritmik bir uzlaşma mekanizması öneriyor. Bu mekanizmayı kullanmayı seçen mükellefin, uzlaşma teklifini kabul etmek ve uzlaşma tutarını yatırmak için teklif tarihinden itibaren IRIS üzerinden 10 günü olacak. IRIS, FBR’nin çevrimiçi sistemi.
Öngörülen süreç içinde ödeme yapılması, ilgili bildirim veya denetim raporunda gündeme getirilen konuları sona erdirecek. Öneri, her uyuşmazlığın otomatik olarak bu kapsama gireceğini veya ödeme yapılmadan teklifin kabul edilebileceğini söylemiyor. Dolayısıyla 10 günlük süre, hem mükellefin kararı hem de gerekli ödeme için pratik bir son tarih niteliğinde.
Bu hükümler FBR’ye yeni prosedürler için hukuki dayanak sağlıyor; ancak uygulama ayrıntıları hâlâ Kurulun kurallarına ve kararlarına bağlı. Yayımlanan metin, her dijital sürecin kesin olarak ne zaman başlayacağını belirlemiyor veya tüm kategorilerde mükelleflerin nasıl seçileceğini açıklamıyor.
Dijital Gelirler ve Vergi Uyumu Daha Yakından İzlenecek
Kabul edilen pakete ilişkin haberlerde FBR sistemi üzerinden zorunlu elektronik gelir vergisi beyannamesi ve sosyal medya gelirlerine yüzde 5 gelir vergisi uygulanması öngörülüyor. Dijital gelirlerin bu kapsama alınması, paketin geleneksel ücret, şirket geliri ve gayrimenkul işlemlerinin ötesine uzandığını gösteriyor.
Sosyal medya vergisinin kapsamı, kimin vergi kesintisi yapmakla yükümlü olacağı ve kesintinin kişinin tüm vergi yükümlülüğünü karşılayıp karşılamayacağı gibi konular, ayrıntılı resmî alıntılarda açıklanmıyor. Her çevrimiçi ödemenin aynı şekilde değerlendirildiği varsayımına dayanmak yerine bu soruların ilgili nihai hükümler üzerinden yanıtlanması gerekiyor.
Paket, ilk uyum ihlali için 1 milyon rupiye, tekrarlanan ihlaller içinse 2 milyon rupiye kadar ceza da içeriyor. Haberlerde beyanname vermeyen veya FBR bildirimlerine uymayan kişilere karşı daha sert tedbirler ile vergi izleme sistemlerine müdahale edilmesi hâlinde hapis cezasını da içerebilecek yaptırımlar anlatılıyor. Bu azami tutarlar her hata için otomatik ceza olarak okunmamalı.
Şirketlerle ilgili değişiklikler bankacılık, gübre ve büyük işletmeleri kapsıyor; oranlar gelir eşiklerine göre değişiyor. Haberlerde belirli tarım ve sanayi gelirlerinin yeniden düzenlenen vergilendirmesi ile Pakistan Kızılay Derneği dahil adı belirtilen sosyal yardım kuruluşlarına tanınan muafiyetler de aktarılıyor. Bu kategorilere ilişkin kesin oranlar ve uygunluk şartları, burada ayrıntılandırılan hükümlerden anlaşılamıyor.
Elektrikli Taşıtlar ve Üst Sınıf Uçak Biletleri Farklı Uygulamalara Tabi
Elektrikli taşıtlara ilişkin tedbirler, toplu ve ticari taşımacılıkla kişisel kullanım için ithal edilen pahalı araçları birbirinden ayırıyor. Yayımlanan tasarıda, en az 25 koltuklu montaja hazır elektrikli otobüsler ile elektrikli kamyonlar için yüzde 1 oran yer alıyor. Notta ise kişisel kullanım için ithal edilen montaja hazır elektrikli araçlara uygulanacak federal özel tüketim vergisi, araç değerine göre ayrıca ayrıntılandırılıyor.
Önerilen özel tüketim vergisi tarifesine göre değeri 20 milyon rupiyi aşmayan araçlara yüzde 0 oranı uygulanıyor. Değeri 20 milyon rupi üzerindeki ve 30 milyon rupiye kadar olan araçlarda oran yüzde 30; 30 milyon rupiyi aşan araçlarda ise yüzde 40. Özel tüketim vergisinin sıfır olması, ithalatın diğer geçerli vergilerin tamamından muaf olduğu anlamına gelmiyor.
Notta ayrıca, yerel olarak üretilen veya monte edilen ve şartları karşılayan elektrikli araçlarda indirimli yüzde 1 satış vergisi oranının 30 Haziran 2027’ye kadar uzatılması anlatılıyor. Bu kategoriler, batarya kapasitesi 50 kilovatsaat veya daha az olan küçük otomobil ve spor amaçlı arazi araçları ile batarya kapasitesi 150 kilovatsaat veya daha az olan hafif ticari araçları kapsıyor.
1 Temmuz 2026’dan itibaren düzenlenecek kulüp, business ve first class uçak biletlerinde önerilen federal özel tüketim vergisi Amerika kıtası için 300.000 rupiden 50.000 rupiye; Orta Doğu ve Afrika için 150.000 rupiden 25.000 rupiye düşüyor. Uzak Doğu, Avustralya, Yeni Zelanda ve Pasifik Adaları’nı kapsayan bölge ile Avrupa için vergi 210.000 rupiden 40.000 rupiye iniyor. Bunlar vergi kalemindeki indirimler; nihai bilet fiyatlarının aynı tutarda düşeceği garanti değil.
Tasarı, mevcut rafinerileri modernize etmek ve kapasitelerini artırmak için kullanılacak makinelere ilişkin ithalat hükümlerini de içeriyor. Listelenen ekipmanlar arasında reaktörler, ısı eşanjörleri, pompalar ve kompresörler bulunuyor. İthalatın belirlenen rafineri amaçlarına hizmet etmesi ve miktarların Petrol ve Doğal Kaynaklar Bakanlığı tarafından onaylanması gerekiyor.
Vergi İmtiyazlarının Ölçülebilir Bir Maliyeti Var
Tasarıya eşlik eden açıklamada, 2024-25 mali yılını kapsayan 2026 Vergi Harcamaları Raporu yer alıyor. Raporda satış vergisi için tahmini 1.273,98 milyar rupi, gümrük vergisi için 499,14 milyar rupi ve gelir vergisi için 579,70 milyar rupi tutarında vergi harcaması listeleniyor; toplamın 2.352,81 milyar rupi olduğu belirtiliyor.
Vergi harcaması, bütçeden yapılan doğrudan nakit ödeme değil; imtiyazlar, muafiyetler veya ayrıcalıklı uygulamalar nedeniyle vazgeçilen gelir anlamına geliyor. Açıklanan toplam yaklaşık 2,353 trilyon rupi; yeni 15,264 trilyon rupilik vergi geliri hedefinin yaklaşık yüzde 15,4’üne denk geliyor. Bu karşılaştırma büyüklüğü ortaya koysa da rakamlar farklı mali yıllara ait ve tasarının getirdiği yeni kolaylıkların maliyetini ölçmüyor.
Temel soru, yüksek tahsilat ve daha güçlü vergi uyumunun finansman açığını büyütmeden kolaylıkları destekleyip destekleyemeyeceği. Meclisten geçmesi, değişikliklerle düzenlenen paketin parlamentodan onay aldığını gösteriyor. Yeni mali yıl başladığında mükelleflerin tam olarak ne yapması gerektiğini ise yürürlüğe giren nihai metnin, cumhurbaşkanının tasdikinin ve FBR’nin uygulama kurallarının teyit edilmesi belirleyecek.
Öne Çıkanlar
- Ulusal Meclis, hükümet değişikliklerini kabul ederek ve muhalefetin 63 değişiklik önergesini reddederek 2026 Maliye Tasarısı’nı kabul etti.
- Federal harcamalar 18,771 trilyon rupi, vergi geliri hedefi ise 15,264 trilyon rupi.
- Kurumsal bütçe tablosunda açık 6,859 trilyon rupi olarak veriliyor; haberlerde yaklaşık 7 trilyon rupi olarak aktarılıyor.
- Yayımlanan ücret tarifesi, yıllık vergilendirilebilir gelirin 600.000 rupiye kadar olan kısmını vergiden muaf tutuyor; 7 milyon rupiyi aşan gelir için marjinal oran yüzde 35.
- Öneriler gayrimenkulde avans vergilerini, belirli sigorta ödemelerini, algoritmik uzlaşmaları ve Ulusal Yüz Yüze Olmayan Merkez üzerinden yürütülen vergi işlemlerini kapsıyor.
- Elektrikli araçlara yönelik uygulamalar kullanım amacına, değere ve batarya kapasitesine göre değişirken üst sınıf uçak biletlerindeki özel tüketim vergileri düşürülecek.
- Genel yürürlük tarihi 1 Temmuz 2026; yürürlüğe giren nihai hükümlerin ve uygulama kurallarının teyit edilmesi gerekiyor.