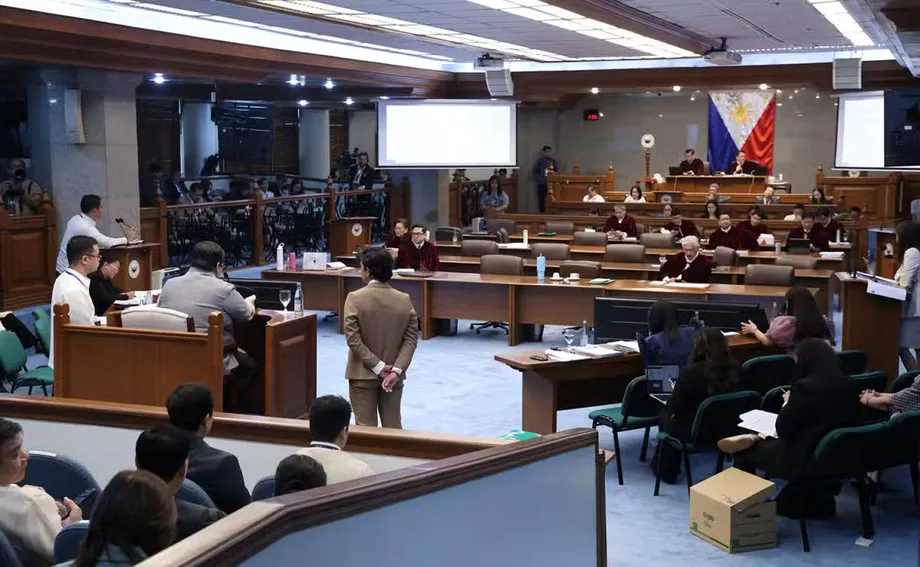
4,4 milyar pesoluk mali işlem izi azil davasına girdi
Senato'daki azil mahkemesi, Başkan Yardımcısı Sara Duterte ve eşi avukat Manases Carpio'nun karıştığı bildirilen 4,4 milyar pesoluk işlemlere ilişkin tanıklığa izin verdi. Böylece düzeltilmiş banka raporları, sigorta alımları, şirket havaleleri ve vergi kayıtlarını kapsayan bir mali inceleme başladı.
İçindekiler
- 4,4 milyar pesoluk mali işlem izi azil davasına girdi
- Mahkeme gizli kayıtlara neden izin verdi?
- Daha düşük toplamın ardındaki banka düzeltmesi
- Kapsama giren ve şüpheli işlem raporları ne gösteriyor?
- Eski hesaplar ve banka çeki tartışması
- Nakit çekimleri ve beyan meselesi
- Cale88 havaleleri ve Çin soruşturması
- Vergi tanıklığı gelir ve mülkiyet kanıtlarını ekliyor
- Hesap bakiyeleri ve Carpio'nun yanıtı
- Zaman çizelgesi ve bekleyen kararlar
- Öne çıkanlar
Yargılamanın 33. günü olan 5 Ekim 2026 tarihli duruşmada, Kara Para Aklamayı Önleme Konseyi Sekretaryası İcra Direktörü Ronel Buenaventura, 2007-2025 dönemini kapsayan kayıtları anlattı. Sunumda, mükerrer kayıtlar çıkarıldıktan sonra 666 kapsama giren işlem raporu ve 55 şüpheli işlem raporuna yer verildi.
4,4 milyar peso, bildirilen işlemlerin toplamını ifade ediyor; çiftin 4,4 milyar pesoya sahip olduğuna, bu miktarda gelir elde ettiğine ya da parayı aynı anda elinde tuttuğuna dair bir tespit değil. Ayrıca mahkemede ele alınan münferit işlemlere eklenecek ayrı bir tutar da değil. Hesaplar arasındaki transferler ve aynı paranın tekrar tekrar hareket etmesi, serveti aynı ölçüde artırmadan işlem toplamını yükseltebilir.
Kanıtlar, azil davasının II. maddesi kapsamında değerlendiriliyor. Bu madde, yasal gelirle orantısız servet ve Duterte'nin 2022, 2023 ve 2024 tarihli beyanları da dahil olmak üzere varlıkların, yükümlülüklerin ve net servetin eksik bildirilmesi iddialarını içeriyor. Duterte suçlamaları reddederek siyasi saiklerle ortaya atıldıklarını söyledi.
Sonraki duruşmalarda banka temsilcileri ile Gelir İdaresi'nden bir yetkili mahkemede ifade verdi. Tanıklar hesap bakiyeleri, gelir tutarları ve tartışmalı bir şirket hissesi devrine ilişkin ayrıntılar sundu; aynı zamanda yalnızca Kara Para Aklamayı Önleme Konseyi (AMLC) kayıtlarının ortaya koyabileceklerinin sınırlarını da gösterdi.
Bu nedenle temel mesele, yüksek bir işlem toplamını devlet maaşıyla karşılaştırmaktan daha somut: Paranın kime ait olduğunu ya da kimin kontrolünde bulunduğunu, kaynağını, ilgili bildirim tarihlerinde hangi varlıkların mevcut olduğunu ve bunların usulüne uygun beyan edilip edilmediğini belirlemek.
Mahkeme gizli kayıtlara neden izin verdi?
Avukat Mark Vinluan, Kara Para Aklamayı Önleme Yasası'nın 8-A maddesi uyarınca Buenaventura'nın tanıklığının dışlanmasını istedi. Gizlilik hükümlerinde azil yargılamalarına yönelik bir istisna bulunmadığını savundu.
Mahkeme başkanı Francis "Chiz" Escudero, raporların mahkemenin celp yetkisinin tamamen dışında olduğu iddiasını reddetti. Yetkisiz ifşaya karşı koruma ile yasal bir mahkeme kararına uyma yükümlülüğünü birbirinden ayırdı.
Escudero, gizlilik hükmüne ilişkin mahkeme yorumunu şöyle açıkladı:
Dolayısıyla hüküm, açıklamanın biçimini ve koşullarını düzenler. Her koşulda mutlak sessizlik emretmez.
Tanıklığı ilgili ve celbedilmiş kayıtlarla sınırladı; gerekirse bazı bölümlerin kapalı oturumda ele alınabileceğini söyledi. Savunmanın belirli kanıtlara itiraz etme hakkı saklı kaldı. Escudero ayrıca Buenaventura'nın mahkeme kararına uyması nedeniyle mutlaka cezai sorumlulukla karşı karşıya kalacağı iddiasını da reddetti.
Tartışma, döviz hesaplarını da kapsadı. Senatör Imee Marcos, önceki azil yargılamalarında bu tür hesapların kapsam dışında bırakıldığını savundu. Escudero ise döviz işlemlerini içeren AMLC raporlarına ilişkin tanıklığa izin verme kararını desteklemek için Republic v. Sandiganbayan kararına ve 2012'deki Corona azil yargılamasına atıfta bulundu.
Karar, AMLC'nin yasal yollardan elinde bulunan mevcut raporlar ile bir bankayı müşterisinin döviz mevduatını açıklamaya zorlayan yeni bir karar arasında ayrım yaptı. Buna rağmen senatörler Pia Cayetano ve Imee Marcos, mahkemenin yasada açıkça yer almayan bir azil istisnasını yasaya ekleyerek yorumlayıp yorumlamadığını sorguladı.
Mahkeme, gizlilik ibaresi taşıyan AMLC belgelerinin Senato'nun canlı yayınında gösterilmesine de izin verdi. Bu karar, kamuoyuna açık biçimde paylaşılmasına ilişkin savunmanın ayrı bir itirazına yol açtı; böylece kayıtların kabul edilip edilemeyeceğinin yanı sıra açıklamanın kapsamı da tartışmalı hale geldi.
Daha düşük toplamın ardındaki banka düzeltmesi
4,4 milyar pesoluk rakam, Temsilciler Meclisi'ne sunulan yaklaşık 6,7 milyar pesoluk önceki tahminin yerini aldı. Buenaventura, değişikliğin kısmen Filipinler Bankası'nın (BPI) düzelttiği raporlardan kaynaklandığını söyledi. Celplerin ve raporlama yapan kurumların kapsamındaki farklılıklara da dikkat çekti.
BPI, 6 Nisan 2026 tarihli mektubunda, kaynak uygulamadaki bir hata yanlış tutarların oluşmasına yol açtığı için Carpio'yu ilgilendiren 13 kapsama giren işlem raporunun silinmesini AMLC'den istedi. Okunabilir kayıtlardan birinde başlangıçta yaklaşık 269 milyon peso olarak görünen tutar 300 bin peso olarak düzeltildi. Düzeltilen diğer bazı tutarlar da 500 bin pesoluk bildirim eşiğinin altına indi.
Buenaventura, AMLC'nin düzeltmeyi doğrulayıp kabul ettikten sonra kayıtlarını 30 Temmuz'da azil mahkemesine sunduğunu söyledi. Bildirilen toplamın yaklaşık 6,7 milyar pesodan 4,4 milyar pesoya düşmesi yaklaşık 2,3 milyar pesoya karşılık geliyor; ancak tanıklıkta bu farkın tamamı yalnızca yazılım hatasına bağlanmadı.
Senatör Tito Sotto, bildirim sistemindeki bir hatanın yaklaşık 2 milyon pesoluk tutarları nasıl milyarlara çıkarabildiğini sordu. Buenaventura, nisan ayında göreve başladığından beri benzer büyüklükte bir düzeltme hatırlamadığını söyledi. Metrobank yetkilisi Niña Aguilar da görev süresinde buna benzer bir hatayla karşılaşmadığını belirtti. Hesap kayıtlarını açıklamak üzere ifade veren BPI tanığı Marwin Galvez ise raporlama teknolojisinden ziyade hesaplara ilişkin bilgi sunduğu için hatanın nedenini belirleyemedi.
Duterte'nin sözcüsü Paolo Panelo, düzeltmenin ham raporlama verilerini doğrulanmış servet kanıtı olarak görmenin tehlikesini ortaya koyduğunu savundu. Savcılık ise düzeltmeye rağmen önemli büyüklükte bir işlem toplamının kaldığını ileri sürdü. Her iki yaklaşım da dayanak oluşturan kayıtların doğrulanmasını davanın merkezine yerleştiriyor.
Kapsama giren ve şüpheli işlem raporları ne gösteriyor?
Mahkemede anlatılan kurallara göre kapsama giren işlem raporu (CTR), genellikle bir bankacılık günü içinde 500 bin pesoyu aşan nakit işlemleri kayda alıyor. Bildirim eşiği tek başına herhangi bir usulsüzlük kanıtı değil. Şüpheli işlem raporu (STR) ise bir kurumun belirli uyarı işaretleri saptaması halinde tutardan bağımsız olarak düzenlenebiliyor.
Açıklanan münferit sayılar Duterte'yle ilgili 373 CTR ve 34 STR; Carpio'yla ilgiliyse 363 CTR ve 30 STR oldu. Mükerrer 70 CTR, birleştirilmiş kapsama giren rapor sayısının 736 değil 666 olmasını açıklıyor. Bireysel STR sayıları toplandığında 64 ediyor; birleştirilmiş sunumdaysa 55 rapor yer aldı. Bildirilen tanıklıkta bu ayrı farkın nedeni tam olarak açıklanmadı.
Vinluan, işlemlerin toplama dahil edilmesine de itiraz etti. Buenaventura, mahkemenin AMLC'den özellikle toplam tutarlar ya da tablo özetleri hazırlamasını istemediğini kabul etti. Bu özetlerin 21 Temmuz tarihli celp ve Temsilciler Meclisi savcısı Gerville Luistro'nun 29 Eylül tarihli talebi üzerine hazırlandığını söyledi.
Raporlarda 4,4 milyar pesonun dağılımına ilişkin küçük farklılıklar var. Bir anlatımda 1,63 milyar peso giriş, 1,3 milyar peso çıkış ve yönü belirlenemeyen 1,4 milyar peso yer alıyor. Diğerinde sırasıyla 1,63 milyar, 1,31 milyar ve 1,46 milyar peso veriliyor; bu tutarlar toplamda 4,4 milyar pesoya ulaşıyor. Buenaventura, özellikle 2014 öncesine ait bazı işlemlerde gönderici ve lehtar bilgilerinin eksik ya da belirsiz olması nedeniyle güvenilir bir sınıflandırma yapılamadığını söyledi.
Banka ve sigorta şirketleri bazı STR'lerde rüşvet, uyuşturucu kaçakçılığı ve kamu fonlarının kötüye kullanıldığı yönündeki iddialara atıfta bulundu. Bunlar arasında Temmuz ve Kasım 2019 tarihli sigorta işlemleri, 1 Ağustos 2024 tarihli Philippine Savings Bank raporu ve 5 Aralık 2024 tarihli BDO Life raporu vardı. Bazı raporlarda haberler, suç teşkil eden bir davranışın kanıtı olarak değil, şüphe uyandıran bir unsur olarak kullanıldı.
Aguilar daha sonra Metrobank'ın sürecinin, rapor sunulmadan önce ek kontroller ve kurum içi onay aşamalarını içerdiğini anlattı. Buenaventura, Duterte'nin açıklanamayan servet biriktirdiğini ortaya koyan kişisel bir bilgisi olmadığını kabul etti. Tanıklığı, AMLC'nin elindeki kayıtlarla ilgiliydi.
Eski hesaplar ve banka çeki tartışması
BPI, Rodrigo ve Sara Duterte adına 22 Ocak 2010'da açılan ve 40,65 milyon peso içeren ortak vadeli mevduat hesabını doğruladı. Hesap 12 kez yenilendi ve tutar yaklaşık 41,72 milyon pesoya ulaştı. Banka tanıklığında, her biri 41.721.035,62 peso tutarında, 19 Nisan ve 17 Ekim 2012 ile 7 Ekim 2013 tarihli ve Rodrigo Duterte'ye ödenecek üç banka çeki de tespit edildi.
Banka çeki, bankanın aldığı fonlar karşılığında düzenlenir. Galvez, çekin ödenmemiş olduğu sürece paranın müşterinin hesabından çıkarak bankanın takas hesabına geçtiğini anlattı. Bu nedenle söz konusu tutar, yıl sonu itibarıyla müşterinin hesap bakiyesinde görünmez.
Savcılar, bu yöntemin yaklaşık 55 milyon pesoluk başka bir vadeli mevduatın banka çekine dönüştürülmesiyle birlikte gizlemeyi ortaya koymaya yardımcı olabileceğini ileri sürdü. Galvez, kullanılmayan çeklerin yaygın olduğunu söyledi ve kasıtlı gizleme çıkarımı yapmayı reddetti.
Escudero, vadeli mevduat hesabının açılış ya da kapanışına veya çeklerin satın alınmasına ilişkin belgelerde Sara Duterte'nin imzasının bulunmadığını belirtti. Savunma avukatı Michael Poa, Duterte'nin hesabı hatırlamadığını ve işlemlere katılmadığını söyledi. Bu nedenle ortak hesap sahipliği ile her bir işlemden sorumlu olma meselesi mahkemenin ayrı ayrı değerlendirmesi gereken konular olarak kaldı.
AMLC, 28 Mart 2014'te hesaplar arasında yapılan yedi transfer de tespit etti. Bu transferlerin tutarı, yargılamanın bir anlatımında 193,70 milyon, diğerinde 193,71 milyon peso olarak verildi. Buenaventura, aynı banka içindeki ayrı transferlerin farklı referans numaralarıyla gösterildiğini söyledi. Ancak ayrı kayıtlar, tek başına her birinin yeni elde edilmiş parayı temsil ettiğini kanıtlamıyor.
Diğer kayıtlar arasında 1 Nisan 2014'te satın alınan 20 milyon pesoluk BPI AIA hayat sigortası yatırım poliçesi ile 30 Mayıs 2016 tarihli, Samuel C. Uy'a ödenecek 16.852.782 pesoluk banka çeki vardı. Ayrıca AMLC'nin bilgi paylaşım raporunda Duterte, Samuel Cang Uy ve iki kişi tarafından 2011 ve 2012'de satın alınan ve toplam 14,88 milyon peso tutarındaki çeklerin lehtarı olarak gösterildi.
Nakit çekimleri ve beyan meselesi
Buenaventura, Carpio'nun 6 Ağustos 2024'te BDO'dan 23 milyon, Philippine National Bank'tan 18 milyon peso olmak üzere toplam 41 milyon peso çektiği altı işlemi açıkladı. Kayıtlar, Duterte'nin Aralık 2024'te toplam 10,04 milyon pesoluk işlemlerini de gösterdi: 5 Aralık'ta Landbank'tan 2,371 milyon peso, 20 Aralık'ta BDO'dan 5,969 milyon peso ve Metrobank'tan 1,7 milyon pesoluk çek bozdurma işlemi.
Savcı Mae Divinagracia, bu çekimleri Ombudsman kayıtları sorumlusu Karen Batu'nun çiftin 2019-2025 dönemine ait ortak mal varlığı, borç ve net değer beyanlarında (SALN) eldeki ya da bankalardaki nakdin bildirilmediğine ilişkin tanıklığıyla ilişkilendirdi.
Bu iddia, bildirim tarihlerinin dikkate alınmasını gerektiriyor. Bir para çekimi, belirli bir günde paranın hareket ettiğini gösterir; ancak 31 Aralık'ta ne kadarının nakit olarak kaldığını, harcandığını ya da başka bir varlığa dönüştüğünü ortaya koymaz. Mahkemede anlatılan kayıtlar, bu çekimlerin tamamının nihai kullanımını açıklığa kavuşturmadı.
Gelir İdaresi'nin daha sonraki tanıklığında farklı belgeler sunuldu. Denetlenmiş mali tablolar, eldeki ve bankalardaki nakit miktarını 2022 sonunda 21,23 milyon, 2023'te 28,97 milyon, 2024'te 15,53 milyon ve 2025'te 13,80 milyon peso olarak gösterdi. Bu rakamlar, farklı beyanları konu aldıkları için SALN'lerde eksiklik bulunduğuna ilişkin tanıklıkla otomatik olarak çelişmiyor. Ancak beyanların birbiriyle karşılaştırılarak uzlaştırılmasını gerekli kılıyor.
Cale88 havaleleri ve Çin soruşturması
Tanıklığa göre, Carpio'yla bağlantılı muz cipsi ihracatçısı Cale88 Foods Corp.'a Çin ve Hong Kong'dan yaklaşık 319 milyon peso havale edildi. Kesin toplam ve rapor sayısı kaynaklarda farklılık gösteriyor: Bir anlatımda 141 CTR ve üç STR üzerinden 319,32 milyon peso; diğerinde ise Çin anakarası kaynaklı 141 ve Hong Kong kaynaklı iki rapor olmak üzere 143 kapsama giren rapor üzerinden 319,33 milyon peso yer alıyor.
Adı geçen karşı taraflar arasında Jinhua Dongxi Trading Co., Ltd. ve China National Township bulunuyor. Buenaventura, şüpheli işlem raporlarında, dayanak oluşturan bir hukuki ya da ticari yükümlülüğün, amacın veya ekonomik gerekçenin bulunmamasına atıfta bulunulduğunu doğruladı. Bu endişe, havalelerin tamamının yasa dışı olduğuna ya da paranın şahsen Duterte'ye ait bulunduğuna ilişkin mahkeme tespiti anlamına gelmiyor.
Devlet Başkanı Ferdinand Marcos Jr., 11 Ekim'de eski senatör Antonio Trillanes IV'ün dile getirdiği iddialara ilişkin bir devlet soruşturmasını doğruladı. Marcos, iddiaların ulusal güvenlikle ilgili olabileceği için Milli Savunma Bakanlığı'nın yanıt verdiğini söyledi.
Marcos, bu endişeyi koşullu ifadelerle dile getirdi:
En rahatsız edici yönü Çin parası. Bu artık bir ulusal güvenlik meselesi boyutuna ulaşıyor.
Sonuçlara varmadan önce yetkililerin gerçekleri ortaya çıkarması gerektiğini de söyledi ve Duterte'yi itibarsızlaştırmaya yönelik olduğu öne sürülen bir kampanyaya katıldığını reddetti. Bildirilen yargılamalarda, havalelerin meşru ihracat ödemeleri mi, usulsüz finansman mı yoksa başka bir düzenlemenin parçası mı olduğu henüz belirlenmedi.
Vergi tanıklığı gelir ve mülkiyet kanıtlarını ekliyor
Gelir İdaresi yetkilisi Anne Loraine Garcia-Marquez, 8 Ekim'de Duterte ve Carpio'nun 2007-2025 döneminde vergiler düşüldükten sonra toplam 85,34 milyon peso kazandığını söyledi. Duterte'nin 2025 SALN'inde açıkladığı net servet 98,66 milyon peso; iki rakam arasındaki sayısal fark 13,32 milyon peso. Başlangıçtaki varlıklar, borçlar ve diğer yasal gelir kaynakları belirlenmeden bu karşılaştırma tek başına açıklanamayan serveti ortaya koyamaz.
Escudero daha önce 2022-2025 döneminde hesaplardan geçen 424 milyon pesoyu, yıllık SALN rakamlarının toplamı olan 336 milyon pesoyla karşılaştırmıştı. Bunlar farklı ölçüler: İşlem toplamları paranın hareketini, net servet ise belirli bir tarihteki varlıklarla yükümlülükler arasındaki farkı gösteriyor. Yıllık net servet beyanlarını toplamak da elde tutulan aynı varlıkların tekrar tekrar sayılmasına yol açabilir.
Garcia-Marquez, Gelir İdaresi'nin Duterte ya da Carpio'dan biri hakkında denetim yapılmasına izin verdiğini doğruladı ancak denetimin kiminle ilgili olduğunu açıklamadı. Meslek kaydı, diğer gelirler ve 2023 vergi beyanında yer alan Davao City ödemeleri hakkında da ifade verdi. Savcılar, bu kayıtların yasaklanmış mesleki faaliyete ya da başka bir göreve işaret edip etmediğini sorguladı; ancak tanıklık her ödemenin niteliğini netleştirmedi.
Gelir İdaresi'nde Carpio'nun Cale88 hisselerinin devri için vergi ödendiğine ilişkin kayıt ve devir şirket defterlerine işlenmeden önce alınması gereken vergi izni niteliğindeki elektronik Tescile Yetki Belgesi (eCAR) başvurusu bulunmuyordu. Garcia-Marquez, devir şirketin hisse ve devir defterine kaydedilmemesi gerekse de taraflar arasında geçerli olabileceğini söyledi. Escudero, savcının deviri "sahte" olarak nitelendirmesini tutanaklardan çıkardı.
Hesap bakiyeleri ve Carpio'nun yanıtı
Sonraki banka tanıklıklarına ilişkin haberlerde toplam kapanış bakiyeleri önemli ölçüde farklı veriliyor. Birinde 2025 sonunda 30 aktif hesapta yaklaşık 190 milyon peso olduğu belirtiliyor. Diğerinde ise sekiz bankada 39 milyon peso ve 2022'de 59 milyon, 2023'te 71,3 milyon, 2024'te 22,2 milyon pesoluk yıllık tutarlar yer alıyor. Bildirilen hesapların kapsamı, bu toplamları uzlaştırmaya yetecek ölçüde ortak bir çerçeve sunmuyor.
BPI ayrıca 2025'te toplam kapanış bakiyesi 8 milyon peso olan dokuz hesap ve kapanış tarihleri tam belirtilmeyen 34 kapalı hesap tespit etti. Şirket bakiyeleri de kişisel varlıklardan ayrı değerlendirilmelidir: GenCorp'un bildirilen bakiyeleri 2022'deki 50,75 milyon pesodan 2025'te 14,50 milyon pesoya gerilerken Cale88'in iki çek hesabı Temmuz 2026'da kapatıldı.
Sigorta tanıklığında Carpio'nun 2024'te satın aldığı 10,6 milyon pesoluk FWD yatırım sigortasından da söz edildi. Poliçenin bildirilen mali değeri 13,2 milyon peso; çiftin çocukları ise lehtar olarak gösterildi. Poliçenin değeri ve beyan edilme biçimi, banka bakiyelerinden ve işlem hacminden ayrı meseleler.
Kredi kartı harcamalarına yönelik sorulara yanıt veren Carpio, Japonya seyahat masraflarının önce bir grup adına ödendiğini, daha sonra paylaşıldığını söyledi. Spor giyim alışverişlerinin kıdemli basketbolcularla, Kuala Lumpur'daki harcamaların ise genç basketbol takımıyla ilgili olduğunu belirtti.
Carpio kamu parasını kullanmadığını söyledi:
Kendi alın terimle kazandığım parayı harcamamda yasa dışı bir şey yok. Bu kişisel harcamalar için kamu fonu kullanılmadı.
Duterte'nin ne harcamalara katıldığını ne de orada bulunduğunu söyledi. Bu yanıt kredi kartı harcamalarına ilişkin; II. maddede gündeme getirilen her çekim, şirket havalesi ya da beyan meselesini açıklamıyor.
Zaman çizelgesi ve bekleyen kararlar
Mali inceleme birkaç tarihte ilerledi:
- 6 Nisan 2026: BPI, hatalı 13 kapsama giren raporun silinmesini istedi.
- 30 Temmuz: AMLC, doğrulanmış düzeltmeleri içeren kayıtları sundu.
- 5 ve 6 Ekim: Buenaventura ifade verdi; toplamlar, gizlilik ve beyanlarla ilgili soruları yanıtladı.
- 7 Ekim: Banka temsilcileri ortak hesapları, çekleri ve bakiyeleri anlattı.
- 8 Ekim: Garcia-Marquez vergi kanıtlarını sundu ve denetim iznini doğruladı.
- 11 Ekim: Marcos, Çin'den geldiği öne sürülen havalelerle ilgili soruşturmayı doğruladı.
8 Ekim'deki duruşmada, 9 Ekim'de Gelir İdaresi tanığının çapraz sorgusunun sürmesi ve ardından adli muhasebe uzmanı Alexander Cabrera'nın dinlenmesi planlandı. Bu tanıklıkların sonucuna ilişkin burada doğrulanmış bir bilgi yok. Yargılama sırasında gündeme gelen 16 Aralık karar tarihi, kesin bir karar tarihi değil, lojistik bir öngörü olarak açıklandı.
Rüşvet suçlamasını içeren III. maddeye ilişkin haberler de farklılık gösterdi. Bir haberde savcıların bu madde kapsamında artık kanıt sunmadığı belirtilirken Luistro, resmi geri çekme bildiriminin henüz mahkemeye yapılmadığını söyledi. Bu ayrım, niyet ile tamamlanmış bir usul işlemini birbirinden ayırıyor. II. madde bakımından mahkemenin yalnızca toplu bir rakamı kabul etmesi değil, mülkiyet, yasal kaynaklar ve beyan konusunda tespitte bulunması gerekiyor.
Öne çıkanlar
- 4,4 milyar peso, bildirilen işlem hareketlerini ifade ediyor; kanıtlanmış serveti ya da yasa dışı geliri değil.
- BPI, yazılım hatasının tutarları yükseltmesi üzerine 13 raporu düzeltti.
- Mahkeme, gizlilik itirazlarına rağmen ilgili AMLC tanıklığına izin verdi.
- Şüpheli işlem raporları endişeleri kayda geçiriyor; suç işlendiğinin kanıtı değil.
- Banka, vergi ve SALN rakamlarının, özellikle bildirilen toplamların farklı olduğu durumlarda, uzlaştırılması gerekiyor.
- Duterte suçlamaları reddediyor; Carpio, sorgulanan kart harcamalarının kişisel kaynaklarla yapıldığını söylüyor.
- Anlatılan yargılamalarda açıklanamayan servet ya da şirket havaleleri hakkında nihai bir tespit yapılmış değil.