Rekor Düşük Seviye Endonezya'yı Baskı Altına Alıyor
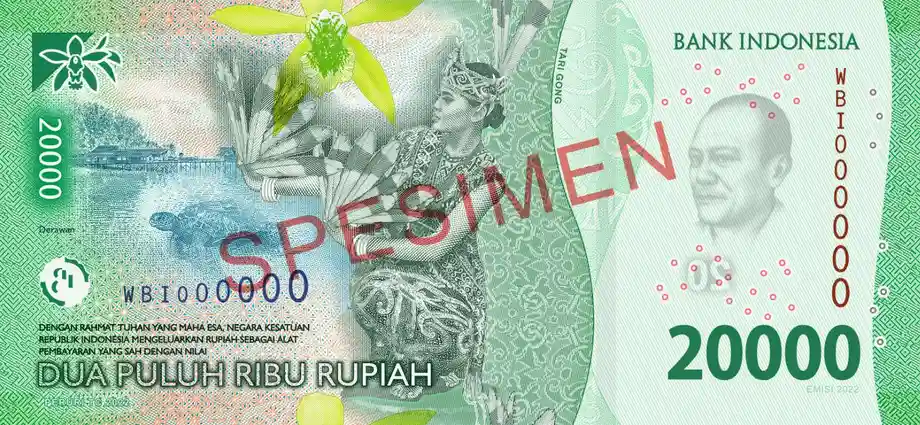
Endonezya rupiahı, pahalı petrol, yabancı yatırımların ülkeden çıkışı ve iç ekonomi politikalarına ilişkin kuşkuların birleşmesiyle Mayıs 2026'nın ortasında 1 ABD doları karşısında 17.513'e gerileyerek kayıtlardaki en düşük seviyesini gördü. Para birimi, 15 Mayıs itibarıyla yıl başından bu yana yaklaşık yüzde 5 değer kaybetti. Bu düşüş, Bank Indonesia'nın piyasaları istikrara kavuşturma ve Cumhurbaşkanı Prabowo Subianto yönetiminin güveni koruma kapasitesini sınadı.
İçindekiler
- Rekor Düşük Seviye Endonezya'yı Baskı Altına Alıyor
- Dolar Talebi Neden Artmaya Devam Ediyor?
- Baskı Nasıl Birikti?
- Bütçe Kuralları ve Kurumsal Güven Mercek Altında
- Petrol Fiyatları Sübvansiyon Yükünü Katlıyor
- İhracatçılar Kazanırken İthalatçılar Sıkışıyor
- Bank Indonesia Faiz Artırmadan Para Birimini Savunmaya Çalışıyor
- Rezervlerdeki Düşüş Müdahale İmkânını Sınırlıyor
- Bugünkü Riskler 1997'den Neden Farklı?
- İki Kur Senaryosu ve Enerjiye Yönelik Bir Adım
- Öne Çıkanlar
Dolar başına 17.500 rupiah eşiğinin aşılması, 1997-1998 Asya Finansal Krizi'nin şekillendirdiği bir ülkede özel bir anlam taşıyor. Bugünkü finansal sistem daha güçlü korumalara sahip olsa da son düşüş, yakıt sübvansiyonlarını, malzeme ithal eden işletmeleri ve dolar cinsinden borçlarını geri ödeyen şirketleri şimdiden baskı altına alıyor.
Yabancı sermaye erken dönemde çıkmaya başladı: Ocak ayının ilk üç haftasında çıkışlar 1,6 milyar dolara ulaştı. Ardından, yatırımcıların jeopolitik çalkantı sırasında daha güvenli görülen varlıklara yönelmesiyle ABD Dolar Endeksi güçlendi. Gelişmekte olan piyasalardaki yatırımlar cazibesini yitirirken Endonezya, enerji satın almak ve yurt dışındaki ödemelerini karşılamak için giderek daha fazla dolara ihtiyaç duydu.
Para birimi ve emtia gözlemcisi Ibrahim Assuabi, çatışmaların sona erdiğine ilişkin resmî açıklamalara rağmen Hürmüz Boğazı çevresindeki gerilimin yüksek seyrettiğini söyledi. Birleşik Arap Emirlikleri'nin İran'daki bir rafineriye düzenlediği saldırı ve petrol sevkiyatlarındaki süregelen aksamalar dolar talebini artırdı. Eleştirmenler, para politikası yetkililerini, istikrar güvencelerinin kötüleşen koşulları hafife aldığını savunarak "devekuşu politikası" izlemekle suçladı.
Endonezya ekonomisi ilk çeyrekte yüzde 5,61 büyüdü; ancak bu genişleme piyasa güvenini yeniden tesis etmeye yetmedi. Artışa üretken yatırımlardan çok kamu harcamaları ve mevsimsel tüketim yön verdi. Bu da yatırımcıları büyümenin ne kadar kalıcı olacağı konusunda kaygılandırdı.
Dolar Talebi Neden Artmaya Devam Ediyor?
Dolar talebi ülkeye giren dolar arzını aştığında Endonezya para birimi zayıflıyor. Endonezya hisse senetleri ve tahvilleri alan yabancı yatırımcılar rupiah talebi yaratıyor. Bu yatırımları satıp paralarını yurt dışına taşıdıklarında süreç tersine dönüyor. Mal ithal eden veya dış borçlarını geri ödeyen şirketlerin de dolara ihtiyacı var; yatırım akışları zaten gerilerken bu durum baskıyı artırıyor.
Cari işlemler hesabı, sınır ötesine akan gelirlerin yanı sıra mal ve hizmet ticaretini kayda geçiriyor. Endonezya kısa süreli emtia patlamaları dışında sürekli açık verdi; bu da söz konusu işlemlerin genellikle ülkeye kazandırdığından daha fazla döviz gerektirdiği anlamına geliyor. 2025'teki görece sınırlı, 1,5 milyar dolarlık cari açık bile ülkeyi yeni bir dış şoka açık bıraktı.
İran'daki savaş ve Hürmüz Boğazı çevresindeki aksamalar bu şoku yarattı. Dünyanın kritik enerji güzergâhlarından birini etkileyen geçiş engelleri, her hafta küresel piyasalardaki ham petrol arzını 100 milyon varile kadar azalttı ve Brent petrolü varil başına 110 dolara yaklaştırdı. Net petrol ithalatçısı olan Endonezya'nın yakıt ödemeleri için bu nedenle daha fazla dolar bulması gerekiyor.
ABD faiz oranları da ek baskı yaratıyor. Federal Reserve'ün politika faizi yüzde 3,75, 10 yıl vadeli Hazine tahvillerinin getirisi ise yüzde 4,47 düzeyinde. Bu getiriler, Endonezya yatırımlarının sağladığı avantajı azaltıyor ve belirsizlik sırasında yatırımcıları dolar cinsinden varlık tutmaya yöneltiyor.
Yıl ortasında yapılan şirket temettü ödemeleri, dış borç geri ödemeleri, hac mevsimi ve ithalat döngüleri dövize yönelik mevsimsel talebi artırıyor. Finansal Hizmetler Otoritesi'ne göre sermaye çıkışları Nisan 2026'da 990 milyon dolara ulaşarak o ay Güneydoğu Asya'daki en yüksek düzeye çıktı. Dolayısıyla Endonezya hem finans piyasalarından para çıkışıyla hem de ekonomisindeki dolar ihtiyacının artmasıyla karşı karşıya.
Baskı Nasıl Birikti?
Endonezya'nın para birimindeki son düşüş birkaç ay içinde gelişti. Maliye yönetimindeki değişiklikler, yatırım akışları ve piyasalara erişim, enerji şokuna ek baskı yaptı. Başlıca gelişmeler, geçen yılki tahvil satışlarından bu ayki rekor döviz kuruna uzanan bir süreci ortaya koyuyor.
- Eylül 2025'te uzun süredir Maliye Bakanlığı görevini yürüten Sri Mulyani Indrawati, büyümeye odaklanan ekonomist Purbaya Yudhi Sadewa ile aniden değiştirildi. O ay, yılın en büyük devlet tahvili satış dalgası yaşandı.
- 2025 boyunca yabancı yatırımcılar Endonezya devlet tahvillerinden yaklaşık 6,4 milyar dolarlık satış yaptı; bütçe açığı gayrisafi yurt içi hasılanın yüzde 2,92'sine ulaştı.
- Ocak 2026'nın ilk üç haftasında sermaye çıkışları 1,6 milyar dolara ulaştı.
- 2026'nın başlarında Fitch ve bir başka büyük kredi derecelendirme kuruluşu Endonezya'nın ülke kredi notu görünümünü durağandan negatife çevirdi.
- Nisan 2026'da sermaye çıkışları 990 milyon dolara ulaşırken döviz rezervleri 146,2 milyar dolara geriledi.
- Mayıs 2026'da MSCI, 18 Endonezya hissesini endekslerinden çıkardı ve rupiah ay ortasında dolar başına 17.513'e ulaştı.
Bu gelişmeler, çeyreklik büyümenin neden piyasaları yatıştırmaya pek yaramadığını açıklamaya yardımcı oluyor. Yatırımcılar, mevcut ekonomik faaliyetleri değerlendirirken kamu harcamaları, kurumsal bağımsızlık ve Endonezya hisselerine güvenle yatırım yapabilme konusundaki kaygıları da tartıyordu.
Bütçe Kuralları ve Kurumsal Güven Mercek Altında
Cumhurbaşkanı Prabowo hükümetinin 2025 bütçe açığı, pandemi dönemi dışında son yirmi yılın en yüksek seviyesi olan GSYH'nin yüzde 2,92'sine ulaştı. Endonezya yasaları yıllık bütçe açığını GSYH'nin yüzde 3'üyle, kamu borcunu ise yüzde 60'ıyla sınırlıyor. Bu sınırlar, 1990'ların sonlarından bu yana yatırımcı güveninin dayanakları oldu.
20 milyar dolarlık ücretsiz okul yemeği programı da dahil olmak üzere maliyetli sosyal yardım taahhütlerini karşılamak için kuralların esnetilebileceği yönündeki spekülasyonlar tahvil yatırımcılarını tedirgin etti. Sri Mulyani'nin yerine Purbaya'nın getirilmesi, hükümetin büyüme hedeflerine yeterli harcama disiplini eşlik edip etmeyeceğine dair kaygıları artırdı.
Bank Indonesia'nın bağımsızlığı da mercek altında. Cumhurbaşkanının yeğeninin başkan yardımcısı olarak atanması ve bankanın uygun fiyatlı konut gibi hükümet programlarının finansmanına katkıda bulunmayı kabul ettiği bir yük paylaşımı düzenlemesi, para politikası kararları üzerindeki siyasi etkiye ilişkin kaygıları yeniden gündeme getirdi.
Parlamento, merkez bankasının ekonomik büyümeyi destekleme rolünü güçlendirecek bir yasa tasarısını da görüşüyor. Böyle bir sorumluluk, bankanın fiyat ve para birimi istikrarı yönündeki geleneksel hedefleriyle çatışabilir. Hükümet ve merkez bankası yetkilileri para politikasının siyasallaştırıldığı iddialarını defalarca reddederken yatırımcılar kaygılarını finansal varlıkların fiyatlarına yansıtmaya devam ediyor.
MSCI'nin Mayıs ayında 18 Endonezya hissesini endekslerinden çıkarması, yetkililerin beklediğinden daha kapsamlı oldu. Endeks sağlayıcısı, yoğunlaşmış hissedarlık yapısını ve bir şirketin halka açık işlemlere sunulan hisselerinin oranı olan halka açık dolaşım oranının sınırlı olmasını gerekçe gösterdi. Portföylerini güncellenen endekslere göre ayarlayan fonlar satış baskısını artırdı ve döviz piyasalarındaki rupiah arzını yükseltti.
Fitch ve bir başka büyük kredi derecelendirme kuruluşu, politika belirsizliği ve mali gidişatı gerekçesiyle 2026'nın başlarında Endonezya'nın ülke kredi notu görünümünü durağandan negatife çevirdi. Negatif görünüm, kredi değerliliğinin gidişatına ilişkin kaygılara işaret ediyor. Bu kötüleşme yatırımcıların temkinini ve borçlanma maliyetleri üzerindeki baskıyı artırıyor.
Petrol Fiyatları Sübvansiyon Yükünü Katlıyor
Endonezya'nın net petrol ithalatçısı olması, para birimindeki düşüşü doğrudan kamu maliyesine bağlıyor. Petrolün dolar cinsinden fiyatı, ham petrol fiyatları yükseldiğinde artıyor. Rupiahın zayıflaması da aynı alımın yerel para birimi cinsinden maliyetini artırarak iki yönlü baskı yaratıyor.
Ulusal petrol üretiminin yüzde 69'unu karşılayan kamu şirketi Pertamina, yakıt fiyatlarının düzenlendiği bir sistem içinde faaliyet gösteriyor. Litre başına 10.000 rupiah sübvansiyonlu perakende fiyatla satılan Pertalite için hükümet, bu fiyatla tedarik maliyetleri arasındaki farkı ödüyor.
Referans hesaplamasında Mean of Platts Singapore endeksi ve Bank Indonesia'nın önceki aya ait dolar alış kuru kullanılıyor. Bu nedenle, ham petrolün dolar cinsinden fiyatı değişmese bile rupiahın değer kaybetmesi sübvansiyon faturasını artırıyor.
2026 bütçesinde, petrolün varil fiyatının 70 dolar ve dolar kurunun 16.500 rupiah olacağı varsayımlarıyla enerji sübvansiyonlarına 381,3 trilyon rupiah ayrıldı. Petrolün 100 dolar civarında olması ve rupiahın 17.500'e yaklaşması sübvansiyon yükünü 200 trilyon rupiahtan fazla artırabilir. Bütçe varsayımlarıyla karşılaştırıldığında, 100 dolarlık petrol yaklaşık yüzde 43 daha pahalı; dolar başına 17.500 rupiah ise her doları yaklaşık yüzde 6 daha maliyetli kılıyor.
Maliye Bakanı Purbaya, petrolün ortalama varil fiyatının 92 dolara çıkmasının bütçe açığını GSYH'nin yüzde 3,6'sına yükseltebileceğini ve yasal tavanı aşabileceğini kabul etti. Hükümet, özel araç başına sübvansiyonlu yakıt alımını ayda 50 litreyle sınırladı ve ücretsiz besleyici öğün programını haftada altı günden beş güne indirdi. Bu önlemlerin yaklaşık 20 trilyon rupiah tasarruf sağlaması bekleniyor; bu tutar, gereken tasarrufun beşte biri olarak nitelendiriliyor.
Elektrik de kamu maliyesi üzerinde ek yük oluşturuyor. Devlet elektrik şirketi Perusahaan Listrik Negara (PLN), elektrikleri şebekeye verilsin veya verilmesin bağımsız elektrik üreticilerine sabit kapasite ödemeleri yapmak zorunda. Bu yapısal açık yılda tahminen 33 trilyon rupiah maliyet yaratıyor. Hükümetin PLN'ye yaptığı telafi ödemeleri 2024'te 11 milyar dolara ulaştı ve ulusal bütçenin yüzde 5'ini tüketti.
Fosil yakıt maliyetlerinin artması, üretimi genişletebilecek ve gelecekte gelir yaratabilecek yatırımlara ayrılabilecek kaynakları azaltıyor. Hükümet bütçe açığı sınırına yaklaşmışken tüketimi ve telafi ödemelerini finanse etmek için borçlanma baskısını da artırıyor.
İhracatçılar Kazanırken İthalatçılar Sıkışıyor
Emtia ihracatçıları, satışlarından dolar kazanıp faaliyet giderlerinin çoğunu yerel para birimiyle ödedikleri için rupiahın zayıflamasından fayda sağlayabiliyor. Kömür, ham palmiye yağı, nikel ve doğal gaz şirketleri, yurt dışı gelirlerini rupiaha çevirdiklerinde daha fazla yerel para elde ediyor. Endonezya'nın yabancı ziyaretçiler için ucuzlaması turizm işletmelerine de yarar sağlayabilir.
Ekonomist Paul Krugman'ın bilanço kanalı yaklaşımı, bu hareketin diğer yönünü açıklıyor: Döviz kurları varlıkların, gelirlerin ve borçların yerel para birimi cinsinden değerini değiştiriyor. Rupiah geliri elde edip dolar borcu olan bir şirket, rupiah düştüğünde aynı borç taksidini ödemek için daha fazla yerel paraya ihtiyaç duyuyor.
Ham madde ithal eden üreticiler de benzer bir baskıyla karşı karşıya. Tüketici talebinin zayıfladığı bir dönemde ilaç, kozmetik, çelik ve elektronik sektörleri artan ithalat maliyetlerine açık durumda. İşletmeler, maliyet artışının ne kadarını üstleneceklerine ve ne kadarını müşterilere yansıtacaklarına karar vermek zorunda.
Bank Indonesia'nın Perakende Satışlar Anketi, Nisan 2026 satışlarının bir yıl öncesine göre yüzde 1,91 düşeceğini öngördü. Ankete katılanlar sonraki üç ila altı ayda da daha fazla zayıflama beklediklerini bildirdi. Dolayısıyla yüksek fiyatlar satış hacmini düşürebilir; fiyatların sabit tutulması ise kâr marjlarını daraltabilir.
Hanehalkı gelirlerinin durgun olması, ithal enflasyonun etkisini karşılamayı özellikle zorlaştırıyor. Arz maliyetlerinden kaynaklanan enflasyonda mallar, müşteriler daha fazla satın aldığı için değil, üretim ve ithalat maliyetleri arttığı için pahalanıyor. Satın alma gücündeki düşüş, şirketleri genişleme planlarını ertelemeye ve işten çıkarmalar dahil verimlilik önlemlerine yöneltebilir.
Endonezya hâlâ dış ticaret fazlası veriyor; ancak 2026'da ithalat yüzde 7,18 büyüyerek yalnızca yüzde 0,90 artan ihracatın önüne geçti. Büyüme oranlarındaki bu dengesizlik, reel ekonominin şirketlerin ve hükümetin dolar talebini karşılayacak kadar ek döviz yaratamadığı anlamına geliyor.
Jakarta Bileşik Endeksi yıl başından bu yana yüzde 20'den fazla gerileyerek Asya'nın en kötü performans gösteren endekslerinden biri oldu. Hisse fiyatlarının düşmesi yatırımcıların servetini de azaltarak para birimindeki düşüşe ek olarak harcamaları ve güveni baskılıyor.
Bank Indonesia Faiz Artırmadan Para Birimini Savunmaya Çalışıyor
Enflasyon hedef aralığında, yüzde 2,42 düzeyindeyken Bank Indonesia politika faizini yüzde 4,75'te tuttu. Faiz artışı, rupiah yatırımlarını dolar cinsinden varlıklara kıyasla daha cazip hale getirebilir; ancak tüketimle büyüyen ve üretken yatırımlarda sınırlı güç gösteren bir ekonomide borçlanma maliyetlerini de yükseltir.
Bazen imkânsız üçlü olarak da adlandırılan parasal üçlem, birbiriyle çatışan hedefleri tanımlıyor. Bir ülke aynı anda sabit döviz kurunu koruyamaz, para politikasını bağımsız biçimde belirleyemez ve sermayenin serbestçe hareket etmesine izin veremez. Endonezya'nın dalgalı para birimi kurun ayarlanmasına imkân tanıyor; ancak rupiahı korumak, krediyi erişilebilir tutma ve finansal akışları açık tutma hedefleriyle yine de gerilim yaratıyor.
Merkez bankası yedi istikrar önlemini devreye soktu. Bunlar arasında spot döviz piyasasına daha yoğun müdahale, ikincil piyasada devlet tahvili alımları ve teslimatsız vadeli işlem (NDF) piyasalarında faaliyetlerin artırılması yer alıyor.
Spot işlemlerde para birimleri cari fiyatlar üzerinden değiş tokuş ediliyor. NDF sözleşmeleri, tarafların döviz kuru riskini daha sonraki bir nakit mutabakatıyla yönetmesini sağlarken swap işlemlerinde para birimleri, işlemin tersine çevrilmesi anlaşmasıyla değiştirilir. Bu araçlar bankaya, anlık dolar satışlarının ötesinde piyasa koşullarını etkilemek için çeşitli yollar sunuyor.
Bank Indonesia, gösterge faizini değiştirmeden sermaye çekmek amacıyla Bank Indonesia Rupiah Menkul Kıymetleri (SRBI) için sunduğu faizi de artırdı. Kıdemli Başkan Yardımcısı Destry Damayanti, bankanın yurt dışı ve yurt içi piyasalara günün her saati müdahale ederek para birimini savunmak için elinden geleni yapacağını taahhüt etti.
Spot piyasadaki baskıyı hafifletmek amacıyla yurt içi NDF ve swap işlemlerinin limitleri ayrı ayrı 5 milyon dolardan 10 milyon dolara çıkarıldı. Destry ayrıca ana politika faizini değiştirmeden faiz yapısını güçlendirmek için kısa vadeli rupiah tahvillerinin faizlerini artırma çabalarının altını çizdi.
Rezervlerdeki Düşüş Müdahale İmkânını Sınırlıyor
Bank Indonesia'nın döviz rezervleri Mart ayındaki 148,2 milyar dolardan Nisan'da 146,2 milyar dolara gerileyerek üst üste dördüncü ay düşüş kaydetti. Mevcut rezervler yaklaşık 5,8 aylık ithalatı karşılamaya yetiyor; ancak tekrarlanan müdahaleler sınırlı döviz kaynağını tüketiyor.
Permata Bank başekonomisti Josua Pardede, sürekli hazır olmanın ani piyasa baskısını sınırlamaya yardımcı olabileceğini; ancak güçlü dolar talebinin para birimini aşağı çekmeyi sürdürdüğünü açıkladı.
Bank Indonesia'nın günün her saati hazır olması, rupiahın sert biçimde zayıflamasını engellemez. Buna rağmen, ithalatçılardan ve risklerini azaltan yabancı yatırımcılardan kaynaklanan yeni bir dolar talebi dalgasıyla piyasa karşılaşırsa merkez bankası düşüşü yavaşlatabilir; ancak tek bir işlem gününde tamamen tersine çevirmesi çok daha zordur.
Bankanın önlemleri, başka politika değişiklikleri için zaman kazandırabilir. Bununla birlikte, daha derin bir değer kaybı ve rezervlerdeki yeni düşüşler politika faizini artırma baskısını yükseltebilir. Devletin belirlediği veya kontrol ettiği fiyatlar anlamına gelen düzenlenmiş yakıt fiyatlarının artması enflasyonu hedefin üzerine çıkarırsa bu baskı daha da güçlenir.
Bugünkü Riskler 1997'den Neden Farklı?
Endonezya, Asya Finansal Krizi'ne rupiahın dolar karşısında yapay biçimde yüksek bir değere sabitlendiği koşullarda girdi. Hükümet para birimini dalgalanmaya bırakmak zorunda kaldığında, kurda yüzde 500'ü aşan bir çöküş yaşandı. Bugünkü rupiah serbestçe işlem görüyor; böylece kur ayarlaması sabit kurun aniden terk edilmesi yerine kademeli biçimde gerçekleşebiliyor.
Kamu ve özel sektörün toplam dış borcu bugün GSYH'nin yaklaşık yüzde 30'una denk geliyor ve borçların çoğunun vadesi daha uzun. Bu geri ödeme profili, otuz yıl önce siyasi bağlantıları olan büyük holdingleri batağa sürükleyen dolar borçlarına kıyasla daha yönetilebilir. Bankaların sermaye yapısı da daha güçlü, düzenleyici denetimleri daha sıkı; bu da yaygın çöküş riskini azaltıyor.
Endonezya'nın süregelen kırılganlığı, cari açıklarla birlikte yabancı sermayeye bağımlı olması. Morgan Stanley, bu nedenlerle ülkeyi 2013'te Kırılgan Beşli gelişmekte olan piyasa arasında saydı. Mevcut süreçte Brezilya ve Güney Afrika para birimleri değer kazanırken Endonezya ve Hindistan baskı altında kalıyor.
Bu ayrışma, küresel likiditedeki daralmanın ülkeleri farklı biçimlerde etkileyebildiğini gösteriyor. Endonezya'nın bugün karşı karşıya olduğu risk, mali baskı, ithal enflasyon ve daralan politika alanının uzun süre bir arada seyretmesi; hükümetin şokları önlemek yerine tekrar tekrar onlara karşılık vermek zorunda kalması.
İki Kur Senaryosu ve Enerjiye Yönelik Bir Adım
Analistler, Orta Doğu'daki gerilimin Hürmüz Boğazı'nı tamamen kapatacak bir tırmanış olmadan sürdüğü bir temel senaryo ortaya koyuyor. Bu senaryoda rupiah dolar başına 17.550-17.700 aralığında dengelenebilir; müdahaleler ve sınırlı politika düzenlemeleri düzensiz bir düşüşü sınırlarken oynaklık yüksek kalabilir.
Olumsuz senaryo, boğazın uzun süre kapalı kalmasını ve petrolün varil başına 120 doların üzerine çıkmasını öngörüyor. Bu durumda rupiah 18.000-18.300 aralığına gerileyerek sübvansiyonlar, dış borç ödemeleri ve şirket bilançoları üzerindeki baskıyı artırabilir. Bu aralıklar koşullu tahminlerdir; sonuç, enerji arzındaki aksamalara ve politika yanıtlarına bağlıdır.
Güveni yeniden tesis etmek için döviz müdahalesinin yanı sıra mali disiplini inandırıcı biçimde uygulamak, sermaye piyasalarında şeffaf yönetim sağlamak ve merkez bankasının bağımsızlığına açıkça bağlı kalmak gerekiyor. İthal fosil yakıtlara bağımlılığı azaltmak da yurt dışındaki çatışmaları iç bütçelere bağlayan baskılardan birini hafifletebilir.
Cumhurbaşkanı Prabowo, dizelden güneş enerjisine geçişin hızlandırılması talimatını verdi. Devlet varlık fonu Danantara'nın 30 öncelikli bölgede hayata geçireceği 100 gigavatlık yeni kapasite hedefleniyor. Kömürden üretilen elektriğe yönelik sübvansiyonların yenilenebilir enerji yatırımlarına aktarılması zaman içinde ithalat faturasını düşürebilir ve temiz enerjiye özel sermaye çekebilir. Para biriminin yakın vadeli görünümü Hürmüz'deki gelişmelere ve Washington'daki Federal Reserve kararlarına yakından bağlı kalıyor.
Öne Çıkanlar
- Rupiah, Mayıs 2026'nın ortasında dolar başına 17.513'le rekor düşük seviyeye geriledi ve ocak ayından bu yana yaklaşık yüzde 5 değer kaybetti.
- Petrol arzındaki aksamalar, doların cazip getirisi, mevsimsel ödemeler ve sermaye çıkışları döviz talebini artırıyor.
- 2025'te bütçe açığı GSYH'nin yüzde 2,92'sine ulaşarak yüzde 3'lük yasal tavana yaklaştı; yükselen enerji maliyetleri harcamalar üzerindeki baskıyı artırma riski taşıyor.
- Bank Indonesia, piyasalara müdahale edip SRBI getirilerini artırırken politika faizini yüzde 4,75'te tuttu.
- Döviz rezervleri Nisan'da 146,2 milyar dolara gerileyerek yaklaşık 5,8 aylık ithalatı karşılayacak düzeye indi.
- Emtia ihracatçıları ve turizm sektörü fayda görebilirken ithalatçılar, dolar borcu olan işletmeler ve hanehalkları artan maliyetlerle karşı karşıya.
- Analistler temel senaryoda dolar başına 17.550-17.700, Hürmüz'deki aksamaların artıp petrolün 120 doları aşması halinde olumsuz senaryoda 18.000-18.300 aralığını öngörüyor.
- Daha güçlü bankalar ve uzun vadeli borçlar bugünkü baskıyı 1997'dekinden ayırıyor; ancak mali baskı ve ithal enflasyon ciddi riskler olmaya devam ediyor.