Büyüme hamlesi güven kriziyle karşı karşıya
Endonezya Maliye Bakanı, 80 milyar dolarlık borsa değer kaybı, ülkenin kredi notu görünümünün negatife çevrilmesi ve piyasa şeffaflığına ilişkin soru işaretleri yatırımcı güvenini zedelerken, 2026’nın ilk çeyreğinde ekonomik büyümenin yüzde 6’ya ulaşabileceğini öngörüyor. 13 Şubat itibarıyla Cumhurbaşkanı Prabowo Subianto yönetimi, Güneydoğu Asya’nın en büyük ekonomisini hızlandırmayı amaçlayan harcama programını sürdürüyor.
İçindekiler
- Büyüme hamlesi güven kriziyle karşı karşıya
- İki gün 80 milyar doları nasıl sildi?
- Halka açık hisse sahipliği neden mercek altında?
- Moody’s uyarısı harcamalar üzerindeki baskıyı artırıyor
- Ramazan ve Ramazan Bayramı tüketimi öne çekiyor
- Yurt içi harcamalar artarken yabancı yatırım zayıflıyor
- İnşaat ve imalat büyümeye destek veriyor
- Düşük faizler kur riskleriyle karşı karşıya
- İlk çeyrek görünümünde iki sınav
- Öne Çıkanlar
Tahmin, 2025’in dördüncü çeyreğinde kaydedilen yüzde 5,39’luk ve yıl genelindeki yüzde 5,11’lik büyümeye dayanıyor. Yetkililer, hane halkı harcamalarının, hükümet teşviklerinin ve altyapı yatırımlarının bu ivmeyi güçlendirmesini bekliyor. Öte yandan uluslararası yatırımcılar, hükümetin mali yapısının sürdürülebilirliğini ve ülkenin yatırım kurallarının şeffaflığını sorguluyor.
Maliye Bakan Yardımcısı Juda Agung, şubat ayında Cakarta’da düzenlenen bilgilendirme toplantısında ilk çeyrek büyümesinin geçen yılın son çeyreğinde kaydedilen yüzde 5,39’u aşması gerektiğini söyledi. Agung, 2025’in son çeyreğinde iş gücünün 1,37 milyon kişi artması da dahil olmak üzere tüketici güveninin güçlenmesine ve istihdam koşullarının iyileşmesine işaret etti.
Agung, ekonominin daha hızlı büyümek için hâlâ kapasitesi olduğunu söyledi:
2025’in dördüncü çeyreğindeki yüzde 5,39’luk büyüme, potansiyelinin hâlâ altında. Bu da daha yukarı çekilebileceği anlamına geliyor.
Agung, daha hızlı büyümenin toplumsal refahı da artırması gerektiğini vurguladı. Ekonomik faaliyetlerin haneler açısından anlam kazanması için istihdam yaratması, gelirleri artırması ve yoksulluğu azaltması gerekiyor. Büyüme karşılaştırmasında Endonezya’yı Vietnam, Malezya ve Singapur’un ardından dördüncü sıraya, Suudi Arabistan ve Çin’in ise önüne yerleştiren Agung, ivmenin kalıcı biçimde hızlanmasının ülkenin sıralamadaki yerini yükseltebileceğini belirtti.
Prabowo’nun uzun vadeli hedefi, son yıllardaki yaklaşık yüzde 5’lik ortalamaya kıyasla beş yıllık görev süresi boyunca yüzde 8 büyüme sağlamak. Önündeki ilk sınav, hükümetin yatırımcıları uzaklaştıran kaygıları giderirken tüketimi ve kamu harcamalarını üretimi artıracak düzeye çıkarıp çıkaramayacağı.
İki gün 80 milyar doları nasıl sildi?
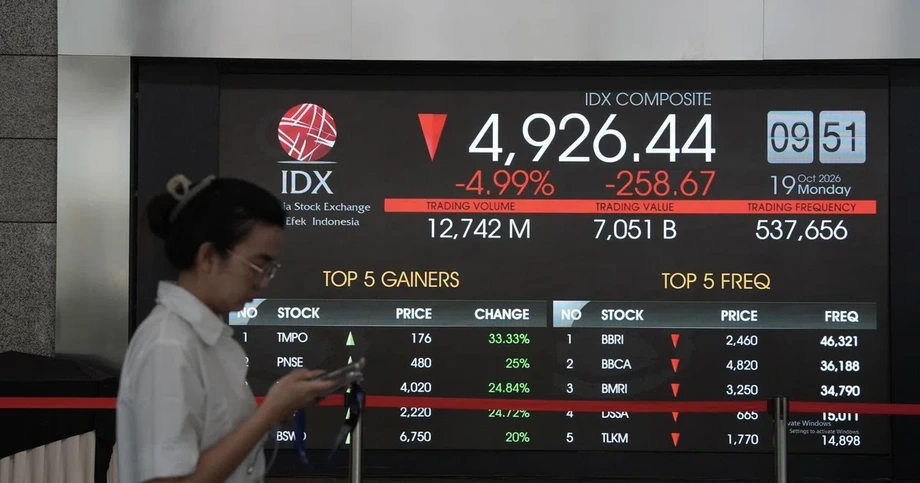
Cakarta Bileşik Endeksi, 28 ve 29 Ocak’ta toplamda yüzde 11,5’ten fazla düştü ve piyasa değerinden yaklaşık 80 milyar doları sildi. Bu çöküş, Endonezya’nın yakın döneminde finansal piyasalarda yaşanan en ağır istikrarsızlık dönemlerinden biri oldu. Endonezya Borsası Yönetim Kurulu Başkanı ve Endonezya Finansal Hizmetler Otoritesi Başkanı da dahil olmak üzere üst düzey düzenleyici kurum yetkililerinin istifasına yol açtı.
Uluslararası varlık yönetimi ve endeks sağlayıcısı MSCI, Endonezya piyasasının standartlarına ilişkin bir uyarıyla satış dalgasını tetikledi. Halka açık işlemlere konu olabilen hisse sayısının sınırlı olmasını ve mülkiyet şeffaflığındaki eksiklikleri gerekçe gösteren MSCI, piyasanın gelişen piyasa statüsünden sınır piyasası statüsüne olası geçiş için incelemeye alındığını duyurdu.
Bu sınıflandırma önemli; çünkü uluslararası fonlar çoğu zaman belirli piyasa kategorilerine bağlı yatırım kurallarını izliyor. Yalnızca gelişen piyasalara yatırım yapmasına izin verilen bir fon, ülkenin statüsünün sınır piyasası kategorisine düşürülmesi hâlinde Endonezya’daki varlıklarını satmak zorunda kalacak. Böyle zorunlu satışlar, güven kaybıyla zaten baskı altında olan piyasa üzerinde ek baskı yaratabilir.
Goldman Sachs, not indirimi sonrasında 7,8 milyar dolara kadar sermaye çıkışı olabileceğini; en kötü senaryolardaki çıkışın ise 13 milyar doları aşabileceğini tahmin etti. Bu rakamlar, Endonezya yatırımlarından çıkabilecek parayı ifade ediyor. 80 milyar dolarlık rakam ise ocak ayındaki satış dalgası sırasında silinen piyasa değerini ölçüyor.
Gelişmeler, ekonomik iyimserlik ile finansal baskıyı yan yana getiriyor:
- 2025’in dördüncü çeyreği: Ekonomik büyüme yüzde 5,39’a ulaştı ve iş gücü 1,37 milyon kişi genişledi.
- 28 ve 29 Ocak 2026: Cakarta Bileşik Endeksi yüzde 11,5’ten fazla değer kaybetti ve piyasa değerinden yaklaşık 80 milyar dolar silindi.
- Şubat 2026’nın başı: Moody’s Ratings, Endonezya’nın devlet tahvili notu görünümünü durağandan negatife çevirdi.
- Şubat 2026: Agung, ilk çeyrekteki büyümenin önceki çeyreğin hızını aşması gerektiğini söyledi.
- Mayıs 2026: MSCI’nin piyasa şeffaflığı reformları için belirlediği son tarih, Endonezya’nın sınıflandırması açısından bir sonraki önemli sınav olacak.
Halka açık hisse sahipliği neden mercek altında?
MSCI’nin kaygılarının bir bölümü, bir şirketin sıradan yatırımcıların alıp satabileceği hisselerinin oranı olan halka açık dolaşıma ilişkin. Endonezya’daki birçok büyük şirket, varlıklı ailelerin sıkı kontrolünde ve hisselerinin yalnızca yüzde 10’unu ya da daha azını halka açıyor. Dolaşımdaki hisse sayısı görece az olduğunda alım satımlar fiyatlarda sert hareketlere yol açabiliyor.
Halka açık dolaşımın düşük olması, likiditenin zayıflamasına neden oluyor. Bu da yatırımcıların fiyatı değiştirmeden yüksek miktarda işlem yapmasını zorlaştırabiliyor. MSCI, küresel yatırım standartlarının gerisinde kalan fiyat manipülasyonu risklerine ve şeffaflık eksikliklerine de dikkat çekti. Bu sorunlar bir araya geldiğinde yatırımcıların mülkiyet yapısını ve piyasa fiyatlarının güvenilirliğini değerlendirmesi güçleşiyor.
Endeks sağlayıcısı, asgari halka açık pay oranının yüzde 15’e çıkarılması ve nihai faydalanıcıların açıklanması dahil kapsamlı reformlar için Mayıs 2026’ya kadar süre verdi. Nihai faydalanıcı, arada başka şirketler bulunsa bile bir yatırımın asıl sahibi olan ya da onu kontrol eden kişidir. Bu açıklama zorunluluğunun amacı, vergi cennetlerindeki paravan şirketler üzerinden mülkiyetin gizlenmesini önlemek.
Mülkiyet yapısı vergi teşviklerini de yansıtıyor. Hisselerin yüzde 90’ının kontrolünü elinde tutan kurucu aileler, hisse satışlarında yalnızca yüzde 0,1’lik nihai vergi oranından yararlanıyor. Özel işlemlerde ise sermaye kazancı vergisi yüzde 25. Bu fark, sahipleri halka açık hisse oranlarını düşük tutmaya teşvik ediyor.
Bu uygulamalar, şirket seçkinlerinin borsada işlem görmeyi geniş bir yatırımcı kitlesinden sermaye toplamak yerine serveti korumak ve vergiyi optimize etmek için kullanmasına olanak sağladı. Dolayısıyla reform zorluğu, borsa kurallarında yapılacak teknik bir değişikliğin ötesine geçiyor: Mülkiyetin açıklanmasını, işlem koşullarını ve sıkı kontrol edilen şirketlerin devamlılığını destekleyen mali teşvikleri kapsıyor.
Moody’s uyarısı harcamalar üzerindeki baskıyı artırıyor
Moody’s Ratings, şubat ayının başında Endonezya’nın devlet tahvili notu görünümünü durağandan negatife çevirdi. Kurum, agresif mali genişlemenin kredi değerliliğini ve borç sürdürülebilirliğini zayıflatabileceği uyarısında bulundu. Devlet tahvili, hükümetin yatırımcılara sattığı borçlanma aracıdır. Kredi notu görünümü, kurumun hükümetin yükümlülüklerini yerine getirme kapasitesine yönelik risklerin hangi yönde ilerlediğini düşündüğünü gösterir.
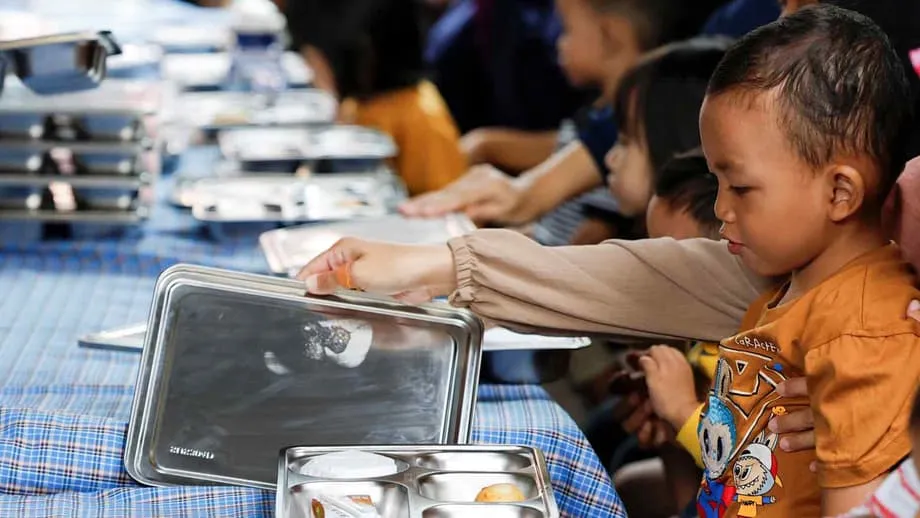
Kurum, Prabowo’nun yaklaşık 20 milyar dolarlık ücretsiz okul yemeği girişimine ve kırmızı beyaz kooperatifler aracılığıyla genişletilen kırsal kalkınma harcamalarına dikkat çekti. Mali açık, gayrisafi yurt içi hasılanın yüzde 2,92’sine ulaştı. Bu, pandemi dönemi dışında son yirmi yılı aşkın sürenin en yüksek seviyesi. Bütçe açığı, hükümetin harcamalarının gelirlerini aşmasıyla oluşuyor.
Moody’s, büyümeyi hızlandırmak için bütçeye bel bağlanmasına ilişkin kaygısını şöyle açıkladı:
Kamu harcamalarını büyümeyi hızlandırmak için kullanmaya daha fazla ağırlık verilmesi, özellikle Endonezya’nın gelir tabanının zayıflığı göz önüne alındığında, mali riskler doğuruyor.
Bu uyarı, 1990’ların sonundaki Asya mali krizinden bu yana yatırımcı güvenini destekleyen mali disipline yönelik. 2024 seçimlerini cömert kamu harcaması vaatleriyle kazanan eski general Prabowo, önemli sosyal taahhütleri finanse ederken daha hızlı büyümeyi hedefliyor.
İç görüşmeler hakkında bilgi sahibi olan, medyaya konuşma yetkisi bulunmadığı için adının açıklanmasını istemeyen bir yetkili, yönetimin amiral gemisi programlarına bağlılığını şöyle anlattı:
Bunlar hükümet programlarına dönüştüğü için artık geri dönüşü olmayan bir noktadayız.
Bir hükümet sözcüsü daha sonra açığın zorunlu yüzde 3’lük GSYH sınırının altında kaldığını vurguladı. Yüzde 2,92’lik oran, bu sınırın 0,08 yüzde puan altında. Sözcü ayrıca, büyüme üzerinde yılın başında mümkün olan en güçlü etkiyi yaratmak için harcamaların yılın ilk döneminde yoğunlaştırılacağını söyledi.
Yönetim, kredi uyarısına rağmen harcama gündemini sürdürüyor. Önündeki zorluk, hükümet borçlanmasını finanse eden yatırımcıların güvenini korurken bu taahhütleri destekleyecek ölçüde ekonomik faaliyet ve gelir yaratmak.
Ramazan ve Ramazan Bayramı tüketimi öne çekiyor
Ramazan ve ardından gelen Ramazan Bayramı kutlamaları 2026’nın ilk üç ayının tamamına denk geliyor. Bu da hükümete, yılın başında büyümenin güçlenmesini beklemek için mevsimsel bir gerekçe sunuyor. 2025’te tatil harcamaları ikinci çeyrekte yoğunlaşmıştı. Takvimdeki değişiklik, bu yıl söz konusu faaliyetlerin daha büyük bölümünü ilk çeyreğe taşıyor.
BPS olarak bilinen Merkez İstatistik Kurumu, bu zamanlamayı iç talebi güçlendirmek için bir fırsat olarak değerlendirdi. Takvim ayrıca olumlu bir baz etkisi yaratıyor: Büyüme, bir yıl önceki aynı dönemle karşılaştırılarak ölçülüyor. Dolayısıyla tatil harcamalarının bu döneme kayması, artışın daha güçlü görünmesine yol açabiliyor.
Hane halkı tüketimi Endonezya’nın ekonomik üretiminin yaklaşık yüzde 52,9’unu oluşturuyor ve 2025’in dördüncü çeyreğinde yüzde 5,11 büyüdü. Yetkililer, ailelerin kutlamalar öncesinde gıda, ulaşım, iletişim ve perakende ürünlerine daha fazla harcama yapmasıyla 2026’nın ilk çeyreğinde benzer ya da daha güçlü bir büyüme bekliyor.
BPS, 2025’te kişi başına GSYH’yi yaklaşık 5.083 dolar olarak hesapladı. Bu, dış baskılara rağmen gelir artışının sürdüğüne işaret ediyor. Kişi başına GSYH, ulusal üretimin nüfusa bölünmesiyle kişi başına düşen ortalama ekonomik faaliyeti gösteriyor.
Agung, tüketici güven endekslerindeki yükselişi ekonomik genişlemeyle ilişkilendirirken manşet büyümenin istihdama ve yoksulluğun azaltılmasına yansıması gerektiğini kabul etti. BPS Başkanı Amalia Adininggar da alışveriş alışkanlıklarının değiştiğine, işlemlerin daha büyük bölümünün çevrim içi ortama taşındığına ve genç tüketicilerin talebi giderek daha fazla şekillendirdiğine dikkat çekti.
İşletmelerin insanların nereden ve nasıl alışveriş yaptığına ilişkin bu değişimlere uyum sağlaması gerekiyor. Tatil sezonunun erkene gelmesi, 2026’da iç talebin daha erken güçlenmesine fırsat veriyor ve küresel riskler ile ticaretteki belirsizlik ekonomiyi etkilemeyi sürdürürken büyümeye destek sunuyor.
Yurt içi harcamalar artarken yabancı yatırım zayıflıyor
Doğrudan yabancı yatırım, 2025’in üçüncü çeyreğinde bir yıl öncesine göre yüzde 8,9 düştü. Bu, üst üste ikinci daralma çeyreği ve 2020’nin ilk çeyreğinden bu yana en sert düşüş oldu. Şirketler, düzenlemelerdeki belirsizlik ve küresel talep görünümünün zayıflaması nedeniyle projelerini erteledi.
Çin, Hong Kong ve Singapur en büyük yatırım kaynakları olmaya devam etti ancak sermaye girişleri önceki dönemlerdeki düzeye ulaşmadı. Doğrudan yabancı yatırım genellikle işletmelere ve projelere aktarılan parayı ifade ediyor; bu yönüyle günlük borsa işlemlerinden farklı bir ekonomik alanı kapsıyor.
Yurt içi yatırımlar zayıflığı kısmen telafi etti. Yatırım gerçekleşmeleri, üçüncü çeyrekte 491,4 trilyon Endonezya rupisine ulaştı ve bir yıl öncesine göre yüzde 13,9 arttı. Ancak ek harcamaların büyük bölümü, ekonominin diğer alanlarındaki verimliliğe sınırlı katkı sağlayan sektörlerde yoğunlaştı ya da piyasanın temel dinamiklerinden çok politika teşvikleriyle desteklendi.
Aynı çeyrekte madencilik yaklaşık yüzde 2 daraldı. Bu gerilemede küresel kömür talebinin azalması ve bakır üretiminin düşmesi etkili oldu. Diğer sektörler genişlerken yaşanan bu düşüş, yurt içi harcamalar güçlense bile dış talebe açık sektörlerin zayıflayabileceğini gösteriyor.
Avustralya Ulusal Üniversitesi Endonezya Projesi’nden analistler, hükümetin bazı büyüme hedeflerini mevcut kısıtlamalar göz önüne alındığında aşırı iddialı, hatta gerçeklikten kopuk olarak niteledi. Kalıcı büyüme için temellerin hedefin kendisinden daha önemli olduğunu savundular:
Büyüme yalnızca hedeflerle değil, kalıcı yatırımlarla, verimlilik artışlarıyla ve kurumlara duyulan güvenle gelir.
Eleştirmenler, yüzde 8 büyüme hedefinin kalıcı güvene zarar verebilecek geçici önlemleri teşvik edebileceği uyarısında bulunuyor. Bütçede hareket alanı sınırlı ve para politikasının etkisi azalırken hükümetin geleneksel teşviklerle büyümeyi artırmak için elinde daha az güvenilir seçenek bulunuyor.
Bu nedenle deregülasyon ve yapısal reformlar daha da önem kazanıyor. Öne çıkan önlemler arasında ithalat prosedürlerinin basitleştirilmesi, lojistiğin iyileştirilmesi, gümrük vergileri dışındaki ticaret engellerinin azaltılması ve düzenlemelerin bölgeler genelinde tutarlı biçimde uygulanması bulunuyor. Verimlilik artışı, aynı kaynaklarla daha fazla üretim anlamına geliyor ve geçici bir harcama artışının ötesinde büyümeyi destekleyebiliyor.
İnşaat ve imalat büyümeye destek veriyor
Hükümet destekli uygun fiyatlı konut girişimleri, dijital altyapı ve enerji üretimi projelerinin katkısıyla inşaat sektörünün 2026’da yüzde 6,4 büyümesi bekleniyor. Batam’daki Nongsa Dijital Park veri merkezi kampüsü, katkı sağlaması beklenen dijital projeler arasında yer alıyor.
Ulusal elektrik tedarik planı, 2034’e kadar 69,5 gigavatlık yeni üretim kapasitesinin devreye alınmasını öngörüyor. Takvim, 2026’nın ilk çeyreğinin çok ötesine uzanıyor ve daha kısa vadeli hükümet programlarının yanı sıra inşaat sektörüne yıllar boyunca iş sağlayacak bir proje portföyü sunuyor.
Emtia fiyatlarındaki dalgalanmaya rağmen doğal kaynakların ileri işlenmesi yatırımları çekmeye devam ediyor. Elektrikli araç bataryalarıyla bağlantılı nikel ve bakır işleme faaliyetleri öne çıkıyor. İleri işleme, ham maddeleri yalnızca ilk hâlleriyle satmak yerine daha geliştirilmiş ürünlere dönüştürmek anlamına geliyor.
İmalat, 2025’in üçüncü çeyreğinde yüzde 5,54 büyüdü. Çelik, makine ve araç üretimi güçlü performans gösterdi. Satın alma yöneticileri endeksi Ekim 2025 itibarıyla 51,2’ye ulaştı ve fabrikalardaki büyümenin sürdüğüne işaret etti. Endeks, iş koşullarını özetliyor; 50’nin üzerindeki değerler genişlemeyi gösteriyor.
Güneydoğu Asya’nın en canlı teknoloji girişimi ekosistemlerinden birinin desteğiyle Endonezya’nın dijital ekonomisi de büyüme kaynaklarından biri olmayı sürdürüyor. E-ticaret yılda yüzde 10’u aşan oranlarda büyürken lojistik ve ulaşım ağlarındaki iyileşmeler takımadalar genelinde maliyetleri kademeli olarak düşürüyor.
Yurt içi politikaların ve uluslararası finansman gerekliliklerinin desteğiyle güneş ve jeotermal projeleri de daha hızlı yatırım çekiyor. İnşaat, imalat, kaynak işleme ve dijital faaliyetler ekonomiye birden fazla büyüme kaynağı sağlıyor. Ancak bunların her biri farklı finansman koşullarından, talep eğilimlerinden ve proje takvimlerinden etkileniyor.
Düşük faizler kur riskleriyle karşı karşıya
Endonezya Merkez Bankası, büyümeyi desteklemek için para politikasını gevşetti. 2025’in sonlarında faizleri birkaç kez düşürerek politika faizini yüzde 4,75’e indirdi. Bu, Ekim 2022’den bu yana görülen en düşük seviye. Düşük faizler borçlanma maliyetlerini azaltıp şirketleri ve haneleri harcamaya teşvik edebilir; ancak bunun etkisi, daha ucuz finansmanın borçlanmak isteyenlere ulaşıp ulaşmamasına bağlı.
Enflasyon yaklaşık yüzde 2,65’te seyrederek merkez bankasının hedef aralığında kalıyor. Bu, talebin ekonominin mal ve hizmet sağlama kapasitesinden daha hızlı arttığı aşırı ısınma riski doğmadan ek teşvik için alan sağlıyor.
Ancak rupiah, 2025 boyunca önemli değer kaybı baskısıyla karşı karşıya kaldı ve önceki kazançlarını yitirdi. Sermaye akışlarındaki oynaklık ve para birimini istikrara kavuşturma ihtiyacı, merkez bankasının seçeneklerini sınırlıyor. Faizlerin daha da düşürülmesi, küresel finansal koşullara dikkatle göre ayarlanmadığı takdirde sermaye çıkışlarını teşvik edebilir.
Küresel talebin zayıflaması ve ticaret hadlerinin daha az elverişli hâle gelmesiyle Endonezya’nın cari açığının genişlemesi bekleniyor. Cari işlemler hesabı, ticareti ve dünyanın geri kalanıyla gerçekleşen diğer gelir akışlarını kaydeder. Ticaret hadlerinin bozulması, ihracat fiyatlarının ithalat fiyatlarına kıyasla daha az satın alma gücü sağlaması anlamına geliyor.
İhracat 2025’in sonlarında dirençli kalarak üçüncü çeyrekte yüzde 9,91 büyüdü. Ancak süregelen ticaret gerilimleri ve büyük pazarlardaki talebin yavaşlaması bu ivmeyi tehdit ediyor. Endonezya’nın emtialara bağımlılığı, özellikle kömür ve palmiye yağı fiyatlarındaki dalgalanmalar karşısında hükümet gelirlerini ve şirket yatırımlarını kırılgan hâle getiriyor.
İlk çeyrek görünümünde iki sınav
İlk çeyrek tahmini, hane halkı tüketimi ve hükümet harcamalarının dördüncü çeyrekteki yüzde 5,39’u aşacak şekilde üretimi artırmaya yetecek kadar erken gerçekleşmesine bağlı. Yüzde 6’ya varan büyüme beklentisi henüz bir tahmin; çeyreğin gerçekleşen büyüme sonucu bilinmiyor.
Endonezya ayrıca piyasa reformları için Mayıs 2026’ya kadar süreyle karşı karşıya. Halka açık hisse oranının artırılması ve nihai sahiplerin belirlenmesi, ocak ayındaki satış dalgasının arkasındaki piyasa kaygılarına yanıt veriyor. Harcamaların ve zayıf gelir tabanının yönetilmesi ise Moody’s’in öne çıkardığı mali risklere çözüm getirmeyi amaçlıyor.
Bu görevler güven üzerinden birbirine bağlı. Hane halklarının tüketimi sürdürebilmesi için istihdam ve gelire, işletmelerin projelere kaynak ayırabilmesi için öngörülebilir kurallara ihtiyacı var. Yatırımcılar da hükümetin mali durumunun yanı sıra finansal piyasaların adil ve şeffaf olup olmadığını değerlendiriyor.
Prabowo yönetimi; tatil harcamaları, inşaat ve imalat faaliyetleri ile düşük faizlerin desteğiyle büyüme gündemini sürdürüyor. Baskı ise zayıflayan yabancı yatırımlardan, emtia bağımlılığından, kur istikrarsızlığından ve yasal sınıra yaklaşan bütçe açığından kaynaklanıyor. Endonezya’nın 2026’nın başındaki görünümü, bu etkenlerin birlikte nasıl gelişeceğine bağlı.
Öne Çıkanlar
- Maliye Bakanı, 2025’in dördüncü çeyreğindeki yüzde 5,39’luk ve yıl genelindeki yüzde 5,11’lik büyümenin ardından 2026’nın ilk çeyreğinde yüzde 6’ya varan büyüme öngörüyor.
- Cakarta Bileşik Endeksi, 28 ve 29 Ocak’ta yüzde 11,5’ten fazla düşerek piyasa değerinden yaklaşık 80 milyar dolar sildi.
- Endonezya’nın gelişen piyasa statüsünden sınır piyasası statüsüne geçirilme olasılığı gündemdeyken MSCI, Mayıs 2026’yı reformlar için son tarih olarak belirledi.
- Bütçe açığı GSYH’nin yüzde 2,92’sine ulaşırken Moody’s, devlet tahvili notu görünümünü negatife çevirdi. Açık, yasal yüzde 3’lük sınırın altında kaldı.
- Ramazan ve Ramazan Bayramı ilk çeyreğe denk geliyor. Bu durum, ekonomik üretimin yaklaşık yüzde 52,9’unu oluşturan hane halkı tüketimini destekliyor.
- Doğrudan yabancı yatırım, 2025’in üçüncü çeyreğinde yüzde 8,9 düşerken yurt içi yatırımlar gerilemenin bir bölümünü telafi etti.
- İnşaat, imalat, kaynakların işlenmesi ve dijital faaliyetlerin büyümeyi desteklemesi bekleniyor.
- Endonezya Merkez Bankası’nın politika faizi yüzde 4,75, enflasyon ise yaklaşık yüzde 2,65. Ancak kur baskısı, daha fazla gevşeme için alanı sınırlıyor.