Çin’in Para Birimi Hedefleri Doların Zayıfladığı Bir Döneme Denk Geliyor
Çin Devlet Başkanı Xi Jinping, renminbinin uluslararası ticaret, yatırım ve merkez bankası rezervlerinde yaygın biçimde kullanılan bir para birimi olmasını istiyor. 4 Şubat 2026 itibarıyla bu hedef, sıra dışı bir fırsatla karşı karşıyaydı: Dolar başlıca para birimlerinden oluşan bir sepet karşısında son dört yılın en düşük seviyesine gerilemiş, altının ons fiyatı ise 5.500 doların üzerine çıkmıştı.
İçindekiler
- Çin’in Para Birimi Hedefleri Doların Zayıfladığı Bir Döneme Denk Geliyor
- Xi’nin Finansal Güç İçin İstediği Unsurlar
- ABD Politikaları Nasıl Bir Fırsat Yarattı?
- Rakamlar İlerlemeyi de Büyük Farkı da Gösteriyor
- Çin’in Ticaretinde Yuanla Ödeme Yaygınlaşıyor
- CIPS, Dijital Cüzdanlar ve Para Takasları
- Yuan Cinsinden Krediler Para Biriminin Erişimini Genişletiyor
- Küresel Erişim ile İç Kontrol Arasındaki Gerilim
- Finansal Parçalanma İçin Kurulan Ağ
- Warsh, Olası Dolar Anlaşması ve BRICS
- Öne Çıkanlar
Çin Komünist Partisinin önde gelen ideoloji dergisi Qiushi, Xi’nin ilk olarak 2024’te yaptığı konuşmayı yayımladı. Bu yayın, Başkan Donald Trump’ın ticaret politikaları ve ABD kurumlarının bağımsızlığına yönelik baskılarla bağlantılı çalkantıların yaşandığı bir dönemde Pekin’in finansal hedeflerine ilgiyi yeniden artırdı.
Dolar, Trump’ın göreve başlamasından bu yana ABD’nin başlıca ticaret ortaklarının para birimlerinden oluşan bir sepet karşısında yaklaşık yüzde 11 değer kaybetti. Geleneksel ABD varlıklarının dışında güvenli liman arayan yatırımcılar altın fiyatlarını rekor seviyelere taşırken, tarifeler, ekonomik büyüme ve para politikası konusundaki kaygılar “Amerika’yı sat” olarak nitelendirilen bir havayı besledi.
Xi’nin temel savı, güçlü bir finans ülkesi için güçlü bir para biriminin gerektiğiydi: Uluslararası ticaret, yatırım ve döviz piyasalarında yaygın olarak kullanılan ve küresel rezerv para birimi olarak tutulan bir para. Rezerv para birimleri, merkez bankalarının ekonomilerini desteklemek ve uluslararası ödeme ihtiyaçlarını karşılamak için ellerinde bulundurduğu paralardır.
Çin, renminbinin uluslararası kullanımını, diğer adıyla yuanı, 2010’dan bu yana yaygınlaştırmaya çalışıyor. Bugün gelinen nokta dikkat çekici bir karşıtlık sunuyor. Çin’in ticaretinin yaklaşık üçte biri yuanla sonuçlandırılırken, para biriminin küresel döviz rezervlerindeki payı düşük kalıyor. Pekin, şirketleri kendi para birimiyle ödeme yapmaya yönlendirmekte, merkez bankalarını bu para birimini rezervlerinde tutmaya ikna etmekten daha fazla ilerleme kaydetti.
Xi’nin Finansal Güç İçin İstediği Unsurlar
Xi’nin vizyonu üç kurumsal temele dayanıyor. Çin’in, etkili para politikası uygulayabilen ve uluslararası sermayeyi çekebilen güçlü bir merkez bankasına ihtiyacı var. Ayrıca sınır ötesinde rekabet edebilen finans kuruluşlarına ve küresel fiyatları şekillendirecek, süreklilik taşıyan yabancı yatırımı çekecek kadar etkili finans merkezlerine ihtiyaç duyuyor.
Şanghay ve Shenzhen, bu uluslararası rolü geliştirmesi beklenen kentler arasında. Hedef, büyük yerli bankalara ya da hareketli piyasalara sahip olmanın ötesine geçiyor. Çin’in finans kuruluşlarını ve piyasalarını, diğer ülkelerdeki şirketlerin ve yatırımcıların para, yatırım ve fiyatlar için düzenli olarak başvurduğu merkezler hâline getirmeyi içeriyor.
Bu para birimi hedefi, Bretton Woods Anlaşması’nın doların üstünlüğünü tesis etmesinden sekiz yılı aşkın süre sonra hâlâ koruduğu konuma meydan okuyor. Pekin mevcut küresel finans sisteminden büyük ölçüde yarar sağladı; bununla birlikte Washington’ın yaptırımları uygulamak için finansal altyapıyı kullanabilme kapasitesinden giderek daha fazla kaygı duymaya başladı.
2022’de Rusya’nın döviz rezervlerinin dondurulması bu kaygıyı daha acil hâle getirdi. Rezervler bir ülkeye finansal koruma sağlamak için tutulur, ancak Rusya’nın deneyimi, yaptırımlar yoluyla varlıklara erişimin nasıl kısıtlanabileceğini gösterdi. Çin, ABD’nin kontrolündeki sistemlerden bağımsız çalışabilecek alternatifler arayışını hızlandırdı.
Xi’nin yayımlanan konuşması, Pekin’in daha önce daha temkinli yürüttüğü hedefi artık daha açık biçimde dile getirdiğini de gösteriyor. Amaç, Çin’in ticaretini ve yatırımlarını destekleyen finansal düzenlemelerde daha fazla söz sahibi olmasını sağlamak ve Washington’da alınan kararlara maruz kalma riskini azaltmak.
ABD Politikaları Nasıl Bir Fırsat Yarattı?
Trump’ın tarife politikaları, ABD ekonomisinin büyümesine duyulan güveni zayıflattı. Federal Rezerv Başkanı Jerome Powell’la defalarca yaşadığı çatışmalar da para politikasının bağımsızlığını gündeme taşıdı. Bir merkez bankasının faiz oranlarına ilişkin kararları, borçlanma maliyetlerini, enflasyonu ve kendi para birimi üzerinden fiyatlanan varlıkların cazibesini etkiliyor.
Trump’ın, bir sonraki Federal Rezerv başkanlığına Kevin Warsh’ı aday göstermesi belirsizliğe bir başka unsur ekledi. Warsh, Fed’de daha önce görev yaptığı dönemde enflasyon konusunda sert bir tutum sergilemesiyle tanınmıştı; ancak son dönemde daha düşük faiz talebiyle uyumlu olacak şekilde görüşlerini yumuşattı.
Avrupa Merkez Bankası Başkanı Christine Lagarde, euronun küresel finansta daha büyük bir rol üstlenmesi çağrısında bulundu. Bu tutum, dolara bağımlılığı azaltmaya yönelik daha geniş bir ilgiyi yansıtıyor. Dolayısıyla Çin, finansal faaliyetleri daha fazla para birimine yaymayı amaçlayan diğer çabalarla birlikte kendi hedeflerini de sürdürüyor.
Trump, ABD ihracatını daha rekabetçi hâle getirdiği gerekçesiyle doların zayıflamasını olumlu karşıladı. Doların değer kaybetmesi, dolar üzerinden fiyatlanan malları başka para birimlerini kullanan müşteriler için ucuzlatabilir. Hazine Bakanı Scott Bessent ise daha sonra güçlü dolar politikasına bağlılığı yeniden teyit ederek yatırımcıları yönetimden gelen çelişkili sinyalleri değerlendirmek durumunda bıraktı.
Başlıca gelişmeler birkaç yıla yayılıyor:
- Pekin, 2010’dan bu yana renminbinin uluslararasılaşması için çalışıyor.
- 2022’de Rusya’nın döviz rezervlerinin dondurulması, Çin’in alternatif finansal düzenlemelere ilgisini hızlandırdı.
- 2023’te yuan, Çin sınırlarından geçen ödemeleri kapsayan daha geniş ölçümde doları geride bıraktı.
- 2024’te Xi, Qiushi’nin daha sonra yayımladığı konuşmayı yaptı.
- 4 Şubat 2026 itibarıyla yayın; doların zayıfladığı, altın fiyatlarının rekor kırdığı ve bir sonraki Federal Rezerv başkanına ilişkin belirsizliğin sürdüğü döneme denk geldi.
Rakamlar İlerlemeyi de Büyük Farkı da Gösteriyor
Doların küresel döviz rezervlerindeki payı 2000’deki yüzde 71 seviyesinden yaklaşık yüzde 57’ye geriledi. Bu, yaklaşık 14 puanlık bir düşüşe karşılık geliyor; ancak dolar hâlâ toplamın yarısından fazlasını oluşturuyor. Euronun payı yaklaşık yüzde 20.
Renminbi için aktarılan Uluslararası Para Fonu verileri, para biriminin rezervlerdeki payını yaklaşık yüzde 1,93 olarak gösterirken, payı için kullanılan bir başka rakam yüzde 2,4. Bu iki yuan rakamının hangi dönem ve ölçüm yöntemine dayandığı belirtilmedi. Her ikisi de para birimini doların ve euronun çok gerisinde konumlandırıyor.
Ticaret finansmanı farklı bir tablo sunuyor. Yuan, 2025’te kısa süreliğine euroyu geride bırakarak bu piyasada yüzde 5,8 payla en çok kullanılan ikinci para birimi oldu. Doların payı ise yüzde 82’ydi. Ticaret finansmanı, alıcıların ve satıcıların işlemleri finanse etmesine, malların teslimi ve ödemenin alınmasıyla ilgili riskleri yönetmesine yardımcı olan düzenlemeleri kapsıyor.
Bir başka ölçüme göre renminbinin küresel ticaret ödemelerindeki payı, 2020’deki yüzde 1,9 seviyesinden yüzde 8,4’e yükseldi. Ticaret ödemeleri, ticaret finansmanı ve merkez bankası rezervleri farklı faaliyetleri ölçüyor. Şirketler bir satışı sonuçlandırmak için bir para birimi kullanabilir, bankalar bu satışı finanse etmek için başka bir para biriminden yararlanabilir, merkez bankaları ise birikimleri için farklı bir para birimi seçebilir.
Rakamlar, kullanım alanları genişleyen ancak rezerv varlığı olarak küçük kalan bir para birimine işaret ediyor. Çin’in en güçlü ilerlemesi, merkez bankalarının uluslararası varlıklarından ziyade ticarette ve kendi ekonomisiyle bağlantılı ödemelerde görülüyor.
Çin’in Ticaretinde Yuanla Ödeme Yaygınlaşıyor
Çin’in 6,2 trilyon dolarlık küresel ticaretinin yaklaşık üçte biri artık yuanla sonuçlandırılıyor. Bu oran 2022’de yüzde 20’ydi. İşlemin sonuçlandırılması, ödemeyi tamamlayarak ticareti kapatmak anlamına geliyor. Doğrudan yuanla ödeme, ticaret ortağının önce ödemeyi dolara çevirmeden Çin’le iş yapmasına olanak tanıyor.
Ölçüme tahvil alımları ve yabancı yatırımlar dâhil olmak üzere Çin sınırlarından geçen tüm ödemeler katıldığında yuanın payı yüzde 53’e çıkıyor. Bu daha geniş ölçümde yuan, 2023’te ilk kez doları geride bıraktı. Ticaret verisiyle daha geniş ödeme verisi arasındaki fark önemli; çünkü yatırım işlemleri, mal alım satımına önemli finansal akışlar ekliyor.
Brezilya ile Çin, soya fasulyesi satışlarını artık real ve yuan kullanarak sonuçlandırıyor. Birleşik Arap Emirlikleri ile Çin, sıvılaştırılmış doğal gaz ticaretini yuanla yapıyor. Rusya ile Çin arasındaki enerji ticareti ağırlıklı olarak renminbi üzerinden gerçekleşiyor. Batı yaptırımlarının yol açtığı bu değişim, Pekin’in para birimi hedeflerine de katkı sağlıyor.
Hindistan ve Rusya, ikili ticarette rupi ve ruble kullanımını artırdı. Bu gelişme, Çin’in yuan kullanımını yaygınlaştırma çabalarının yanı sıra, ulusal para birimleriyle ödeme eğiliminin daha geniş bir parçası.
Pekin açısından bu düzenlemeler, emtia alım ve mal satımının gündelik akışında renminbiye sürekli talep yaratıyor. Ayrıca ticaret ortaklarının Çin para birimini edinip kullanmak için pratik nedenlere sahip olduğu ilişkiler kuruyor.
CIPS, Dijital Cüzdanlar ve Para Takasları
Sınır Ötesi Bankalararası Ödeme Sistemi (CIPS), Çin’in alternatif finansal altyapısının merkezinde yer alıyor. Sistem, renminbi üzerinden ödemeleri destekliyor ve uluslararası bankacılığa hâkim olan SWIFT mesajlaşma ağına alternatif bir güzergâh sunuyor. SWIFT, bankacılık talimatlarını iletirken CIPS, yuan ödemelerinin işlenmesini destekliyor.
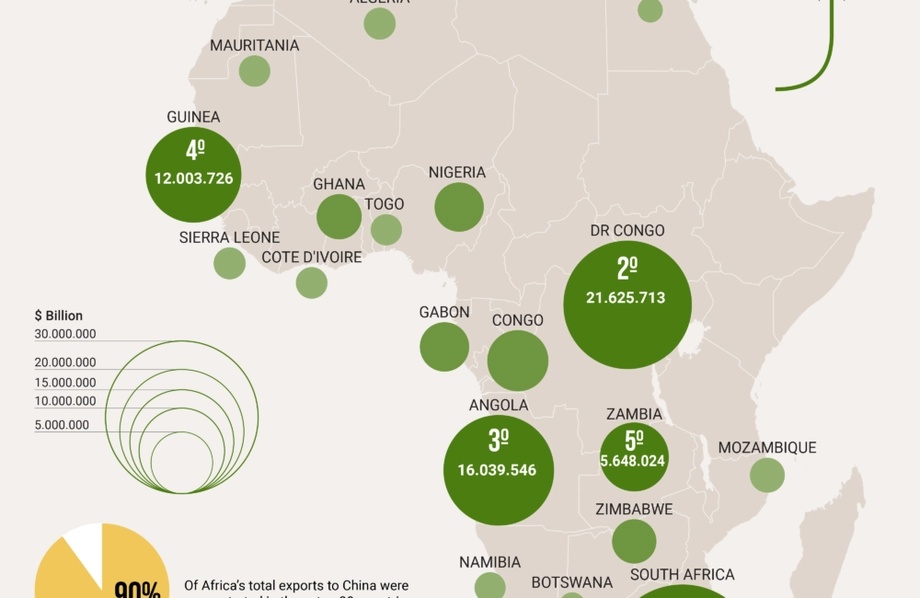
CIPS, son aylarda Afrika, Orta Doğu ve Orta Asya’daki denizaşırı merkezlere yayıldı. Varlık büyüklüğüne göre Afrika’nın en büyük kredi kuruluşu olan Standard Bank, kıtada sisteme doğrudan bağlanan ilk banka oldu. Bu bağlantı, şirketlerin Çin’le ödemelerini dolara çevirmeden, renminbiyle sonuçlandırmasına olanak sağlıyor.
Çin Halk Bankası, Dijital Para Elektronik Ödemesi (DCEP) olarak bilinen dijital yuan için geniş kapsamlı denemeler de gerçekleştirdi. Sistem iki katmanlı bir yapı kullanıyor: Merkez bankası dijital para birimini sağlıyor, ticari bankalar ise dijital cüzdanları kullanıcılara dağıtıyor.
Dijital yuan, cihazların birbirine yakınken bilgi alışverişi yapmasını sağlayan yakın alan iletişimi teknolojisi üzerinden internet bağlantısı olmadan işlem yapılmasını destekliyor. Para birimi, tüketicilerin hâlihazırda kullandığı ödeme platformlarıyla bağlantı kuracak şekilde Alipay ve WeChat Pay’le uyumlu hâle de getirildi.
Para takası anlaşmaları, yuana erişim için başka bir kaynak oluşturuyor. Pekin, yaklaşık 50 ülkeyle anlaşmalar imzalayarak bu ülkelerin merkez bankalarına talep üzerine yerel para birimlerini renminbiyle değiştirme imkânı tanıdı. Takas anlaşması, bir ülkenin ödeme yapmak için paraya ihtiyaç duyduğunda başka bir para birimine erişmesini sağlar.
Bu anlaşmalar, Rusya ve İran dâhil ABD yaptırımlarıyla karşı karşıya olan ülkelere likidite sağlıyor; Arjantin, Pakistan ve Türkiye gibi ticaret ortaklarını da destekliyor. İkili ticaretin dolar dönüşümünü atlayarak yerel para birimleri ya da renminbi üzerinden sonuçlandırılmasına imkân veriyor.
Yuan Cinsinden Krediler Para Biriminin Erişimini Genişletiyor
Çin’in denizaşırı kredileri giderek daha fazla yuan cinsinden veriliyor. Çin bankalarının yurt dışındaki yuan varlıkları beş yılda dört katına çıkarak 480 milyar dolara ulaştı. Bu tutar, yaklaşık 1 trilyon dolarlık Kuşak ve Yol Girişimi kredi portföyünün büyüyen bir bölümünü oluşturuyor.
Kenya, Angola ve Etiyopya, daha düşük faiz oranlarından yararlanmak için mevcut dolar borçlarını yuan cinsinden yükümlülüklere dönüştürdü. Verilen karşılaştırmada yuan faizleri dolar faizlerinin 200 ila 300 baz puan altında. Bir baz puan, yüzde puanın yüzde birine karşılık geliyor; dolayısıyla bu fark iki ila üç yüzde puanına denk geliyor.
Borç cinsi, borçlunun geri ödeme yapmak için hangi para birimine ihtiyaç duyacağını belirliyor. Bu nedenle bir krediyi dolardan yuana çevirmek, para biriminin ithalat ödemelerindeki rolünü aşarak genişletiyor. Borcun vadesi boyunca renminbiye devam eden bir talep yaratıyor.
Ticaret ödemeleri, banka varlıkları ve krediler, Pekin’in çabasının farklı ayaklarını güçlendiriyor. Şirketlerin Çinli tedarikçilere ödeme yapmak için yuana, bankaların işlemleri desteklemek için yuan varlıklarına, borçluların ise borçlarını ödemek için bu para birimine ihtiyacı var. Bu faaliyetler birlikte para biriminin uluslararası varlığını genişletiyor.
Küresel Erişim ile İç Kontrol Arasındaki Gerilim
Çin, sınırları aşan para hareketlerini kısıtlayan sıkı sermaye kontrolleri uyguluyor. Bu kontroller kapsamındaki işlemler için hükümetin onayı gerekiyor. Çin Halk Bankası ise günlük referans kur ve dar işlem bantları aracılığıyla döviz kurunu yönetiyor.
Günlük referans kur, para biriminin değeri için bir başlangıç noktası belirliyor. İşlem bantları, piyasa kurunun bu nokta etrafında ne kadar hareket edebileceğini sınırlıyor. Bu düzenleme, Pekin’e renminbi üzerinde, fiyatının alım satımla serbestçe belirlendiği bir sisteme kıyasla daha fazla kontrol imkânı veriyor.
Çin’in hedeflerinde tarif edilen finansal açıklığa ulaşmak, sermayenin sınırlar arasında çok daha serbest hareket etmesini ve döviz kurunun piyasa güçlerine yanıt vermesini gerektiriyor. Rezerv varlığı arayan yatırımcılar paralarına kolay erişime, varlıkların rahatça alınıp satılabildiği büyük piyasalara ve varlıklarını koruyan kurallara güven duymaya önem veriyor.
Çin Komünist Partisinin finansal risklere karşı mesafeli tutumu bu değişiklikleri zorlaştırıyor. Tam serbestleşme, Çin’in iç finans sistemini spekülatif saldırılara açık hâle getirebilir ve Pekin’in krediyi yönlendirme kapasitesini azaltabilir. Devlet bankaları bugün sermayeyi siyasi önceliklere göre yönlendiriyor; parti bu mekanizmadan vazgeçmeye yanaşmıyor.
Daha fazla hukuki şeffaflık, daha derin finans piyasaları ve tam konvertibilite, Çin’in para birimi hedeflerinin önündeki temel zorluklar olmaya devam ediyor. Konvertibilite, bir para biriminin izin ya da kısıtlamalara bağlı kalmadan serbestçe değiştirilebilmesi anlamına geliyor. Piyasa likiditesi ise bir varlığın kolayca alınıp satılabilmesini ifade ediyor.
Pekin’in kontrollü yaklaşımı, açık sermaye piyasalarının beraberinde getirdiği oynaklığı sınırlarken yuanın ticarette kullanımını artırmasına olanak tanıyor. Mevcut strateji, çok daha büyük bir rezerv rolünün gerektirdiği finans piyasası derinliğinden ziyade para biriminin işlemlerde kullanışlı olmasına öncelik veriyor.
Finansal Parçalanma İçin Kurulan Ağ
Çin’in yaklaşımı, doların hemen yerini almaktan çok uzun süreli bir finansal parçalanma dönemine yönelik. Pekin, renminbiyi yaptırım uygulanan ülkelerle ve gelişmekte olan ekonomilerle ticaretin içine yerleştirerek Batı finans sistemleriyle gelecekte yaşanabilecek bir kopuş sırasında da işlemeye devam edebilecek ikili ilişkiler kuruyor.
Bu düzenlemeler, Çin’in Tayvan ya da başka bir gerilim noktası nedeniyle eşgüdümlü yaptırımlarla karşılaşması olasılığına karşı da güvence sağlıyor. Ödeme sistemleri, takas hatları ve yuanla yürütülen ticaret, Pekin ve ortaklarına dolar kanallarının dışında işlem yapmanın daha fazla yolunu sunacak.
Merkez bankaları, rezervlerini çeşitlendirirken 2022’den bu yana altın alımlarını iki katına çıkardı. Çin, ABD Hazine tahvillerindeki varlıklarını 731 milyar doların altına indirdi; bu, 2008’den bu yana görülen en düşük düzey. Hazine tahvilleri, yaygın olarak finansal varlık şeklinde kullanılan ABD devlet borçlanma senetleridir.
ABD’nin ulusal borcu 38 trilyon doları aşıyor ve bu borcun neredeyse yarısının iki yıl içinde yeniden finanse edilmesi gerekiyor. Yeniden finansman, vadesi gelen borcun yeni borçlanmayla değiştirilmesi anlamına geliyor. Bu finansman ihtiyacı, yatırımcıların ABD’deki siyasi istikrara, mali yönetime ve dolar varlıklarına duyulan güvene daha fazla dikkat etmesine yol açıyor.
Doların aşınması ani bir çöküşten ziyade yavaş ilerleyen bir süreç olarak tanımlanıyor. Rezervlerdeki payı geriledi ve alternatiflerin kullanım alanları genişliyor; buna karşılık rezervlerdeki ve ticaret finansmanındaki ölçeği, dolara baskın rolünü vermeyi sürdürüyor.
Warsh, Olası Dolar Anlaşması ve BRICS
Warsh’ın aday gösterilmesi, faiz oranları ve Federal Rezerv’in bağımsızlığı konusundaki tartışmayı ABD para politikasında liderliğin bir sonraki aşamasına taşıyor. Enflasyon şahinliğiyle, yani fiyat artışlarını kontrol etmeye öncelik verme eğilimiyle bilinen Warsh’ın geçmişteki itibarı, son dönemde faizlerin düşürülmesi çağrılarıyla uyumlu tutumuyla yan yana duruyor.
Trump’ın ekonomi danışmanı Stephen Miran’ın kaleme aldığı ve doların kontrollü değer kaybı için teorik bir çerçeve sunan Mar-a-Lago Anlaşması da spekülasyon konusu. Fikir, para biriminin değerinde yönetilen bir düşüş yoluyla ABD’nin rekabet gücünü artırmayı amaçlıyor. Böyle bir düşüş, hükümet önemli finansman ihtiyaçlarıyla karşı karşıyayken sermayenin ABD piyasalarından çıkışını da teşvik edebilir.
BRICS ülkeleri, hem doları hem de SWIFT’i devre dışı bırakabilecek ortak ödeme sistemlerini ve olası dijital para birimlerini araştırmayı sürdürüyor. Çin ve Rusya bu alternatifleri destekliyor. Trump, BRICS’in para birimi girişimlerine karşı yüzde 100 gümrük vergisi uygulamakla tehdit etti.
Pekin’in kısa vadeli hedefi, renminbinin erişimini adım adım genişletmek olmaya devam ediyor. Ticaret, kredi ve ödemelerde artan rolü, dolardan bağımsız hareket edebilmek için daha fazla alan açarken sermaye kontrolleri ve Çin finans piyasalarının yapısı, para biriminin rezerv varlığı olarak cazibesini sınırlıyor.
Ortaya çıkan finansal düzende, baskınlığını koruyan doların çevresinde bölgesel alternatifler büyürken nüfuz için rekabet eden birkaç merkez bulunuyor. Çin’in önündeki zorluk, liderlerinin değer verdiği ekonomik kontrolü korurken yuanın artan kullanımını yatırımcılar ve merkez bankaları nezdinde kalıcı bir güvene dönüştürmek.
Öne Çıkanlar
- Qiushi, Xi Jinping’in ticarette, yatırımda ve küresel rezervlerde kullanılacak güçlü bir para birimi çağrısı yaptığı 2024 tarihli konuşmasını yayımladı.
- 4 Şubat 2026 itibarıyla dolar, dört yıl önce görülen seviyelere gerilerken altının ons fiyatı 5.500 doları aştı.
- Çin’in 6,2 trilyon dolarlık ticaretinin yaklaşık üçte biri yuanla sonuçlandırılıyor; Çin sınırlarından geçen tüm ödemelerde yuanın payı yüzde 53.
- Dolar küresel döviz rezervlerinin yaklaşık yüzde 57’sini, euro ise yaklaşık yüzde 20’sini oluşturuyor; yuan için aktarılan rakamlar yüzde 1,93 ve yüzde 2,4.
- CIPS, dijital yuan, para takasları ve denizaşırı krediler renminbiye erişimi genişletiyor.
- Sermaye kontrolleri, yönetilen döviz kuru ve finansal açıklığa getirilen sınırlar, Çin’in rezerv para birimi hedeflerini kısıtlıyor.
- Çin’in ABD Hazine tahvillerindeki varlıkları 731 milyar doların altına inerken merkez bankaları 2022’den bu yana altın alımlarını iki katına çıkardı.
- Pekin, dolar küresel konumunu korurken ticaret ve ödemeler için alternatifler oluşturuyor.