Satışlar 3,19 milyar dolara ulaşırken fabrikalar tam kapasiteye yaklaştı
Semiconductor Manufacturing International Corp. (SMIC), artan wafer sevkiyatlarının fabrika kapasite kullanımını yüzde 97,3'e çıkarmasıyla 30 Eylül 2026'da sona eren üç ayda 3,19 milyar dolar gelir bildirdi. Çinli çip üreticisinin brüt kâr marjı yüzde 29,9'a ulaşarak kendi tahminini aştı. Şirket, satışların büyümeyi sürdürmesini beklese de dördüncü çeyrekte marjın gerileyeceğini öngörüyor.
İçindekiler
- Satışlar 3,19 milyar dolara ulaşırken fabrikalar tam kapasiteye yaklaştı
- Giderek yoğunlaşan fabrikalardan daha fazla wafer çıkıyor
- Sanayi ve otomotiv çipleri öne çıkıyor
- Gelirin onda dokuzundan fazlası Çin'den
- Operasyonlar güçlenirken çeyreklik kâr neden düştü?
- İki muhasebe standardı farklı temel rakamlar veriyor
- Nakit yaratımı yavaşlarken araştırma harcamaları artıyor
- Dördüncü çeyrekte satışlar artarken marj gerileyebilir
- Sonuçların açıklandığı tarihler
- Öne Çıkanlar
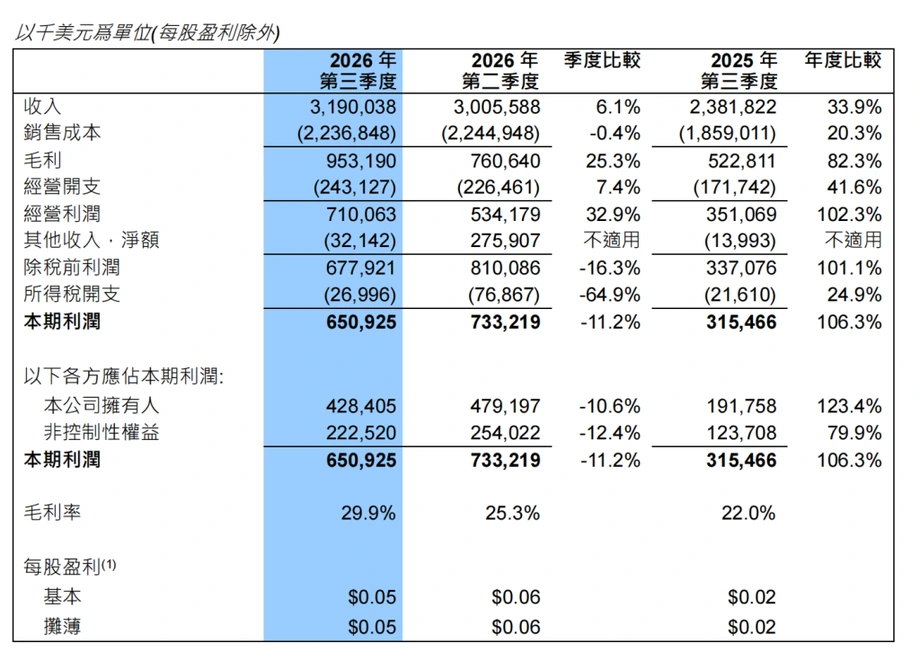
SMIC, denetlenmemiş sonuçlarını 12 Kasım'da açıkladı. Gelir, bir önceki yılın aynı dönemindeki 2,3818 milyar dolara kıyasla yüzde 33,9, ikinci çeyrekteki 3,0056 milyar dolara kıyasla ise yüzde 6,1 arttı. Brüt kâr, yıllık yüzde 82,3 ve önceki çeyreğe göre yüzde 25,3 artışla 953,2 milyon dolara yükseldi.
Sonuçlar, şirketin ağustosta açıkladığı ikinci çeyreğe kıyasla yüzde 2 ila 4 gelir artışı ve yüzde 26 ila 28 brüt kâr marjı tahminlerini aştı. Gelir, LSEG verilerindeki analist beklentisi olan 3,09 milyar doların da üzerine çıktı. Hissedarlara atfedilebilir 428,4 milyon dolarlık kâr ise 418,4 milyon dolarlık tahmini aştı.
Gelirin yüzde 90,8'i Çin'den geldi. Sanayi ve otomotiv müşterilerinin wafer satışlarındaki payı da bir yıl öncesine göre belirgin biçimde arttı. Bu değişimler, şirketin büyüyen iş hacminin nereden geldiğini gösteriyor: giderek daha fazla yerli müşteriden ve akıllı telefon dışındaki uygulamalardan.
Hissedarlara atfedilebilir kâr yıllık bazda iki katından fazla arttı, ancak ikinci çeyreğe kıyasla yüzde 10,6 geriledi. Fabrika kârlarındaki güçlenmeye karşın çeyreklik net kârın düşmesi, araştırma harcamaları artarken yatırımlarla bağlantılı gelir kaleminde yaşanan keskin tersine dönüşü yansıtıyor.
Giderek yoğunlaşan fabrikalardan daha fazla wafer çıkıyor
SMIC, çapı sekiz inç olan standart wafer eşdeğeri cinsinden 3.033.700 wafer sevk etti. Sevkiyatlar ikinci çeyreğe göre yüzde 5,7, bir yıl öncesine göre yüzde 21,4 arttı. Wafer, üzerinde çok sayıda çip üretilen ince bir disktir. Eşdeğer ölçü kullanılması, şirketin farklı wafer boyutlarını işleyen fabrikalardaki üretimi karşılaştırmasına olanak tanıyor.
Aylık üretim kapasitesi, ikinci çeyrekteki 1.096.500 eşdeğer wafera kıyasla 1.116.750'ye yükseldi. Böylece aylık kapasite 20.250 wafer, yani yaklaşık yüzde 1,8 arttı. Sevkiyatlar kapasiteden daha hızlı büyürken kapasite kullanımı yüzde 93,7'den yüzde 97,3'e çıktı.
Kapasite kullanımı, bir fabrikanın üretim kapasitesinden ne ölçüde yararlanıldığını gösterir. SMIC'in oranı, bir yıl önce kaydedilen yüzde 95,8'in de üzerindeydi. Bina ve makineleri yüksek maliyetli olan bir işletmede mevcut tesislerden daha fazla üretim yapmak, imalat maliyetlerinin daha fazla wafer arasında paylaşılmasını sağlayabilir.
SMIC, gelir artışının başlıca nedeninin wafer sevkiyatlarındaki yükseliş olduğunu belirtti. Brüt kâr marjındaki iyileşmeyi ise kapasite kullanımının artmasına ve ürün karmasındaki değişime bağladı. Ürün karması, müşteriler için üretilen ürünlerin bileşimini ifade ediyor.
Şanghay merkezli şirketin Şanghay, Pekin, Tiencin ve Shenzhen'de sekiz ve 12 inç çapında wafer işleyen fabrikaları bulunuyor. Wafer üretimi, çeyreklik gelirin yüzde 95,9'unu oluşturdu. Fotomaske üretimi ve test hizmetleri kalan yüzde 4,1'lik payı sağladı. Fotomaskeler, çip devrelerini oluşturmak için kullanılan desenleri taşır.
Sanayi ve otomotiv çipleri öne çıkıyor
Tüketici elektroniği, üçüncü çeyrekte wafer gelirinin yüzde 40,6'sını oluşturarak SMIC'in en büyük uygulama kategorisi olmayı sürdürdü. Sanayi ve otomotiv uygulamalarının payı, ikinci çeyrekteki yüzde 16,5'ten ve bir yıl önceki yüzde 11,9'dan yükselerek yüzde 19,3'e ulaştı.
Yıllık artış 7,4 yüzde puan oldu. Başka bir deyişle sanayi ve otomotiv uygulamaları, wafer gelirinin her 100 dolarının yaklaşık 19 dolarını sağladı; bir yıl önce bu tutar yaklaşık 12 dolardı. Bu uygulamaların payı, önceki düzeyine kıyasla yarıdan fazla arttı.
Bilgisayarlar ve tabletler wafer gelirinin yüzde 18,3'ünü oluşturdu; bu oran bir yıl önce yüzde 15,2'ydi. Akıllı telefonlarda ise ters yönde bir değişim görüldü: Bu kategorinin payı ikinci çeyrekteki yüzde 16,9'dan ve bir yıl önceki yüzde 21,5'ten yüzde 14,3'e geriledi.
Böylece sanayi ve otomotiv uygulamaları, wafer gelirinin kaynağı olarak akıllı telefonları geride bıraktı. Bilgisayarlar ve tabletlerin katkısı da akıllı telefonlardan yüksek oldu. Bu yüzdeler satışların müşteri uygulamalarına göre dağılımını gösteriyor. Şirket, çeyrekteki marj iyileşmesinin bir bölümünü değişen ürün karmasına bağlasa da her kategori için ayrı bir kâr marjı yayımlamadı.
Gelirin onda dokuzundan fazlası Çin'den
Çin'in SMIC'in toplam gelirindeki payı, ikinci çeyrekteki yüzde 90,2'den ve bir yıl önceki yüzde 86,2'den yükselerek yüzde 90,8'e çıktı. Bu oran çeyreklik gelire uygulandığında Çin'le bağlantılı satışların yaklaşık 2,90 milyar dolar olduğu görülüyor.
Çin dışındaki pazarların payı ise bir yıl önceki yüzde 13,8'den yüzde 9,2'ye geriledi. Amerika kıtalarının payı, bir yıl önceki yüzde 10,8'den yüzde 7,8'e indi. Bu rakamlar, SMIC'in büyüyen satışlarının kendi iç pazarında daha fazla yoğunlaştığını gösteriyor.
SMIC açısından bunun pratik sonucu, Çinli müşterilerin kararlarının fabrika talebi üzerinde giderek daha fazla ağırlık kazanması. Yönetim, kapasite artışını müşteri ihtiyaçlarına göre gerçekleştireceğini ve daha yüksek katma değerli ürün karmasıyla büyüme sağlamaya çalışacağını söyledi.
Coğrafi dağılım ve uygulama kategorileri, işletmenin farklı yönlerini gösteriyor. Coğrafi dağılım toplam geliri pazarlara göre ayırırken tüketici elektroniği, otomotiv, bilgisayar ve akıllı telefon kategorileri wafer gelirini kullanım alanına göre sınıflandırıyor.
Operasyonlar güçlenirken çeyreklik kâr neden düştü?
SMIC'in brüt kâr marjı, ikinci çeyrekteki yüzde 25,3'ten ve bir yıl önceki yüzde 22'den yüzde 29,9'a yükseldi. Brüt kâr marjı, gelirden doğrudan imalat maliyetleri çıkarıldıktan sonra kalan payı gösterir; araştırma ve gelir tablosunun alt sıralarında yer alan diğer giderleri kapsamaz.
Yıllık iyileşme 7,9 yüzde puan oldu. Üçüncü çeyrekteki gelir düzeyinde brüt kâr marjındaki her bir yüzde puanlık artış, brüt kârda yaklaşık 31,9 milyon dolara karşılık geliyor. Bu da brüt kârın neden satışlardan çok daha hızlı büyüdüğünü açıklamaya yardımcı oluyor.
Faaliyet kârı, ikinci çeyreğe göre yüzde 32,9 ve bir yıl öncesine göre yüzde 102,3 artarak 710,1 milyon dolara ulaştı. Dönem içinde muhasebeleştirilen devlet desteklerinin etkisiyle diğer faaliyet gelirleri, 112,6 milyon dolardan 155 milyon dolara yükseldi.
Gelir tablosunun alt kalemlerinde ise diğer gelirler, ikinci çeyrekteki 275,9 milyon dolarlık kârdan 32,1 milyon dolarlık net zarara döndü. İştirakler ve ortak girişimden elde edilen sonuçlar da 193,8 milyon dolarlık kârdan 23 milyon dolarlık zarara geriledi; bu değişim, yatırım kazançlarındaki azalmayı yansıtıyor.
Dönem toplam kârı, bir yıl öncesine göre yüzde 106,3 artarken ikinci çeyreğe kıyasla yüzde 11,2 düşerek 650,9 milyon dolar oldu. SMIC hissedarlarına atfedilebilir kâr, yıllık yüzde 123,4 artışla 428,4 milyon dolara çıktı, ancak çeyreklik bazda yüzde 10,6 geriledi. Grup toplam kârı, bağlı ortaklıklardaki diğer hissedarlara ait tutarları da içeriyor; iki kâr ölçüsü arasındaki farkın nedeni bu.
İki muhasebe standardı farklı temel rakamlar veriyor
SMIC, Çin muhasebe standartlarına göre hazırlanmış denetlenmemiş sonuçlarını da yayımladı. Bu verilere göre üçüncü çeyrek geliri, yıllık yüzde 28,1 artışla 21,983 milyar yuan oldu. Hissedarlara atfedilebilir kâr ise yıllık yüzde 87,6 artış ve önceki çeyreğe göre yüzde 8,35 düşüşle 2,847 milyar yuana ulaştı.
Dolar cinsinden sonuçlar, Uluslararası Finansal Raporlama Standartları'na göre hazırlandı. Bu verilere göre yıllık büyüme oranları daha yüksekti: Gelirde yüzde 33,9, hissedarlara atfedilebilir kârda yüzde 123,4. Performansı zaman içinde karşılaştırırken her veri seti kendi muhasebe standardı içinde değerlendirilmelidir. İki sonuç seti arasında ayrıntılı bir mutabakat sunulmadı.
Çin muhasebe standartlarına göre, tekrarlanmayan kazanç ve zararlar hariç tutulduğunda hissedarlara atfedilebilir kâr 2,639 milyar yuan oldu; bu, yüzde 107,3'lük artış anlamına geliyor. Bu ölçü, olağan ve tekrarlanan faaliyetlerin dışında sınıflandırılan kalemleri çıkararak kazanç artışına dair başka bir görünüm sunuyor.
2026'nın ilk dokuz ayında Çin muhasebe standartlarına göre gelir, yüzde 22,4 artışla 60,618 milyar yuana ulaştı. Hissedarlara atfedilebilir kâr yüzde 91,6 artarak 7,314 milyar yuan oldu. Hisse başına temel kâr üçüncü çeyrekte 0,33 yuan, ilk dokuz ayda ise 0,91 yuan olarak gerçekleşti.
Nakit yaratımı yavaşlarken araştırma harcamaları artıyor
Araştırma ve geliştirme harcamaları, ikinci çeyrekteki 208,5 milyon dolara kıyasla yüzde 23,9, bir yıl öncesine göre yüzde 27,2 artarak 258,4 milyon dolara ulaştı. Araştırma harcamaları, çeyreklik gelirin yaklaşık yüzde 8,1'ini oluşturdu.
Tesis ve ekipman gibi varlıklara yapılan harcamaları kapsayan sermaye harcamaları, ikinci çeyrekteki 1,8357 milyar dolardan 1,0943 milyar dolara indi. Şirketin aylık üretim kapasitesi artarken bu kalem yaklaşık yüzde 40,4 geriledi.
Faaliyetlerden sağlanan nakit, 2,52 milyar dolardan 1,18 milyar dolara düştü. Faaliyet nakit akışı, muhasebe kârından ziyade işletme içinde hareket eden parayı izlediği için yatırım ve diğer yükümlülükler için kullanılabilir fonların önemli bir göstergesidir.
Müşterilerin şirkete borçlu olduğu tutarları gösteren alacaklar, haziran sonundaki 1,51 milyar dolardan eylül sonunda 2,29 milyar dolara yükseldi. Stoklar da 4,36 milyar dolardan 4,83 milyar dolara çıktı. Bu artışlarla daha fazla para, tahsil edilmemiş müşteri faturalarında ve işletme bünyesindeki mallarda bağlanmış oldu.
SMIC, eylül ayını 8,3 milyar dolar nakit ve nakit benzeri varlık ile 14,9 milyar dolar borçla kapattı. Bildirilen net borç ölçüsü, haziran sonundaki 162,3 milyon dolardan 1,50 milyar dolara yükseldi. Nakit, borç ve net borç rakamları farklı finansal kategorileri kullandığından, bildirilen net borç ölçüsü daha geniş bilanço toplamlarıyla birlikte değerlendirilmelidir.
Dördüncü çeyrekte satışlar artarken marj gerileyebilir
SMIC, dördüncü çeyrek gelirinin üçüncü çeyreğe göre yüzde 4 ila 6 artmasını bekliyor. Bu oran 3,19 milyar dolara uygulandığında satışların yaklaşık 3,318 milyar ila 3,381 milyar dolar arasında gerçekleşmesi bekleniyor.
Şirket, brüt kâr marjının üçüncü çeyrekteki yüzde 29,9'un altına inerek yüzde 26 ila 28 olacağını öngörüyor. Tahmin, doğrudan imalat maliyetleri çıkarıldıktan sonra satışlardan kalan payın azalmasına rağmen şirketin daha fazla satış yapacağına işaret ediyor.
Gelir ve marj tahminlerinin bir arada değerlendirilmesi, yaklaşık 863 milyon ila 947 milyon dolarlık örnek bir brüt kâr aralığı veriyor. Üst sınır bile üçüncü çeyrekteki 953,2 milyon doların biraz altında kalıyor. Bu hesaplama, şirketin brüt kâra ilişkin ayrı bir tahmini değil, yönetimin beklentilerindeki alt ve üst sınırları kullanıyor.
Yönetim, kapasite artışını müşteri talebiyle uyumlu hâle getireceğini ve daha yüksek katma değerli ürünlerle konumunu güçlendireceğini söyledi. Gelecek çeyrekte bu strateji daha belirgin hâle gelecek: SMIC, daha büyük bir üretim işletmesinin getirdiği maliyetleri ve üretim karmasını yönetirken gelirini artırmayı hedefliyor.
Sonuçların açıklandığı tarihler
SMIC'in sonuçları, açıklanmalarından bir aydan uzun süre önce sona eren bir çeyreği kapsıyor. Bu sıralama önemli: Şirket ağustosta belirlediği beklentileri aşarken, sonraki çeyrek için daha temkinli bir marj tahmini açıkladı.
- 2025'in üçüncü çeyreği: Gelir 2,3818 milyar dolar, brüt kâr marjı yüzde 22 ve fabrika kapasite kullanımı yüzde 95,8 oldu.
- Ağustos 2026: SMIC, üçüncü çeyrek gelirinin önceki çeyreğe göre yüzde 2 ila 4 artacağını ve brüt kâr marjının yüzde 26 ila 28 olacağını öngördü.
- 30 Eylül 2026: Üçüncü çeyrek, aylık 1.116.750 eşdeğer wafer kapasitesiyle sona erdi.
- 12 Kasım 2026: SMIC, çeyreklik sonuçlarını ve dördüncü çeyrek beklentilerini açıkladı.
- 13 Kasım 2026: Yönetim, Hong Kong saatiyle 08.30'da sonuç değerlendirme toplantısı düzenlemeyi planladı.
12 Kasım'da SMIC'in ana kara Çin'deki hisseleri yüzde 2,2 artışla 111,72 yuandan kapanırken Hong Kong hisseleri yüzde 0,53 düşüşle 48,74 Hong Kong dolarına geriledi. Bu işlem seansları, sonuçların akşam açıklanmasından önce gerçekleşti.
Öne Çıkanlar
- Üçüncü çeyrek geliri, yıllık yüzde 33,9 artışla 3,19 milyar dolara ulaştı ve şirketin tahminleriyle analist beklentilerini aştı.
- Daha yüksek kapasite kullanımı ve değişen ürün karmasının katkısıyla brüt kâr marjı yüzde 29,9'a çıktı.
- Wafer sevkiyatları yıllık yüzde 21,4 artarken fabrika kapasite kullanımı yüzde 97,3'e ulaştı.
- Sanayi ve otomotiv uygulamaları wafer gelirinin yüzde 19,3'ünü, Çin ise toplam gelirin yüzde 90,8'ini oluşturdu.
- Hissedarlara atfedilebilir kâr yıllık yüzde 123,4 artarak 428,4 milyon dolara çıktı; ancak yatırım gelirlerinin zayıflamasıyla önceki çeyreğe göre yüzde 10,6 geriledi.
- SMIC, dördüncü çeyrek gelirinin yüzde 4 ila 6 artmasını, brüt kâr marjının ise yüzde 26 ila 28'e gerilemesini bekliyor.