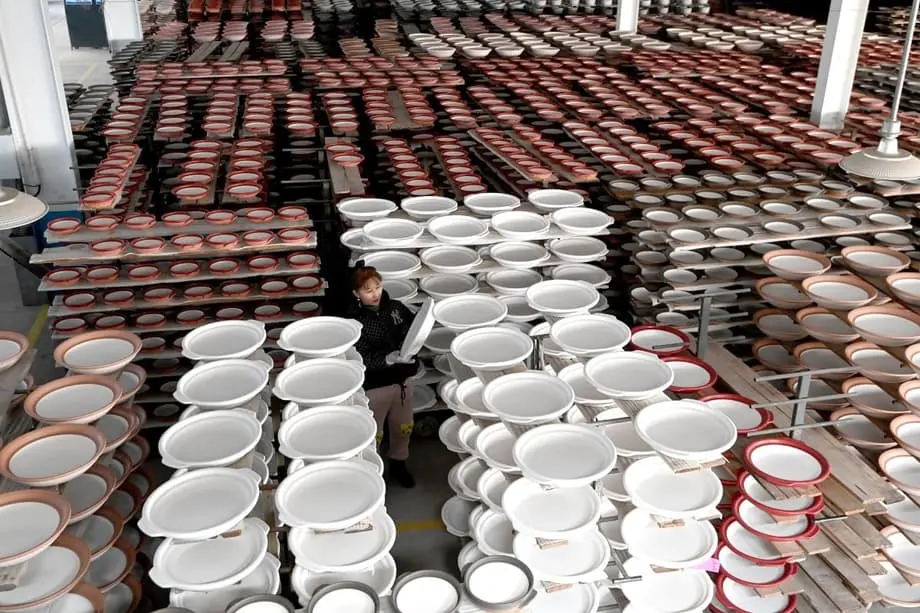
Rekor ihracat, rezervlerde daha sınırlı artış
Çin, 2025’in ilk 11 ayında 1 trilyon ABD dolarını aşan ticaret fazlası kaydederek dünyanın en büyük ikinci ekonomisi için tarihi bir rekora imza attı. Ancak ülkenin resmi döviz rezervleri aynı hızda artmadı. 30 Aralık itibarıyla bu fark, Çin’in imalat gücünden elde edilen gelirlerin tutulduğu yerin değiştiğine işaret ediyor: Daha fazla para merkez bankasında birikmek yerine şirketler ve yurt dışı yatırımlar üzerinden hareket ediyor.
İçindekiler
- Rekor ihracat, rezervlerde daha sınırlı artış
- Şirketler parayı yurt dışına nasıl taşıyor?
- Daha az tüketim payına sahip bir imalat devi
- Döviz kurları neden yurt dışına satışı destekliyor?
- Tarifeler toplam dengeden çok güzergâhları değiştiriyor
- Küresel Güney daha büyük bir rol üstleniyor
- Ticaret düzeni nasıl şekillendi?
- Çin ekonomisinin önündeki üç olası yön
- Fazla, Çin’in değişen rolü hakkında ne söylüyor?
- Özet
Ticaret fazlası, bir ülkenin diğer ülkelerden aldığı mallardan daha fazlasını yurt dışına satması anlamına gelir. Çin’in devasa fazlası ülkeye döviz kazandırıyor, ancak bu gelirler farklı kanallardan ilerleyebiliyor. Şirketler yurt dışı borçlarını ödeyebilir, yabancı varlıklar satın alabilir veya kazançlarını ülke dışında tutabilir. Para, resmi rezerv varlığına dönüşmeden de Çin’in dünya ekonomisiyle ilişkisinin bir parçası olmayı sürdürebilir.
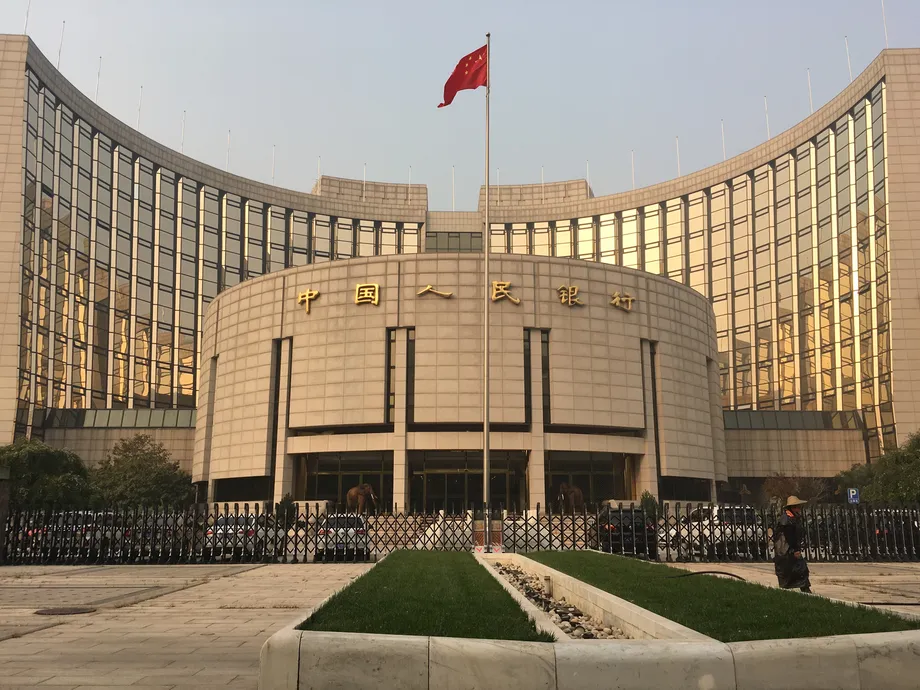
Çin’in resmi döviz rezervlerini Çin Halk Bankası yönetiyor. Bu rezervler, geleneksel olarak ticaret yoluyla kazanılan dövizin tutulduğu görünür bir yer oldu. İhracat gelirleriyle rezervlerdeki artış arasındaki mevcut fark, ekonomistleri bu ilişkinin nasıl değiştiğini incelemeye yöneltti.
Analistler, farkın büyük bölümünün, ağırlıklı olarak özel sektör şirketlerinin yön verdiği yurt dışı yatırımlardan kaynaklandığını belirtiyor. Çin yurt dışına mal satarak gelir elde ediyor, ardından bu paranın bir kısmı finansal işlemler yoluyla yeniden yurt dışına çıkıyor. Her iki hareket de hesaba katıldığında, ülkenin dış hesapları yalnızca manşetlerdeki mal ticareti fazlasının gösterdiğinden daha dengeli görünüyor.
New York Üniversitesi Şanghay’da nicel finans yüksek lisans programının bitirme projesi direktörü Han Shen Lin, parayı kimin elinde tuttuğunda ve nasıl kullandığında yaşanan değişimi şöyle anlatıyor:
Ticaret fazlası artık otomatik olarak resmi rezervlerin artacağı anlamına gelmiyor," dedi Lin. "Gördüğümüz şey, devlet öncülüğündeki rezerv birikiminden piyasa öncülüğündeki sermaye çıkışlarına geçiş.
Şirketler parayı yurt dışına nasıl taşıyor?
Lin’e göre Çinli şirketler dış borçlarını ödüyor, yurt dışında varlıklar oluşturuyor ve kazançlarını Çin dışında tutuyor. Bu tercihlerin her biri, rekor düzeydeki ticaret fazlasının resmi rezervlerde çok daha sınırlı bir artışla neden birlikte görülebildiğini açıklamaya yardımcı oluyor.
İhracat gelirlerini yabancı bir alacaklıya olan borcunu ödemek için kullanan bir şirket parayı yeniden ülke dışına gönderiyor. Yurt dışında bir varlık satın alan ya da inşa eden bir şirket, bu gelirleri yurt dışındaki bir yatırıma yönlendiriyor. Kazancını ülke dışında tutan bir işletmenin parası ise merkez bankasının rezerv varlıklarına dahil olmuyor.
Lin, fonların nereye gittiğini şöyle açıklıyor:
Para ortadan kaybolmadı; artık Çin Halk Bankası’nın bilançosunda durmuyor.
Çinli şirketler, yurt içindeki kâr marjları daralırken ve atıl üretim kapasitesi onları ülke sınırlarının ötesinde fırsat aramaya iterken uluslararası büyümelerini hızlandırdı. Tek bir işletme için yurt dışına yatırım yapmak, ülke içindeki getirilerin zayıflamasına karşı pratik bir çözüm olabilir. Çok sayıda işletme aynı yönde karar aldığında ise büyük sermaye hareketleri ortaya çıkıyor.
Merkez bankasının bilançosu, elindeki varlıkları ve yükümlülükleri gösterir. Şirketlerin yurt dışındaki varlıkları ise başka yerlerde bulunur. Para hareketlerini takip etmek için bu ayrımı anlamak şart: Resmi rezervler merkez bankasının varlıklarını gösterirken, şirketlerin yurt dışı yatırımları ve borç geri ödemeleri ihracat gelirlerinin gittiği diğer yerleri açıklar.
Daha az tüketim payına sahip bir imalat devi
Çin, dünyadaki imalat ürünlerinin yaklaşık yüzde 32’sini üretirken küresel tüketimin yalnızca yaklaşık yüzde 12’sini oluşturuyor. Bu rakamlar, ihracat gücünün ardındaki dengesizliği ortaya koyuyor: Üretim kapasitesi, dünyanın harcamalarındaki payından çok daha büyük.
Fabrikalar, yurt içindeki alıcıların tüketebileceğinden fazlasını üretebiliyor; bu da şirketleri yurt dışında müşteri aramaya yöneltiyor. Çin’in imalat kapasitesi büyümeyi sürdürürken yurt içi tüketim artışı görece sınırlı kalıyor. Hane halkının yüksek tasarruf oranı, tüketicilerin diğer büyük ekonomilerdekilere kıyasla mallara daha az harcama yapmasına yol açarak yurt dışına satış baskısını artırıyor.
Çin bu genel ekonomik yapıyla onlarca yıldır faaliyet gösteriyor, ancak ticaret fazlasının boyutu artık eşi benzeri görülmemiş düzeyde. Muazzam üretim kapasitesiyle sınırlı yurt içi satın alma gücünün birleşmesi, üretimi uluslararası pazarlara yöneltiyor ve ülkeye büyük miktarda döviz kazandırıyor.
Çin’in ihracatı da değişti. Üreticiler, ağırlıklı olarak düşük fiyatla rekabet edilen malların ötesine geçerek ileri imalat ve daha gelişmiş teknoloji kullanan ürünlere yöneldi. Elektrikli araçlar, gelişmiş elektronik ürünler ve diğer karmaşık mallar artık Batı ülkelerinde üretilen ürünlerle doğrudan rekabet ediyor.
Bu rekabet, stratejik açıdan önemli gördükleri sektörlere ulaştığı için Batılı ticaret ortakları korumacı önlemler aldı. Dolayısıyla baskının nedeni hem Çin ihracatının hacmi hem de Çin’in giderek daha fazla sattığı ürünlerin türü.
Döviz kurları neden yurt dışına satışı destekliyor?
Deutsche Bank Research, Çinli üreticiler için başka bir teşvike daha dikkat çekiyor: Çin’in reel efektif döviz kuru son iki yılda yaklaşık yüzde 13 değer kaybetti. Bu değişim, ihracatı yurt içi satışlara kıyasla daha kârlı hâle getiriyor.
Reel efektif döviz kuru, fiyat farklılıklarını da hesaba katarak bir para birimini ticaret ortaklarının para birimleriyle karşılaştırır. Yalnızca iki para birimi arasındaki kurun ötesinde, uluslararası rekabet gücünü değerlendirme yollarından biridir. Kurun düşmesi, bir ülkenin mallarını dış pazarlarda daha cazip hâle getirebilir.
Çinli üreticiler nereye satış yapacaklarına karar verirken kurdaki değer kaybı, ihracat yapmaya yönelik mevcut teşviki güçlendiriyor. Yurt içi talepte toparlanma işaretleri görülse bile, finansal teşvik yurt dışındaki müşterilerden yana olmaya devam ediyor.
Döviz kurunun etkisi, Çin’in üretim ve tüketim dengesizliğine ekleniyor. Fabrikaların önemli bir üretim kapasitesi var, hane halkı yoğun biçimde tasarruf ediyor ve yurt dışına satış cazip getiriler sunuyor. Bu koşullar bir araya geldiğinde, ticaret kısıtlamaları artarken bile ihracat büyümesinin neden güçlü kalabildiği anlaşılıyor.
Tarifeler toplam dengeden çok güzergâhları değiştiriyor
ABD tarifeleri, Çin’in Amerikan pazarına doğrudan ihracatını azalttı; buna karşın Çin’in tüm ülkelere yaptığı ihracat güçlü seyrini korudu. Capital Economics, Çin’in küresel ihracat hacmindeki payını 2018’deki yüzde 12 seviyesinden bugün yaklaşık yüzde 18’e yükselmiş olarak hesaplıyor.
Bu, 6 yüzde puanlık ya da önceki payın yaklaşık yarısı kadar bir artış anlamına geliyor. Çinli şirketler ABD’de gerilerken başka yerlerde müşteri kazandı. Dolayısıyla tek bir pazardaki payın küçülmesi, dünya ihracat hacmindeki payın büyümesiyle birlikte görülebilir.
ABD’nin Çin’le olan ticaret açığı daraldı; ancak ülkenin cari işlemler açığı yaklaşık 1,2 trilyon ABD doları, yani gayrisafi yurt içi hasılanın (GSYH) yaklaşık yüzde 4’ü düzeyinde kalıyor. Cari işlemler hesabı, bir ülkenin dünyanın geri kalanıyla yaptığı işlemleri, tek bir ticaret ortağıyla yaptığı mal ticaretinden daha geniş kapsamda ölçer.
Tarifeler ve kısıtlamalar iki ülke arasındaki ticareti keskin biçimde değiştirebilir. Ancak daha geniş denge, ulusal tasarruf ve yatırım arasındaki ilişkiye bağlıdır. Çin’den yapılan alımlara getirilen kısıtlamalar, bu ithalatın daha önce karşıladığı Amerikan talebini mutlaka ortadan kaldırmaz.
ABD’de yüksek kamu bütçesi açıkları, güçlü özel sektör talebiyle bir arada bulunuyor. Amerikalı tüketiciler yoğun biçimde harcama yaparken kamu harcamaları kamu gelirlerini aşıyor. Talep, yurt içi üretim kapasitesinin üzerine çıkıyor; dünyanın dört bir yanındaki ticaret ortaklarından yapılan ithalat bu açığı kapatmaya yardımcı oluyor.
Çin’de ise bunun tersi bir tablo var. Hane halkının yüksek tasarruf oranı ve görece durgun yurt içi tüketim, daha fazla üretimin yurt dışında alıcı aramasına yol açıyor. Bu temel koşullar değişmediği sürece, farklı tarife politikaları ve siyasi gerilim düzeyleri altında da Çin’in büyük ticaret fazlaları devam edebilir.
Küresel tedarik zincirleri bu koşullara göre uyarlanıyor. Mallar ve üretim üçüncü ülkeler üzerinden hareket edebiliyor; gelişmekte olan pazarlar Çin’in üretim kapasitesinin bir bölümünü karşılıyor ve imalatta ara roller üstleniyor. Mallara yönelik temel talep sürerken güzergâh değişiyor.
Küresel Güney daha büyük bir rol üstleniyor
Çin’in mevcut ticaret fazlasının yarısından fazlası, burada ağırlıklı olarak Asya, Afrika ve Latin Amerika’daki gelişmekte olan ekonomileri tanımlamak için kullanılan Küresel Güney ülkeleriyle yapılan ticaretten kaynaklanıyor. Çin ile bu ülkeler arasındaki ticaretin değeri 2021’den bu yana 200 milyar ABD dolarından fazla arttı.
Bu, Çin ihracatının çoğunu gelişmiş ekonomilerin karşıladığı önceki tablolardan bir değişime işaret ediyor. ABD’yle doğrudan ticaret zayıflarken, diğer pazarlar Çin’in ihracat büyümesini sürdürmesi açısından daha önemli hâle geldi.
Küresel Güney’deki birçok ekonomi, Çinli üreticilerle Batılı tüketiciler arasında bağlantı görevi görüyor. Çin’den ara mallar ithal ediyor, bunları işliyor ya da monte ediyor, ardından nihai ürünleri Batı pazarlarına ihraç ediyorlar. Ara mallar, başka bir ürünün üretiminde kullanılan bileşen veya malzemelerdir.
Bu düzenleme, Çin mallarının doğrudan tarifeleri ve kısıtlamaları aşarak farklı üretim ve ticaret güzergâhları üzerinden Batılı alıcılara ulaşmasını sağlıyor. Katılımcı ülkeler ihracat geliri elde ediyor ve istihdam yaratıyor; ancak aynı zamanda Çin tedarik zincirlerine bağımlı hâle geliyorlar.
Batılı hükümetler Çin mallarına yönelik engelleri artırıyor ve bağlantı ülkeleri üzerinden yürütülen ticarete yönelik denetimleri sıkılaştırıyor. Bu değişiklikler, Küresel Güney ülkelerini Çin ürünlerinin yalnızca geçtiği yerler olmaktan çıkarıp nihai varış noktaları olarak daha önemli hâle getirebilir.
Küresel Güney ekonomilerinin GSYH’leri daha küçük olsa da 2050’ye kadar dünya nüfusunun yaklaşık yüzde 75’ini oluşturacakları öngörülüyor. Bu nüfus payı, önümüzdeki yıllarda Çinli şirketlere bu ülkeleri potansiyel ana tüketici pazarları olarak görmeleri için bir neden sunuyor.
Bu stratejide hem nüfus hem de ekonomik büyüklük önem taşıyor. Burada söz edilen fırsat, gelecekte geniş bir müşteri kitlesine sahip olmak; mevcut zorluk ise bu ekonomilerin GSYH bakımından daha küçük pazarlara sahip olması. Çinli ihracatçıların, ağırlıklı olarak Batılı alıcılara yapılan sevkiyatlara güvenmek yerine bu ülkelerdeki tüketicilere daha fazla satış yapması gerekecek.
Ticaret düzeni nasıl şekillendi?
Birkaç tarih, mevcut ticaret fazlasını bağlama oturtmaya yardımcı oluyor. Üretimdeki, ihracat pazar payındaki ve ticaret ortaklarındaki değişimler 1 trilyon ABD doları eşiğine ulaşılmasıyla bir anda başlamadı; yıllar içinde gerçekleşti.
- 1980’lerde Japonya, ABD’nin ticaret baskısına üretim üslerini ABD ve Güneydoğu Asya’da kurarak karşılık verdi.
- 2017’den bu yana gelişmekte olan pazarların gelişmiş pazarlarla ticaret fazlaları arttı. Bu durum, bazı ülkelerin Çin’den Batı pazarlarına doğrudan gidebilecek üretimi üstlendiğini gösteriyor.
- 2018’de Çin, küresel ihracat hacminin yüzde 12’sini oluşturuyordu; bugün bu oran yaklaşık yüzde 18.
- 2021’den bu yana Çin ile Küresel Güney ülkeleri arasındaki ticaretin değeri 200 milyar ABD dolarından fazla arttı.
- 2025’in ilk 11 ayında Çin’in ticaret fazlası 1 trilyon ABD dolarını aştı.
- 2050’ye kadar Küresel Güney ülkelerinin dünya nüfusunun yaklaşık yüzde 75’ini oluşturacağı öngörülüyor.
Japonya’nın önceki deneyimi, ticaret baskısına verilebilecek olası bir Çin tepkisi için karşılaştırma sunuyor: Üretimin bir bölümünü yurt dışındaki müşterilere yaklaştırmak. Çinli şirketler şimdiden yurt dışında yatırım yapıyor. Gelişmekte olan pazarların gelişmiş ekonomilerle artan ticaret fazlaları da imalatın coğrafi olarak daha geniş bir alana dağıldığını gösteriyor.
Çin ekonomisinin önündeki üç olası yön
Ekonomistler, Çin’in ticaret fazlası ve sermaye akışları açısından üç temel senaryo belirliyor. İlk senaryo, hane halkı talebinin ülkenin üretim kapasitesine yaklaşmasını sağlayacak şekilde yurt içi tüketimin artması. Çinli hane halkları yurt içinde üretilen mallardan daha fazla satın alsaydı, fabrikaların bu kadar büyük miktarları yurt dışına satma ihtiyacı azalırdı.
Çinli politika yapıcılar, daha dengeli bir ekonominin zaman içinde daha sürdürülebilir olacağı görüşüyle bu hedefi yıllardır izliyor. Önlerindeki engeller arasında kökleşmiş tasarruf alışkanlıkları ve mallar yerine hizmetlere harcama yapmaya yönelik kültürel eğilim bulunuyor. Harcamaların artması, imalat ürünlerine yönelik alımların fabrika üretimini karşılamaya yeteceği anlamına gelmiyor.
İkinci senaryo, Küresel Güney’e satışlara daha fazla ağırlık verilmesi. Gelişmekte olan ekonomiler, Batılı tüketicilere hizmet veren aktarma ve montaj merkezleri olma rollerinin bir bölümünü bırakarak Çin mallarının nihai pazarları hâline gelebilir. Bu ülkelerin öngörülen nüfus payı, Batı dışında potansiyel bir müşteri tabanı sunuyor.
Üçüncü senaryo, yurt dışı yatırımlar yoluyla üretim kapasitesinin başka ülkelere taşınması. Japonya’nın 1980’lerde ABD ve Güneydoğu Asya’da genişlemesi tarihsel bir örnek oluşturuyor. Çinli üreticiler ticaret baskısıyla karşı karşıyayken Çin’in de bu stratejinin bir benzerini izlediği görülüyor.
Çinli şirketler çeşitli nedenlerle yurt dışında yatırım yapıyor: Ticaret engellerini aşmak, maliyetleri düşürmek ve yerel hizmet ağları kurmak. Bunlar tek tek şirketlerin aldığı kararlar; ancak toplu olarak malların nerede üretildiğini, ticaret fazlalarının nerede ortaya çıktığını ve ihracat gelirlerinin nerede yatırıma dönüştürüldüğünü değiştirebilirler.
Gelişmekte olan pazarların gelişmiş ekonomilerle 2017’den bu yana artan ticaret fazlaları, bu yeniden dağılımın şimdiden başladığını gösteriyor. İmalat kapasitesi coğrafi olarak daha geniş bir alana yayılıyor; böylece Çin’den Batı pazarlarına doğrudan gidebilecek üretimin bir bölümü başka ekonomiler üzerinden geçiyor ya da bu ülkelerde gerçekleştiriliyor.
Fazla, Çin’in değişen rolü hakkında ne söylüyor?
Çin’in 1 trilyon ABD doları eşiğine ulaşması, imalattaki üstünlüğünü yansıtıyor; ancak gelirlerin gittiği yerler de öykünün başka bir yönünü ortaya koyuyor. Şirketler yabancı para cinsinden gelirlerini giderek daha fazla borç ödemek, fonları ülke dışında tutmak ve yurt dışındaki varlıkları edinmek için kullanıyor. Bu değişim, gelirlerin yönetiminin bir bölümünü devletten şirketlere kaydırıyor.
Bu kanalların her birine ne kadar para gittiği belirtilmiyor. Temel nokta, ticaret fazlası ile resmi rezervlerin ekonominin farklı bölümlerini anlatması: Biri yurt dışında satılan ve satın alınan mallar arasındaki farkı, diğeri ise merkez bankasının elinde tuttuğu döviz varlıklarını kaydediyor.
Çin’in önündeki yön, ekonomide şimdiden görülen etkenlere bağlı olacak. Hane halkı tüketiminin artması, yurt içi üretimin daha büyük bölümünü karşılayabilir. Küresel Güney’deki yeni müşteriler ihracatı sürdürebilir. Yurt dışında fabrikalara ve hizmet ağlarına yatırım yapmak ise üretimi daha fazla ülkeye yayabilir.
ABD örneği, ikili ticaret ilişkisini değiştirmenin bir ekonominin daha geniş dış dengesini değiştirmekten neden farklı olduğunu gösteriyor. ABD’ye doğrudan satışlar düşerken Çin’in ihracat payı arttı; ABD’nin cari işlemler açığı ise yüksek kalmayı sürdürüyor. Her iki sonucu da açıklarken tasarruf, harcama, yatırım ve üretimin nerede yapıldığı temel önem taşıyor.
Özet
- Çin’in ticaret fazlası 2025’in ilk 11 ayında 1 trilyon ABD dolarını aştı; ancak resmi döviz rezervlerinde buna karşılık gelen bir artış yaşanmadı.
- Han Shen Lin’in değerlendirmesine göre farkın büyük bölümünü şirketlerin yurt dışı yatırımları, dış borç ödemeleri ve yurt dışında tutulan kazançlar açıklıyor.
- Çin, küresel imalat ürünlerinin yaklaşık yüzde 32’sini üretirken küresel tüketimin yaklaşık yüzde 12’sini oluşturuyor.
- Reel efektif döviz kuru iki yılda yaklaşık yüzde 13 değer kaybetti ve bu durum ihracat teşvikini güçlendirdi.
- ABD tarifelerine rağmen Çin’in küresel ihracat hacmindeki payı 2018’deki yüzde 12 seviyesinden yaklaşık yüzde 18’e yükseldi.
- ABD’nin cari işlemler açığı yaklaşık 1,2 trilyon ABD doları, yani GSYH’nin yaklaşık yüzde 4’ü düzeyinde kalıyor.
- Çin’in mevcut ticaret fazlasının yarısından fazlası Küresel Güney ülkeleriyle yapılan ticaretten kaynaklanıyor. Çin ile bu ülkeler arasındaki ticaret 2021’den bu yana 200 milyar ABD dolarından fazla arttı.
- Çin’in gelecek dönemi için belirlenen üç temel senaryo; yurt içi tüketimin artması, gelişmekte olan ekonomilere daha fazla satış yapılması ve üretimin yurt dışına taşınması.