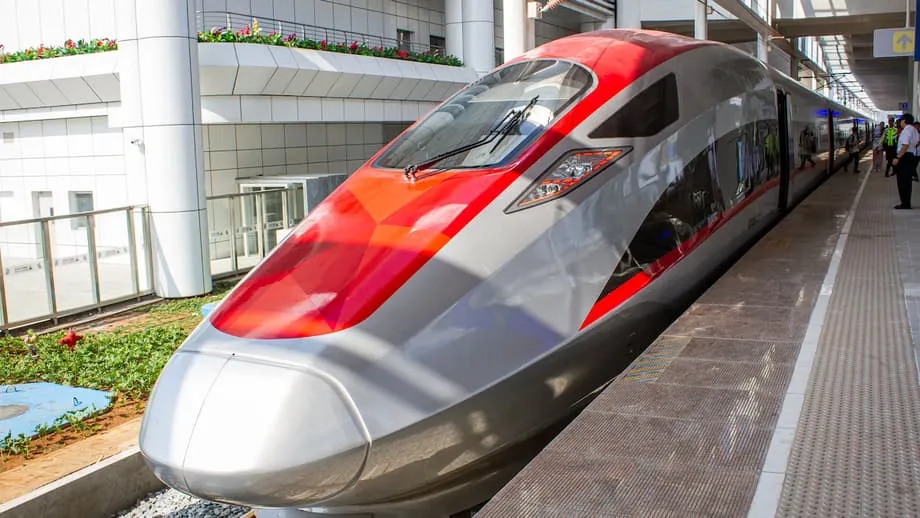
Artan mali yükle 45 dakikalık yolculuk
Endonezya'nın Cakarta-Bandung yüksek hızlı demir yolu Whoosh, yolculuk süresini yaklaşık 40 ila 45 dakikaya indirdi. Ancak inşaat maliyeti, yaklaşık 6,1 milyar dolarlık ilk tahminden yaklaşık 7,2 ila 7,3 milyar dolara çıktı; maliyet aşımı yaklaşık 1,2 milyar doları buldu. Finansmanın yaklaşık dörtte üçü Çin Kalkınma Bankası kredilerinden sağlandı. Böylece Güneydoğu Asya'nın ilk yüksek hızlı demir yolunun arkasındaki kamu şirketleri giderek ağırlaşan bir mali yükle karşı karşıya kaldı.
İçindekiler
- Artan mali yükle 45 dakikalık yolculuk
- KAI zararlar konusunda neden uyarıyor?
- Krediler ve mülkiyet yapısı
- İnşaat maliyetleri nasıl yükseldi?
- Yolcu ve bilet fiyatları aradaki farkı kapatabilir mi?
- İstasyon çevresindeki gelişim neden önemli?
- Şirket borcu ile kamu sorumluluğunun kesiştiği nokta
- Görüşülen yeniden yapılandırma seçenekleri
- Bölgesel karşılaştırmalar ne anlatıyor?
- Maliyet denetimi ve şeffaflık gereği
- Surabaya planları ve önümüzdeki 24 ay
- Özet
16 Aralık 2025 itibarıyla temel mesele, borcu yönetilebilir kılarken hizmetin nasıl sürdürüleceği. Ekim 2023'te ticari seferlerin başlamasından bu yana yolcu sayısı arttı, ancak ilk beklentilerin altında kaldı. Bilet gelirlerinin düşük, işletme maliyetlerinin ve faiz giderlerinin yüksek olması, işletmeci şirketin ve Endonezyalı hissedarlarının zarar etmesine yol açtı.
Whoosh'un işletmecisi, yüzde 60'ı Endonezyalıların ve yüzde 40'ı Çinlilerin sahip olduğu ortak girişim PT Kereta Cepat Indonesia China (KCIC). Endonezya'nın çoğunluk hissesi, PSBI adlı kamu şirketleri konsorsiyumunda. PSBI'nin en büyük hissedarı olan ve daha çok KAI adıyla bilinen PT Kereta Api Indonesia, mali baskının en büyük bölümünü üstlendi.
Demir yolu aynı zamanda kayda değer bir ulaşım başarısı. Kara yolculuklarına öngörülebilir bir alternatif sunuyor ve Çin demir yolu teknolojisinin Endonezya'da işletilebildiğini gösteriyor. Yetkililerin önündeki soru, önemli kamu şirketlerini zayıflatmadan ya da giderek büyüyen şirket borcunu vergi mükelleflerine yüklemeden bu yararların nasıl korunacağı.
Önümüzdeki birkaç ayda alınacak kararlar; kredilerin yeniden yapılandırılması, işletme desteği ve demir yolu varlıklarına ilişkin sorumluluk paylaşımını kapsıyor. Bu tercihler, Whoosh'un kalıcı bir ulaşım omurgasına mı dönüşeceğini yoksa kamu kaynaklarını uzun süre tüketen bir projeye mi dönüşeceğini belirleyecek.
KAI zararlar konusunda neden uyarıyor?
KCIC, 2024'te ve 2025'in ilk yarısında zarar açıkladı. Endonezyalı ana konsorsiyumu PSBI de aynı dönemlerde trilyonlarca rupiah tutarında zarar kaydetti. PSBI'nin en büyük hissedarı olan KAI, bu yükün önemli bir bölümünü ulusal demir yolu şirketi olarak üstleniyor.
KAI Yönetim Kurulu Başkanı Bobby Rasyidin, yakın tarihli bir parlamento oturumunda KAI ve işletmecinin karşı karşıya olduğu mali baskı konusunda milletvekillerini uyardı. KCIC'deki sorunları çarpıcı sözlerle şöyle tanımladı:
KCIC'nin saatli bombayı andıran sorunlarını inceliyoruz.
Rasyidin'in uyarısı, şirketlerin mali tablolarında görülen baskıyı yansıtıyordu. İlk borçlanmaya ilişkin faiz ödemeleri, 2028'e kadar süren geri ödemesiz dönemde yönetilebilir düzeyde. Ek kredilerin faiz oranları daha yüksek; anapara geri ödemelerinin yaklaşması da her yıl ödenmesi gereken tutarı artıracak.
Geri ödemesiz dönem, anapara olarak bilinen borç tutarının geri ödenmesini erteliyor. Faiz ödemeleri ise devam ediyor. Anapara geri ödemeleri başladığında demir yolunun; ücretler, bakım ve diğer işletme giderlerinin yanı sıra borcun her iki kalemi için de yeterli nakit bulması gerekecek.
Whoosh, 2025 ortasına kadar milyonlarca yolcu taşıdı ve hafta sonlarında istikrarlı talep gördü. Ancak hafta içi yolcu sayısı, günde on binlerce yolcuya ulaşacağı yönündeki ilk ortalama tahminlerin altında, on binlerle ifade edilen yüksek binli seviyelerde seyretti. Beklenen bilet geliriyle gerçekleşen gelir arasındaki fark, finansman maliyetleri yükseldikçe daha zor karşılanır hâle geldi.
Krediler ve mülkiyet yapısı
Çin Kalkınma Bankası, uzun geri ödeme süreli kredilerle projenin yaklaşık yüzde 75'ini finanse etti. İlk kredi paketinin vadesi 40 yıl, geri ödemesiz dönemi 10 yıl ve faiz oranı yüzde 2. Maliyet aşımını karşılamak için alınan kredinin faizinin ise Çin'in yüzde 3'ün ortalarındaki tekliflerinin ardından, bildirildiğine göre yaklaşık yüzde 3,4 olduğu belirtildi.
KAI de maliyet aşımının bir bölümünü karşılamak üzere Çin Kalkınma Bankası'ndan doğrudan kredi aldı. Bu kredilerin faiz oranlarının yüzde 3,7 ila 3,8 arasında olduğu bildirildi. Oranlar arasındaki fark önemli; zira proje artık görece ucuz ilk kredilerle daha pahalı ek borçları bir arada içeriyor.
PSBI, Endonezyalı birkaç kamu şirketini bir araya getiriyor. Üyeleri arasında demir yolu, inşaat ve ücretli yol şirketleri bulunuyor; en büyük hisse KAI'de. Çinli katılımcılar arasında demir yolu inşaatçıları, tren üreticileri ile sinyalizasyon ve iletişim ekipmanı tedarikçileri yer alıyor.
CR400AF Yawan trenleri, sinyalizasyon ve elektrifikasyon dâhil hattın tüm yüksek hızlı demir yolu teknolojisi Çin menşeli. Dolayısıyla Çin, demir yolunun hem başlıca kredi kaynağı hem de teknik ortağı konumunda.
KCIC ve hissedarları açısından finansman sorununun iki boyutu var: demir yolunun gelirlerini artırmak ve geri ödeme planını bu gelirlerin daha gerçekçi tahminlerine göre düzenlemek. Kredinin geri ödeme süresini uzatmak yıllık ödemeyi azaltabilir; faiz oranını düşürmek de finansman maliyetlerini aşağı çekebilir.
İnşaat maliyetleri nasıl yükseldi?
Whoosh'un inşaat maliyetinin kilometre başına yaklaşık 52 milyon dolar olduğu tahmin ediliyor. Bu tutar, Çin ve Avrupa'da görülen rakamların üzerinde. Proje sponsorları yüksek maliyetin nedenleri arasında Batı Cava'nın jeolojisini, tünel inşaatını, karmaşık altyapı çalışmalarını ve zorlu arazi edinim sürecini gösteriyor.
Arazi edinimi, inşaat ve pandemi kaynaklı gecikmeler, Ekim 2023'teki ticari seferlerin başlamasından önce yaşandı. Pandemi, takvimleri ve lojistiği de aksatarak giderleri artırdı. Gecikmeler; müteahhitlerin şantiyelere yeniden dönmesini, işleri tekrar düzenlemesini ve anlaşmaları yeniden müzakere etmesini gerektirebilir; bu da ek maliyet yaratır.
Endonezya'nın finansman tercihi, projenin 2015'te ihale edilmesine dayanıyor. Japonya'nın rakip teklifi, bildirildiğine göre yaklaşık yüzde 0,1 faizli finansman içeriyordu. Endonezya, hızlı teslimat, ortak girişimler ve teknoloji transferini öne çıkaran Çin teklifini seçti.
Pekin destekli krediler imtiyazlı değil, ticari kredilerdi; yani bazı kalkınma finansmanlarında sunulan özellikle elverişli koşullara sahip değildi. Karar stratejik öncelikleri yansıtıyordu, ancak işletme nakit akışları beklentilerin altında kaldıkça finansman maliyetlerini karşılamak zorlaştı.
Endonezya, daha önce karşı çıktığı ek kredi için 2023'ün sonlarında sınırlı bir devlet garantisini kabul etti. Bu garanti, daha fazla fon serbest bırakılmadan önce alacaklılara ek güvence sağladı. Ayrıca, başlangıçta konsorsiyumun üstleneceği bir ticari risk olarak sunulan projeye devletin de bir ölçüde maruz kalmasına yol açtı.
Yolcu ve bilet fiyatları aradaki farkı kapatabilir mi?
Whoosh'un ilk işletme döneminde günde yaklaşık 13 bin yolcu taşındı. Sayı 2024 boyunca ve 2025'te artarak hafta içi ortalama 16 bin ila 18 bin civarına ulaştı; hafta sonlarında talep daha güçlü oldu. Pazar büyüyor, ancak gelirler ilk iş planında öngörülen seviyenin altında kalıyor.
Yolcular bu hizmet sayesinde daha hızlı ve öngörülebilir bir yolculuk yapıyor. Whoosh trafik sıkışıklığı ve hava koşullarından daha az etkileniyor; modern istasyonlar ve olanaklar sunuyor. Ancak bu avantajlar, günde onlarca sefer yapan mevcut konvansiyonel demir yolu hizmetiyle ve fiyat konusunda agresif rekabet eden hızlı kara yolu ulaşım seçenekleriyle yarışıyor.
KCIC'nin fiyatlandırma konusunda zor bir denge kurması gerekiyor. Ücretleri artırmak her biletten elde edilen geliri yükseltebilir, ancak yolcu sayısını düşürebilir. Ücretleri düşürmek daha fazla yolcu çekebilir; öte yandan her yolculuktan işletme giderlerini ve borcu karşılamak için daha az gelir elde edilmesine yol açabilir.
İstasyonlara erişim de yolculuk kararını etkiliyor. Şirket, aktarma otobüslerini ve yolculuğun son bölümüne yönelik bağlantıları iyileştirmeyi teşvik etti; ancak istasyonlarla kentsel ulaşım arasındaki bağlantılar hâlâ geliştiriliyor. Daha iyi erişim ve banliyö ulaşım hizmetleriyle entegre biletleme, demir yolunu düzenli yolcular için daha kullanışlı hâle getirebilir.
Hedefli fiyatlandırma, geliri gereksiz yere düşürmeden daha fazla koltuğun dolmasına yardımcı olabilir. Yolcu sayısının artması önemini koruyor, ancak mali açığı daraltmak için bilet dışı gelirlere de ihtiyaç var.
İstasyon çevresindeki gelişim neden önemli?
Yüksek hızlı demir yolu modelleri genellikle bilet gelirinden fazlasına dayanıyor. Ticari kiralamalar, istasyon çevresindeki projeler ve arsa değerlerindeki artış ek gelir sağlayabilir. Dünya genelinde yalnızca bilet satışları yüksek hızlı demir yolunun maliyetini nadiren karşılıyor.
Endonezyalı yetkililer ve proje geliştiricileri Halim, Padalarang ve Tegalluar istasyonlarının çevresindeki gelişim için planlama çalışmalarına başladı. Ulaşım odaklı gelişim olarak bilinen bu yaklaşım, konutları, işletmeleri ve diğer faaliyetleri ulaşım merkezlerinin yakınında konumlandırıyor. Böylece istasyonlar daha kullanışlı hâle gelirken kira ve ticari gelir fırsatları da yaratılıyor.
Bu tür projeler; uyumlu imar düzenlemeleri, ulaşım bağlantıları ve özel sektör yatırımı gerektiriyor. Kiralama ve arsa işlemlerinden elde edilecek gelirler zamanla demir yoluna katkı sağlayabilir, ancak bu gelirler oluşana kadar KCIC'nin acil mali açığı kapatması gerekiyor.
Endonezya'nın istasyon çevresindeki kentsel gelişimi denetleme yetkisi, demir yolunun uzatılması konusundaki tartışmaların da bir parçası. İstasyonların yakınında yaratılan değer, hem mevcut hattın mali durumu hem de daha uzun bir güzergâhın planlanması açısından önem taşıyor.
Şirket borcu ile kamu sorumluluğunun kesiştiği nokta
Endonezya hükümeti, Whoosh'un doğrudan devletin borçlandığı egemen bir yükümlülük olarak değil, şirketler arası bir proje olarak yapılandırıldığını savunuyor. Ancak Endonezyalı sahipler kamu şirketleri ve bu şirketlerin zararları hükümet üzerinde adım atma baskısı yaratıyor.
İnşaat ve ücretli yol şirketlerinin de aralarında bulunduğu KAI ve diğer konsorsiyum üyeleri mali kayıplar yaşadı. Kamu varlıklarını yöneten yeni devlet holdingi Danantara, gözetim ve çözüm arayışlarına dâhil oldu.
Maliye Bakanı Purbaya Yudhi Sadewa, Whoosh borcunun ulusal bütçeden ödenmesine karşı çıktı ve çözümün kamu şirketleri sistemi içinde bulunması gerektiğini söyledi. Şöyle dedi:
Bu borcu karşılamak için devlet bütçesini kullanmayacağız.
Bununla birlikte hükümet, daha uzun vadeli bir yeniden yapılandırma müzakere edilirken günlük hizmetin istikrara kavuşturulması amacıyla bütçe desteği sağlayarak işletme yükünün bir kısmını paylaşma yoluna gitti. İşletmenin sürdürülmesi için ödeme yapmakla borcun sorumluluğunu üstlenmek farklı taahhütler; ancak ikisi de kamu maliyesini etkiliyor.
Devletin borcu devralması, giderek büyüyen bir mali yük yaratabilir. Kamu şirketlerinin artan baskıyı kendi başlarına karşılamaya bırakılması da ödemeleri ya da diğer faaliyetlerini sürdürmekte zorlanmaları hâlinde risk taşıyor. Yetkililer, Whoosh'u işletmeye devam ederken hissedarlarını korumaya ve şirket yükümlülüklerinin devlete aktarılmasını sınırlamaya çalışıyor.
Görüşülen yeniden yapılandırma seçenekleri
Çin Kalkınma Bankası'yla yeniden müzakere, değerlendirilen en uygulanabilir yol. Seçenekler arasında vadenin uzatılması, faiz marjlarının düşürülmesi ve daha esnek geri ödeme takvimleri bulunuyor. Geri ödemesiz dönem sona erdikten sonra anapara taksitlerinin daha uzun bir döneme yayılması, kısa vadeli yıllık yükü azaltabilir.
Endonezya, gelen nakit akışına daha iyi uyum sağlamak ve kur riskini sınırlamak amacıyla geri ödemelerin birden fazla para birimiyle yapılmasını da değerlendirdi. Kur riski, döviz kurlarındaki değişimin başka bir para birimindeki ödemeyi karşılamak için gereken yerel para tutarını değiştirmesiyle ortaya çıkar.
Bir başka seçenek, altyapı ile işletmeyi birbirinden ayırmak. Devlet ya da belirlenmiş bir kurum raylardan ve istasyonlardan sorumlu olurken KCIC veya KAI trenlere ve yolcu hizmetlerine odaklanabilir. İşletmeci, kamu varlığı olarak bütçe desteği alabilecek altyapıyı kullanmak için bir erişim ücreti öder.
Bu düzenlemenin benzerleri Avrupa'nın bazı bölgelerinde uygulanıyor. Whoosh için resmî bir ayrım, hangi kurumun altyapı giderlerini karşılayacağını, hangisinin hizmeti işleteceğini ve her birinin nasıl hesap vereceğini açıklığa kavuşturabilir.
Yeni öz sermaye yatırımı da olası seçeneklerden biri. Borçlanma yerine sahiplerin yaptığı yatırımı ifade eden öz sermaye, demir yolunun borca ve faiz maliyetlerine bağımlılığını azaltabilir. Ancak Endonezyalı hissedarlara destek büyük olasılıkla hükümetin güvencesini gerektirir; bu da mali yükü sınırlama hedefiyle çelişir.
Güvenilir bir ortak bulunabilirse yeni yatırımcılar da teorik olarak mümkün. Jeopolitik etkenler ve operasyonların tutarlı biçimde sürdürülmesi gereği bu seçeneği zorlaştırıyor. Henüz kesin bir yeniden yapılandırma paketi ya da uygulama tarihi açıklanmadı.
Bölgesel karşılaştırmalar ne anlatıyor?
Sri Lanka'daki Hambantota Limanı, borç sıkıntısının ardından uzun süreliğine kiraya verilmesi nedeniyle kamuoyundaki tartışmalarda sıkça örnek gösteriliyor. Whoosh'un mülkiyet ve işletme yapısı farklı: Bu, ortak girişimde Endonezya'nın çoğunluk hissesi üzerinden denetlediği bir iç hat demir yolu.
Demir yolunun borcu doğrudan hazineye değil, kamu şirketleriyle bağlantılı bir şirketler grubuna ait. Çin, stratejik bir limanın imtiyaz sahibi değil, kredi veren ve teknik ortak konumunda. Endonezya'nın önündeki acil mesele, bu düzenleme içinde geri ödeme ve işletme sorumluluklarının nasıl paylaştırılacağı.
Malezya'nın Doğu Kıyısı Demir Yolu Projesi ve Kenya'nın standart hat açıklıklı demir yolu da başka karşılaştırma örnekleri sunuyor. Malezya, maliyetleri düşürmek ve sorumlulukları yeniden tanımlamak için sözleşmesini yeniden müzakere etti. Kenya ise baskıyı hafifletmek amacıyla geri ödeme koşullarını yeniden düzenledi. Her iki durumda da borç geri ödenmeye devam ederken yeniden yapılandırma ödemeleri daha yönetilebilir kıldı ve operasyonel denetimi netleştirdi.
Çinli yetkililer, Whoosh'un istikrara kavuşması için iş birliğine hazır oldukları mesajını verdi. Demir yolunun Kuşak ve Yol girişiminin öne çıkan projelerinden biri olması, Pekin'e projenin işler durumda kalması için gerekçe sağlıyor. Endonezya da hizmeti koruyan, kamu şirketlerini güvence altına alan ve gereksiz mali yük yaratmayan bir sonuçtan yarar sağlayacak.
Maliyet denetimi ve şeffaflık gereği
Endonezya'nın Yolsuzlukla Mücadele Komisyonu KPK, 2025'te şişirilmiş inşaat maliyetleri ve arazi edinimindeki usulsüzlük iddialarına ilişkin ön soruşturma başlattı. Soruşturmacılar henüz resmî bir suçlama açıklamadı.
Soruşturma, mali tartışmalara yönetişim kaygılarını da ekliyor. Bu ölçekteki bir proje; büyük ihale kararlarını, arazi tazminatlarını ve inşaat sözleşmelerindeki değişiklikleri içeriyor. Kilometre başına uluslararası ölçütlerin üzerindeki maliyet, paranın nereye harcandığına ilişkin ayrıntılı açıklama gerektiriyor.
Batı Cava'nın arazisi, tünel inşaatı ve inşaat gecikmeleri giderleri haklı olarak artırabilir. Sözleşme değişikliklerinin, arazi tazminatı kayıtlarının ve müteahhit taleplerinin yayımlanması, bu maliyetleri açıklamaya ve kamu güvenini desteklemeye yardımcı olur.
KCIC'nin denetlenmiş mali tablolarının yayımlanması da kamuoyunun şirketin durumunu değerlendirmesi için daha sağlam bir zemin sunar. Denetlenmiş hesaplar, zararlar, borçlanma ve işletme performansına ilişkin tartışmaların tahminler yerine doğrulanmış mali verilere dayanmasını sağlar.
Surabaya planları ve önümüzdeki 24 ay
Endonezya ve Çin, demir yolunu Cakarta'dan Surabaya'ya doğru uzatma konusunu görüşmeye hazırlanıyor. Daha fazla istasyonu olan ve daha geniş bir nüfus kitlesinden yolcu çekebilecek daha uzun bir hat, yolcu sayısının artmasını ve istasyon çevresindeki gelişimi destekleyebilir.
Uzatma, trenlerin ve bakım tesislerinin daha fazla kullanılmasını da sağlayabilir. Bazı Endonezyalı yetkililer, mevcut borç yapısı yeniden düzenlenmeden ve operasyonel sorumluluklar netleştirilmeden yeni inşaatın anlamlı olmayacağını savunuyor.
Müzakereciler çeşitli öncelikler belirledi: işletme ve bakım sorumluluğu; KCIC ve ana şirketleri üzerindeki baskıyı azaltırken tüm yükü devlete aktarmayan finansman; istasyon çevresindeki gelişim konusunda Endonezya'nın yetkisi; gecikmeleri, teknik düzenlemeleri ve entegrasyon sorunlarını yönetmeye yönelik prosedürler.
Bu görüşmelerin arka planındaki gelişmeler on yıla yayılıyor:
- 2015: Endonezya, Japonya'nın rakip teklifi yerine Çin'in teklifini seçerek projeyi verdi.
- Ekim 2023: İnşaat, arazi edinimi ve pandemi kaynaklı gecikmelerin ardından Whoosh ticari seferlere başladı.
- 2023 sonu: Endonezya, ek borçlanma için sınırlı bir devlet garantisini kabul etti.
- 2024 ve 2025'in ilk yarısı: Yolcu gelirleri ilk beklentilerin altında kalırken KCIC ve PSBI zarar açıkladı.
- 2025: KPK, maliyetlerin şişirildiği ve arazi ediniminde usulsüzlük yapıldığı iddialarıyla ilgili ön soruşturma başlattı.
- 2028: İlk kredinin geri ödemesiz dönemi sona erecek ve geri ödeme baskısı artacak.
Önümüzdeki 24 ayda uygulanabilir bir çözüm tek bir açıklamadan değil, çeşitli kararlardan oluşacak: kısa vadeli ödemeleri azaltan bir kredi yeniden yapılandırması, raylar ve istasyonlarla ilgili sorumlulukların netleştirilmesi, hizmet yükümlülüklerine bağlı şeffaf işletme desteği, denetlenmiş hesaplar için bir takvim ve özel sermayenin desteklediği daha hızlı istasyon gelişimi.
Bu adımlar bir arada KCIC'nin nakit akışını istikrara kavuşturabilir, KAI'yi ve diğer Endonezyalı hissedarları koruyabilir. Endonezya ve Çin, demir yolunun yolcular için kullanışlı ve mali açıdan sürdürülebilir kalmasında ortak çıkara sahip. Hattı genişletme planları, Cakarta-Bandung hattında şimdiden yaşanan sıkıntıların çözülmesine bağlı.
Özet
- Whoosh, Cakarta-Bandung yolculuğunu yaklaşık 40 ila 45 dakikaya indiriyor, ancak inşaat maliyeti yaklaşık 7,2 ila 7,3 milyar dolara çıktı.
- Finansmanın yaklaşık yüzde 75'i Çin Kalkınma Bankası kredilerinden sağlandı. İlk kredi paketinin vadesi 40 yıl, geri ödemesiz dönemi 10 yıl ve faiz oranı yüzde 2.
- Ek borçlanmalar daha yüksek faiz oranları taşıyor ve ilk kredinin geri ödemesiz dönemi 2028'de sona eriyor.
- Yolcu gelirleri ilk tahminlerin altında kaldı. KCIC ve PSBI, 2024'te ve 2025'in ilk yarısında zarar açıklarken Endonezyalı hissedarlar arasındaki en büyük yükü KAI üstlendi.
- Hükümet, borcun ulusal bütçeden ödenmesine karşı çıkarken günlük işletme faaliyetlerini destekliyor ve yeniden yapılandırma seçeneklerini inceliyor.
- KPK'nin ön soruşturması, inşaat maliyetlerinin şişirildiği ve arazi ediniminde usulsüzlük yapıldığı iddialarını kapsıyor; henüz resmî suçlama açıklanmadı.
- Surabaya yönünde önerilen uzatma, finansman, yönetişim ve işletme sorumluluklarıyla birlikte görüşülüyor.