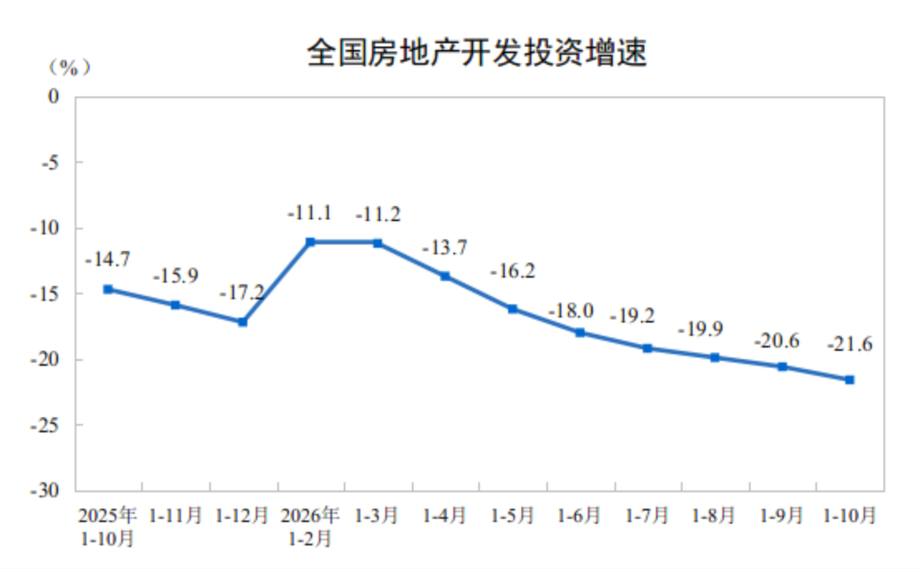
Ekim Ayına Kadar Yatırımlardaki Düşüş Derinleşti
Çin'deki gayrimenkul geliştiricileri, düşen satışlar ve sıkılaşan finansman koşullarının inşaat faaliyetlerini baskılamayı sürdürmesiyle 2026'nın ilk 10 ayında 5,7215 trilyon yuan yatırım yaptı. Bu, geçen yılın aynı dönemine göre yüzde 21,6 düşüşe işaret ediyor. Konut yatırımları 4,4102 trilyon yuanla yüzde 21,4 geriledi.
İçindekiler
- Ekim Ayına Kadar Yatırımlardaki Düşüş Derinleşti
- Yatırımlardaki Düşüş Ne Kadar Derinleşti?
- Yeni Konut Satışlarındaki Gerileme Derinleşti
- Mevcut Konutların Payı Büyüyor
- Daha Az Projeye Başlanıyor, Daha Az Bina Tamamlanıyor
- Geliştiricilerin Finansmanı Satışlardan Daha Hızlı Geriliyor
- Satılmamış Stok Azalırken Daha Eski Alanların Payı Artıyor
- Bölgeler Düşüşe Farklı Noktalardan Başladı
- Daha Geniş Çaplı Yavaşlama, Önümüzdeki Politika Tartışmalarına Zemin Hazırlıyor
- Öne Çıkanlar
16 Kasım'da açıklanan veriler, yeni konut piyasası ile mevcut konut işlemleri arasındaki farkın açıldığını gösteriyor. Konut ve Kentsel-Kırsal Kalkınma Bakanlığı verilerine göre yeni konut satışları 613,58 milyon metrekareyle yüzde 13,7 düşerken, mevcut konutlara ilişkin tescilli işlemler 679,71 milyon metrekareye ulaşarak yüzde 11,4 arttı.
Geliştiriciler ayrıca daha az inşaat işi tamamladı ve daha az finansman elde etti. Gayrimenkul geliştirme için kullanılabilir finansman yüzde 21,9 azalarak 6,153 trilyon yuana geriledi. Tamamlanan inşaat alanı yüzde 26,6 düşerek satışlardaki ya da yatırımlardaki düşüşten daha sert bir gerileme kaydetti.
Dolayısıyla Çin'in yeni konut piyasası aynı anda birçok noktada baskı altındaydı: Geliştirme faaliyetlerine giren para azaldı, daha az projeye başlandı ve kullanıma hazır hâle gelen tamamlanmış alan küçüldü. Geliştiricilerin yeni konut üretimi daralırken mevcut konutlar daha hareketli biçimde el değiştirdi ve konut piyasasına bir hareketlilik kaynağı sağladı.
Yatırımlardaki Düşüş Ne Kadar Derinleşti?
Ulusal İstatistik Bürosu, 19 Ekim'de yayımladığı ocak-eylül bülteninde eylül sonuna kadar gayrimenkul yatırımlarını 5,3364 trilyon yuan olarak kaydetti. Yatırımlar, o dönemde bir önceki yılın aynı dönemine göre yüzde 20,6 düşmüştü. Ekim verilerinin eklenmesiyle kümülatif düşüş 1 puan artarak yüzde 21,6'ya çıktı.
Konut yatırımları da aynı yönde seyretti. Düşüş, eylül sonuna kadarki yüzde 20,5'ten ekim sonuna kadar yüzde 21,4'e derinleşti. Son verilerde konutlar, 4,4102 trilyon yuanın 5,7215 trilyon yuana oranlanmasıyla hesaplandığında, toplam gayrimenkul geliştirme yatırımlarının yaklaşık yüzde 77,1'ini oluşturdu.
Açıklanan kümülatif toplamların çıkarılması, eylül ve ekim bültenleri arasında kaydedilen yatırımların 385,1 milyar yuan arttığını gösteriyor. Bu artışın 297,7 milyar yuanı konut yatırımlarından geldi. Bu hesaplamalar, açıklanan toplamların ne kadar arttığını gösteriyor; yıllık karşılaştırmalarda ise istatistik kurumunun karşılaştırılabilir geçmiş verileri kullanılıyor.
Gayrimenkul geliştirme yatırımları yalnızca konut inşaatını kapsamaz. İnşaat işleri, arazi geliştirme, arazi alımları ve ilgili tesisler de bu kapsamdadır. Bu ölçekteki bir düşüş, geliştirme sürecinin çeşitli aşamalarını etkiliyor.
Yeni Konut Satışlarındaki Gerileme Derinleşti
Yeni konut satışlarının sözleşme değeri ocak-ekim döneminde 5,855 trilyon yuan oldu; bu, geçen yılın aynı dönemine göre yüzde 14,3 düşüş demek. Satılan alanın yüzde 13,7 gerilemesi biraz daha sınırlı kaldı. Bu da satış gelirlerinin, satın alınan alan miktarından biraz daha hızlı daraldığı anlamına geliyor.
Eylül sonuna kadar satış alanı yüzde 13,2, satış değeri ise yüzde 13,9 düşmüştü. Ekim ayında her iki kümülatif ölçütte de gerileme daha da derinleşti. Yalnızca konutlara bakıldığında, ekim sonuna kadar satış alanı yüzde 14,2, satış değeri yüzde 14,1 azaldı.
Açıklanan toplamlar, ekim ayında yeni konut satışlarına 48,75 milyon metrekare alan ve 475,1 milyar yuan sözleşme değeri eklendiğine işaret ediyor. Satış alanı, resmî satın alma sözleşmelerine konu olan kat alanını; satış değeri ise bu sözleşmelerde kararlaştırılan toplam fiyatı ölçüyor.
On aylık satış değerinin satış alanına bölünmesi, yeni ticari gayrimenkullerde metrekare başına ortalama sözleşme değerinin yaklaşık 9.542 yuan olduğunu gösteriyor. Bu kategori konutları, ofisleri ve ticari binaları kapsıyor. Ortalama değer, fiyatların yanı sıra satılan binaların tür ve konumlarına göre de değişiyor.
Mevcut Konutların Payı Büyüyor
Mevcut konut işlemleri ise ters yönde ilerledi. Bu işlemlerin tescilli sözleşme alanı ekim sonuna kadar yüzde 11,4 arttı; eylül sonuna kadar kaydedilen artış yüzde 10,7'ydi. Kümülatif toplam 617,46 milyon metrekareden 679,71 milyon metrekareye yükseldi.
İki açıklanan toplamdan yapılan hesaba göre ekim ayında mevcut konut işlemlerine 62,25 milyon metrekare eklendi. Bu, aynı dönemde yeni konut satışlarına eklenen 48,75 milyon metrekareyi aştı.
İlk 10 ayda mevcut konut işlemlerinin alanı, yeni konut satışlarından 66,13 milyon metrekare daha fazlaydı. Bu fark, yeni konut satışları toplamının yaklaşık yüzde 10,8'ine karşılık geliyor. İki veri serisi farklı kategorileri kapsıyor: Bakanlığın verileri kentlerdeki mevcut konutlara ilişkin tescilli sözleşmeleri ölçerken yeni konut serisi konutların yanı sıra diğer ticari binaları da içeriyor.
Alıcıların parasının nereye gittiği geliştiriciler açısından önem taşıyor. Mevcut bir konutun satın alınması için yapılan ödeme genellikle mevcut sahibine gider. Yeni konut alımları ise geliştirici şirketlere kapora, peşin ödeme ve ipotek kredisi kaynaklı gelir sağlayabilir. Bu nedenle, söz konusu verilerde olduğu gibi, ikinci el piyasasındaki hareketlilik artarken geliştiricilerin gelirleri daralabilir.
Daha Az Projeye Başlanıyor, Daha Az Bina Tamamlanıyor
Geliştiriciler ilk 10 ayda 370,36 milyon metrekarelik alanda inşaata başladı; bu, bir önceki yılın aynı dönemine göre yüzde 24,4 düşüş demek. Konut inşaatı başlangıçları yüzde 24,9 azalarak 269,59 milyon metrekareye geriledi. Bir proje, temel çalışmaları başladığında bu ölçüme giriyor ve binanın toplam alanı hesaba katılıyor.
Yeni inşaat başlangıçlarındaki düşüş, eylül sonuna kadarki yüzde 24,9'dan hafifçe yavaşladı. Tamamlanmalarda ise ters yönde bir hareket görüldü: Tamamlanan kat alanı ekim sonuna kadar yüzde 26,6 geriledi; eylül sonuna kadarki düşüş yüzde 25,1'di. Konut tamamlanmaları yüzde 27,9 azalarak 179,14 milyon metrekareye indi.
Toplam tamamlanan kat alanı 255,44 milyon metrekareye ulaştı. Binalar, inşaatları bitip kabul ve kullanım koşullarını karşıladıklarında bu kategoriye giriyor. Bu ölçüt, binaların teslim edilmeye hazır hâle geldiği önemli bir uygulama aşamasını izliyor.
İnşaat hâlindeki toplam alan 5,68164 milyar metrekareyle yüzde 13,0 düşerken, bunun 3,94637 milyar metrekarelik kısmını oluşturan konut alanı yüzde 13,3 geriledi. Bu geniş kapsamlı ölçüt, önceki yıllardan devreden projeleri, dönem içinde yeniden başlayan işleri ve bu dönemde tamamlanan binaları içeriyor. Toplamın çok daha büyük olması, geliştirme sürecinin farklı aşamalarından geçen çok sayıda projeyi yansıtıyor.
Geliştiricilerin Finansmanı Satışlardan Daha Hızlı Geriliyor
Geliştiriciler ocak-ekim döneminde 6,153 trilyon yuan finansman sağladı; bu, geçen yılın aynı dönemine göre yüzde 21,9 düşüş demek. Söz konusu düşüş, yeni konut satış değerindeki yüzde 14,3'lük gerilemeden 7,6 puan daha derin. Bu da daralmanın yalnızca alımlarla sınırlı kalmadığını gösteriyor.
Açıklanan başlıca finansman kalemleri arasında en sert düşüş yurt içi kredilerde görüldü. Bu krediler yüzde 33,4 azalarak 814,8 milyar yuana geriledi. Eylül sonuna kadar yurt içi kredilerdeki düşüş yüzde 33,1'di. Geliştiricilerin kendi kaynaklarından sağladığı finansman ise yüzde 21,9 azalarak 2,2169 trilyon yuan oldu.
Alıcılarla bağlantılı kaynaklar da geriledi. Kapora ve peşin ödemeler yüzde 15,5 azalarak 1,962 trilyon yuana, geliştiricilerin aldığı bireysel ipotek kredisi gelirleri ise yüzde 22,1 düşerek 841,4 milyar yuana indi.
Kapora, peşin ödeme ve ipotek kredisi gelirleri toplam 2,8034 trilyon yuanla geliştiricilerin toplam finansmanının yaklaşık yüzde 45,6'sını oluşturdu. Bu yüksek pay, satışlarla inşaat finansmanı arasındaki bağlantıyı açıklamaya yardımcı oluyor: Daha az alım, geliştirme faaliyetlerine ayrılabilecek önemli bir para akışını azaltıyor.
Veriler, raporlama döneminde gayrimenkul geliştirme için fiilen kullanılabilir olan parayı ölçüyor. Birkaç finansman kanalını bir araya getirdiğinden, toplam hem borçlanmadaki zayıflamayı hem de müşterilerden gelen gelirlerdeki düşüşü yansıtıyor.
Satılmamış Stok Azalırken Daha Eski Alanların Payı Artıyor
Ekim sonunda satışa veya kiraya hazır tamamlanmış yeni gayrimenkul stoku 744,12 milyon metrekare oldu. Bu, geçen yılın aynı dönemine göre yüzde 1,7 düşüşe işaret ediyor. Stok, eylül sonundaki 748,25 milyon metrekareye kıyasla da 4,13 milyon metrekare azaldı.
Üç yıldan kısa süredir satışa sunulmayı bekleyen gayrimenkuller 536,52 milyon metrekareyle geçen yılın aynı dönemine göre yüzde 5,3 geriledi. Bu kategorinin toplamdan çıkarılmasıyla, en az üç yıldır satışa sunulmayı bekleyen 207,60 milyon metrekarelik alan kalıyor. Bu, satılmamış tamamlanmış alanın yaklaşık yüzde 27,9'una karşılık geliyor.
Eylül için aynı hesaplama, eski kategoride 206,28 milyon metrekare alan olduğunu gösteriyor. Dolayısıyla toplam stok azalırken daha eski satılmamış alan, iki açıklama arasında 1,32 milyon metrekare arttı. Zaman geçtikçe gayrimenkuller bu eski kategoriye girebilir.
Stok, yeni tamamlanan binaların akışına da bağlı. Tamamlanmalar yüzde 26,6 düşerken piyasaya daha az bitmiş alan girdi. Aynı zamanda satış ve kiralamalar kullanılabilir stoktaki alanı azaltıyor. Satışların zayıfladığı bir dönemde satılmamış stokun nasıl azalabildiğini bu iki akış birlikte açıklamaya yardımcı oluyor.
Bölgeler Düşüşe Farklı Noktalardan Başladı
Eylül istatistikleri, son ulusal güncellemenin hemen öncesindeki bölgesel tabloyu sunuyor. Gayrimenkul yatırımları dört ana bölgenin tamamında geriledi. En sert düşüş kuzeydoğuda görüldü; yatırımlar yüzde 29,2 azalarak 105,8 milyar yuana indi.
Yatırımlar doğuda yüzde 21,1, orta Çin'de yüzde 21,9, batıda ise yüzde 16,7 geriledi. Doğu bölgesi 3,1392 trilyon yuanla, 5,3364 trilyon yuanlık ulusal toplamın yaklaşık yüzde 58,8'ini oluşturdu. Bölgenin büyüklüğü, buradaki gelişmelerin ulusal sonuç üzerindeki etkisini artırdı.
Satışlardaki en büyük zayıflık da kuzeydoğuda görüldü. Yeni konut satış alanı eylül sonuna kadar bölgede yüzde 21,9 düşerken, gerileme doğuda yüzde 12,9, orta Çin'de yüzde 13,3 ve batıda yüzde 12,3 oldu. Kuzeydoğuda satış değeri yüzde 23,7 azaldı.
Bu bölgesel veriler ocak-eylül dönemini kapsıyor; ekim ayına ilişkin bölgesel bir döküm yayımlanmadı. Veriler, ulusal gerilemenin ekim ayına girerken ülkenin farklı bölgelerinde farklı şiddette yaşandığını gösteriyor.
Daha Geniş Çaplı Yavaşlama, Önümüzdeki Politika Tartışmalarına Zemin Hazırlıyor
Çin'de gayrimenkul sektöründeki daralma, ekim ayında diğer alanlardaki faaliyetlerin de zayıflamasıyla aynı döneme denk geldi. Sabit varlık yatırımları ilk 10 ayda yüzde 8,1 düştü; eylül sonuna kadarki gerileme yüzde 7,2'ydi. Perakende satışlar eylüldeki yüzde 1,1'lik artıştan yavaşlayarak ekimde yalnızca yüzde 0,4 yükseldi. Sanayi üretimi ise yüzde 4,8 arttı.
Anketle belirlenen kentsel işsizlik oranı yüzde 5,2'den yüzde 5,1'e gerileyerek daha olumlu bir tablo sundu. Buna karşın konut fiyatları ekim ayında düşmeye devam ederek konut piyasası üzerindeki baskıyı artıran yeni bir unsur oldu.
Pekin, eylül sonunda ipotek sübvansiyonları, daha yüksek bir kamu borçlanma kotası ve yatırımları desteklemeye yönelik önlemler dâhil çeşitli destekler açıklamıştı. Politika yapıcılar şimdi zayıflayan gayrimenkul geliştirme faaliyetleriyle yavaş tüketici harcamalarını birlikte ele alıyor; bu da büyüme kaynağı olarak iç talebin önemini artırıyor.
Başlıca tarihler, tablonun nasıl şekillendiğini ve ekonomik önceliklerin genellikle ne zaman gözden geçirildiğini ortaya koyuyor:
- Eylül 2026 sonu: Yetkililer, ipotek sübvansiyonları ve ek kamu borçlanma kapasitesi dâhil ekonomik destekleri artırdı.
- 19 Ekim 2026: İstatistik kurumu, eylül sonuna kadar gayrimenkul yatırımlarının yüzde 20,6 düştüğünü gösteren verileri yayımladı.
- 16 Kasım 2026: Ekim güncellemesi, kümülatif gayrimenkul yatırımı düşüşünün yüzde 21,6'ya derinleştiğini gösterdi.
- Aralık 2026: Genellikle ayın ilk yarısında düzenlenen Merkezi Ekonomi Çalışma Konferansı'nın 2027 önceliklerini belirlemesi bekleniyor. Toplantı için kesin tarih açıklanmadı.
Gayrimenkul istatistikleri, faaliyetlerini sürdüren ve yasal olarak kayıtlı geliştirme şirketlerini kapsayan kapsamlı bir ankete dayanıyor. Anket ocak ayı dışında aylık olarak yapılıyor. Yıllık büyüme oranları, önceki yıl verilerinde istatistik ve denetim kuralları uyarınca yapılan düzeltmelerin ardından karşılaştırılabilir rakamlar kullanılarak hesaplanıyor. Bu yöntem, geçmiş kayıtlar değiştiğinde karşılaştırmaların tutarlı kalmasını sağlıyor.
Öne Çıkanlar
- Gayrimenkul geliştirme yatırımları 2026'nın ocak-ekim döneminde yüzde 21,6 düşerek 5,7215 trilyon yuan oldu.
- Yeni konut satış alanı yüzde 13,7, satış değeri yüzde 14,3 geriledi.
- Mevcut konutlara ilişkin tescilli işlem alanı yüzde 11,4 artarak 679,71 milyon metrekareye ulaştı.
- Geliştiricilerin finansmanı yüzde 21,9 düşerken yurt içi kredilerdeki gerileme yüzde 33,4 oldu.
- İnşaat başlangıçları yüzde 24,4, tamamlanan kat alanı yüzde 26,6 azaldı.
- Satılmamış tamamlanmış alanın toplamı gerilerken, en az üç yıldır satışa sunulmayı bekleyen alan eylül-ekim döneminde arttı.
- Aralık ayında düzenlenmesi beklenen ekonomi politikası konferansının, yatırımlar ve tüketici harcamaları zayıflarken 2027 önceliklerini belirlemesi bekleniyor.