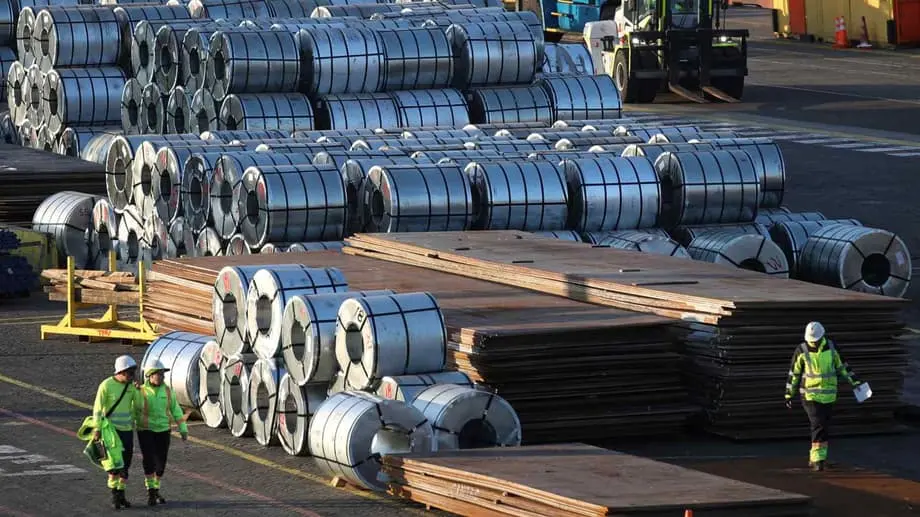
Çinli üreticiler çelik fazlası büyürken yurt dışına yöneliyor
Çinli çelik üreticileri, ülke içindeki talebin düşmesi, ticaret kurallarının sıkılaşması ve emisyonları azaltma baskısının artması yatırım yaptıkları yerleri yeniden şekillendirirken yurt dışındaki faaliyetlerini genişletiyor. 1 Aralık 2025 itibarıyla Umman'daki bir demir cevheri tesisinden Suudi Arabistan ve Kazakistan'da planlanan çelik tesislerine uzanan projeler, üreticilerin yavaşlayan iç pazarın ötesinde daha ucuz enerji, daha iyi ham maddeler ve müşteriler aradığını gösteriyor.
İçindekiler
- Çinli üreticiler çelik fazlası büyürken yurt dışına yöneliyor
- İç pazar neden artık bu kadar çok çeliği tüketemiyor?
- Karbon kuralları yatırım hesabını değiştiriyor
- Ticaret engelleri ürün ve üretim değişikliğini teşvik ediyor
- Umman, Körfez'e daha geniş açılımın merkezinde
- Güneydoğu Asya, Afrika ve Kazakistan farklı avantajlar sunuyor
- HBIS, daha düşük emisyonlu çelik için pazarı sınayacak
- Küresel arz fazlası hem kârları hem de daha temiz projeleri tehdit ediyor
- Bir sonraki aşamayı şekillendirecek tarihler ve maliyetler
- Öne çıkanlar
Arz sorununun boyutu büyük. OECD Çelik Komitesi, küresel çelik üretim kapasitesinin 2025 sonuna kadar yaklaşık 2,55 milyar metrik tona ulaşabileceği ve atıl kapasitenin 680 milyon tonu aşabileceği uyarısında bulundu. Bu rakamlar, arz fazlasının toplam kapasitenin dörtte birinden fazla olduğunu ortaya koyuyor. Çin, 2024'te 118 milyon tondan fazla çelik ihraç etti; ihracat 2025'te de arttı.
Çinli üreticiler, iç talepte üretime kıyasla daha hızlı bir düşüşle karşı karşıya kaldı. Gayrimenkul inşaatındaki zayıflama, yerel yönetimlerin altyapı bütçelerindeki sıkılaşma ve sanayi döngüsünün yavaşlaması fabrikalarda atıl kapasiteye ve daralan kâr marjlarına yol açtı. Fiyatları düşürmek üretim hatlarının çalışır durumda kalmasına yardımcı oldu, ancak her satıştan elde edilen geliri de azalttı.
Yurt dışı yatırımları aynı anda çeşitli avantajlar sağlayabilir. Müşterilere daha yakın bir tesis, nakliye maliyetlerini düşürüp yerel talebi karşılayabilir. Uygun fiyatlı gaz, elverişli demir cevheri veya daha temiz elektrik sunan bir konum farklı üretim yöntemlerini destekleyebilir. Başka bir ülkede üretim yapmak şirketin karşılaştığı ticaret engellerini de değiştirebilir; ancak Avrupa'nın karbon maliyetleri, çeliğin üretimi sırasında ortaya çıkan emisyonlara bağlı olacak.
Çinli üreticiler son on yılda yurt dışına açılmayı denedi. Son planları ise pazar erişimini, çeliği daha az fosil karbon kullanarak üretmeyi amaçlayan teknolojilerle birleştirerek daha ileri gidiyor. Başlıca hedef bölgeler Orta Doğu ve Güneydoğu Asya; bunlara Afrika ve Doğu Avrupa'daki seçili yatırımlar da eşlik ediyor.
İç pazar neden artık bu kadar çok çeliği tüketemiyor?
Çin'de çelik tüketiminin en büyük kaynağı inşaat; onu makine, otomobil ve ev aletleri izliyor. Uzun süredir devam eden gayrimenkul daralması, bina iskeletlerinde ve dış cephe kaplamalarında kullanılan inşaat demiri, kiriş ve yassı çelik siparişlerini azalttı. Yeni konut başlangıçları 2010'ların sonundaki seviyelerin çok altında kalırken, müteahhitler mevcut projeleri tamamlamakta zorlandı.
Yerel yönetimlerin bu açığı kapatmak için hareket alanı sınırlı. Mali sıkıntılar, enerji ve ulaştırma gibi öncelikli alanlara yönelik projeler dışındaki büyük altyapı yatırımlarını kısıtladı. Bu nedenle altyapı yatırımları, gayrimenkul inşaatındaki zayıflığı telafi edemedi.
Fabrikalar, makine üreticileri ve otomotiv tedarikçileri çeliğin bir kısmını tüketti; ancak talep, yapı malzemelerine odaklanan büyük üreticilerin faaliyetlerini dengelemeye yetmedi. Üreticiler, temel inşaat ürünlerinden daha yüksek fiyatlara satılabilen otomobil ve ev aletlerinde kullanılan sac ürünlerin ihracatını artırdı. Ancak rekabet yoğunluğunu korudu ve rakip tedarikçilerle aradaki fiyat farkları daraldı.
Çin'in net çelik ihracatı 2024'te yeniden 100 milyon tonun üzerine çıktı. Net ihracat, ithalat çıkarıldıktan sonra yurt dışına satılan miktarı ifade ediyor. Bu artış, dünya genelinde çelik tüketiminin kalıcı olarak yükselmesinden çok, ülke içinde alıcı bulmanın zorlaşmasını yansıtıyordu.
Üretim tesisi yöneticileri zor bir hesapla karşı karşıya. Fırınları çalışır durumda tutmak, işletme maliyetlerini daha fazla üretime yayar; ancak bu üretimi daha düşük fiyatlardan satmak kârı sıkıştırır. Yurt dışındaki tesisler ve yeni ürün hatları, şirketlere başka ticari ve siyasi riskleri beraberinde getirse de iç pazardaki inşaat sektörüne bağımlılığı azaltma imkânı sunuyor.
Karbon kuralları yatırım hesabını değiştiriyor
Çin, ülke içinde yeni çelik üretim kapasitesini sıkı biçimde denetliyor ve emisyonları yönetmek için üretim üst sınırları belirliyor. Ülkenin ulusal karbon piyasası 2025'te çelik sektörünü de kapsayacak şekilde genişledi; üreticilerin emisyonları ölçüp bildirmesi ve eşik değerleri aşmaları hâlinde tahsisat satın alması gerekiyor.
Çeşitli tahminlere göre çelik, Çin emisyonlarının yaklaşık yüzde 15'inden sorumlu. Ulusal karbondioksit emisyonları, rekor düzeyde güneş ve rüzgâr enerjisi kapasitesi artışları ile çimento ve metal üretimindeki düşüşün de etkisiyle önceki 18 ayın büyük bölümünde yatay seyretti veya geriledi. Düzenleyiciler, bu genel dönüşümün bir parçası olarak eski çelik üretim teknolojilerine yönelik baskıyı artırıyor.
Yüksek fırınlar, cevheri demire dönüştürmek için büyük ölçüde kömüre dayanıyor. Karbon düzenlemelerine uyum maliyeti bu yöntemin işletme giderlerini artırıyor ve hurda ya da diğer demir girdilerini eritmek için elektrik kullanan elektrik ark ocaklarının ekonomik açıdan cazibesini güçlendiriyor. Sağlanacak fayda, kısmen elektriğin nasıl üretildiğine bağlı.
Genellikle DRI kısaltmasıyla anılan doğrudan indirgenmiş demir, başka bir yöntem sunuyor. Bu süreçte demir cevheri eritilmeden oksijeni gideriliyor ve ardından elektrik ark ocağında eritilebilecek katı demir elde ediliyor. Demiri indirgeme aşamasında doğal gaz veya hidrojen kullanılabiliyor. Daha temiz elektrik ve hidrojen, nihai çeliğin üretimiyle ilişkili emisyonları azaltabiliyor.
Çin'de elektrik ark ocaklarının payı, planlamacıların umduğu kadar hızlı artmadı. Hurda bulunabilirliği ve elektrik fiyatları önemli kısıtlar olmaya devam ediyor. Yurt dışındaki projeler, Çin'de karbon piyasasının kapsamının derinleşmesi ve emisyon eşiklerinin sıkılaşması beklenirken şirketlere cevher, enerji ve teknoloji bileşimlerini farklı biçimlerde kullanma imkânı sunuyor.
Ticaret engelleri ürün ve üretim değişikliğini teşvik ediyor
Çin çeliği yıllardır ticaret kısıtlamalarıyla karşı karşıya. ABD, birçok çelik ürünü için gümrük vergisi önlemlerini sürdürüyor. Avrupa Birliği ve bazı Asya ekonomileri, haksız derecede düşük fiyatlarla satılan ithalatı hedef alan antidamping vergileri ile sübvansiyonları dengelemeye yönelik telafi edici vergiler uyguluyor. Bazı ekonomiler yerli sanayileri korumak için tasarlanan korunma önlemlerini de genişletti.
Kısıtlamalar artık temel çeliğin yanı sıra yapılara ve diğer imalat ürünlerine de uzanıyor. Bazı Çinli tedarikçiler farklı ürünleri ihraç ederek karşılık verdi. Daha fazla işlemden geçmesi gereken kütükler dâhil yarı mamul çelik sevkiyatları, bu ürünler kaplamalı veya soğuk haddelenmiş yassı çeliğe kıyasla daha az ticaret önlemine maruz kaldığı için 2025'in başlarında hızla arttı.
Diğer üreticiler çelik içeren makine ve ekipman satıyor. Bu dolaylı çelik ihracatı, üreticileri yalnızca çeliğin kendisini satmaya bağlı kalmak yerine tamamlanmış sanayi ürünlerine yönelik taleple buluşturuyor. Liman merkezleri üzerinden yapılan yeni satın alma ve ihracat düzenlemeleri de ticaret tablosunun bir parçası hâline geldi.
Yurt dışında fabrika kurmak veya satın almak üretimin yerini değiştiriyor. Çinli sahiplerin önceki on yılda yeniden faaliyete geçirdiği bir Sırp çelik tesisi, yurt dışı yatırımlarının yerel siyasi destek ve yakın pazarlara daha kolay erişim sağlayabileceğini gösterdi. Şirketler mevcut tesisleri de yeniledi ve enerji maliyetlerinin daha yeni üretim yöntemlerine uygun olduğu yerlerde fabrikalar kurdu.
Avrupa Birliği'nin Sınırda Karbon Düzenleme Mekanizması (CBAM) bir başka etken. Ödeme gerektiren aşaması 2026'da başlayacak ve on yıl boyunca kapsamı genişleyecek. Ücretler, tesisi kimin işlettiğine bakılmaksızın ithal çeliğin üretiminde ortaya çıkan emisyonlara göre belirlenecek. Bu nedenle Avrupalı müşterileri hedefleyen şirketlerin hem üretim yerini hem de çeliğin nasıl üretildiğini değerlendirmesi gerekiyor.
Umman, Körfez'e daha geniş açılımın merkezinde
Jinnan Iron and Steel Group, Umman'ın Sohar kentinde bir demir cevheri zenginleştirme tesisi için Vale ile yatırım yapıyor. Plan, toplamda 600 milyon doları aşan taahhütleri kapsıyor. Tesisi Jinnan inşa edecek, sahibi olacak ve işletecek; Vale ise mevcut sahasına bağlantıları iyileştirecek.
Tesisin yılda yaklaşık 12,6 milyon ton yüksek tenörlü konsantre üretmesi ve faaliyetlere 2027 ortasına kadar başlaması hedefleniyor. Zenginleştirme işlemi, malzemenin demir oranını artırıyor. Ortaya çıkan konsantre, DRI ve elektrik ark ocağıyla çelik üretimi için önemli girdiler olan pelet ve sıcak briketlenmiş demire dönüştürülebiliyor.
Sıcak briketlenmiş demir, taşınması ve daha sonra kullanılması için kompakt parçalar hâline getirilen indirgenmiş demirdir. DRI yöntemi uygun ham madde gerektirdiği için yüksek kaliteli cevher önem taşıyor. Bu malzemeye erişim ve nispeten uygun fiyatlı doğal gaz, demir üretimi sırasında emisyonları azaltmayı hedefleyen şirketlerin Körfez'e ilgisini açıklamaya yardımcı oluyor.
Vale ayrıca Umman, Suudi Arabistan ve Birleşik Arap Emirlikleri'nde büyük demir briketleme merkezleri geliştiriyor. Bu tesisler, yerel çelik üreticilerine hizmet verecek ve başka yerlerdeki sac üreticilerine ihracat yapacak daha düşük emisyonlu bir demir için bölgesel tedarik ağının kurulmasına yardımcı olabilir.
China Baowu, ülkesinde hidrojen destekli DRI teknolojisi geliştirdi ve Suudi Arabistan'da DRI ile elektrik ark ocağında çelik üretimini birleştiren bir projeyi destekliyor. Önerilen üretim yöntemi başlangıçta yerel doğal gazı, arz arttıkça ise daha fazla hidrojeni kullanabilecek.
Orta Doğu ayrıca artan sanayi talebi ve cevher işleme yatırımlarındaki büyümeyle öne çıkıyor. Çinli şirketleri çeken unsurlar enerji fiyatları, ham madde kalitesi ve müşterilerin bir araya gelmesi. Proje geliştiricileri, bu girdilerin elverişli olduğu yerlerde demir üretimi yapmayı, ardından bölgesel çelik üreticilerine tedarik sağlamayı veya yarı mamul demiri nihai alıcılara daha yakın tesislere göndermeyi hedefliyor.
Güneydoğu Asya, Afrika ve Kazakistan farklı avantajlar sunuyor
Güneydoğu Asya; alıcılara yakınlığı, düşük lojistik maliyetleri ve hükümetlerin sanayi bölgelerine verdiği destek sayesinde Çin'in çelik yatırımlarını çekiyor. Çinli gruplar, yerel büyümeye hizmet etmek ve hedef pazarlardaki gümrük vergilerinin etkisini azaltmak amacıyla bölgede yıllardır kapasite oluşturuyor.
Endonezya'daki Dexin Steel, bölgenin önemli tedarikçilerinden biri hâline geldi. Malezya ve Myanmar'a Çin çeliği sevkiyatları artarken, Vietnam'ın payı vergilerin yükselmesiyle geriledi. Birkaç ülke ithalatın yerini alacak yerli üretimi teşvik ederek ortak girişimlere ve sanayi bölgelerinde kurulan projelere fırsat yarattı.
Afrika'da, çoğunlukla mevcut tesisleri veya belirli pazarlara erişimi içeren daha seçici fırsatlar ortaya çıktı. Çinli şirketler, Kuzey Afrika ve Akdeniz çevresindeki alıcılara hizmet vermeyi amaçlayarak elektrik ark ocaklarında deneyim kazanmak ve ürünlerini iyileştirmek için ilk projelerinden yararlandı.
Cezayir ve Batı Balkanlar'daki tesisler, yakın çevredeki inşaat çeliği ve yassı ürün talebini karşılıyor. Modernizasyonla, tesis sahiplerinin otomotiv sacı, ev aletleri ve enerji projeleri dâhil daha yüksek standartlar gerektiren kullanım alanlarına ürün sunabilmesi amaçlanıyor.
Shougang, Cezayir'de elektrik ark ocakları kurarak deneyim kazandı ve şimdi Kazakistan'da DRI ve elektrik ark ocağı tesisi projesini ilerletiyor. Buradaki temel çekim unsurlarından biri yüksek tenörlü cevhere erişim. Proje, Körfez yatırımlarıyla aynı genel mantığı izliyor: demir üretim teknolojisini uygun girdiler sunan bir konumla eşleştirmek.
Bu nedenle yurt dışındaki yatırım portföyü çeşitlilik gösteriyor. Güneydoğu Asya'daki tesisler üretimi büyüyen pazarlara yaklaştırıyor. Körfez projeleri gaz ve cevher işlemeye odaklanıyor. Afrika ve Doğu Avrupa'daki yatırımlar mevcut sanayi varlıklarını bölgesel alıcılara erişimle bir araya getiriyor. Daha yeni planların bir bölümü, kömür kullanan yüksek fırınlardan gaza, elektriğe ve nihayetinde hidrojene geçmeyi hedefliyor.
HBIS, daha düşük emisyonlu çelik için pazarı sınayacak
Çin'in en büyük çelik üreticilerinden HBIS Group, Hebei'de hidrojen metalurjisi zinciri kurdu. Bu zincir, doğrudan indirgenmiş demir üreten bir şaft fırınını elektrik ark ocağına ve otomotiv sacı için sürekli döküm hattına bağlıyor. Sürekli döküm, erimiş çeliği daha ileri işlemlerden geçirilmek üzere slab veya kütük gibi biçimlere dönüştürüyor.
HBIS Yönetim Kurulu Başkanı Yu Yong, hidrojeni demir üretiminde fosil karbona bağımlılığı azaltmanın bir yolu olarak gösterdi. Görüşü şu sözlerle aktarıldı:
HBIS Yönetim Kurulu Başkanı Yu Yong, hidrojen enerjisinin 21. yüzyılın nihai enerji kaynağı olduğunu ve çelik üretiminde karbon yerine hidrojen kullanılmasının fosil yakıtlara olan ihtiyacı ortadan kaldırabileceğini söyledi.
Çinli üreticiler, otomotiv ve makine şirketleri dâhil Avrupalı müşterilere daha düşük emisyonlu çelik satmaya başladı. Hebei merkezli bir üretici, hidrojen kullanılarak işlenen çeliği Temmuz 2025'te İtalyan bir alıcıya gönderdiğini bildirdi. Bu miktar, kömür kullanan çok sayıdaki Çin tesisinin üretimiyle karşılaştırıldığında hâlâ küçük.
HBIS'in düşük emisyonlu sacı denemek ve tedarik etmek üzere uluslararası otomobil üreticileriyle iş birliği anlaşmaları bulunuyor. Otomobil üreticileri ve ev aleti markaları da sertifikalı yeşil çelik için tedarik anlaşmaları imzalamaya başlıyor. Çin hükümeti daha yeşil yurt dışı yatırımlarını ve şirket uygulamalarının küresel iklim standartlarıyla uyumunu teşvik etti.
Ticari sonuç, üretim maliyetlerine ve müşterilerin ödemeye razı olduğu ek fiyata bağlı. Daha temiz DRI malzemesi, CBAM'ın yüksek emisyonlu ithalatın maliyetini artırmasıyla daha rekabetçi hâle gelebilir; bunun için nakliye düzenlemelerinin ve sertifikasyonun hazır olması gerekiyor.
Doğal gaz ve hidrojenin emisyon ve maliyet yapıları da farklı. Enerji girdileri temiz ve uygun fiyatlı olduğunda DRI ve elektrik ark ocağı yöntemi, yüksek fırına kıyasla emisyonları önemli ölçüde azaltabilir. Sanayi ölçeğinde hidrojenin arzı hâlâ sınırlı ve maliyeti yüksek; ev sahibi ülkelerin elektrik şebekeleri de her zaman temiz değil. Esnek tesisler doğal gazla başlayıp zamanla daha fazla hidrojen kullanabilir.
Küresel arz fazlası hem kârları hem de daha temiz projeleri tehdit ediyor
OECD, bazı bölgelerde sübvansiyonlar ve olağan piyasa rekabeti dışındaki uygulamalarla desteklenen kapasite artışının çelik fiyatlarını düşürdüğü ve getirileri azalttığı uyarısında bulunuyor. Yetkililer, 2027'ye kadar daha düşük emisyonlu çelik üretmek üzere planlanan projelerin beşte birinin daralan kâr marjları nedeniyle askıya alındığını belirtti.
Yurt dışındaki tesisler bir şirketin Çin iç pazarına bağımlılığını azaltabilir, ancak dünya genelindeki kapasiteye de katkıda bulunur. Yeni arz, müşterilerin tüketebileceğinden daha hızlı artarsa zayıflayan fiyatlar, şirketlerin ve hükümetlerin teşvik etmeye çalıştığı daha temiz projeleri geciktirebilir.
Ticaret politikası da başka bir risk olmaya devam ediyor. ABD çeliğe yönelik önlemlerini sıkılaştırabilir; bazı ASEAN üyeleri ise yeni yerli tesisleri korumak için belirli çelik kategorilerindeki engelleri artırıyor. Yarı mamul ürünler ve işlenmiş çelik yapılar, kısıtlamaların değişebildiği alanlar olmaya devam ediyor.
Ev sahibi hükümetler enerji sübvansiyonlarını veya vergi kurallarını da değiştirebilir ve yatırım kararları alındıktan sonra bir projenin ekonomik koşullarını dönüştürebilir. Gaz fiyatlarındaki ani artışlar ve su kısıtları Orta Doğu'daki DRI ve hidrojen planlarını zorlaştırabilir. Pek çok hedef pazarda hurda arzının sınırlı olması, elektrik ark ocaklarının işletme maliyetini artırabilir.
İhracatçılar ayrıca finansman ve işletme sermayesi baskılarıyla karşı karşıya. Liman merkezleri üzerinden yapılan satın alma ve ihracat düzenlemeleri, çelik fiyatları keskin biçimde değiştiğinde nakit akışı sorunlarına ve ticaret ortaklarına karşı riske yol açabilir. Emisyon raporlaması ve ürün sertifikasyonu, tarihsel olarak ağırlıklı olarak ölçek ve düşük maliyetlerle rekabet eden tesislerde yeni sistemler ve beceriler gerektiriyor.
China Oriental Group başka bir yönteme yöneliyor: özel amaçlı malzemeler. Şirket, elektrikli araçlarda ve enerji ekipmanlarında kullanılan yumuşak manyetik çelik üretmek üzere ArcelorMittal ile ortak girişimler başlattı. Yerel yönetimler projelere arazi ve enerji bağlantıları sağlayarak destek verdi. Amaç, inşaat çeliği fiyatlarındaki dalgalanmalara daha az maruz kalan ürün ve müşterilerden daha istikrarlı kâr marjı elde etmek.
Bir sonraki aşamayı şekillendirecek tarihler ve maliyetler
Çin'in yurt dışına açılımı, Avrupa'da karbon ödemelerinin başlaması, yeni tesislerin tamamlanması ve temel girdilerin fiyatlarıyla sınanacak. 1 Aralık 2025 itibarıyla açıklanan başlıca kilometre taşları şöyle:
- 2024: Çin'in çelik ihracatı 118 milyon tonu aştı; net ihracat 100 milyon tonun üzerine çıktı.
- 2025'in başları: Üreticilerin ticaret engellerine uyum sağlamasıyla yarı mamul çelik sevkiyatları hızla arttı.
- Temmuz 2025: Hebei merkezli bir üretici, hidrojen kullanılarak işlenen çeliği İtalyan bir alıcıya gönderdiğini bildirdi.
- 2025: Çin'in ulusal karbon piyasası çeliği kapsayacak şekilde genişledi; ihracat da yeniden arttı.
- 2026: AB'nin CBAM uygulaması ödeme aşamasına geçiyor.
- 2027 ortası: Jinnan ve Vale, Sohar'daki zenginleştirme tesisinin faaliyete geçmesini hedefliyor.
Suudi Arabistan ve Kazakistan'daki projeler, gazla başlayıp arz arttıkça hidrojen kullanımını artırmanın uygulanabilirliğini sınayacak. Bu projeler için herhangi bir faaliyete geçiş tarihi açıklanmadı. Vale'in Körfez'deki briketleme merkezleri, yurt dışındaki çelik üreticilerine daha düşük emisyonlu demir sağlayan daha geniş bir bölgesel ağı destekleyebilir.
Enerji maliyetlerinin yanı sıra cevher fiyatları da önem taşıyacak. Doğrudan indirgeme için uygun peletlerin fiyat farkı ve yüksek tenörlü demir cevheri ince taneleri için belirlenen fiyat endeksi, yeni yöntemlerin rekabet edip edemeyeceğini belirlemeye yardımcı olacak. Çin'de hurda bulunabilirliği, elektrik fiyatları ve sanayide elektrifikasyonun hızı, elektrik ark ocaklarında üretilen çeliğin payını etkileyecek.
Yurt dışındaki tesislerin ayrıca güvenilir cevher tedarikine, daha düşük emisyonlu enerjiye ve otomobil üreticileriyle inşaat şirketlerinden uzun vadeli alım taahhütlerine ihtiyacı var. Bu girdiler ile alıcıların bir araya gelmesi, yurt dışı projelerin yavaşlayan iç pazarı kalıcı biçimde tamamlayıp tamamlayamayacağını belirleyecek.
Öne çıkanlar
- İnşaat talebindeki düşüş ve daralan kâr marjları, Çinli çelik üreticilerini yurt dışında yatırım yapmaya yöneltiyor.
- OECD, 2025 sonuna kadar küresel çelik üretim kapasitesinin yaklaşık 2,55 milyar metrik tona, atıl kapasitenin ise 680 milyon tonun üzerine çıkacağını öngörüyor.
- Çin 2024'te 118 milyon tondan fazla çelik ihraç etti; ihracat 2025'te de arttı.
- Çin'in karbon piyasası 2025'te çelik sektörünü kapsayacak şekilde genişledi; AB'de sınırda karbon ödemeleri 2026'da başlayacak.
- Jinnan ve Vale'in Umman projesi 600 milyon doları aşan yatırım içeriyor ve 2027 ortasından itibaren yılda 12,6 milyon ton üretimi hedefliyor.
- Çinli gruplar Suudi Arabistan ve Kazakistan'da doğrudan indirgenmiş demir ve elektrik ark ocaklarını kullanan projeler yürütüyor.
- Güneydoğu Asya, Afrika ve Doğu Avrupa müşterilere ve mevcut sanayi varlıklarına erişim sunuyor.
- HBIS, hidrojen metalurjisi geliştiriyor ve daha düşük emisyonlu çelik için otomobil üreticileriyle çalışıyor.
- Atıl kapasite, değişen ticaret kuralları, enerji maliyetleri ve sınırlı hurda arzı yatırım getirilerini tehdit ediyor.