Milyonlarca kullanıcı bir ödeme kodunu ekonomik güce dönüştürüyor
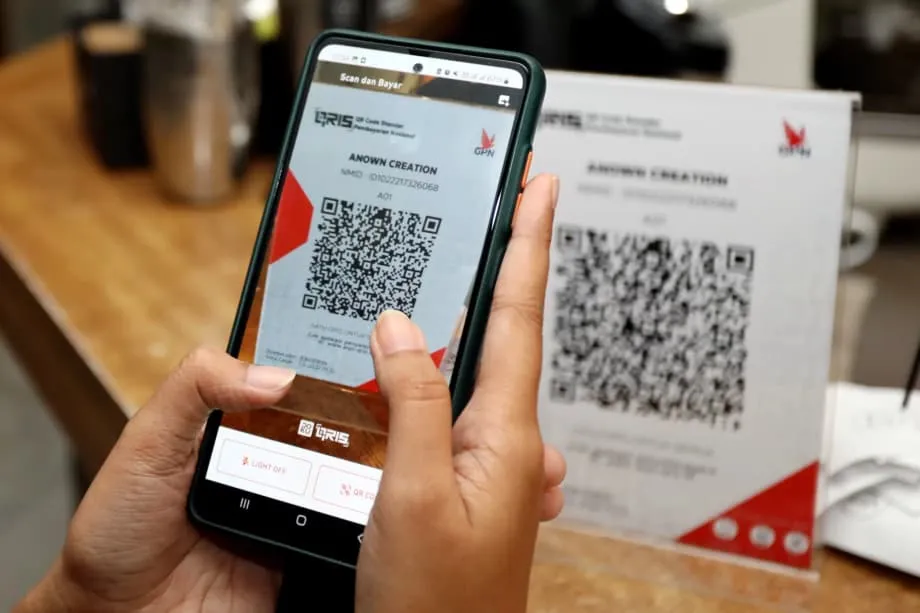
Endonezya'nın QRIS ödeme ağının kullanıcı sayısı 2025 ortasında 57 milyonu aştı. Yılın ilk yarısındaki işlemlerin toplamı ise yaklaşık 317 trilyon rupiye ulaştı; bu, bir önceki yılın aynı dönemine göre yüzde 120'den fazla artış anlamına geliyor. Bank Indonesia'nın 2019'da kullanıma sunduğu sistem; alışveriş merkezlerinde, semt pazarlarında, küçük büfelerde ve taksilerde müşterilerle işletmeleri birbirine bağlıyor.
İçindekiler
- Milyonlarca kullanıcı bir ödeme kodunu ekonomik güce dönüştürüyor
- Tek bir kod farklı bankaları ve cüzdanları nasıl bağlıyor?
- BI FAST para transferlerini destekliyor
- Büyük zincirlerden küçük esnafa yayılan kullanım
- Dijital ödemeler küçük işletmelere ne kazandırıyor?
- Ödemeler sınırları aşıyor
- Ulaşım ve nakit hizmetleri ağı genişletiyor
- Güvenlik, kamu güveninin sınavına dönüşüyor
- Eşitsiz erişim ve işletme maliyetleri büyümeyi yavaşlatabilir
- Endonezya'nın yaklaşımı Hindistan ve Çin'inkiyle nasıl karşılaştırılıyor?
- Özet
Quick Response Code Indonesian Standard ifadesinin kısaltması olan QRIS, sisteme katılan bankaların ve elektronik cüzdanların aynı ödeme kodunu kullanmasını sağlıyor. Bir işletme, farklı uygulamalar için ayrı ayrı düzenlemeler yapmak yerine tek bir kod gösterebiliyor. Müşteriler de tercih ettikleri katılımcı hizmet üzerinden ödeme yapabiliyor.
Hükümetin öngörülerine göre Endonezya'nın dijital ekonomisi 2024'te yaklaşık 90 milyar dolar büyüklüğündeydi ve 2030'a kadar 400 milyar dolara ulaşması bekleniyor. Bu rakamlar, dijital ödemelerle desteklenen ve çevrim içi alışverişin yaygınlaşmasıyla büyüyen bir ekonomiye işaret ediyor. QRIS de daha önce nakde bağımlı olan işletmeler için elektronik işlemleri uygulanabilir hale getirmeye yardımcı oluyor.
Dijital ekonominin 90 milyar dolardan 400 milyar dolara ulaşması, 2024'teki büyüklüğünün dört katından fazlasına çıkması anlamına gelecek. Bu ölçeğe ulaşmak yalnızca ödeme hesabı sayısını artırmaktan ibaret değil: İşletmelerin uygun fiyatlı hizmetlere, müşterilerin güvenilir işlemlere, ödeme sağlayıcılarınınsa dolandırıcılığa karşı güçlü korumaya ihtiyacı var.
Bank Indonesia Başkanı Perry Warjiyo, çok sayıda katılımcının bulunduğu ulusal dijital ekonomi forumunda yaptığı konuşmada, ödeme sistemlerinin yaygınlaşmasını ülkenin genel ekonomik ivmesiyle ilişkilendirdi.
Bank Indonesia Başkanı Perry Warjiyo, "Endonezya bugün dünyanın en hızlı büyüyen dijital ekonomilerinden ve ödeme sistemlerinden birine sahip" dedi.
2 Kasım 2025 itibarıyla Endonezya'nın yaklaşımı; ortak bir ödeme standardını, düşük maliyetli banka transferlerini ve yurt dışındaki ağlarla giderek artan bağlantıları bir araya getiriyor. Ülkenin sıradaki sınavı, maliyetleri ve güvenlik risklerini kontrol altında tutarken bu avantajları ekonomik açıdan farklılık gösteren geniş bir coğrafyaya yaymak.
Tek bir kod farklı bankaları ve cüzdanları nasıl bağlıyor?
Bank Indonesia, parçalı bir ödeme piyasasını düzene sokmak için QRIS'i oluşturdu. Standart öncesinde işletmeler, farklı elektronik cüzdanları veya bankacılık uygulamalarını kabul edebilmek için çoğu zaman birden fazla cihaza ve anlaşmaya ihtiyaç duyuyordu. Müşteri ödeme yapmaya hazır olsa bile satıcının kabul edemediği bir uygulamayı kullanıyor olabiliyordu.
QRIS; ödeme kodlarının oluşturulması, gösterilmesi, taranması ve işlenmesi için ortak kurallar belirliyor. Sulawesi'deki bir tezgâh sahibiyle Cakarta'daki bir kafe, katılımcı Endonezya bankaları ve cüzdanları üzerinden çalışan tek bir kod gösterebiliyor.
İşletmeler, bir kez basıp kâğıt üzerinde sergiledikleri statik kodu ya da küçük bir ekranda her işlem için değişen dinamik kodu kullanabiliyor. Uyumlu bir müşteri uygulaması kodu tarıyor; işletmenin bankası veya ödeme şirketi de müşterinin bankası ya da cüzdanıyla bağlantı kuran ağ üzerinden ödemeyi alıyor.
Katılımcı uygulamalarla işletmelere ödeme hizmeti sağlayan şirketler, aynı kurallara uydukları için birlikte çalışabiliyor. İşletmelerin her müşteri uygulaması için ek donanım edinmesi veya ayrı bir anlaşma yapması gerekmiyor. Böylece hem masraflar hem de idari işler azalıyor.
Bu sayede bir taksi şoförünün dört ayrı cihaz taşımasına, müşterinin de bir mağazaya hangi cüzdanı kabul ettiğini sormasına gerek kalmıyor. Küçük işletmeler için bu kolaylık, dijital ödeme kabul etmeyi uygulanabilir hale getirebiliyor. Müşteriler içinse daha fazla işletmenin ödeme kabul etmesi, ara sıra kullanılan bir ödeme yöntemini günlük alışkanlığa dönüştürebiliyor.
Bank Indonesia, ortak çerçeve sayesinde ağın teknik ve güvenlik gerekliliklerini belirleyebiliyor ve denetleyebiliyor. Sisteme daha fazla işletme katıldıkça müşterilerin ödeme yapabileceği yerlerin sayısı artıyor. Müşteri sayısı arttıkça da işletmelerin sisteme katılmak için daha güçlü bir nedeni oluyor. Ekonomistler buna ağ etkisi diyor: Bir hizmet, onu kullananların sayısı arttıkça daha yararlı hale geliyor.
BI FAST para transferlerini destekliyor
Bank Indonesia, QRIS'in yaygınlaşmasını hesaplar arasında gerçek zamanlı para aktarımını sağlayan BI FAST sistemiyle destekledi. QRIS, ödeme kodunun kabulüne ilişkin ortak kuralları sunarken BI FAST hızlı ve düşük maliyetli transferleri mümkün kılıyor.
BI FAST, transfer ücretini 2.500 rupide sınırlıyor ve 500 bin rupi altındaki küçük işlemlerden ücret almıyor. İnsanlar düşük tutarlı para gönderirken düşük ücretler önem taşıyor; çünkü sabit bir ücretin küçük bir tutar içindeki payı bile kayda değer olabiliyor.
İki sistem de Endonezya'nın günlük dijital işlemlerinde merkezi bir rol üstlenmeye başladı. QRIS ödemelerin kabulünü kolaylaştırırken BI FAST, paranın hızlı ve düşük maliyetle aktarılmasına yardımcı oluyor. Farklı ödeme sağlayıcılarını içeren işlem sayısı arttıkça ödeme talimatlarını yönlendiren ulusal geçiş sistemlerinin ve para aktarımını tamamlayan mutabakat altyapısının yükü de artıyor.
Büyük zincirlerden küçük esnafa yayılan kullanım
Sektör verileri, QRIS kullanımının büyük perakendecilerin ötesine yayılmasıyla 2024 boyunca yıllık büyümenin üç haneli oranlarda seyrettiğini gösterdi. Sistem, o yılın ortasında 50 milyondan fazla kullanıcıya ve 30 milyondan fazla işletmeye ulaşmıştı.
Bank Indonesia verilerine göre 2025 ortasında kullanıcı sayısı 57 milyonu, işletme sayısı ise on milyonları aştı. Bu işletmelerin büyük çoğunluğunu, yaygın olarak KOBİ diye anılan mikro, küçük ve orta ölçekli işletmeler oluşturuyordu. Telefonla ya da basılı bir kodla ödeme kabul edilebilmesi, küçük esnaf ve kayıt dışı satıcıların önemli yer tuttuğu bir perakende ekonomisine uygun.
QRIS üzerinden yapılan ödeme sayısı Mart 2025'te bir milyarı aştı. Bank Indonesia, 2025'in ilk yarısındaki işlem değerini yaklaşık 317 trilyon rupi olarak kaydetti. Bu, bir önceki yılın aynı dönemine göre yüzde 120'den fazla artış demek. Başka bir deyişle işlem değeri bir yılda iki kattan fazla yükseldi.
Ağdaki hızlı gelişimi başlıca dönüm noktaları gösteriyor:
- 2019: Bank Indonesia, Endonezya'nın ulusal QR ödeme standardı olarak QRIS'i kullanıma sundu.
- 2024 ortası: Kullanıcı sayısı 50 milyonu, işletme sayısı 30 milyonu aştı.
- 2024 boyunca: Sektör verileri, yıllık büyümenin üç haneli oranlarda olduğunu gösterdi.
- Mart 2025: QRIS ödemeleri bir milyar işlemi aştı.
- 2025'in ilk yarısı: İşlem değeri yaklaşık 317 trilyon rupiye ulaştı ve bir önceki yılın aynı dönemine göre yüzde 120'den fazla arttı.
- 2025 ortası: Bank Indonesia verileri, kullanıcı sayısının 57 milyonu, işletme sayısının ise on milyonları aştığına işaret etti.
Cumhurbaşkanı Yardımcısı Gibran Rakabuming Raka, QRIS'i hızla benimseyen ve kullanımını büyük mağazalardan küçük esnafa yaymaya yardımcı olan Z kuşağını övdü. Genç Endonezyalıların mobil uygulamalara aşinalığı, kolaylık arayışı ve kuyruklardan hoşlanmaması, şehirlerde ve kasabalarda tarayarak ödeme yapmayı daha tanıdık hale getirdi.
Dijital ödemeler küçük işletmelere ne kazandırıyor?
Küçük bir warung, kart terminali kiralamadan veya birden fazla sözleşme imzalamadan QRIS üzerinden telefonla ödeme kabul edebiliyor. Bir balıkçı, tezgâhına basılı bir kod koyarak satışlarını hızla tamamlayabiliyor. Dar kâr marjlarıyla çalışan işletmeler için ekipman ve idari işlerden sağlanan tasarruf önem taşıyor.
Dijital işlemler satışların kaydını da oluşturuyor. Zamanla kredi verenler, kredi karşılığında teminat gösterilen mülk gibi varlıklara dayanmak yerine bu kayıtlardaki örüntüleri kullanarak nakit akışını değerlendirebiliyor. Bu da küçük işletmelerin resmî krediye başvurmasına yardımcı olabiliyor.
Küçük üreticiler ve satıcılar, yerel müşterilerden ve turistlerden de ödeme kabul edebiliyor. Sektör kuruluşları ve Bank Indonesia, QRIS'in KOBİ'lerin yeni müşterilere ulaşmasına ve satış noktasındaki alışverişi kolaylaştırarak yerel turizmi desteklemesine katkı sağladığını belirtiyor.
Finansal kapsayıcılık, finansal hizmetlere erişimi sınırlı olan kişilerin ve işletmelerin yararlı hizmetlere ulaşabilmesi anlamına geliyor. QRIS bu hedefi aşinalık, güven ve kolaylıkla destekliyor. Yakındaki tezgâhlar bu yöntemi kabul ettikçe ödemeler alışkanlığa dönüşüyor; işlemler ve itirazların ele alınması güvenilir biçimde yürüdükçe güven artıyor; aynı yöntem parkta, gişede, otobüs durağında veya mahalle bakkalında kullanılabildikçe kolaylık sağlıyor.
Ödemeler sınırları aşıyor
Endonezya, QRIS'i Malezya, Tayland ve Singapur'daki ödeme ağlarına bağladı. Endonezyalılar bu ülkelerde her zamanki katılımcı uygulamalarını kullanarak ödeme yapabiliyor; bu pazarlardan gelen ziyaretçiler de Endonezya'daki QRIS kodlarını kendi ülkelerindeki uygulamalarla tarayabiliyor.
Bu düzenleme küçük alışverişlerde farklı para birimlerini kullanmanın yarattığı zorluğu azaltıyor ve merkez bankaları arasında yerel para birimleriyle mutabakatı destekliyor. Batam ve Bali gibi turistik yerlerde turistlere ve işletmelere, nakit veya kartlara daha az bağımlı olarak işlem yapabilecekleri başka bir seçenek sunuyor.
Japonya'da, Endonezya uygulamalarının seçili işletmelerde uyumlu Japon QR kodlarını taramasına olanak tanıyan ilk aşama başlatıldı ve kabulün genişletilmesi planlanıyor. Çin'deki ödeme ortaklarıyla denemeler sürüyor. Yetkililer, altyapı ve anlaşmalar geliştikçe Hindistan ile Suudi Arabistan'ı da yol haritasına aldı.
Bağlantılar farklı aşamalarda: Malezya, Tayland ve Singapur karşılıklı kullanımı hâlihazırda destekliyor; Japonya seçili işletmelerle süreci başlattı; Çin'de ise denemeler sürüyor. Hindistan ve Suudi Arabistan bağlantıları ya da Japonya'da kabulün daha geniş ölçekte başlaması için herhangi bir tarih açıklanmadı.
Bank Indonesia Başkanı Perry Warjiyo, QRIS'i, temel ödeme altyapısı üzerindeki ulusal denetimi korurken Endonezya'yı uluslararası ölçekte birbirine bağlamanın bir yolu olarak tanıttı.
Başkan Perry Warjiyo, ülkeler arası birlikte çalışabilirliği genişletme kapasitesine dikkat çekerek, "QRIS, Endonezya'nın ödeme sisteminin egemenliğini simgeliyor" dedi.
Yabancı şirketlerden bazıları, Endonezya'nın yaklaşımının belirli katılımcıları kayırdığını öne sürdü. Politika yapıcılar ise ulusal kurallara ve tüketiciyi koruma gereklerine uyan şirketlerin standarda katılabildiğini belirtiyor. Sistemin hem yerli hem de uluslararası oyuncular için kapsayıcılık, uygun maliyet ve adil erişim sağlaması amaçlanıyor.
Endonezya'nın yurt dışındaki bağlantılarının büyümesi bu hedefleri bir araya getirme çabasını yansıtıyor: Ödemeleri sınır ötesinde işler hale getirirken yerel ekonomiyi ve küçük işletmeleri desteklemek üzere tasarlanmış kuralları korumak.
Ulaşım ve nakit hizmetleri ağı genişletiyor
Bank Indonesia, Cakarta ve çevresindeki toplu taşımada QRIS Tap In and Out'u kullanıma sundu. Hizmet; MRT'yi, banliyö trenlerini, TransJakarta otobüslerini ve Cakarta'daki iki LRT hattını kapsıyor. Böylece ödeme süreci, sergilenen bir kodu taramanın ötesine geçiyor.
Yolcular girişte telefonlarını okuyucuya yaklaştırıyor, çıkarken de aynı işlemi tekrarlıyor. Sistem, yakındaki cihazların bilgi alışverişi yapmasını sağlayan yakın alan iletişimi teknolojisini kullanıyor. Ödemelerin QRIS çerçevesinde yapılması, standardın hızlı giriş ve çıkışın gerekli olduğu yolculuklarda da kullanılabilmesini sağlıyor.
QRIS Antarnegara sınır ötesi ödemeleri desteklerken QRIS TUNTAS ağı alışverişlerin ötesine taşıyor. TUNTAS, katılımcı acentelerde nakit çekme, para transferi ve para yatırma işlemlerini destekleyerek dijital hesapları insanların hâlâ nakitle yürüttüğü hizmetlere bağlıyor.
Düzenleyiciler, işlem hacmi artarken güvenilirliği desteklemek ve küçük satıcıların maliyetlerini yönetilebilir düzeyde tutmak için işyeri indirim oranlarını ve teknik standartları düzenledi. İşyeri indirim oranı, bir işletmenin ödeme kabul etmek için ödediği ücrettir. Bu nedenle her satıştan az kâr elde eden esnaf için önemli bir maliyet kalemidir.
Güvenlik, kamu güveninin sınavına dönüşüyor
OJK olarak bilinen Finansal Hizmetler Otoritesi, finansal hizmetler dijitalleştikçe bankaları savunmalarını güçlendirmeye, siber güvenliğe yatırım yapmaya ve tüketiciyi korumayı iyileştirmeye çağırdı. Yapılması gerekenler arasında kullanıcı kimliklerinin daha güçlü biçimde doğrulanması, şüpheli faaliyetlerin izlenmesi, olaylara hızla müdahale edilmesi ve dolandırıcılıklara karşı eğitim çalışmalarının eşgüdümü yer alıyor.
OJK'nin özel bankaların denetiminden sorumlu başkan yardımcısı Indarto Budiwitono, güvenliğin hem teknolojiyle hem de bankaların faaliyetlerini sürdürmesiyle ilgili olduğunu belirtti.
Indarto Budiwitono, "Siber dayanıklılık yalnızca sistem savunmasıyla değil, bankaların itibarı ve faaliyetlerinin sürekliliğiyle de ilgilidir" dedi.
Sektör kuruluşları, eş zamanlı olarak üç önlem alınması çağrısında bulundu: Risk düzeyiyle uyumlu düzenleme ve denetim; güçlü yönetişim çerçevesinde yapay zekânın ve açık finansın sorumlu biçimde kullanılması; kimlik avı ve farklı platformlardaki dolandırıcılıklar konusunda kamuoyunun eğitilmesi. Açık finans, finansal verilerin paylaşımına dayalı hizmetleri kapsıyor. Bu verilerin kullanımını düzenleyen kurallar da güvenlik tartışmasının bir parçası.
Kimlik avı, çoğunlukla güvenilir görünen bir mesaj aracılığıyla kişiyi bilgi veya erişim bilgilerini vermeye kandırma girişimidir. Ulusal Siber ve Şifreleme Ajansı, suçluların bu saldırıları kişiye özel hale getirmek için kişisel verileri kullandığı ve tespit edilmelerini zorlaştırmak üzere biçim değiştiren kötü amaçlı yazılımlar geliştirdiği uyarısında bulundu.
Ajansın finans, ticaret ve turizmde siber güvenlikten sorumlu direktörü Edit Prima, sektörün aynı teknolojiyi kullanan saldırılara karşı yapay zekâdan yararlanması gerektiğini söyledi.
Edit Prima, "Yapay zekâ temelli saldırılara karşı hazırlıklı olmalı ve bunlarla nasıl mücadele edeceğimizi bilmeliyiz. Yapay zekâyı bizim de kullanmamızdan başka yol yok" dedi.
Endonezya'nın Kişisel Verilerin Korunması Kanunu ve ilgili düzenlemeler, mevzuata uyum yükümlülüklerini sıkılaştırıyor. Verilerin sınır ötesine aktarımı, varış ülkelerinin yerel standartları karşılamaması halinde kısıtlanıyor. Büyüyen dijital müşteri kitlesine hizmet veren şirketlerin, ulusal ve bölgesel gereklilikleri karşılamak için güvenlik ve veri yönetimine yatırım yapması gerekiyor.
Eşitsiz erişim ve işletme maliyetleri büyümeyi yavaşlatabilir
QRIS kullanımında Java önde; doğu eyaletlerinde ise işletmelerin sisteme katılım yoğunluğu daha düşük. Bu fark, ekonomik faaliyet, internet bağlantısı ve dijital okuryazarlık düzeylerindeki farklılıkları yansıtıyor. Katılımcı uygulamalar arasında çalışan bir standart da onu kullanmak için gereken bağlantı, cihaz ve bilgiye sahip kişilere bağlı.
Uzak topluluklara ulaşmak için internet erişiminin iyileştirilmesi, telefon ve mobil verinin daha uygun fiyatlı hale gelmesi, ayrıca dijital finansla yeni tanışan küçük esnafa uygun eğitim verilmesi gerekiyor. Kayıtlı kullanıcı ve işletme sayısını artırmak, ağın ülke genelinde yararlı olmasını sağlamanın yalnızca bir parçası.
Küçük esnaf ücretler ve bir ödemeyi geri alan ters ibrazlar konusunda da endişeli. QRIS'i kullanmaya başlamak kart terminali edinmekten daha düşük maliyetli olsa da müşteri ve işletme tarafındaki ödeme sağlayıcılarıyla işlem yönlendirme sistemleri arasındaki maliyet dağılımının sürekli gözetilmesi gerekiyor. Çok küçük işletmeler, mütevazı ücretlerden bile etkilenebiliyor.
Düzenleyiciler maliyetleri ve standartları ayarlamak için etkin biçimde çalışıyor. Hacimlerin artması fiyatlar ve hizmetin müşterilerle işletmelerin ihtiyaç duyduğu anda kullanılabilir olması anlamındaki çalışma süresi üzerinde baskıyı sürdürecek.
İşletmeler ayrıca gizlilik, veri depolama ve siber güvenliğe ilişkin değişen gerekliliklerle karşı karşıya. Endonezya'daki ademimerkeziyetçi yönetişim, bazı kuralların bölgelere göre değişmesi anlamına geliyor ve ülke çapında faaliyet gösteren şirketlerin işini karmaşıklaştırıyor. Açık standartlar ve tutarlı uygulama, yatırımcı güvenini ve hizmetin güvenilirliğini destekleyebilir.
Endonezya'nın yaklaşımı Hindistan ve Çin'inkiyle nasıl karşılaştırılıyor?
Hindistan'ın Birleşik Ödeme Arayüzü (UPI) ile Endonezya'nın QRIS'i, düzenleyicilerin öncülüğünde geliştirilen ve kurallara uyan katılımcıların dahil olabildiği ortak standartlara dayalı sistemler. Her ikisi de sağlayıcılar arasında geniş bağlantılar kurmayı ve yaygın kullanımı teşvik etmek için ücretleri düşük tutmayı hedefliyor.
Çin'deki QR ödemeleri, birden fazla hizmeti tek uygulamada birleştiren özel süper uygulamalar üzerinden gelişti. Düzenleyiciler daha sonra bu platformlar arasında daha fazla bağlantı kurulması için adım attı. Endonezya'nın yaklaşımı Hindistan'ınkine daha yakın: Ülke erken dönemde ulusal bir standart belirledi, bankaları ve finans teknolojisi şirketlerini sisteme kattı, ödeme kabulünü de hızlı ve düşük maliyetli bir transfer sistemiyle destekledi.
Farklı yollar, ülkelerin başlangıç koşullarını ve politika tercihlerini yansıtıyor. Endonezya, uluslararası ortaklıklara açık kalırken tasarımının merkezine küçük işletmeleri ve finansal erişimi koydu. Sistemin turizm, ulaşım ve nakit hizmetlerine yayılması, ortak bir standardın günlük yaşamın farklı ihtiyaçlarını nasıl karşılayabildiğini gösteriyor.
QRIS'in büyümesi artık ağ genişlerken hizmetlerin uygun maliyetli, güvenli ve güvenilir kalmasına bağlı. Kullanıcı ve işletme sayısı arttıkça sistem daha yararlı hale geliyor; daha güçlü bağlantılar, açık kurallar ve uygulamaya dönük eğitimler de insanların erişimi düzenli kullanıma dönüştürmesine yardımcı oluyor.
Özet
- Bank Indonesia, katılımcı bankalar ve cüzdanlar üzerinden tek bir işletme koduyla ödeme yapılmasını sağlayan QRIS'i 2019'da kullanıma sundu.
- Ağ, 2025 ortasında 57 milyondan fazla kullanıcıya ve çoğunluğunu KOBİ'lerin oluşturduğu on milyonlarca işletmeye ulaştı.
- QRIS işlemlerinin değeri 2025'in ilk yarısında yaklaşık 317 trilyon rupiye ulaştı; bir önceki yılın aynı dönemine göre yüzde 120'den fazla arttı.
- Hükümetin öngörülerine göre Endonezya'nın dijital ekonomisi 2024'te yaklaşık 90 milyar dolar büyüklüğündeydi ve 2030'a kadar 400 milyar dolara ulaşması bekleniyor.
- BI FAST, ücretleri 2.500 rupide sınırlanan ve 500 bin rupi altındaki küçük işlemlerden ücret alınmayan gerçek zamanlı transferleri destekliyor.
- Malezya, Tayland ve Singapur'la bağlantılar mevcut. Japonya ilk aşamayı başlattı, Çin'de denemeler sürüyor; Hindistan ve Suudi Arabistan da yol haritasında.
- QRIS Tap In and Out, sistemi Cakarta ve çevresindeki toplu taşımaya taşıyor. QRIS TUNTAS ise katılımcı acentelerde para çekme, transfer ve yatırma işlemlerini destekliyor.
- Kullanım artarken siber güvenlik, veri koruma, bölgeler arasındaki erişim farkları ve işletme maliyetleri temel sorunlar olmayı sürdürüyor.