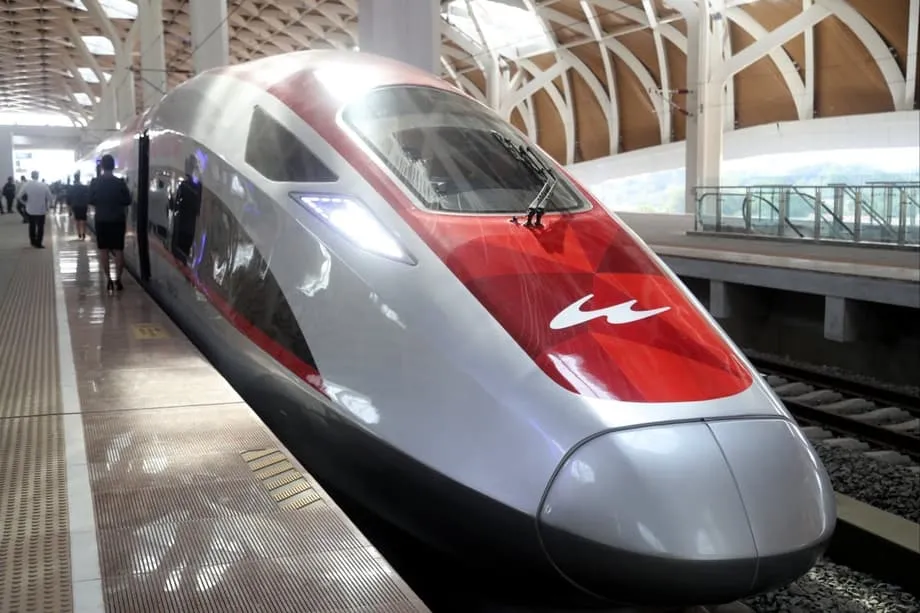
7,27 milyar dolara mal olan demiryolunun borcunu kim ödeyecek?
Endonezya, Jakarta ile Bandung arasındaki hızlı tren hattı Whoosh'un giderek artan borçlarını ödemek için devlet bütçesini kullanmayı reddederken Çin, borçların yeniden yapılandırılmasını görüşmeye açık olduğunu belirtti. 23 Ekim 2025 itibarıyla hükümet, mali yükün devlet şirketleri ve bu şirketlerin faaliyetleriyle temettülerini yöneten yeni varlık fonu Danantara tarafından üstlenilmesini istiyor.
İçindekiler
- 7,27 milyar dolara mal olan demiryolunun borcunu kim ödeyecek?
- Hükümetin tercih ettiği yol: yeniden yapılandırma
- İnşaat maliyetleri nasıl borç yüküne dönüştü?
- Zararları üstlenen şirketler
- Danantara müdahale için iki seçeneği değerlendiriyor
- Yolcu sayısındaki artış henüz açığı kapatmadı
- Çin hangi değişiklikleri kabul edebilir?
- Mali baskı nasıl oluştu?
- Surabaya uzatması da tartışmaların parçası
- Bölgedeki diğer demiryolu projelerinde de benzer baskılar görülüyor
- Vergi mükellefleri ve yolcular neler kazanıp kaybedebilir?
- Alınacak kararlar demiryolunun mali geleceğini belirleyecek
- Özetle
Uyuşmazlık, inşaat maliyeti başlangıçtaki yaklaşık 6 milyar dolarlık tahminden 7,27 milyar dolara yükselen bir demiryoluyla ilgili. Hattın işletmecisi PT Kereta Cepat Indonesia China (KCIC), yolcu sayısı artarken 2025'in ilk yarısında yaklaşık 1,6 trilyon rupiah zarar açıkladı. Yetkililer, borcun geri ödeme biçimini değiştirirken tren seferlerini sürdürmek istiyor.
Maliye politikasını ve devlet şirketlerinin temettü çerçevesini denetleyen Maliye Bakanı Purbaya Yudhi Sadewa, sorumluluğun Danantara'ya ait olduğunu söylüyor. Fon, yaklaşık 1.000 devlet şirketinin faaliyetlerini ve temettü akışlarını yönetiyor. Purbaya, bu şirketlerin kârlarını alan bir kurumun yükümlülüklerinden de sorumlu olması gerektiğini savunuyor.
Purbaya, Danantara'nın devraldığı yaklaşık 80 trilyon rupiah tutarındaki temettülere işaret ederek bu görüşünü doğrudan dile getirdi:
Whoosh zaten Danantara tarafından yönetiliyor. Danantara, devlet şirketlerinden yaklaşık 80 trilyon rupiah tutarındaki temettüyü devraldı. Bundan sonrasını da onlar yönetmeli. Whoosh'un borcunu ödemek için devlet bütçesini kullanmak biraz saçma. Devlet şirketlerinin tüm kârı Danantara'ya gidiyor ama yük bize kalıyor. Danantara, devlet şirketlerinin temettülerini alıyorsa borç yükü de dâhil her şeyi üstlenmeli.
Hükümetin birbiriyle bağlantılı iki işi var: Demiryolunun geri ödeme yükünü hafifletmek ve bu yükün kimin üzerinde kalacağına karar vermek. Borcun devlet şirketlerinin bünyesinde tutulması, bütçeden doğrudan ödeme yapılmasını önlüyor ancak kamu kurumlarının elindeki kaynakları yine de bağlıyor.
Hükümetin tercih ettiği yol: yeniden yapılandırma
Ulusal Ekonomi Konseyi Başkanı ve stratejik projelerin kilit koordinatörlerinden Luhut Binsar Pandjaitan da devlet bütçesinin kullanılmasına karşı çıkıyor. Çözümün kredi verenlerle resmî bir yeniden yapılandırma anlaşması olduğunu söylüyor ve müzakere ekibine yetki vermek üzere bir cumhurbaşkanlığı kararnamesi çıkarılmasının beklendiğini belirtiyor.
Luhut, Pekin'le yapılan görüşmelerin ardından hükümetin tutumunu şöyle anlattı:
Asıl sorun yalnızca yeniden yapılandırma ve bunun için devlet bütçesinin kullanılması hiçbir zaman gündeme gelmedi.
Yeniden yapılandırma, üzerinde anlaşılmış geri ödeme koşullarının değiştirilmesi anlamına geliyor. Kredi veren, borcun geri ödenmesi için daha fazla süre tanıyabilir, faiz oranını düşürebilir veya bazı ödemeler başlamadan önce bir ödemesiz dönem uygulayabilir. Bu değişiklikler, gelirler artarken borçlunun faturalarını ödemesi için daha fazla alan sağlayabilir.
Çin'in görüşmelere açık olması, daha uzun bir geri ödeme takvimi, inşaat maliyetindeki aşımı karşılayan kredide daha düşük faiz veya yeni ödemesiz dönemler sağlayabilir. Her iki tarafın da öncelikli hedefi, mali istikrarı yeniden tesis ederken seferleri sürdürmek. Nihai yeniden yapılandırma koşulları veya anlaşma tarihi henüz açıklanmadı.
İnşaat maliyetleri nasıl borç yüküne dönüştü?
Whoosh, ticari seferlerine Ekim 2023'te başladı. 142 kilometrelik demiryolu, Jakarta ile Bandung arasındaki yolculuğu en yüksek hızda yaklaşık üç saatten 40 dakikaya indiriyor. Yolcular açısından en büyük fayda yolculuğun kısalması olsa da inşaat faturası kalıcı bir mali zorluk yarattı.
Gecikmeler, arazi edinimindeki güçlükler ve pandemi sırasındaki aksaklıklar, tahmini maliyeti yaklaşık 6 milyar dolardan 7,27 milyar dolara çıkardı. İnşaatın yaklaşık yüzde 75'i Çin Kalkınma Bankası kredileriyle finanse edildi. Finansmanın kendi koşulları bulunan bir bölümünü ifade eden ilk kredi diliminin yıllık faizi yüzde 2'ydi.
Üzerinde anlaşılan yaklaşık 18 trilyon rupiah tutarındaki maliyet aşımını karşılamak için ek kredi kullanıldı. Bu kredinin faiz oranı yüzde 3,4 ile daha yüksekti ve finansman için gereken yıllık nakit miktarını artırdı. Banka kredilerine bağlı toplam faiz yükünün, başlangıçta borç alınan anapara geri ödemeleri hariç, yılda yaklaşık 121 milyon dolar olduğu tahmin edildi.
Projede şirketler arası finansman modeli kullanıldı. Bir ortak girişim borç alıp demiryolunu inşa ederken Endonezya devlet şirketleri, şirketleri ve holding yapıları üzerinden öz kaynak sağladı. Öz kaynak, geri ödeme takvimi olan bir borç yerine mülkiyet karşılığında yatırılan paradır.
Bu düzenleme başlangıçta devlet bütçesinin açık yükümlülüklerini sınırladı. Öte yandan önemli riskleri devlet şirketlerinin bünyesine taşıdı. Bu şirketler, gelirleri işletme ve finansman yükünün tamamını karşılamaya henüz yetmeyen bir demiryolunu artık desteklemek zorunda.
Zararları üstlenen şirketler
KCIC, çoğunluk hissesi PT Pilar Sinergi BUMN Indonesia (PSBI) üzerinden Endonezya'ya ait olan bir ortak girişim. Endonezya grubunda demiryolu işletmecisi Kereta Api Indonesia (KAI), inşaat şirketi Wijaya Karya, paralı yol işletmecisi Jasa Marga ve plantasyon şirketi PTPN VIII bulunuyor.
Çinli ortaklar arasında hatta kullanılan trenler de dâhil olmak üzere teknoloji, inşaat ve demiryolu araçları sağlayan devlet demiryolu ve mühendislik şirketleri yer alıyor. KCIC, proje maliyetinin yaklaşık dörtte üçünü Çin Kalkınma Bankası kredileriyle karşıladı; inşaat maliyetindeki aşım için de ek borç aldı.
Şirket kayıtları ve resmî bilgilendirmelerde KCIC'nin 2025'in ilk yarısındaki zararı yaklaşık 1,6 trilyon rupiah olarak belirtildi. KAI, hissedarlığı üzerinden yaklaşık 951 milyar rupiah zararı üstlendi. PSBI, 2024'te yaklaşık 4,2 trilyon rupiah, 2025'in ilk yarısında ise yaklaşık 1,6 trilyon rupiah zarar açıkladı.
En büyük hissedar olan KAI, yaklaşık 2,23 trilyon rupiahı 2024'te olmak üzere zararın en büyük bölümünü üstlendi. Demiryolu şirketi aynı yıl, KCIC'nin yeniden nakit sıkıntısı yaşaması ihtimaline karşı elinde nakit bulundurmayı amaçlayan bir rezerv fonu da ayırdı.
Rakamlar, baskının ortaklık yapısı boyunca nasıl yayıldığını gösteriyor: Proje şirketindeki mali sıkıntı konsorsiyuma ve devlet şirketi hissedarlarına ulaşıyor. KAI'nin rezervi acil nakit ihtiyacına yanıt verirken yeniden yapılandırma, borç ödemelerinin zamanlamasını ve maliyetini ele alacak.
Danantara müdahale için iki seçeneği değerlendiriyor
Devlet şirketlerinin faaliyetlerini ve temettü akışlarını kontrol ettiği için önerilen çözümün merkezinde Danantara yer alıyor. Yetkililer, Whoosh'un çalışmaya devam etmesini, kilit devlet şirketlerinin mali yapısının korunmasını ve yükümlülüklerin devlet bütçesine başvurulmadan karşılanmasını istiyor.
İki stratejik seçenek değerlendiriliyor. Bunlardan biri işletmeci konsorsiyuma yeni öz kaynak aktarılması. Diğeri ise demiryolu varlığının tamamen kamu mülkiyetine geçirilmesi, işletmenin sözleşmeyle devredilmesi ve borcun merkezi bir düzenleme üzerinden yönetilmesi. Her iki seçeneğin de kredi yeniden yapılandırmasına eşlik etmesi muhtemel.
Yeni öz kaynak, KCIC'nin neye sahip olduğunu ve ne kadar borcu bulunduğunu gösteren bilançosunu güçlendirebilir ve kredi sözleşmesindeki şartları yerine getirmesine yardımcı olabilir. Bu şartlar, borçlunun uymayı kabul ettiği koşullardır. Mali yapının güçlenmesi, şirketin daha yönetilebilir koşullar için pazarlık etmesine de katkı sağlayabilir.
Kaynağın devlet şirketleri ekosisteminden gelmesi gerekecek. Bu kaynağın Whoosh'a aktarılması, diğer yatırımlar veya temettü ödemeleri için kullanılabilecek fonları azaltır. Dolayısıyla sermaye aktarımı, devlet bütçesinden doğrudan ödeme yapılmasa bile kamu şirketlerinin kaynaklarının nasıl kullanılacağına ilişkin bir tercih anlamına geliyor.
Altyapının kamu portföyüne aktarılması, varlığın sorumluluğunu ve uzun vadeli planlamasını netleştirirken hizmetin ayrı bir şirket tarafından işletilmesini sağlayabilir. Bu seçenek, yükümlülükleri Danantara'nın yönetimi altında toplar ve bunların bütçeye aktarılmasını önleyecek güvenceler gerektirir.
Eleştirmenler, mülkiyet devrinde şeffaf muhasebe ve gelirlerin düştüğü durumlarda kimin ödeme yapacağını belirleyen açık kurallar gerektiği konusunda uyarıyor. Bu kurallar, şirketlerin başka bir kurumun kendilerini kurtarmasını bekleyerek aşırı yükümlülükler üstlenmesi riski olan ahlaki tehlikeyi önlemeyi amaçlıyor.
Yolcu sayısındaki artış henüz açığı kapatmadı
Whoosh, 2025'in ilk yarısında yaklaşık 2,9 milyon yolcu taşıdı. Son dönemde günlük yolcu sayısı 20.000 ile 30.000 arasında değişerek hizmetten yararlananların sayısının arttığını gösterdi.
Yolcu sayısındaki artış işletme performansını iyileştirdi ancak bilet gelirleri enerji, bakım, personel, hat kullanım ücretleri ve borç servisi giderlerinin toplamını henüz karşılamadı. Gelirin maliyetlere eşitlendiği başa baş noktasına ulaşmak için talebin keskin biçimde artması, finansman yapısının değişmesi veya her ikisi de gerekebilir.
KAI Genel Müdürü Bobby Rasyidin, yükümlülüklerin büyüklüğü ve yapısı konusunda milletvekillerini uyardı. Riskleri çarpıcı sözlerle şöyle anlattı:
Projenin mali ve operasyonel sorunları, saatli bir bombayı andırıyor.
Hattın görece kısa olması, daha uzun koridorlara kıyasla yolcu başına elde edilen geliri sınırlıyor. Yolcu çekebilmek için bilet ücretlerinin makul düzeyde tutulması, maliyetleri karşılamaya yardımcı olacak kadar gelir sağlaması gerekiyor. Yolcu sayısını artırmak ve finansman baskısını azaltmak, aynı sorunun farklı yönlerini ele alıyor.
İstasyonlarla yolcuların nihai varış noktaları arasındaki bağlantıların iyileştirilmesi ve entegre biletleme talebi artırabilir. Borcun yeniden yapılandırılması ise şirketten geri ödemeler için çıkan nakdi azaltabilir. Kalıcı istikrar için muhtemelen her iki alanda da ilerleme kaydedilmesi gerekecek.
Çin hangi değişiklikleri kabul edebilir?
Görüşmelere katılan yetkililer, Çin'in Whoosh'un işletmede kalmasını sağlamak amacıyla geri ödemelerin yeniden yapılandırılmasına açık olduğunu söylüyor. Demiryolu, Güneydoğu Asya'nın ilk gerçek hızlı tren hattı ve iki ülke arasındaki amiral gemisi iş birliği projesi. Bu durum, her iki tarafa da uygulanabilir bir uzlaşma aramak için ticari ve diplomatik gerekçeler sunuyor.
Kredi vadesinin uzatılması, geri ödemeleri daha fazla yıla yayar. Maliyet aşımı kredisindeki faiz oranının düşürülmesi faiz giderlerini azaltır. Ödemesiz dönemler, yolcu talebi gelişirken anapara ödemelerini erteleyebilir. Bir başka seçenek de yükümlülükleri, beklenen nakit akışına uygun yeni bir ödeme takviminde birleştirmek.
Kredi verenler, demiryolunun istikrara kavuşmasını ve verdikleri parayı geri alabilme imkânlarının korunmasını istiyor. İşletmecinin ise artan talebi güvenilir hizmete ve öngörülebilir ödemelere dönüştürmesi gerekiyor. Demiryolunun gelirine uygun bir geri ödeme takvimi, bu hedefleri birbirine yaklaştırabilir.
Danantara yönetimi ayrıntılı bir değerlendirmenin sürdüğünü söylüyor. Beklenen cumhurbaşkanlığı kararnamesi müzakere ekibine resmî yetki verecek. Görüşmelerde muhtemelen denetlenmiş mali tablolar, güncellenmiş gelir tahminleri ve faiz oranları, vadeler ile borca teminat oluşturan unsurlar dâhil güvence koşullarını belirleyen bir şartname gerekecek.
Bir uzlaşmanın, devlet bütçesinden ödeme yapılmadan devlet şirketlerinin temettülerinin yıllık yükümlülükleri nasıl karşılayacağını da açıklaması gerekecek. Yatırımcılar, devlet garantilerinin bulunup bulunmadığı ve varsa nasıl işleyeceği konusunda netlik isteyecek.
Mali baskı nasıl oluştu?
Gelişmelerin sıralaması, yeni hizmete giren bir demiryolunun Endonezya'nın altyapı finansmanı düzenlemeleri için nasıl bir sınamaya dönüştüğünü gösteriyor. Yolcu gelirleri oluşmaya fırsat bulamadan inşaat maliyetleri arttı; ardından zararlar, projenin arkasındaki devlet şirketlerine ulaştı.
- Ekim 2023: Whoosh, Jakarta ile Bandung arasındaki 142 kilometrelik hatta ticari seferlere başladı.
- 2024: PSBI yaklaşık 4,2 trilyon rupiah zarar açıkladı; KAI yaklaşık 2,23 trilyon rupiahı üstlendi ve KCIC'de olası nakit sıkıntılarına karşı bir rezerv fonu oluşturdu.
- 2025'in ilk yarısı: KCIC yaklaşık 1,6 trilyon rupiah zarar açıkladı ve yaklaşık 2,9 milyon yolcu taşıdı. KAI, hissedarlığı üzerinden yaklaşık 951 milyar rupiahı üstlendi.
- 23 Ekim 2025: Hükümet, borç ödemelerinde devlet bütçesinin kullanılmasını reddetti; Danantara seçenekleri değerlendiriyordu ve Çin yeniden yapılandırma görüşmelerine açık olduğunu belirtmişti.
Yetkililerin belirttiği sonraki adımlar, cumhurbaşkanlığı kararnamesi, Danantara'nın ayrıntılı planı ve kredi koşulları üzerine yapılacak görüşmeler. Maliyet aşımını karşılamak için alınan borcun daha yüksek faiz oranı, temel konulardan biri olacak.
Surabaya uzatması da tartışmaların parçası
Endonezya, hızlı tren hizmetini doğuya, Surabaya'ya uzatma planlarından vazgeçmeden Whoosh'un borç sorunlarını çözmek istiyor. Daha uzun bir hat, daha geniş yolculuk pazarlarının önünü açıp kilometre başına geliri artırabilir; ancak arazi, istasyonlar ve banliyö demiryolu ile havalimanlarına bağlantılar konusunda koordinasyon gerektirir.
Altyapı ve Bölgesel Kalkınmadan Sorumlu Koordinatör Bakan Agus Harimurti Yudhoyono (AHY), genişleme planını desteklerken finansman sorununu kabul etti:
Jakarta-Bandung hızlı tren hattındaki borç sorunları Surabaya'ya uzatma planını engellememeli.
Mevcut mali bilanço üzerindeki baskıyı gidermek, genişleme için ön koşul. Yatırımcılar net bir finansman modeli ve taraflar arasındaki risk dağılımını belirleyen kurallar isteyecek. Talep tahminlerinde, Jakarta'nın demiryolu ağındaki iyileştirmeler ve ulusal başkentin Doğu Kalimantan'a taşınmasına yönelik planlar dâhil olmak üzere değişen yolculuk alışkanlıkları hesaba katılmalı.
Daha uzun bir demiryolu, finansmanının gerçekçi talep tahminlerine dayanması ve kamunun üstleneceği riskin sınırlarını net biçimde belirlemesi hâlinde sistemin ticari beklentilerini iyileştirebilir. Mevcut hattın performansı ve geri ödeme baskısındaki olası azalma, uzatma projesinin finansman bulmasını kolaylaştıracak.
Bölgedeki diğer demiryolu projelerinde de benzer baskılar görülüyor
Çin destekli Güneydoğu Asya demiryolu projelerinin sonuçları farklılık gösterdi. Tayland ve Malezya, borç yüklerini azaltmak ve risk paylaşımını yeniden düzenlemek için hızlı tren önerilerini yeniden müzakere etti. Filipinler ise siyasi değişikliklerin ardından bazı demiryolu kredilerini iptal etti.
Laos, sınırı aşan demiryolunu tamamladı ancak çok taraflı kuruluşların değerlendirmelerinde proje, getirisi belirsiz ve koşullu yükümlülüğü yüksek bir yatırım olarak tanımlanıyor. Koşullu yükümlülük, belirli durumların ortaya çıkması hâlinde karşılanması gerekebilecek olası bir mali yükümlülüktür.
Kamboçya yeni bir demiryolu için destek arıyor. Vietnam kuzeydeki yeni bir hat için Çin kredilerini onayladı ve maliyeti on milyarlarca doları bulabilecek, kuzeyden güneye uzanan iddialı hızlı tren koridoru planını sürdürüyor.
Endonezya'nın deneyimi, yolcu talebi, inşaat maliyetlerinin kontrolü ve mali riskin paylaşımının bir demiryolunun değer yaratıp yaratmadığını belirlediği bölgesel tabloya uyuyor. Bütçe finansmanından kaçınma taahhüdü, devlet şirketlerinin bünyesinde zararlar biriktiğinde zor tercihler doğuruyor.
Gerçekçi gelir tahminleri, şeffaf mali raporlama, dikkatle tasarlanmış garantiler ve ihtiyat rezervleri yolcularla vergi mükelleflerini koruyabilir. Bir projenin dayandığı varsayımlar değiştiğinde zamanında yeniden yapılandırma, hizmeti sürdürürken mali dengeyi yeniden kurmaya yardımcı olabilir.
Vergi mükellefleri ve yolcular neler kazanıp kaybedebilir?
Maliye Bakanlığı, APBN olarak bilinen Endonezya devlet bütçesinin Whoosh'un borçlarını ödemeyeceğini savunuyor. Bakanlık, şirketler arası finansman modeline işaret ederek sorumluluğu devlet şirketlerine ve Danantara'ya yüklüyor.
Devlet şirketlerinin temettüleri de kamu varlığıdır. Büyük zararlar veya demiryolu borcuna yönelik yüksek tutarlı taahhütler, diğer öncelikler için daha az kaynak bırakır. Hükümet, devlet şirketlerinin temettülerini bütçeden ayrı tutarak ve Whoosh'un yükümlülüklerini Danantara bünyesinde yönetmeye çalışarak bu riskleri sınırlamayı amaçlıyor.
Yolcular için demiryolu, yolculuk süresi ve konfor açısından şimdiden önemli bir iyileşme sunuyor. Rekabetçi ücretler, güvenilir sefer saatleri ve banliyö demiryolu, MRT, LRT ve otobüslere elverişli bağlantılar, hattın daha sık tercih edilmesini sağlayabilir. Farklı ulaşım türleri arasında sorunsuz çalışan biletleme de yolculukların tamamını kolaylaştırır.
Yolcu sayısının artması işletme verimliliğini iyileştirebilir. Daha düşük borç ödemeleri, bakım ve sefer sıklığı için daha fazla nakit bırakabilir. Bu değişiklikler birlikte, demiryolunun mali yapısını iyileştirirken kullanıcı kitlesini de güçlendirebilir.
Düzenli mali ve performans güncellemeleri, Danantara'nın temettü havuzunun ne kadarının demiryolu yükümlülüklerine ayrıldığını ve fonun ne zaman müdahale etmesi gerektiğini gösterebilir. Şeffaf kurallar, zor yıllarda yükün devlet bütçesine kaymasını önlemeye yardımcı olur.
Alınacak kararlar demiryolunun mali geleceğini belirleyecek
Danantara'nın, yeni öz kaynak aktarımı ile mülkiyet devrini tüm maliyet ve faydalarıyla karşılaştıran ayrıntılı bir plan hazırlaması gerekiyor. Yetki verildikten sonra müzakere ekibi, Çin Kalkınma Bankası ve diğer alacaklılarla yeni bir geri ödeme profili üzerinde çalışacak.
Yolcu sayısındaki artış, yoğun ve sakin dönemlerde doluluk oranları, dakiklik ve bilet ücreti değişiklikleri gibi işletme göstergeleri de önem taşıyacak. Bu veriler, gelirlerin demiryolunun maliyetlerini karşılamaya ne ölçüde yaklaştığını gösterecek.
Jakarta-Bandung hattında istikrarlı ilerleme ve geri ödeme baskısının azalması, Surabaya uzatmasının finansman çabalarını destekleyecek. Hükümetin seçtiği yaklaşım, mevcut hizmet güvenilirliğini korurken borç ödemelerinde devlet bütçesini kullanmadan mali onarımı devlet şirketleriyle Danantara'nın yönetmesini öngörüyor.
Özetle
- Endonezya, Whoosh borçları için devlet bütçesinden ödeme yapılmasını reddediyor ve sorumluluğu devlet şirketleriyle Danantara'ya veriyor.
- Demiryolunun tahmini inşaat maliyeti yaklaşık 6 milyar dolardan 7,27 milyar dolara yükseldi.
- İnşaatın yaklaşık yüzde 75'ini Çin Kalkınma Bankası finanse etti. İlk kredinin faizi yüzde 2, maliyet aşımı kredisinin faizi yüzde 3,4'tü.
- KCIC, 2025'in ilk yarısında yaklaşık 1,6 trilyon rupiah zarar açıkladı; KAI hissesi üzerinden yaklaşık 951 milyar rupiahı üstlendi.
- Whoosh, 2025'in ilk yarısında yaklaşık 2,9 milyon yolcu taşıdı ancak gelirler işletme ve finansman ihtiyaçlarını karşılamaya yetmedi.
- Danantara, borcun yeniden yapılandırılmasına ek olarak yeni öz kaynak aktarımını veya hattın tamamen kamu mülkiyetine geçirilmesini değerlendiriyor.
- Çin, geri ödeme görüşmelerine açık olduğunu belirtti; nihai koşullar henüz açıklanmadı.
- Yetkililer, mali düzenlemenin seferleri sürdürmesini ve hattı Surabaya'ya uzatma planlarını desteklemesini istiyor.