Milyarlarca ödeme, tek ortak kod
Endonezya’nın QR ödeme sistemi 2024’te 6 milyardan fazla işlemi gerçekleştirdi ve tahminen 57 milyon kullanıcısı bulunuyor. Bir kase sotodan büyük mağazalardaki alışverişlere kadar aynı ödeme standardı, artık milyonlarca günlük alışverişi bankalara ve dijital cüzdanlara bağlıyor.
İçindekiler
- Milyarlarca ödeme, tek ortak kod
- Bir taramanın ödeme kodlarındaki karmaşanın yerini alması
- Ücretler küçük işletmeler için neden önemli?
- Politikalar ve pandemi ödeme alışkanlığının yerleşmesine nasıl katkı sağladı?
- QRIS neden bir ticaret anlaşmazlığının parçası oldu?
- Yolcular alışık oldukları ödeme uygulamalarını yurt dışında kullanıyor
- Japonya’da kullanım başladı, Çin bağlantısı test ediliyor
- Dolandırıcılığa karşı koruma ve güvenilirlik daha büyük bir sınavla karşı karşıya
- Endonezya’nın Hindistan ve Çin’le ortak noktaları
- Bölgesel ödeme bağlantıları ne kadar genişleyebilir?
- 2025’in geri kalanında izlenecekler
- Özet
Quick Response Code Indonesian Standard, yani QRIS, 2020’de ülke genelinde kullanılmaya başlandı. Temel vaadi basitti: Bir işletme tek bir QR kodu gösterecek, müşteriler de katılımcı bankacılık uygulamalarından veya elektronik cüzdanlardan herhangi biriyle ödeme yapabilecekti. İşletmelerin artık her hizmet sağlayıcı için ayrı bir kod bulundurması gerekmiyordu.
20 Eylül 2025’e gelindiğinde bu dönüşüm uluslararası bir boyut kazanmıştı. Endonezya, QR ödemelerini Malezya, Tayland ve Singapur’la birbirine bağlamış, Japonya’da ilk kabul aşamasını başlatmış ve Çin’le bağlantı için testlere başlamıştı. ABD de QRIS’i ticaret engeli olarak tanımlayarak günlük bir ödeme aracını yabancı pazarlara erişim ve ödeme altyapısında ulusal kontrol tartışmalarının parçası hâline getirmişti.
Önemli olan yalnızca kolaylık değil. Küçük işletmeler pahalı terminallere ihtiyaç duymadan dijital ödeme kabul edebiliyor, yolcular yurt dışında alışık oldukları uygulamaları kullanabiliyor ve daha fazla perakende harcaması yerli sistemler üzerinden gerçekleşebiliyor. Bankalar ve ödeme şirketleri de hizmetin güvenilirliğini korumak, müşterileri dolandırıcılığa karşı korumak ve hızla artan trafiği kaldırabilecek altyapıyı finanse etmek zorunda.
Bir taramanın ödeme kodlarındaki karmaşanın yerini alması
QRIS’ten önce bir dükkânın önünde her biri farklı bir bankaya veya cüzdana ait birkaç QR kodu bulunabilirdi. Müşterinin kullandığı uygulamayla eşleşen kodu bulması gerekirdi. Endonezya Merkez Bankası ve ödeme sektörü katılımcıları, bu parçalı düzenin yerine ortak bir standart getirdi.
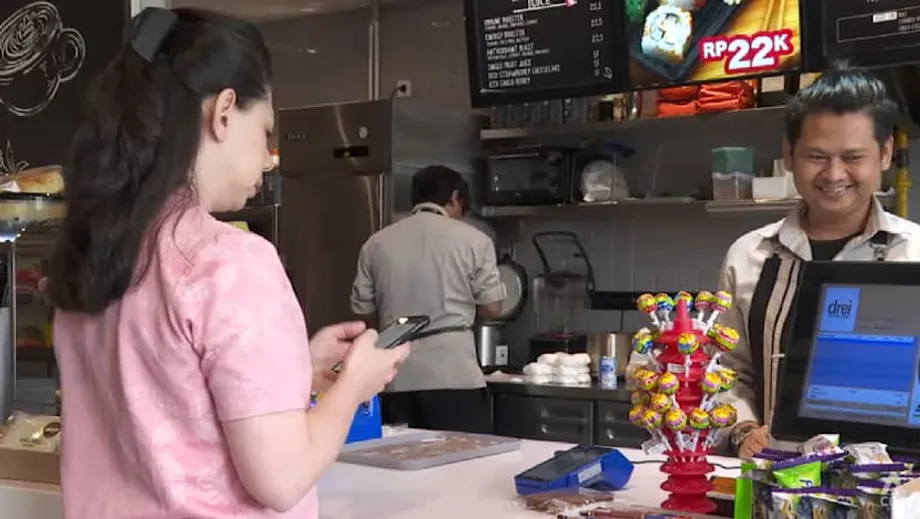
Müşteri artık katılımcı bir uygulamayı açıyor, işletmenin QRIS kodunu tarıyor, tutarı kontrol ediyor ve ödemeyi onaylıyor. Lisanslı ödeme yönlendirme sağlayıcıları ve katılımcı bankalar, arka planda yönlendirme ve mutabakat işlemlerini yürütüyor. Yönlendirme, ödemenin sağlayıcılar arasında aktarılması; mutabakat ise paranın işletmenin hesabına geçmesini sağlayan süreç anlamına geliyor.
QRIS, yerli sağlayıcıların birlikte çalışmasına olanak tanırken uluslararası QR özelliklerini esas alıyor. Birlikte çalışabilirlik adı verilen bu özellik, şirketlerin müşteriler için rekabet ederken ortak bir ödeme biçimini paylaşması demek. Kodu kabul eden işletme sayısı arttıkça tüketiciler için kullanışlılığı da artıyor. Daha fazla tüketici kullandıkça, daha fazla işletmenin sisteme katılmak için nedeni oluyor.
Birçok işlemde asgari ödeme tutarı bulunmuyor ve para işletmelere hızla ulaşıyor. Basılı basit bir kod, küçük bir satıcı için dijital ödeme kabul etmeyi pahalı hâle getirebilecek ekipmanın yerini alabiliyor. Müşteriler daha az nakit taşıyabiliyor, işletmeler de nakit işlemenin getirdiği riskleri azaltabiliyor.
Dolayısıyla QRIS, müşterilerin tercih ettikleri uygulamadan vazgeçmesini gerektirmeden ödeme deneyimini değiştirdi. Temel yenilik yeni bir tarama teknolojisi değil, ortak biçimdi. Tüketiciler birçok işletmede aynı tanıdık yöntemle ödeme yapabilir hâle gelince işlem hacimleri milyarlara ulaştı.
Ücretler küçük işletmeler için neden önemli?
Kartlı ödemeler genellikle bir terminal gerektiriyor ve yüzde 2 ila 3 arasında iş yeri komisyonu alınıyor. İş yeri komisyonu, bir işletmenin ödeme kabul etmek için ödediği ücrettir. QRIS kullanan işletmelerin çoğu, yaklaşık yüzde 0,3 düzeyinde çok daha düşük bir ücretle karşılaşıyor; mikro işletmeler ise çoğu zaman hiç ücret ödemiyor.
Dar kâr marjlarıyla çalışan bir warung sahibi veya pazar esnafı için bu fark, her satıştan geriye ne kadar kaldığını etkiliyor. QRIS ayrıca geleneksel kart işlemlerinden daha hızlı ödeme aktarımı sunabiliyor ve işletmelerin kazançlarına daha çabuk erişmesine yardımcı oluyor. Daha önce nakit kullanmayı tercih eden birçok küçük satıcı, banka veya cüzdan hesabına bağlı basılı bir kodla dijital ödeme kabul edebiliyor.
Endonezya’da artık QRIS kabul eden on milyonlarca satış noktası var; bunların büyük çoğunluğu mikro, küçük ve orta ölçekli işletmelerden (MSME) oluşuyor. Pratik faydaları, satışlarla gelen ödemeleri eşleştirme anlamındaki mutabakatın kolaylaşmasından nakit işlemenin azalmasına kadar uzanıyor. Aynı sistem Makassar’daki bir meyve tezgâhına da Solo’daki bir batik dükkânına da hizmet edebiliyor.
2024 sonuna kadarki sektör verileri, bazı aylarda yıllık işlem artışının yüzde 200’ü aştığını, kullanıcı sayısının 50 milyondan ve üye iş yeri sayısının 33 milyondan fazla olduğunu gösteriyordu. Bu rakamlar o dönemde ulaşılan ölçeği ortaya koyuyor; toplam kullanıcı sayısına ilişkin daha geniş tahmin ise yaklaşık 57 milyon.
Güvenilir altyapı, devam eden bilgilendirme kampanyaları ve akıllı telefon kullanımının yaygınlaşması bu büyümeyi destekledi. Turistik bölgelerde dijital ödeme kabul edilmesi, yerel işletmelerin bölgeden gelen ziyaretçilerin harcamalarını almasını da kolaylaştırıyor.
Politikalar ve pandemi ödeme alışkanlığının yerleşmesine nasıl katkı sağladı?
COVID-19 dönemindeki kullanıma ilişkin araştırmalar, merkez bankası politikalarının ve pandemi riskine ilişkin algının, insanların QRIS kullanma niyetini etkilediğini ortaya koydu. Açık kurallar ve kamuoyu bilgilendirmesi, hane halkının ve işletmelerin teması azaltan bir ödeme yöntemini denemesine yardımcı oldu.
O dönemde yapılan anketler, merkez bankası politikalarının algılanan etkisini ve sağlık risklerinden kaçınma isteğini, teknoloji benimsenmesinde etkili olağan unsurların ötesinde, QRIS’i denemeye yönelten en güçlü nedenler olarak belirledi. Endonezya Merkez Bankasının iletişimi, sisteme duyulan güvenin oluşmasına yardımcı oldu.
İşletmelerin kaydedilmesi, basit ödeme adımları ve kamuya yönelik açıklamalar, ilk denemeyi günlük bir alışkanlığa dönüştürdü. Hareketlilik yeniden artarken bu alışkanlık da sürdü. Ödeme yapılabilen yerlerin çoğalması hizmeti giderek daha kullanışlı hâle getirerek kullanımın daha da yaygınlaşmasını sağladı.
QRIS, kayıt dışı işletmelerin resmî finansal sisteme yaklaşmasına da yardımcı oluyor. Dijital işlem kayıtları, teminatı veya yerleşik bir kredi geçmişi bulunmayan küçük işletmelerin borç verenler tarafından değerlendirilmesini kolaylaştırabiliyor. QR transferlerini, acenteler aracılığıyla nakit yatırmayı ve nakit çekmeyi destekleyen hizmetler, banka şubelerinden uzakta yaşayan kişilerin paralarını kullanmasına ve paraya erişmesine yardımcı oluyor.
Bu deneyim, kuralların, iletişimin ve kullanım kolaylığının birlikte nasıl işlediğini gösteriyor. Ortak teknik standart sağlayıcılara ortak bir temel sunarken politikalar ve günlük hayatta edinilen aşinalık, müşterileri ve satıcıları sistemi kullanmaya teşvik etti.
QRIS neden bir ticaret anlaşmazlığının parçası oldu?
ABD, QRIS’i 2025 Ulusal Ticaret Tahmini raporunda ticaret engeli olarak tanımladı. Eleştiriler, yabancı şirketlerin erişimini sınırladığını ve şeffaflığı azalttığını söylediği uygulamaların yanı sıra Endonezya’nın yerli kart ağı GPN’ye yönelik kaygılara odaklanıyordu.
Anlaşmazlık, Endonezya mallarına yüzde 32 gümrük vergisi uygulanacağı yönündeki tehditlerin ortasında gelişti. Söz konusu tarife önlemi daha sonra görüşmeler için askıya alındı. ABD’nin kaygıları pazara erişim ve yönetişim üzerine yoğunlaşırken, Endonezyalı düzenleyiciler yerli kurallar kapsamında katılımı ve yurt dışındaki ödeme sistemleriyle süren bağlantıları öne çıkardı.
Endonezyalı yetkililer ve birçok iktisatçı açısından yerli ödeme işlemleri ekonomik dayanıklılığa da katkı sağlıyor. Perakende ödemelerin yerel altyapıda tutulması ücretleri düşürebilir ve işlem verilerini koruyabilir. Sınır ötesi ödemeler yerel para birimlerinin oluşturduğu çiftler üzerinden mutabakata bağlandığında, bu yaklaşım döviz kuru dalgalanmalarına maruz kalmayı da azaltabilir.
Endonezya bankaları Visa ve Mastercard kartlarını çıkarmayı ve kabul etmeyi sürdürüyor; bu ağlar birçok uluslararası işlemde tercih edilmeye devam ediyor. QRIS ise özellikle küçük alışverişler ve ödeme kabul maliyetlerine duyarlı işletmeler için avantajlar sunan başka bir ödeme seçeneği ekliyor.
Endonezya Merkez Bankası Başkanı Perry Warjiyo, uluslararası standartlar ile Endonezya’nın yerel öncelikleri arasındaki dengeyi şöyle anlattı:
QRIS, uluslararası çerçeveler temel alınarak Endonezya’nın ihtiyaçlarına göre tasarlandı; dijitalleşme, ekonomik kapsayıcılık ve verimlilik açısından önemli bir rol oynuyor.
Düzenleyiciler, uluslararası şirketlerin yerli şirketlerle aynı kamu yararı yükümlülüklerini yerine getirmeleri hâlinde sisteme katılabilecekleri mesajını verdi. Endonezya’nın yaklaşımı, ödeme altyapısı üzerinde daha fazla kontrolü yurt dışıyla iş birliği içinde sürdürmeyi bir araya getiriyor. Bu yaklaşım, turizm ve ticaret için ulusal sistemleri birbirine bağlarken perakende ödemelerin daha büyük bölümünü yerel olarak işleme yönündeki geniş kapsamlı Güneydoğu Asya çabasını yansıtıyor.
Yolcular alışık oldukları ödeme uygulamalarını yurt dışında kullanıyor
Endonezya’nın Malezya, Tayland ve Singapur’la bağlantıları sayesinde Endonezyalı yolcular, mevcut uygulamalarıyla yurt dışında katılımcı işletmelerin kodlarını tarayabiliyor. Bu ülkelerden gelen ziyaretçiler de Endonezya’daki katılımcı işletmelerde kendi uygulamalarını kullanabiliyor.
Bu bağlantı, sınır ötesinde alışılmış bir ödeme yöntemi sunuyor. İşletmeler ödemeyi yerel para birimleriyle alıyor ve mutabakat, kart dönüşümü olmadan yerel para birimi çifti üzerinden yapılıyor. Turistlere hizmet veren küçük bir işletme için bu bağlantı, başka bir cihaza veya fiyat değişikliğine ihtiyaç duymadan yeni müşteriler kazandırabiliyor.
Sınır kentlerinden gelen veriler, Batam gibi yerlerdeki genç Malezyalı ziyaretçilerin QR taramayı şimdiden varsayılan ödeme yöntemi olarak benimsediğine işaret ediyor. Daha geniş kabul, günlük seyahat harcamalarını, öğrencilerin alışverişlerini ve sınır ötesindeki küçük işlemleri evde ödeme yapmaya daha çok benzetebilir.
Genişleme birkaç aşamada gerçekleşti:
- 2020: QRIS ülke genelinde kullanıma sunuldu; katılımcı Endonezya bankaları ve cüzdanları tek bir QR ödeme standardında bir araya geldi.
- 2024: İşlem sayısı 6 milyarı aştı; yıl içindeki sektör verileri kullanıcı sayısının 50 milyonu, üye iş yeri sayısının ise 33 milyonu geçtiğini gösterdi.
- 2025: ABD, daha geniş kapsamlı bir tarife anlaşmazlığı ve sonrasındaki görüşmeler sırasında QRIS’i ticaret engeli olarak tanımladı.
- Ağustos 2025: Endonezya Merkez Bankası ve Japon ortakları, Japonya’da QRIS kabulünün ilk aşamasını başlattı.
- 20 Eylül 2025 itibarıyla: Endonezya, Malezya, Tayland ve Singapur’la kurduğu mevcut bağlantılara ek olarak Çin’le bir ödeme bağlantısını test ediyordu.
Japonya’da kullanım başladı, Çin bağlantısı test ediliyor
Japonya’daki ilk aşama, Endonezyalı kullanıcıların büyük bankaların ve elektronik cüzdanların yerli uygulamaları üzerinden JPQR Global kodlarını tarayarak seçili işletmelerde ödeme yapmasına olanak tanıyor. Endonezya Merkez Bankası, Endonezya ödeme sistemi birliği ve Japon sektör kuruluşları, düzenleyici gözetim altında çalışmalara katılıyor.
Plan, işletme kapsamını genişletmek ve her iki yönde daha fazla ödeme akışı oluşturmak. Kabulün artması, turizmi ve Endonezya ile Japonya arasındaki küçük işletme ticaretini destekleyerek Endonezyalı müşterilerin evde zaten kullandığı uygulamaların faydasını artırabilir.
Çin bağlantısı ise pilot aşamada. UnionPay International ve Endonezyalı ödeme yönlendirme sağlayıcıları, seçili kullanıcıların her iki ülkedeki katılımcı işletmelerde kendi ülkelerindeki uygulamalarla ödeme yapmasına olanak tanıyan testlere öncülük ediyor. Program iki merkez bankasının gözetiminde yürütülüyor.
Yerel para birimiyle mutabakat temel özelliklerden biri: Çin’de yuan, Endonezya’da rupiah kullanılıyor. Bu para birimlerini kullanmak dönüşüm adımlarını ve maliyetleri azaltıyor. Testlerin ardından programın genişletilmesi bekleniyor ancak daha geniş kapsamlı kullanım veya Japonya’daki kabulün planlanan genişlemesi için tarih verilmedi.
Endonezya Merkez Bankası Başkan Yardımcısı Filianingsih Hendarta, Çin bağlantısına yönelik hazırlıkları şöyle anlattı:
QRIS’in Çin’de genişletilmesine yönelik iş birliği olumlu ilerliyor. Sorunsuz uygulama için ticari, teknik ve operasyonel düzenlemeleri kesinleştirmek üzere anlaşmalar imzalandı.
Hindistan, Suudi Arabistan ve Güney Kore gibi pazarlarla kurulacak yeni bağlantılar ve Japonya’daki daha geniş kapsamlı kullanım, QR ödemelerinin Asya’nın büyük bölümüne yayılmasını sağlayabilir. Bu hedefler yeni bağlantıların kurulmasına ve kabulün artmasına bağlı. Mevcut projeler ise şimdiki bağlantıların tüketiciler ve işletmeler için işler hâle getirilmesine odaklanıyor.
Dolandırıcılığa karşı koruma ve güvenilirlik daha büyük bir sınavla karşı karşıya
Endonezyalılar dolandırıcılık vakalarına ilişkin kaygılarının arttığını bildiriyor ve yalnızca küçük bir kesim dolandırıcılığa karşı bağışık hissettiğini söylüyor. QRIS daha fazla ödemeyi işledikçe bankalar ve ödeme şirketleri, bir işlem gerçekleşirken risk değerlendirmesi yapan ve bazen makine öğrenmesinden yararlanan daha güçlü kimlik doğrulama ve dolandırıcılık puanlama sistemleri üzerinde çalışıyor.
Paylaşılan dolandırıcılık bilgileri, kurumların şirket sınırlarını aşan şüpheli örüntüleri tanımasına yardımcı olabiliyor. Merkezî koordinasyon önem taşıyor; çünkü riskli bir transferin para sistemden çıkmadan önce engellenmesi veya başka bir yöne aktarılması gerekebilir.
İşlemlerin giderek daha büyük bölümü de tek bir bankanın içinde kalmak yerine farklı sağlayıcılar arasında gerçekleşiyor. Böylece daha fazla ödeme, ulusal yönlendirme ve mutabakat altyapısına bağlı hâle geliyor ve kapasite yönetimi ile siber savunmanın önemi artıyor.
Ekipman arızalandığında devreye giren yedek sistemler anlamındaki yedeklilik ve yoğun talep altında performansı kontrol eden stres testleri, işlem hacimleri arttıkça daha da önem kazanıyor. Müşterilerin ve işletmelerin de bir ödemeye itiraz etmek veya sorunu çözmek için açık yollara ihtiyacı var.
Düzenleyiciler, küçük satıcıları korumak için iş yeri komisyonlarını ayarladı ve QRIS günlük alışverişlerde kullanılan bir seçenek hâline geldikçe kuralları güncelledi. Düşük ücretler işletmelerin sisteme katılmasını ve aktif kalmasını kolaylaştırırken, ağın güvenilirliği ve korumayı sürdürebilmesi için yine de yatırım gerekiyor.
Daha güvenli büyüme çerçevesi; açık uyum kurallarını, tehditlerle birlikte gelişen siber güvenliği, erişilebilir tüketici korumasını, sınır ötesi koordinasyonu ve bankalar, finansal teknoloji şirketleri ile kolluk kuvvetleri arasındaki iş birliğini bir araya getiriyor. Bu önlemler, hizmetler karmaşıklaştıkça kullanıcıları korurken ödemelerin hızını da sürdürmeye yardımcı oluyor.
Endonezya’nın Hindistan ve Çin’le ortak noktaları
Hindistan’ın Birleşik Ödemeler Arayüzü (UPI), Endonezya’nın yaklaşımıyla karşılaştırma olanağı sunuyor. Düzenleyici kurum öncülüğündeki bu modelde rakip uygulamalar ve bankalar birlikte çalışıyor. QRIS de benzer biçimde birlikte çalışabilirliği temel aldı ve ayrı sağlayıcı biçimlerinin yerini ortak bir ödeme standardıyla doldurdu.
Çin farklı bir yol izledi. Özel süper uygulamalar ilk büyümeye öncülük etti; daha sonra düzenleyiciler ödemeleri standartlaştırmak ve trafiğin daha büyük bölümünü ulusal altyapıya yönlendirmek için harekete geçti. Endonezya’nın modeli, kapsayıcılık ve düşük maliyeti önceliklendirirken uluslararası ortaklarla bağlantı kurma yollarını da koruyarak her iki deneyimden yararlanıyor.
QRIS, Endonezya ödeme sisteminin diğer parçalarıyla birlikte çalışıyor. Yerli bankalar arası perakende transferlerde BI-FAST dâhil çeşitli altyapılar kullanılıyor. Temel mutabakat süreçlerini modernleştirmek için, yani finansal sistem içindeki işlemlerde kullanılmak üzere dijital rupiah çalışmaları da sürüyor.
Amaç, bu sistemleri birbiriyle bağlantılı hâle getirerek her birinin en iyi hizmet verdiği işlem türünde kullanılmasını sağlamak. QRIS erişilebilir perakende ödemelerine odaklanırken diğer altyapılar banka transferlerini ve mutabakatı destekliyor. Ortak standartlar ve açık yönetişim sayesinde yeni hizmetler geliştirilirken tüketicilerin kafa karıştırıcı ve birbiriyle uyumsuz ödeme biçimlerine dönmesi gerekmiyor.
Bölgesel ödeme bağlantıları ne kadar genişleyebilir?
Bazı strateji uzmanları QRIS’i daha fazla finansal özerklik arayan ülkeler için bir model olarak görüyor. Uluslararası ödemelerde küresel kart ağları ve SWIFT mesajlaşma ağı merkezi konumlarda yer alıyor; küresel platformlar büyük işlemler için önemini koruyacak. Birbirine bağlanan ulusal QR sistemleri, küçük tüketici alışverişleri için başka bir yol sunuyor.
QR standartlarını birbirine bağlayan bir grup ülke, turizm harcamaları ile küçük işletme ödemelerini yerli altyapı üzerinden yönlendirip mutabakatı yerel para birimleriyle yapabilir. Bu yaklaşım, daha fazla işlem verisini yerel sınırlar içinde tutarken maliyetleri ve döviz işlemlerindeki sürtünmeyi azaltabilir.
Bu fikir, hızlı ödeme sistemlerini birbirine bağlayan Asya projeleriyle ve merkez bankaları arasında dijital para birimleriyle mutabakat deneyleriyle örtüşüyor. Endonezya’nın deneyimi üç pratik gereksinime işaret ediyor: sağlayıcılar arasında işleyen standartlar, merkez bankası liderliği ve hizmet kalitesi üzerinden rekabet ederken kuralları paylaşmaya istekli şirketler.
Karşılıklı bağlantılar önemli; çünkü yolcular ve işletmeler ödemelerin her iki yönde de yapılabildiği sistemlerden en fazla faydayı sağlıyor. Daha geniş bir bölgesel ağ, toptan finansmanı taşımayı sürdüren küresel sistemleri tamamlayarak tüketicilere ve küçük işletmelere daha fazla seçenek sunabilir.
2025’in geri kalanında izlenecekler
Japonya’daki işletme kapsamı ve Çin’deki pilot uygulama, QRIS’in uluslararası ilerlemesini hemen ölçebilecek göstergeler. Bu bağlantıların ölçeği, her iki yöndeki ödeme akışlarının gelişimi ve işlemlerin yerel para birimi çiftleriyle mutabakata bağlanan oranı, bağlantıların pratikte ne kadar fayda sağladığını gösterecek.
ABD ile yürütülen ticaret görüşmeleri, yabancı şirketlerin erişim kurallarını ve diğer ülkelerin bağlantı kurma isteğini etkileyebilir. Endonezya içinde bir başka öncelik de Java’daki yoğun işletme ağı ile takımadaların daha doğusundaki eyaletler arasındaki kullanım farkını azaltmak.
Yoğun seyahat dönemleri, dolandırıcılık kontrollerini, itiraz süreçlerini ve hizmet güvenilirliğini sınayacak. Mali denge de önem taşıyor: İşlem hacmi on milyarlarca işleme yaklaşırken iş yeri ücretleri küçük satıcılar için cazip kalmalı ve ulusal yönlendirme ile mutabakat altyapısını desteklemeli.
QRIS, ortak bir ödeme kodunu şimdiden günlük ticaretin parçası hâline getirdi. Bir sonraki aşamada bu yerli model yurt dışındaki işletmelerle, yabancı düzenleyicilerle ve daha geniş kapsamlı operasyonel gereksinimlerle buluşuyor.
Özet
- QRIS 2020’de ülke genelinde kullanıma sunuldu ve 2024’te 6 milyardan fazla işlem gerçekleştirdi; kullanıcı sayısının bugün yaklaşık 57 milyon olduğu tahmin ediliyor.
- Ortak QR kodu sayesinde katılımcı bankacılık uygulamaları ve cüzdanlar aynı işletmeye ödeme yapabiliyor; ayrı kodlara ve pahalı terminallere duyulan ihtiyaç azalıyor.
- İşletmelerin çoğu yaklaşık yüzde 0,3 ücret öderken mikro işletmeler çoğu zaman hiç ücret ödemiyor; kartlarda tipik ücretler yüzde 2 ila 3 düzeyinde.
- Endonezya’nın Malezya, Tayland ve Singapur’la ödeme bağlantıları, Japonya’da ilk aşama kabul ve Çin’le gözetim altındaki bir pilot uygulaması bulunuyor.
- ABD, QRIS’i 2025’te ticaret engeli olarak tanımladı; Endonezya ise yerli kurallara tabi uluslararası katılımı destekliyor.
- Küçük işletmelerin sisteme dâhil edilmesi, dolandırıcılığa karşı koruma, güvenilir altyapı ve bölgesel kabulün genişlemesi QRIS’in büyümesinde önemini koruyor.