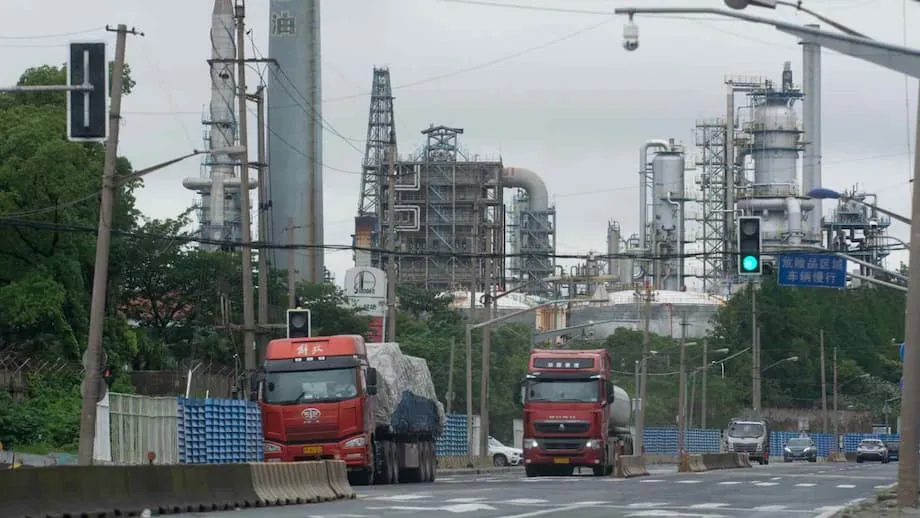
Kalabalık bir pazarda üç rakip daha güçlü bir yapı kurmayı hedefliyor
Mitsui Chemicals, Idemitsu Kosan ve Sumitomo Chemical, Asya genelinde fiyatları aşağı çeken Çin plastik üretimindeki hızlı artışa karşılık olarak Japonya'daki poliolefin faaliyetlerini Nisan 2026'ya kadar birleştirmeyi planlıyor. Gıda ambalajları, otomobil parçaları ve gündelik hayatta kullanılan çok sayıda başka ürünün üretiminde kullanılan malzemeleri tedarik eden şirketler, yıllık yaklaşık 8 milyar yen tasarruf hedefliyor.
İçindekiler
- Kalabalık bir pazarda üç rakip daha güçlü bir yapı kurmayı hedefliyor
- Hangi plastikler birleştiriliyor?
- Çin'in büyümesi rakipler üzerindeki baskıyı artırıyor
- Planın merkezinde Prime Polymer var
- Japonya'nın sanayi ağı yeniden şekilleniyor
- Düşük fiyatların etkisi plastiklerin ötesine yayılıyor
- Müşteriler ürün ve tedarik değişiklikleriyle karşılaşabilir
- Yatırımlar daha özel malzemelere yöneliyor
- Kısa süreli gerileme değil, kalıcı bir yeniden yapılanma
- Takvim ve tamamlanması gereken işler
- Özet
Yeniden yapılanmanın merkezinde, hâlihazırda yüzde 65'i Mitsui'ye, yüzde 35'i Idemitsu'ya ait olan ortak girişim Prime Polymer yer alacak. Sumitomo, Japonya'daki polipropilen ve lineer düşük yoğunluklu polietilen faaliyetlerini ortak girişime devredecek. İşlem sonrasında Mitsui'nin payı yüzde 52, Idemitsu'nun yüzde 28 ve Sumitomo'nun yüzde 20 olacak.
Birleşik işletmenin yıllık polipropilen kapasitesi yaklaşık 1,59 milyon metrik ton, polietilen kapasitesi ise 720 bin metrik ton olacak. İşletmelerin 2024 mali yılında toplam satışları yaklaşık 2,6 milyar dolara ulaştı. Ortaya çıkacak şirket, Japonya poliolefin pazarının yaklaşık yüzde 30'unu oluşturacak.
Şirketler mükerrer faaliyetleri azaltıp üretimi yoğunlaştırırken bazı tesisleri kapatmayı planlıyor. Japonya'nın toplam poliolefin kapasitesinin 5,8 milyon ton olduğu tahmin ediliyor. Ancak nüfusun azalması, yurt içi talebin durgun seyretmesi ve ithalat baskısı, bu sanayi ağının verimli biçimde işletilmesini zorlaştırıyor.
Anlaşma, tek bir zayıf satış dönemini aşan bir soruna karşı önemli bir adım niteliğinde. Çin'de faaliyete geçen büyük yeni tesisler, talebin yavaşladığı bölgesel pazara arz ekliyor. Japon üreticiler, müşterilerinin beklediği teknik uzmanlığı ve güvenilir tedariki korurken maliyetleri düşürme baskısıyla karşı karşıya. Şirketlerin işlemi tamamlamadan önce rekabet kurumlarından ve diğer düzenleyici kurumlardan onay alması gerekiyor.
Hangi plastikler birleştiriliyor?
Poliolefinler, etilen ve propilenden üretilen ve yaygın olarak kullanılan plastiklerdir. Bu iki kimyasal yapı taşı, çoğunlukla naftanın veya diğer hidrokarbonların parçalanmasıyla elde edilir. Bu işlem, hammaddeleri daha küçük moleküllere ayırır. Tesisler daha sonra bu molekülleri farklı özellik ve kullanım alanlarına sahip malzemelere dönüştürür.
Polietilen; ambalaj filmlerinde kullanılan türlerin yanı sıra borularda kullanılan daha yoğun malzemeleri de kapsar. Polipropilen ise otomobil parçalarında, ev eşyalarında ve tıbbi cihazlarda yaygındır. Sumitomo'nun Prime Polymer'e katacağı faaliyetler polipropilen ile polietilen türlerinden biri olan lineer düşük yoğunluklu polietileni kapsayacak.
Bu temel plastiklerin fiyatı değişkenlik gösterir; üretimleri önemli miktarda enerji gerektirir ve uluslararası ticarete konu olurlar. Bu nedenle bir ülkede üretime başlayan fabrika, çok uzaktaki rakipleri bile etkileyebilir: Arz artar, alıcıların seçenekleri çoğalır ve satıcılar fiyatlarını düşürme baskısıyla karşılaşır.
Japon üreticiler için zorluk, üretim azaldığında bile maliyetlerin önemli bir bölümünün devam etmesi. Bir tesisin daha seyrek çalışması, bu maliyetlerin daha az ton ürüne bölünmesi anlamına gelir. Faaliyetleri birleştirmek, ortaklara siparişleri daha az sayıda üretim hattına aktarma ve kalan tesisleri daha yoğun çalıştırma olanağı sunuyor.
Çin'in büyümesi rakipler üzerindeki baskıyı artırıyor
Çin son yıllarda etilen krakerleri ve bu tesislerin çıktısını polietilen ile polipropilene dönüştüren fabrikalar da dahil olmak üzere büyük miktarda petrokimya kapasitesini devreye aldı. Projelerin birçoğu talebin hızla arttığı ve kâr marjlarının yüksek olduğu dönemde onaylandı. İç talep yavaşlarken üretime başlayan tesisler, üreticileri yurt dışına satacak fazla ürünle karşı karşıya bıraktı.
Çin ihracatındaki artış, bölgesel fiyatların belirlenmesinde etkili oldu ve Japonya ile Güneydoğu Asya'daki rakiplerin marjlarını düşürdü. Sorun, inşa edilen fabrikaların türüyle de ilgili. Çin'deki yeni tesisler genellikle büyük ölçekli ve modern teknolojiye sahip; ayrıca hammadde kaynakları aynı sahada bulunuyor. Bu da ton başına üretim maliyetlerini düşürmeye yardımcı oluyor.
Özellikle yurt içi pazarın büyüme imkânı sunmadığı bir dönemde, eski ve küçük Japon tesisleri için karşılaştırma yapmak zorlaşıyor. Çinli üreticiler maliyetlerini yüksek hacimli üretime yayabilirken Japon işletmeciler, zayıf yurt içi talep ve yurt dışından gelen daha ucuz ürünlerle mücadele etmek zorunda.
Japonya'da etilen tesislerinin kapasite kullanım oranı aylardır yüzde 70'in altında. Düşük kapasite kullanımı, üretilen her birimin maliyetini artırarak kârları daha da sıkıştırıyor. Japonya'nın etilen üretimi de onlarca yıldır görülmeyen düşük seviyelere indi; bu durum daha küçük ve rekabetçi bir üretim ağı arayışını hızlandırıyor.
Planın merkezinde Prime Polymer var
Prime Polymer, ortakların Japonya'daki poliolefin faaliyetlerinin ana şirketi olacak. Sumitomo'nun varlıklarının mevcut Mitsui ve Idemitsu ortak girişimine katılması, şirketlere örtüşen üretim hatlarını birleştirme, satışları eşgüdüm içinde yürütme ve ürün türlerini daha bütünlüklü bir portföyde toplama olanağı sağlayacak.
Ortaklar, yıllık yaklaşık 8 milyar yenlik tasarrufun üretim, dağıtım, satın alma ve araştırma alanlarından gelmesini bekliyor. Planlar arasında daha odaklı bir ürün yelpazesine yoğunlaşmak, en verimli tesislerde teknolojiyi geliştirmek ve hâlihazırda ortak müşterilere hizmet veren lojistik ağlarını birleştirmek bulunuyor.
Ürün türlerinin sayısını azaltmak da üretimi kolaylaştırabilir. Bir ürün türünden diğerine geçiş zaman aldığından, daha dar bir ürün yelpazesi üretim kampanyalarının daha uzun sürmesini sağlayabilir. Rekabet gücü daha düşük birimlerin kapatılması veya geçici olarak devre dışı bırakılması, üretimi talebe yaklaştırmanın bir başka yolu olacak.
Mitsui Chemicals Başkanı Osamu Hashimoto, zorlu bir pazarda işbirliğinin gerekli olduğunu söyledi. Önceliğinin, uzun süreli fiyat baskısına ve değişen müşteri ihtiyaçlarına dayanabilecek bir işletme kurmak olduğunu belirtti.
Bu aşamada işbirliği yoluyla işimizin temelini güçlendirmek gerekiyor.
Bu öneri, yeterli ölçeğe sahip olmayan ayrı faaliyetlerle rekabet etmeyi sürdürmek yerine pazar zayıfken harekete geçme kararını yansıtıyor. Başarı, daha büyük bir varlık portföyünü daha verimli bir işletmeye dönüştürmeye bağlı olacak.
Japonya'nın sanayi ağı yeniden şekilleniyor
Japonya'daki petrokimya tesisleri büyük ölçüde büyüyen bir iç ekonomi için kuruldu. Krakerlerin ve bağlantılı üretim birimlerinin birçoğu, genişleyen pazara hizmet veren rafinerilerin yanında yer alıyor. Yakıt talebi uzun süredir düşüşte; nüfustaki değişim tüketimi azaltıyor ve dalgalı enerji maliyetleri mali baskıyı artırıyor.
Hükümet ve sektör, yeniden yapılanmayı teşvik etti. Büyük kimya ve enerji şirketleri varlıklarını yeniden düzenleyerek tesis kullanımını iyileştirmeye ve giderleri azaltmaya çalışıyor. Bu kararlar, önerilen Prime Polymer birleşmesinin ötesine geçiyor ve yatırımların daha az sayıda tesiste yoğunlaşacağına işaret ediyor.
Idemitsu, Çiba'daki etilen tesislerini kapatacağını ve üretimi Mitsui ile birleştireceğini duyurdu. Maruzen Petrochemical, Çiba tesisini kapatıp üretimi Sumitomo ile ortak girişimine aktaracak. Eneos ise Kawasaki'deki faaliyetlerini sadeleştirmeyi planlıyor.
Mitsui, Asahi Kasei ve Mitsubishi de Osaka ile Okayama'daki yeniden yapılanma seçeneklerini incelemek üzere bir limited şirket ortaklığı kurdu. Mitsui, petrokimya faaliyetlerinin bazı bölümlerini şirketten ayırma veya dış ortakları bünyesine katma seçeneklerini değerlendirdi. Bu adımlar bir arada, şirketlerin temel kimyasallar faaliyetlerinin ölçeğini ve sahiplik yapısını ne kadar kapsamlı biçimde yeniden değerlendirdiğini gösteriyor.
Düşük fiyatların etkisi plastiklerin ötesine yayılıyor
Çin'deki arz fazlası diğer ağır sanayiler üzerinde de baskı yaratıyor. Çin ithalatındaki artışla birlikte Japonya'da çelik fiyatları birkaç yıldır görülmeyen düşük seviyelere indi. Zayıf talep ve daha ucuz ithalat üretimi baskılarken, Japonya'nın çelik üretimi de etilen üretimi gibi onlarca yıldır görülmeyen dip seviyelere geriledi.
Plastik üreticileri için ton başına birkaç dolarlık fark bile bir satışın kârlı olup olmadığını belirleyebilir. Çin'den Asya geneline artan sevkiyatlar bölgesel fiyat tabanını belirlemeye yardımcı oluyor. Girdi maliyetleri daha yüksek olan Japon üreticiler daha az üretmek, daha düşük kâr marjlarını kabul etmek veya bazı ürün türlerinden vazgeçmek arasında seçim yapmak zorunda.
Prime Polymer birleşmesi, aynı siparişler için rekabet eden tesislerin sayısını azaltmayı amaçlıyor. Kapasite ve ürün stratejilerinin eşgüdüm içinde düzenlenmesi, kalan tesislerin daha yüksek dolulukla çalışmasına ve iyileştirmelere daha fazla kaynak ayrılmasına yardımcı olabilir. Ancak küresel fiyatların düşük seyretmesi daha fazla kesintiyi zorunlu kılabilir.
Ucuz Çin ürünlerinin başka pazarlara ulaşmasıyla ticari gerilim de artıyor. Meksika, Çin'den yapılan geniş bir ürün yelpazesindeki ithalata uygulanan gümrük vergilerini keskin biçimde artırma seçeneğini değerlendirdi. Bu tür önlemler, plastikler dahil emtiaların sınırlar arasında taşınma maliyetini değiştirebilir ve üreticilerin alıcı bulduğu yerleri etkileyebilir.
Müşteriler ürün ve tedarik değişiklikleriyle karşılaşabilir
Otomobil üreticileri, elektronik şirketleri, tüketim malları işletmeleri ve tıbbi ürün tedarikçileri, birleşmenin nasıl ilerleyeceğiyle yakından ilgilenecek. Daha bütünleşik ürün yelpazesine sahip büyük bir tedarikçi; tutarlı ürün özellikleri, güvenilir teslimatlar ve ortak geliştirme çalışmaları sunma konusunda daha avantajlı olabilir.
Müşteriler hızlı teknik desteğe ve öngörülebilir nakliye düzenlemelerine de önem veriyor. Örtüşen faaliyetlerin birleştirilmesi, özellikle büyüyen işletme genelinde üretim ve dağıtım kararlarının eşgüdümle alınması hâlinde bu hizmetleri iyileştirebilir.
Daha az tedarikçinin bulunması, alıcıların yaygın plastik türlerini satın alırken seçeneklerini de azaltabilir. Düzenleyici kurumlar, temel ürün türlerindeki pazar paylarını, küçük alıcılar üzerindeki etkileri ve tesisleri kapatma planlarını inceleyecek. İşlem sırasında ve sonrasında fiyatlandırma da mercek altında olacak.
Şirketler, maliyetlerinin piyasa koşullarını yansıtması gerektiğini ve verimlilik kazanımlarının enerji ile nakliye maliyetlerindeki enflasyonu dengelemeye yardımcı olabileceğini savunuyor. Alıcılar sonucu pratik ölçütlere göre değerlendirecek: güvenilir ürünler, hızlı hizmet ve iyileştirilmiş malzemelerin pazara ne kadar çabuk ulaştığı. Geçiş sürecinde ürün türlerinde ve teslimat düzenlemelerinde yapılabilecek değişiklikler hakkında açık bilgilendirmeye de ihtiyaç duyacaklar.
Yatırımlar daha özel malzemelere yöneliyor
Japon kimya şirketleri, ton başına fiyattan çok performansın ve teknik hizmetin önem taşıdığı malzemelere yatırım yapıyor. Bunlar arasında mühendislik plastikleri, daha iyi bariyer özelliklerine sahip filmler, özel elastomerler, batarya malzemeleri ve yarı iletken üretiminde kullanılan kimyasallar yer alıyor.
Temel poliolefinler ambalaj ve ulaşım için önemini koruyor, ancak emtia fiyatlarındaki dalgalanmalara özellikle açık. Bu faaliyetlerin birleştirilmesi, finansal kaynakları ve yönetim odağını daha özel ürünlere yöneltirken gündelik plastikler için daha küçük ve verimli bir üretim tabanını koruyabilir.
Kalan poliolefin tesislerinin de yatırıma ihtiyacı olacak. Üretimin yoğunlaştırılması; bakıma, araştırmaya ve üretim darboğazlarını gidermeye en verimli hatlarda öncelik verilmesini sağlayabilir. Amaç, süreçleri ve ürünleri geliştirmeyi sürdürürken temel plastikler faaliyetinin rekabet gücünü artırmak.
Müşteriler daha hafif malzemeler, geri dönüştürülmüş içerik oranı daha yüksek ürünler ve karbon ayak izi daha düşük seçenekler de arıyor. Üreticiler enerji tüketimini azaltan katalizörlere ve süreç iyileştirmelerine yatırım yaptı. Birçoğu, karışık plastik atıkları yeniden hammaddeye dönüştüren kimyasal geri dönüşüm yöntemleri geliştiriyor. Bu projelerin ilerlemesi zaman ve para gerektiriyor; dolayısıyla finansal istikrar önem taşıyor.
Kısa süreli gerileme değil, kalıcı bir yeniden yapılanma
Petrokimya alanında uzman danışman Masanori Kawakami, birleşme baskısının döngüsel olmaktan çok kalıcı olduğunu söyledi. Japonya'daki önceki birleşmeler genellikle yurt içindeki örtüşen faaliyetleri azaltmaya ve fiyatları istikrara kavuşturmaya odaklanmıştı. Mevcut değişiklikler, küresel üretim kapasitesindeki büyük artışlarla aynı dönemde yaşanıyor.
Kawakami, Çin ve ABD'deki büyümeyi, şirketlerin nerede üretim yaptıklarını, ne kadar üretim gerçekleştirdiklerini ve hangi müşterilere hizmet verdiklerini yeniden değerlendirmelerini gerektiren bir neden olarak gösterdi.
Bu birleşme yalnızca yurt içindeki örtüşen faaliyetleri azaltmakla ilgili değil. Özellikle Çin ve ABD'de yaşanan çarpıcı küresel kapasite artışının gölgesinde gerçekleşiyor.
Küresel plastik talebi artmayı sürdürüyor, ancak bu büyüme eşit dağılmıyor ve politikalarla tüketici tercihlerine giderek daha duyarlı hâle geliyor. Çin kadar büyük bir üretim ekonomisinde yeni kapasite talebin üzerinde büyüdüğünde, arz fazlası ihracat pazarlarına yönelerek komşu üreticiler üzerindeki baskıyı artırıyor.
Japonya'nın yanıtı, temel plastik faaliyetlerini yoğunlaştırırken yatırımları ileri malzemelere yöneltmek. Benzer fiyat koşullarıyla karşı karşıya olan diğer Asyalı üreticiler de gelişmeleri izliyor. Daha kârlı bir birleşik Japon işletmesi, aynı baskılarla mücadele eden rakipler arasında yeni birleşmeleri teşvik edebilir.
Takvim ve tamamlanması gereken işler
Yeniden yapılanmanın Nisan 2026'da tamamlanması hedefleniyor. O tarihe kadar şirketlerin gerekli onayları alması, iş gücü planlarını uyumlaştırması, ürün hattı kararlarını kesinleştirmesi ve bilgi sistemlerini eşgüdümle çalışır hâle getirmesi gerekiyor. Araştırma ve tedarik zincirlerinin entegrasyonu karmaşık olacak; müşteriler ise değişiklikler sırasında teslimatların sürmesini bekleyecek.
Önemli kilometre taşları ve tarihler şöyle:
- 2024 mali yılı: Birleştirilecek işletmelerin satışları yaklaşık 2,6 milyar dolara ulaştı.
- 13 Eylül 2025: Önerilen birleşme, Prime Polymer bünyesinde Mitsui Chemicals, Idemitsu Kosan ve Sumitomo Chemical'ı bir araya getiriyor.
- Nisan 2026: Ortaklar, rekabet kurumlarının ve diğer düzenleyici kurumların onayına tabi olarak yeniden yapılanmayı tamamlamayı hedefliyor.
Şirketler hangi tesislerin kapatılacağını belirtmedi ve tesislerin kapanış tarihlerini ayrı ayrı açıklamadı. Üretimin yoğunlaştırılması ve ürün yelpazelerinin birleştirilmesi sürecinde bu kararlar çalışanlar ve müşteriler açısından önem taşıyacak.
Zayıf talep, yüksek enerji maliyetleri ve düzenleyici onaylardaki gecikmeler uygulamayı zorlaştırabilir. Döviz kurlarındaki hareketler de ithal ürünlerle yerel üretim arasındaki fiyat dengesini değiştirebilir. Ortaklar, faaliyetleri yeniden düzenlerken güvenlik ve çevresel performans harcamalarını sürdürmek zorunda.
Küresel alıcılar açısından amaç, Japonya'dan daha güvenilir tedarik ve ileri malzemelere daha fazla odaklanma. Üreticiler açısından işlem, yurt dışındaki büyük ve modern tesislerle rekabet ederken maliyetin ve ölçeğin önemini ortaya koyuyor. Vaat edilen tasarrufların gerçekleşip gerçekleşmeyeceği, tesislerle ilgili kararlara, entegrasyonun başarısına ve piyasa fiyatlarının seyrine bağlı olacak.
Özet
- Mitsui Chemicals, Idemitsu Kosan ve Sumitomo Chemical, Japonya'daki poliolefin faaliyetlerini Prime Polymer üzerinden Nisan 2026'ya kadar birleştirmeyi hedefliyor.
- Ortak girişimin sahiplik yapısı Mitsui için yüzde 52, Idemitsu için yüzde 28 ve Sumitomo için yüzde 20 olacak.
- Ortaklar yıllık yaklaşık 8 milyar yen tasarruf hedefliyor; bazı tesislerin kapatılması planlanıyor.
- Birleşik kapasite yaklaşık 1,59 milyon metrik ton polipropilen ve 720 bin metrik ton polietilen olacak. Şirket Japonya poliolefin pazarının yaklaşık yüzde 30'unu temsil edecek.
- Birleştirilecek işletmelerin 2024 mali yılı satışları yaklaşık 2,6 milyar dolara ulaştı.
- Çin'deki kapasite artışı, zayıf talep ve ithalat baskısı Japonya kimya sektöründe yeniden yapılanmayı hızlandırıyor.
- Rekabet kurumlarının ve diğer düzenleyici kurumların onayı gerekiyor; müşteriler ürün türlerinde ve tedarik düzenlemelerinde olası değişikliklerle karşılaşabilir.