Değişen Otomobil Pazarında Çinli Markalar Öne Çıkıyor
Counterpoint Research’e atfedilen verilere göre Çinli markalar, 2024’te Güneydoğu Asya’da satılan elektrikli araçların yüzde 70’inden fazlasını oluştururken BYD tek başına pazarın neredeyse yarısını aldı. Bölgenin en büyük elektrikli araç pazarı olan Tayland’da Çinli markaların satışlardaki payı yaklaşık yüzde 80’e ulaştı.
İçindekiler
- Değişen Otomobil Pazarında Çinli Markalar Öne Çıkıyor
- Güneydoğu Asya Neden Öncelik Hâline Geldi?
- BYD Satıştan Üretime Geçiyor
- Çin Yapımı Elektrikli Otomobillerin Fiyatı Neden Daha Düşük?
- Hükümetler Fabrika ve Alıcı Çekmek İçin Yarışıyor
- Şarj İmkânları Bölge Genelinde Eşit Değil
- Fabrika Yatırımları Yerel Uzmanlığı Artırabilir mi?
- Yerel Markalar Kendilerine Yer Açmaya Çalışıyor
- Yeni Oyuncular Köklü Otomobil Üreticileri Üzerindeki Baskıyı Artırıyor
- Elektrikli Otomobiller Yakıt Talebini Değiştirmeye Başlıyor
- Hızlı Büyümeden Yeni Hedeflere
- Öne Çıkanlar
24 Ağustos 2025 itibarıyla bu genişleme, insanların otomobil satın alma biçimini ve üreticilerin yatırım yaptığı yerleri değiştiriyordu. BYD, Chery ve Geely; daha düşük fiyatlar, yerel ortaklıklar ve yeni üretim tesisleriyle köklü Japon, Amerikan ve Avrupalı üreticilere meydan okuyordu. Hükümetler, artan satışları fabrikalara, istihdama ve teknik becerilere dönüştürme umuduyla vergi indirimleri ve sübvansiyonlar sağlıyordu.
Malezyalı alıcı Vincent Hor’un BYD Atto 3 satın alma kararı bu değişimi gözler önüne seriyordu. Bir zamanlar sınırlı bir kesimin tercihi olan Çin yapımı elektrikli otomobiller Tayland, Malezya, Endonezya ve Singapur’da ana akım hâline geliyordu. Alıcılar satın alma fiyatlarını, batarya teknolojisini ve olası yakıt tasarrufunu; şarj imkânlarına erişim, kalite ve araçlarının gelecekteki değeriyle ilgili kaygılarla birlikte değerlendiriyordu.
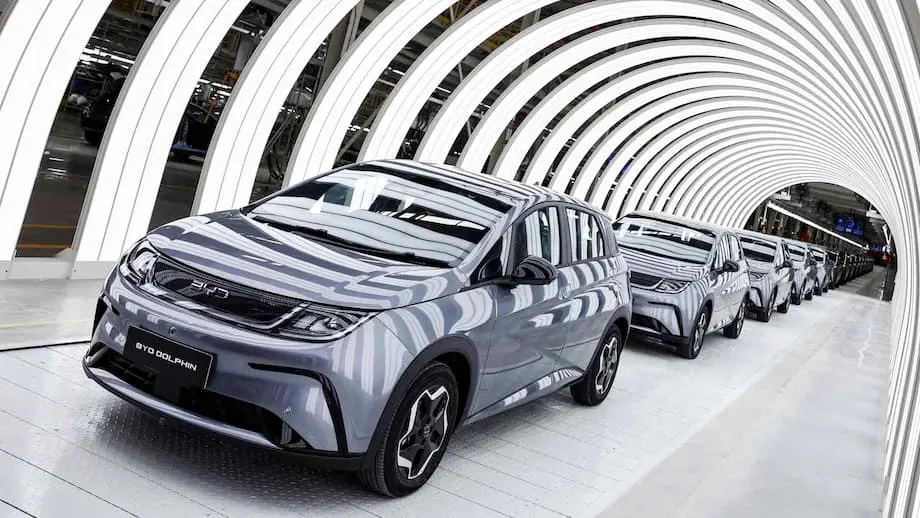
BYD’nin Tayland’ın Rayong kentindeki yeni fabrikası 16 ayda tamamlandı ve yılda 150 bin araç üretmesi, binlerce kişiye istihdam sağlaması bekleniyordu. Şirket, Malezya’da 2025’in ilk yarısında 5.400’den fazla araç satarak yerli ve Batılı rakiplerini geride bıraktı ve elektrikli araç pazarında liderliğe yükseldi.
Güneydoğu Asya’nın önündeki daha büyük sınav, daha fazla elektrikli otomobil satmanın ötesine geçiyordu. Yeni sanayi faaliyetlerinin büyük bölümü, ithal parçaların montajından ibaretti. Hükümetler bu araçların ardındaki teknoloji, araştırma ve batarya üretiminden daha fazla pay almak istiyordu. Üreticiler ise rekabet kızışıp teşvikler sona ererken agresif fiyatlandırmanın sürdürülüp sürdürülemeyeceği sorusuyla karşı karşıyaydı.
Güneydoğu Asya Neden Öncelik Hâline Geldi?
Çinli üreticiler, yurt içinde aşırı üretim kapasitesi ve yoğun rekabetle karşı karşıyayken yurt dışına açılıyordu. Aşırı kapasite, fabrikaların alıcıların satın aldığından daha fazla araç üretebilmesi anlamına geliyor ve şirketleri yeni müşteriler bulma arayışına itiyor.
Güneydoğu Asya, yaklaşık 600 milyon kişilik bir pazar ve büyüyen bir orta sınıf sunuyordu. Yükselen yakıt fiyatları ve daha temiz ulaşıma yönelik küresel eğilim talebi desteklerken, Batı pazarlarındaki gümrük vergileri ve kısıtlamalar Çinli markaları bölgeye daha fazla yönelmeye teşvik ediyordu.
Bölgedeki elektrikli araç satışları 2024’ün ilk çeyreğinde bir önceki yılın aynı dönemine göre iki kattan fazla arttı. Geleneksel benzinli otomobil satışları ise yüzde 7 düştü. Yerleşik pazar zayıflarken elektrikli otomobiller hızla büyüyordu.
Çinli şirketler birkaç farklı yaklaşımı bir arada kullandı. Araçlarını birçok Japon ve Batılı rakibinden daha düşük fiyatlarla satışa sundu, yerel holdinglerle iş birliği yaptı ve Tayland, Endonezya ve Malezya’daki fabrikalara milyarlarca dolar yatırım taahhüt etti. Devletin sağladığı satın alma sübvansiyonları, düşük ithalat vergileri ve vergi indirimleri bu yatırımları ve araçları daha cazip hâle getirdi.
Ortaklıklar, üreticilere yerel dağıtım kanallarına ve iş ağlarına erişim de sağladı. BYD ve Geely, onlarca yıl önce Japon otomobil üreticilerinin benimsediğine benzer bir yol izledi: Yurt dışındaki üretim uzmanlığını yerel ticari ilişkilerle birleştirdi.
BYD Satıştan Üretime Geçiyor
Satışlar bakımından Çin’in önde gelen elektrikli araç üreticisi BYD, Güneydoğu Asya’nın en güçlü Çinli rakibi hâline geldi. Rayong’daki fabrikası, Tayland, Malezya, Singapur, Endonezya, Vietnam ve Filipinler’e yayılan satış ağına bölge içinde bir üretim kapasitesi ekledi.
Tayland’daki tesisin yılda 150 bin araç üretmesinin beklenmesi, şirketin hedeflerinin ölçeğini gösteriyordu. İnşaatın 16 ayda tamamlanması da şirketin bölgesel bir üretim üssünü ne kadar hızlı kurduğunu ortaya koyuyordu. Yatırımın binlerce kişiye istihdam sağlaması bekleniyordu.
Malezya, BYD’nin ilerleyişini gösteren bir başka ölçüt oldu. Şirketin 2025’in ilk yarısında sattığı 5.400’den fazla araç, ülkenin elektrikli araç pazarında yerli ve Batılı rakiplerini geride bırakmasını sağladı. Şirket, bölge genelinde yerel distribütörleri, geniş araç yelpazesini, rekabetçi fiyatları ve gelişmiş batarya teknolojisini bir araya getirdi.
Filipinler de bu stratejinin parçasıydı; uygun fiyatlar ve geniş ürün yelpazesi büyümeyi destekliyordu. BYD’nin birden fazla ülke pazarına ulaşması, tek bir ülkenin teşviklerine ya da tüketici tercihlerine bağlı kalmadan büyümesine imkân tanıyordu.
Çin Yapımı Elektrikli Otomobillerin Fiyatı Neden Daha Düşük?
Çin’in üretim ölçeği önemli bir avantajdı. Ülkenin iç pazarı, küresel elektrikli otomobil satışlarının yaklaşık yüzde 60’ını oluşturuyordu. Araçları yüksek miktarlarda üretmek; fabrika, geliştirme ve ekipman maliyetlerinin daha fazla araca dağıtılmasını sağlıyor, böylece araç başına maliyeti düşürüyordu.
Çin hükümetinin yıllar boyunca sağladığı sübvansiyonlar, araştırma hibeleri ve politika desteği de üreticilerin teknolojiye ve üretime yatırım yapmasına yardımcı oldu. Bu yatırımlar, şirketlerin yurt dışına açılırken kullandığı fabrikaları, bataryaları ve tedarik ağlarını destekledi.
Çinli şirketlerin çoğu, bataryalardan araçların son montajına kadar üretimin çeşitli aşamalarını kontrol ediyordu. Dikey entegrasyon olarak bilinen bu yaklaşım, üreticinin tedarik zincirinin daha büyük bir bölümünü koordine etmesine ve her önemli parçayı dış tedarikçilerden satın almak yerine maliyetleri düşürmesine imkân veriyor.
Çinli markalar, yaygın olarak LFP bataryalar olarak anılan lityum demir fosfat bataryalarda da ilerleme kaydetti. LFP, kimyası diğer lityum iyon batarya türlerine kıyasla daha düşük maliyet ve güvenlik avantajları sunan bir lityum iyon batarya türü. Batarya seçimi önem taşıyor; çünkü batarya, elektrikli otomobilin maliyetindeki en büyük kalemlerden biri.
Bu avantajlar, üreticilerin rakiplerinden daha düşük fiyatlar sunarken rekabetçi menzil ve özellikler sağlamasına imkân tanıdı. Özellikle hükümetlerin yakıt sübvansiyonlarını aşamalı olarak kaldırdığı bir dönemde, benzinli araçlara kıyasla yüzde 35’e varan yakıt tasarrufu ihtimali Güneydoğu Asyalı alıcılar için cazibeyi artırdı.
Bazı pazarlarda benzinin hâlâ ucuz olması hesapları zorlaştırıyordu. Malezya ve Endonezya’da çok sayıda benzinli otomobil ve motosiklet bulunuyordu; ucuz yakıt, elektrikli araca geçişi mali açıdan daha az cazip hâle getirebiliyordu. Dolayısıyla satın alma fiyatlarıyla kullanım maliyetleri, alıcıları farklı yönlere çekiyordu.
Hükümetler Fabrika ve Alıcı Çekmek İçin Yarışıyor
Tayland, egzoz emisyonu üretmeyen araçların 2030’a kadar otomobil üretiminin en az yüzde 30’unu oluşturmasını hedefliyordu. Destekleri arasında vergi tatilleri, düşük ithalat vergileri, indirimli tüketim vergileri ve satın alma sübvansiyonları vardı. Bu önlemler, üreticileri çekmeyi ve sürücüleri araç değiştirmeye teşvik etmeyi amaçlıyordu.
Endonezya, bölgesel bir batarya merkezi olma hedefi doğrultusunda geniş nikel rezervlerinden yararlanıyordu. Nikel, bazı elektrikli araç bataryalarında kullanılan bir malzeme. Hükümet, elektrikli araç ithalatına yönelik vergi teşvikleri getirdi ve fabrikalarla yerel tedarik zinciri konusunda Çinli şirketlerle çalıştı.
Malezya, tamamen monte edilmiş elektrikli araçların ithalatına yönelik vergi ve gümrük vergisi muafiyetlerini 2025’e kadar uzattı. Teşviklerin sona ermesine hazırlanmak için yerel üretime de yatırım yapıyordu. Politika, ithal otomobillere hemen erişim sağlarken uzun vadede daha fazla aracı yurt içinde üretme hedefini de içeriyordu.
Vietnam, kendi üreticisi VinFast’ı destekleyerek farklı bir yol izledi. Rekabetçi fiyatlar ve ulusal gurur, şirketin satışlarda ülkenin önde gelen otomobil markası hâline gelmesine yardımcı oldu. Hükümet ayrıca elektrikli araç şarj istasyonlarına yönelik elektrik fiyatlarını sübvanse etti ve alıcılara doğrudan teşvik sağlamayı değerlendiriyordu.
Bu pazarlarda teşvikler iki amaca hizmet ediyordu: Elektrikli otomobillerin bugünkü maliyetini düşürmek ve gelecek yıllar için sanayi yatırımı çekmek. Şirketlerin yerelde daha kapsamlı üretim kapasitesi kurup kurmayacağı, bu yatırımların ne kadarının bölgede kalacağını belirleyecekti.
Şarj İmkânları Bölge Genelinde Eşit Değil
Şarj altyapısı alıcılar için pratik bir kaygı olmaya devam ediyordu. Özellikle şehirlerde istasyon sayısı artıyordu, ancak kırsal bölgelerde kapsama alanı hâlâ sınırlıydı. Hükümetler ve özel şirketler bölge genelinde şarj ağlarını farklı hızlarda genişletiyordu.
Menzil kaygısı, sürücünün aracının bir şarj istasyonuna ulaşmadan önce bataryasının bitebileceğinden endişe duyması anlamına geliyor. Rekabetçi fiyatlı ve cazip menzile sahip bir otomobil bile düzenli olarak az sayıda şarj noktası bulunan yerlerden geçen biri için zor bir tercih olabilir.
Çinli markalar kalite, veri gizliliği ve ulusal güvenlikle ilgili kaygılardan kaynaklanan tepkilerle de karşılaşıyordu. VinFast’ın güçlü yerel desteğe sahip olduğu, Çinli üreticilerin ise pazarda tutunmakta zorlandığı Vietnam, özellikle güç bir pazar olarak öne çıkıyordu.
Fiyat rekabeti kendi risklerini de beraberinde getiriyordu. Üreticiler, büyük indirimler sunup genişlemeyi finanse ederken işlerini sürdürülebilir kılmak zorundaydı. Devlet teşvikleri sona erip pazara daha fazla marka girdikçe düşük fiyatları korumak zorlaşabilirdi.
Fabrika Yatırımları Yerel Uzmanlığı Artırabilir mi?
Güneydoğu Asya’daki yeni elektrikli araç fabrikalarının çoğu, özellikle batarya paketleri olmak üzere ithal parçaların montajına odaklanıyordu. Batarya hücresi üretmek veya özgün teknoloji geliştirmek, bölgeye farklı bir rol kazandırabilir; teknik bilgi birikimini, fikrî mülkiyeti ve değerli uzmanlık gerektiren işleri bölgede tutmak için daha fazla fırsat yaratabilirdi.
Batarya hücresi, enerjiyi depolayan tekil bir birimdir. Batarya paketi ise bir araçta kullanılmak üzere birçok hücreyi daha büyük bir sistemde bir araya getirir. Bir ülke, değerini belirleyen hücreleri ve teknolojinin büyük bölümünü ithal etmeye devam ederken paketleri veya araçların tamamını monte edebilir.
China-Global South Project, temel sınavın Güneydoğu Asya’nın montajın ötesine geçerek elektrikli araç tasarımı, inovasyonu ve batarya üretimine yönelip yönelemeyeceği olduğunu belirtti. Bu kaygı, Japon üreticilerin 1980’ler ve 1990’lardaki genişlemesi sırasında görülen eski örüntüleri hatırlatıyordu: Yerel üretim, en değerli teknoloji üzerindeki kontrolü her zaman beraberinde getirmiyordu.
Mesleki eğitim, teknik öğretim, araştırma merkezleri ve ileri teknolojiye ayrılmış bölgeler ihtiyaç duyulan yatırımlar arasındaydı. Hükümetler ayrıca yabancı yatırımcılarla teknoloji transferi ve yerel araştırma-geliştirme taahhütleri konusunda nasıl müzakere edeceklerine karar vermek zorundaydı.
Batarya hücreleri ve teknolojinin ithal edilmesi, elektrikli araç patlamasının yarattığı değerin büyük bölümünün Çin’e akması anlamına geliyordu. Yerel mühendislik, araştırma ve parça üretiminin artması, Güneydoğu Asya ekonomilerinin montaj işlerinin yanı sıra getirilerin daha büyük bölümünü de elde etmesini sağlayabilirdi.
Yerel Markalar Kendilerine Yer Açmaya Çalışıyor
VinFast, kendi batarya hücresi ve paket üretimiyle bölgenin en iddialı yerel elektrikli araç üreticisiydi. Şirketin yurt içindeki başarısı Vietnam’a yerli bir rakip kazandırdı; ancak VinFast, güçlü Çin rekabeti ve uluslararası ölçekte büyüme güçlükleriyle karşı karşıyaydı.
Malezya’nın Proton markası, rekabetçi fiyatlı bir elektrikli araç sunmak için Çinli Geely ile ortaklık kurdu. Yabancı uzmanlık, yerel bir markayı pazarda tutarken maliyetleri düşürmenin ve geliştirme sürecini hızlandırmanın yolunu sunuyordu. Başka ülkeler de benzer ortaklıkları değerlendiriyor ve araştırma-geliştirmeye yatırım yapıyordu.
Branding in Asia, Güneydoğu Asya’nın elektrikli araç üretiminin daha değerli aşamalarında yer alabilmesi için eşgüdümlü hükümet desteğinin gerekli olduğunu belirtti. Tayland’ın mevcut üretim altyapısı ve Endonezya’nın nikel kaynakları, bölgesel bir sanayiyi destekleyebilecek farklı güçlü yönler sunuyordu.
Bölgesel iş birliği, ülkelerin birbirini yineleyen politikalar izlemek yerine birbirini tamamlayan kapasiteler geliştirmesine yardımcı olabilirdi. Hedef, yurt içi talebe hizmet eden rekabetçi elektrikli araç markaları geliştirmek ve Çinli ve Batılı üreticilere bağımlılığı azaltmaktı.
Yerel pazarlama, yabancı teknoloji ortaklıkları ve sürekli hükümet desteği, aktarılan örneklerde tekrar eden unsurlardı. Yerel markaların, kendi ayakları üzerinde durmak için gereken bilgi birikimini geliştirirken fiyat ve ürünler konusunda da rekabet etmesi gerekiyordu.
Yeni Oyuncular Köklü Otomobil Üreticileri Üzerindeki Baskıyı Artırıyor
Nio, 2026’da kompakt Firefly hatchback modeliyle Singapur pazarına girmeyi planlıyordu. Planlarında, sürücünün takılı bataryanın şarj olmasını beklemesi yerine bitmiş bataryanın dolu bir bataryayla değiştirildiği batarya değişimi teknolojisi de yer alabilirdi. Bu teknolojinin kullanıma sunulması, lansmanın kesinleşmiş bir parçası değil, olasılık olarak değerlendiriliyordu.
JMEV ve Avatr da bölge pazarına girerken BYD ürün yelpazesini ve varlığını genişletmeye devam ediyordu. Rakiplerin çoğalması alıcılara daha fazla seçenek sunabilir, ancak üreticilerin fiyat ve satışlar üzerindeki baskısını da artırabilirdi.
Güneydoğu Asya’da uzun yıllar hâkim konumda bulunan Japon üreticiler, elektrikli araç dönüşümüne daha yavaş yanıt verdikleri için pazar payı kaybediyordu. Tesla bazı ilerlemeler kaydetmiş olsa da Amerikan ve Avrupalı markaların bölgedeki varlığı sınırlıydı. Yerel üreticiler yeni modeller ve ortaklıklarla karşılık veriyordu.
Korumacılık da bir başka ticari riskti. Batı’daki kısıtlamalar, Çinli üreticileri Güneydoğu Asya’da büyüme aramaya yöneltmişti. Çin’in genişlemesinin hızı ve ölçeği yerel sanayileri tehdit altında hissettirirse bölgede de benzer önlemler alınabilirdi.
Tüketicilerin yerli üreticilere desteği, teşviklerdeki değişiklikler ve düşük fiyatların getirdiği mali yük rekabetin seyrini belirleyecekti. Üreticilerin hızlı bir girişin kalıcı varlığa dönüşmesi için hem alıcılara hem de sürdürülebilir bir iş modeline ihtiyacı vardı.
Elektrikli Otomobiller Yakıt Talebini Değiştirmeye Başlıyor
Kpler’in tahminlerine göre, elektrikli araç kullanımının artması nedeniyle Güneydoğu Asya’da benzin talebindeki büyüme, önceki yıllık yüzde 3,1 tahmininden 2021-2030 döneminde yıllık yüzde 2,6’ya gerileyecekti. Bu, beklenen yıllık büyüme oranında 0,5 yüzde puanlık bir düşüş anlamına geliyordu.
Elektrikli araçların 2030’a kadar günlük yaklaşık 100 bin varil benzin talebini, başka bir ifadeyle öngörülen tüketimin yaklaşık yüzde 6’sını ikame etmesi bekleniyordu. Tahmin, elektrikli otomobillerin normalde yakıt gerektirecek yolculukları üstlenmesiyle benzin kullanımının daha yavaş artacağına işaret ediyordu.
Elektrikli araçlar, Güneydoğu Asya’daki toplam binek otomobil filosunun yalnızca yüzde 0,6’sını oluşturuyordu. Bu küçük pay, yeni elektrikli araç satışlarındaki hızlı artışın benzinli araçların hâlâ hâkim olmasıyla neden bir arada görülebildiğini açıklıyordu. Eski araçlar yollarda kalırken yeni alımlar araç filosunu kademeli olarak değiştiriyor.
Benzinli otomobiller ve motosikletler bu nedenle bölgenin enerji tüketimini şekillendirmeyi sürdürüyordu. Araçları elektrikliye geçirmenin çevresel faydalarının ortaya çıkması zaman alacak olsa da giderek daha fazla alıcı doğrudan benzine bağımlılığını azaltıyordu.
Hızlı Büyümeden Yeni Hedeflere
Genişleme, 2024’te satışların hız kazanmasından üreticilerin açıkladığı planlara ve hükümetlerin on yılın ilerleyen dönemleri için belirlediği hedeflere kadar uzanan birkaç dönemi kapsıyordu.
- 2024’ün ilk çeyreği: Güneydoğu Asya’da elektrikli araç satışları bir önceki yıla göre iki kattan fazla artarken geleneksel benzinli otomobil satışları yüzde 7 düştü.
- 2024: Çinli markalar bölgedeki elektrikli araç satışlarının yüzde 70’inden fazlasını oluştururken BYD pazarın neredeyse yarısını aldı.
- 2025’in ilk yarısı: BYD, Malezya’da 5.400’den fazla araç sattı ve elektrikli araç pazarında lider oldu.
- 2025: Malezya’nın tamamen monte edilmiş elektrikli araçlara yönelik uzatılmış ithalat vergisi ve gümrük vergisi muafiyetleri için belirtilen son yıl oldu.
- 2026: Nio, batarya değişimi teknolojisini de beraberinde getirme ihtimali bulunan Firefly hatchback modelini Singapur’da piyasaya sürmeyi planladı.
- 2030: Tayland, egzoz emisyonu üretmeyen araçların otomobil üretimindeki payını en az yüzde 30’a çıkarmayı hedeflerken bölgedeki elektrikli araç kullanımının günlük yaklaşık 100 bin varil benzin talebini ikame etmesi öngörüldü.
Önümüzdeki on yıl, Güneydoğu Asya’nın birbiriyle bağlantılı iki hedefini sınayacak: Elektrikli otomobilleri daha fazla hanenin alabileceği fiyatlara getirmek ve arkalarındaki teknolojiyle gelirin daha büyük bölümünü bölgede tutacak bir sanayi kurmak. Fabrika inşaatları şimdiden hız kazanmış durumda. Yerel inovasyon, şarj ağı kapsamı ve sürdürülebilir rekabet temel güçlükler olmaya devam ediyor.
Öne Çıkanlar
- Çinli markalar 2024’te Güneydoğu Asya’daki elektrikli araç satışlarının yüzde 70’inden fazlasını oluştururken BYD pazarın neredeyse yarısını aldı.
- Düşük fiyatlar, yerel ortaklıklar, hükümet teşvikleri ve üretim yatırımları genişlemeyi hızlandırdı.
- BYD’nin Rayong fabrikasının yılda 150 bin araç üretmesi ve binlerce kişiye istihdam sağlaması bekleniyordu.
- Tayland, Endonezya, Malezya ve Vietnam; üretim teşvikleri, batarya yatırımları ve yerli markalara destek konusunda farklı yollar izledi.
- Kırsal bölgelerde şarj imkânlarının sınırlı olması, Çinli markalarla ilgili kaygılar ve teşviklerin zamanla sona ermesi, büyümenin önündeki güçlükleri artırdı.
- Elektrikli araçlar binek otomobil filosunun yalnızca yüzde 0,6’sını oluşturuyordu; ancak 2030’a kadar günlük yaklaşık 100 bin varil benzin talebini ikame etmeleri bekleniyordu.
- Ekonomik değerin daha büyük bölümünü bölgede tutmak, araç montajının yanı sıra batarya hücresi üretimini, mühendisliği, araştırmayı ve yerel teknolojiyi geliştirmeye bağlıydı.