Orta Yaşlı Borçlularda Gecikmeler Hızla Artıyor
Güney Kore'deki bankalar, Korecede “minus tongjang” olarak bilinen kredili mevduat hesaplarında ödenmeyen borçlarda keskin bir artış yaşıyor. Bu hesaplar, müşterilerin önceden onaylanmış bir limite kadar borç para çekmesine ve yalnızca kullandıkları tutar üzerinden faiz ödemesine olanak tanıyor. 22 Kasım 2026'da açıklanan veriler, beş büyük ticari bankada 40'lı yaşlarındaki borçluların vadesi geçmiş kredi bakiyelerinin ekim sonu itibarıyla 399 milyar 840 milyon wona ulaştığını gösteriyor. Bu rakam, bu yaş grubunun vadesi geçmiş bakiyelerinin 220 milyar 1749 milyon won olduğu geçen yılın sonuna kıyasla yüzde 81,6'lık bir artışı ifade ediyor. Verilerin kapsadığı finans kuruluşları arasında KB Kookmin, Shinhan, Hana, Woori ve NH Nonghyup bulunuyor.
İçindekiler
Ödenmemiş borçların hızla birikmesi, geleneksel olarak ulusal ekonominin belkemiğini oluşturan bu demografik grup üzerindeki mali baskının arttığını ortaya koyuyor. 50'li yaşlarındaki borçlular için vadesi geçmiş tutarlar da aynı on aylık dönemde 194 milyar 30 milyon wondan 343 milyar 99 milyon wona çıkarak yüzde 77 oranında keskin bir artış gösterdi. 40'lı ve 50'li yaşlarındaki borçlular birlikte, tüm yaş gruplarındaki toplam kredili mevduat gecikme bakiyesi artışının yüzde 68,7'sini oluşturdu. Sektör gözlemcileri, yaşlı çalışanların geçmiş ekonomik sıkıntı dönemlerini hatırlatan baskılarla karşılaştığını, ancak mevcut ortamın daha yüksek borçlanma maliyetleri ile değişen yatırım getirilerinin bir araya gelmesi nedeniyle farklılaştığını belirtiyor.
Yılın İkinci Yarısında Finansal Sıkıntının Hızlanması
Bu borçların gecikmeye dönüşme hızı yılın ikinci yarısında önemli ölçüde arttı. İlk altı ayda, 40'lı yaşlarındaki borçluların vadesi geçmiş bakiyelerindeki aylık ortalama artış 1 milyar 371 milyon won düzeyindeydi. Temmuz ile ekim arasında bu aylık ortalama neredeyse iki katına çıkarak 2 milyar 434 milyon wona ulaştı. Bu ivmelenme, borçlanma maliyetlerinin yükselmesi ve yurt içi hisse senetlerinde keskin düzeltmeler dahil olmak üzere finansal piyasalardaki daha geniş çaplı değişimlerle aynı döneme denk geldi. Yaşam giderleri ve kredi geri ödemeleri hane gelirinin daha büyük bir bölümünü tükettikçe, birçok orta yaşlı kişi mali yükümlülüklerini zamanında yerine getiremez hale geldi.
Beş büyük bankadaki kredili mevduat hesaplarının ortalama faiz oranı, geçen yılın sonundaki yaklaşık yüzde 4,8 düzeyinden sonbahar sonunda yüzde 5,5'e yaklaştı. 50 milyon won bakiye tutan bir müşteri için bu faiz ayarlaması, yıllık faiz ödemelerine 35 milyon won ekleyerek yıllık maliyeti 2,4 milyon wondan 2,75 milyon wona çıkarıyor. Bu tür kademeli artışlar, konut ve çocuk yetiştirme maliyetleriyle zaten zorlanan hane bütçelerini daha da sıkıştırıyor. Ekonomistler, 30'lu ve 40'lı yaşlarındaki ailelerin sabit yaşam giderlerinin en ağır yükünü taşıdığını ve bu nedenle tüketici fiyatları ile kredi faizlerindeki eşzamanlı sıçramalara karşı özellikle kırılgan olduklarını vurguluyor.
Borsa Düzeltmelerinin Borçla Sağlanan Fonlar Üzerindeki Etkisi
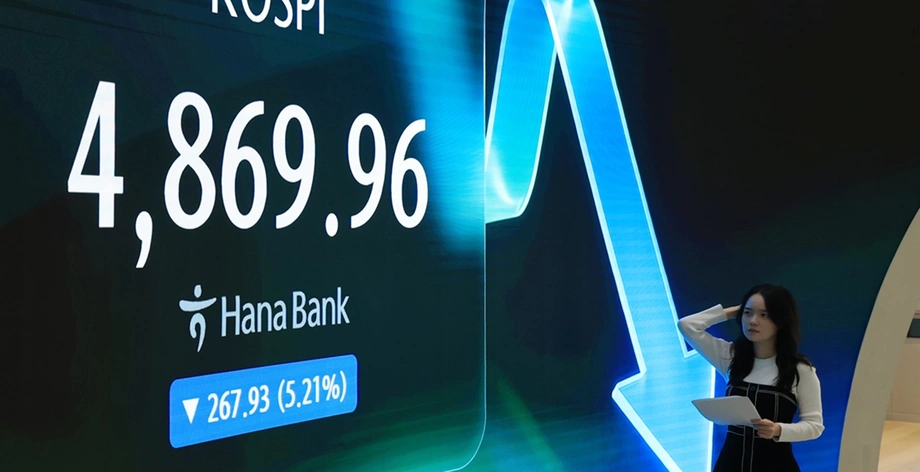
Birçok borçlu, piyasadaki iyimserliğin yüksek olduğu dönemlerde hisse senedi alımlarını finanse etmek için yılın başlarında döner kredi limitlerine yönelmişti. Gösterge Kospi endeksi yılın başlarında 9000 puanın üzerine çıktıktan sonra keskin geri çekilmeler yaşadığında, bu yatırımların çoğu değer kaybetti. Kospi endeksi 20 Kasım'da 4869,96 puandan kapanarak 5000 puan eşiğini aşağı yönde kırdı. Borçla hisse senedi alan yatırımcılar, dayanak borcun faiz giderleri artarken düşen piyasalarda sıkışıp kaldı.
Finans uzmanları, yerel olarak genellikle borçla yatırım olarak anılan yaygın borçlanma pratiğinin, varlık fiyatları gerilediğinde nüfusun bir kesimini açıkta bıraktığını belirtiyor. Myongji Üniversitesi'nde ekonomi ve finans profesörü olan 서은숙, bu demografik grubun kırılganlığını şöyle açıkladı.
40'lı ve 50'li yaşlarındakilerin geliri ve kredi geçmişi olduğu için kredi limitleri yüksek; ayrıca konut ve eğitim giderleri gibi yaşam giderlerine en fazla ihtiyaç duyan yaş grubu olduklarından kredili mevduat hesabı gecikmeleri artıyor. Hisse senedi fiyatlarındaki düşüş ve faiz artışı sürerse varlık kayıpları ve faiz yükü büyüyerek riski somut hale getirecektir.
Yaşlı ve Genç Nesillerde Artan Temerrüt Oranları
40'lı yaşlarındaki borçlular vadesi geçmiş borç tutarlarında en büyük mutlak artışı kaydederken, fiili temerrüt oranları yaş gruplarına göre farklı bir tablo çiziyor. Beş büyük bankada kredili mevduat hesaplarının genel temerrüt oranı, geçen yılın sonundaki yüzde 0,18'den ekim itibarıyla yüzde 0,27'ye yükseldi. 60 yaş ve üzeri borçlular, on aylık dönemde 0,10 puanlık artışla yüzde 0,44 ile tüm yaş grupları arasında en yüksek temerrüt oranını kaydetti. 20 yaş ve altı borçlular yüzde 0,37'lik temerrüt oranıyla hemen ardından geldi.
Verilere daha yakından bakıldığında, yaşlı borçluların orta yaşlı akranlarına kıyasla daha küçük toplam borç yükü taşıdığı, ancak geri ödemelerde orantısız biçimde zorlandığı görülüyor. 60 yaş ve üzeri kişilerin toplam kredili mevduat bakiyesi ekim itibarıyla 4 trilyon 554 milyar won düzeyindeydi; bu, 40'lı yaşlarındakilerin borçlandığı tutarın kabaca yüzde 28,6'sına denk geliyor. Bu daha küçük toplam bakiyeye rağmen, yaşlı grubun vadesi geçmiş tutarı 40'lı yaş grubunun toplamının neredeyse yarısına ulaştı. Kore Kapsayıcı Finans Araştırma Enstitüsü başkanı 조성목, finansal açıdan kırılgan kesimlerin karşılaştığı risklere dikkat çekti.
60 yaş ve üzeri kişiler kredi düzenlemeleri nedeniyle mevcut varlıklarına dayanarak kredi kullanamıyor; 20'li yaşlardakiler ise finansal işlemleri az olduğu için ek kredi değerlendirmesinde reddediliyor ve borçlarını yeniden yapılandıramıyor. Sonuçta faizleri daha yüksek olan ikinci kademe finans kuruluşlarına, tefecilere ve özel borç verenlere yönelmeleri kolay olduğundan, istihdam yaratma veya borç yapılandırma gibi önlemlerde hızla harekete geçilmesi gerekiyor.
Toplam Bakiyeler Büyürken Bankalar Kredi Limitlerini Sıkılaştırıyor
Ticari bankalar, artan kredi risklerine yanıt olarak hanehalkı kredilendirmesinde daha temkinli bir yaklaşım benimsedi. Beş büyük kredi kuruluşundaki toplam kredili mevduat bakiyesi 19 Kasım itibarıyla 44 trilyon 428 milyar wona ulaşarak geçen yılın sonuna göre yüzde 11,3'lük bir artış gösterdi. Aynı zamanda, bu bankaların sunduğu toplam onaylı kredi limitleri 96 trilyon 619 milyar wondan 95 trilyon 132 milyar wona gerileyerek yüzde 1,5'lik bir düşüş kaydetti; kurumlar hanehalkı borç büyümesine ilişkin hükümet sınırlarına uymaya çalıştı.
Toplam kredi limitleri daralırken kullanımdaki bakiyeler büyüdüğü için müşterilerin kullanabileceği kullanılmamış kredi tutarı 6 trilyon wondan fazla azaldı. Müşterilerin onaylanmış kredi limitinin ne kadarını fiilen kullandığını ölçen kullanım oranı yüzde 41,31'den yüzde 46,70'e yükseldi. Bankacılık yetkilileri, döner kredi limitleri ve genel bireysel kredilerde faiz oranlarının vade sonunda yeniden hesaplanması gerektiğinden, piyasa faizlerindeki ek yukarı yönlü baskının yakın gelecekte gecikmelerde daha fazla artışa yol açmasının muhtemel olduğu uyarısında bulunuyor. Kamu finans kuruluşlarından ayrılıp ticari istikrar arayan çalışanlar, politika bankalarındaki kadro değişimine ilişkin daha önceki haberimizde ayrıntılandırıldığı üzere, daha geniş bankacılık sektöründeki değişimleri yansıtıyor.
Özetle
- Beş büyük ticari bankada 40'lı yaşlarındaki borçluların vadesi geçmiş kredili mevduat bakiyeleri ekimde 399 milyar 840 milyon wona ulaşarak geçen yılın sonuna göre yüzde 81,6 arttı.
- Beş bankadaki toplam vadesi geçmiş kredili mevduat bakiyesi on ayda yüzde 67,7 artışla 1 trilyon 187 milyar 446 milyon wona çıktı; artışın yüzde 68,7'sini 40'lı ve 50'li yaşlarındaki borçlular oluşturdu.
- 60 yaş ve üzeri borçlularda temerrüt oranı yüzde 0,44'e ulaşarak tüm yaş grupları arasında en yüksek düzey oldu ve yüzde 0,27'lik genel ortalamanın oldukça üzerinde gerçekleşti.
- Büyük bankalardaki toplam kullanımdaki kredili mevduat bakiyesi kasım ortasına kadar yüzde 11,3 artışla 44 trilyon 428 milyar wona çıkarken, toplam onaylı kredi limitleri yüzde 1,5 azalarak 95 trilyon 132 milyar wona indi.
- Ticari bankalarda ortalama kredili mevduat faiz oranı yüzde 5,5'e doğru yükselerek, artan konut ve eğitim maliyetleriyle birlikte durağan gelirlerini yönetmeye çalışan hanelerin yıllık faiz yükünü artırdı.