Kredi verileri odağında kurulan Moğolistan bankacılık ortaklığı
Güney Koreli KakaoBank, Moğolistan'ın M Bank'ının yüzde 15'ini satın almak üzere anlaşma imzaladı. Böylece kredi değerlendirme teknolojisi, bankanın yurt dışındaki üçüncü bankacılık ortaklığının merkezine yerleşti. Yatırım, yaklaşık 700 bin müşterisiyle Moğolistan nüfusunun kabaca beşte birine ulaşan M Bank'ta KakaoBank'ı ikinci büyük hissedar yapacak.
İçindekiler
- Kredi verileri odağında kurulan Moğolistan bankacılık ortaklığı
- Anlaşma nasıl şekillendi?
- Moğolistan'da 700 bin müşteri ne ifade ediyor?
- Kredi geçmişi sınırlı borçlular nasıl yararlanabilir?
- Modeller neden yerel işletmelere uyarlanmalı?
- Mobil bankacılık uygulamasında planlanan değişiklikler
- Farklı bir odakla üçüncü yurt dışı pazarı
- Hisse KakaoBank için neyi değiştiriyor?
- Öne çıkanlar
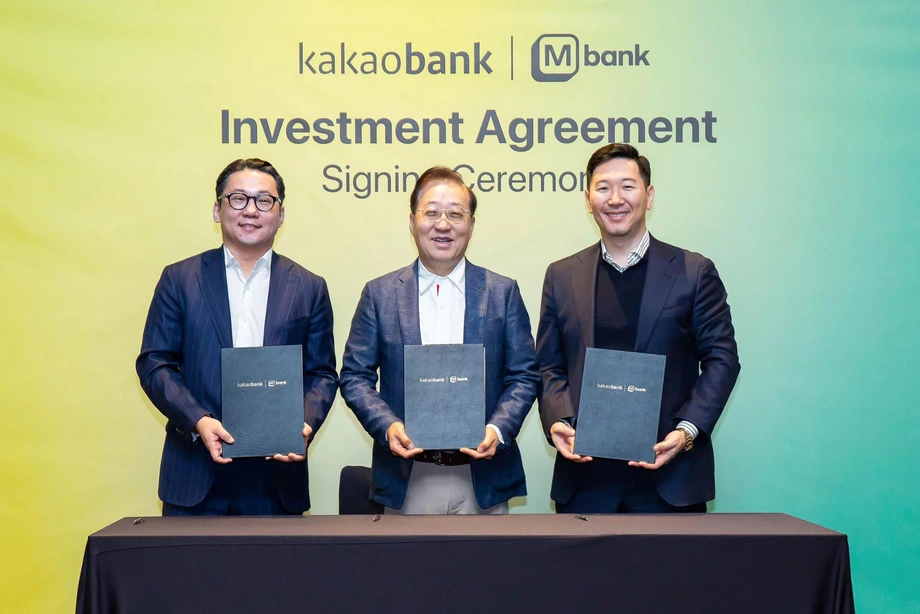
KakaoBank yatırımı 18 Kasım'da duyurdu. Duyuru, 17 Kasım'da Güney Kore'nin Seongnam kentindeki Gravity Josun Seoul Pangyo'da düzenlenen imza töreninin ardından geldi. Banka bir satın alma anlaşmasından söz ederken, satın alımın 18 Kasım'da tamamlandığı da bildirildi. Yatırım tutarı açıklanmadı.
Ortaklık, hisse sahipliğinin ötesine uzanıyor. KakaoBank ve M Bank finansal ürünler geliştirmeyi, Moğolistan bankasının mobil uygulamasını iyileştirmeyi ve borçluları finansal kayıtların yanı sıra telekomünikasyon ve perakende şirketlerinden alınan bilgileri kullanarak değerlendiren sistemler kurmayı planlıyor.
M Bank, faaliyetleri bu sektörlere yayılan Moğolistan'ın en büyük holdingi MCS Group'a ait. Bu yapı, ortaklara yerel bir müşteri tabanı ve geleneksel borçlanma geçmişi sınırlı kişileri değerlendirmek için potansiyel veri kaynakları sağlıyor.
Moğolistanlı müşteriler açısından temel vaat, koşullarını daha geniş bir çerçevede değerlendiren kredi hizmetlerine erişim. KakaoBank açısından ise yatırım, Endonezya'daki Superbank ve Tayland'daki BankX'in yanına yeni bir yurt dışı faaliyet alanı ekliyor; Moğolistan'ın Orta Asya pazarlarını araştırmak için bir üs olması hedefleniyor.
Anlaşma nasıl şekillendi?
KakaoBank ve MCS Group, nisan ayında stratejik bir mutabakat zaptıyla yola çıktı. Bu tür bir belge, şirketlerin ayrıntılı yatırım ve işletme anlaşmalarını tamamlamadan önce işbirliği yapmayı planladıkları alanları ortaya koyar.
M Bank'ın yatırım koşullarına ilişkin duyurusunda bir başka adıma da yer veriliyor: Güney Kore Devlet Başkanı Lee Jae-myung'un Moğolistan'a yaptığı resmî ziyaret kapsamında düzenlenen Moğolistan-Kore İş Forumu sırasında, temel yatırım koşullarını belirleyen bir belgenin imzalanması.
M Bank, o aşamada KakaoBank'ın anlaşmaları ve gerekli prosedürleri tamamlamasının ardından yıl sonundan önce yatırım yapmayı hedeflediğini belirtti. Duyuruda ayrıca kredi puanlaması ve dijital finansal ürünlere daha geniş erişim, işbirliğinin temel unsurları olarak gösterildi.
- 2022: M Bank, MCS Group'un finansal iştiraki olarak kuruldu.
- Nisan: KakaoBank ve MCS Group stratejik bir mutabakat zaptı imzaladı.
- Moğolistan-Kore İş Forumu sırasında: Ortaklar, temel yatırım koşullarını belirleyen bir belge imzaladı.
- 17 Kasım: Yatırım anlaşmasının imza töreni Seongnam'da düzenlendi.
- 18 Kasım: KakaoBank yüzde 15'lik yatırımı duyurdu.
Bu ilerleme önemli; çünkü ilişki artık hisse sahipliğini bankacılık teknolojisini paylaşma planlarıyla bir araya getiriyor. KakaoBank, M Bank'ın faaliyetlerinde finansal bir payın yanı sıra hizmetlerin geliştirilmesinde de rol üstlenecek.
Moğolistan'da 700 bin müşteri ne ifade ediyor?
KakaoBank'a göre M Bank, 2022'de kuruluşundan bu yana yaklaşık 700 bin müşteriye ulaştı. KakaoBank, bankayı Moğolistan'ın tek dijital bankası olarak tanımlıyor.
Moğolistan'ın nüfusu yaklaşık 3,5 milyon. 700 bini 3,5 milyona böldüğümüzde yüzde 20'lik bir oran elde ediyoruz; bu da şirketlerin verdiği nüfus karşılaştırmasıyla örtüşüyor. Basitçe ifade etmek gerekirse, M Bank'ın müşteri sayısı ülke genelinde yaklaşık her beş kişiden birine karşılık geliyor.
KakaoBank çok daha geniş bir faaliyet ölçeğine sahip. Bankanın 27 milyondan fazla müşterisi ve yaklaşık 60 milyar dolarlık varlığı bulunuyor. Bu rakamlar, M Bank açısından ortaklığın cazibesini açıklamaya yardımcı oluyor: on milyonlarca kişiye hizmet veren bir dijital kredi kuruluşunun deneyiminden yararlanmak.
M Bank Üst Yöneticisi Temuulen Batmunkh, yatırımı, bireysel müşterilere hizmet veren bir yabancı bankanın yerel bir bankada hissedar olduğu Moğolistan'daki ilk örnek olarak nitelendirdi. M Bank'ın kendi duyurusunda ise işbirliği, Moğolistan bankacılık sektöründe büyük bir dijital bankayla gerçekleştirilen ilk ortaklık olarak tanımlanıyor.
Kredi geçmişi sınırlı borçlular nasıl yararlanabilir?
KakaoBank'ın başlıca teknik katkısı, orta veya düşük kredi puanına sahip borçluları ve sınırlı finansal işlem geçmişi bulunan müşterileri değerlendirme deneyimi olacak. Bu ikinci gruptakiler, bankaların borçlanma ve geri ödeme geçmişleri hakkında kayıtlı bilgisi nispeten az olduğu için genellikle “ince dosyalı müşteriler” olarak adlandırılıyor.
Kredi değerlendirme modeli, bir kişinin krediyi geri ödeyip ödeyemeyeceğini tahmin etmesine yardımcı olan bir sistemdir. Geleneksel modeller büyük ölçüde önceki krediler ve geri ödeme kayıtları da dahil olmak üzere finansal bilgilere dayanır. Nadiren borçlanmış bir kişi hakkında, bu sistemin değerlendirebileceği çok az bilgi bulunabilir.
KakaoBank ve MCS Group, finansal olmayan verileri de kullanan alternatif modeller geliştirmeyi planlıyor. Planlarda, MCS Group bünyesindeki işletmelerin çeşitliliğinden yararlanılarak finansal verilerin yanı sıra telekomünikasyon ve perakende bilgilerine de yer veriliyor.
KakaoBank Üst Yöneticisi Yun Ho-young, M Bank'ın resmî duyurusunda, Güney Koreli bankanın orta veya düşük kredi geçmişine sahip müşterilere 16 trilyon won kredi sağladığını söyledi. Bu kredi deneyimini, M Bank'ın kredi değerlendirme kapasitesini geliştirmek için bir temel olarak sundu.
Ödünç alma geçmişi sınırlı müşteriler açısından amaçlanan değişiklik pratik bir sonuç doğurabilir: kredi veren kuruluş, başvuruyu incelerken daha geniş bir bilgi kümesini değerlendirebilir. Ortakların açıkladığı hedef, mevcut değerlendirme yöntemleriyle kredi almakta zorlanan kişilerin finansal hizmetlere erişimini kolaylaştırmak.
Modeller neden yerel işletmelere uyarlanmalı?
MCS Group ve KakaoBank, yalnızca M Bank için değil, daha geniş kapsamlı kredi değerlendirme modelleri geliştiriyor. Planlanan çalışmalar, holdingin tüketici finansmanı alanında uzmanlaşmış şirketini, finansal platformunu ve dijital bankasını kapsıyor.
Her işletmenin kendi müşterileri ve kredi faaliyetleri bulunuyor. Bu nedenle ortaklar, bir Kore sistemini olduğu gibi aktarmak yerine modelleri bu işletmelerin özelliklerine ve Moğolistan'ın finansal koşullarına göre tasarlamayı planlıyor.
KakaoBank ayrıca risk yönetimi konusundaki uzmanlığını paylaşmayı planlıyor. Kredi verme alanında bu; potansiyel zararları tahmin etmek, ne kadar kredi kullandırılacağına karar vermek ve müşterilerin geri ödemelerini aksatmadan yapıp yapamadığını takip etmek anlamına geliyor. Bu görevler, daha fazla borçluya ulaşma hedefinin yanında yer alıyor.
MCS Group şirketleri arasında bilgi kullanımı, yerel kurallara ve müşteri rızası prosedürlerine bağlı olacak. Şirketler kullanılacak verilerin tam olarak neler olduğunu, modellerin ne zaman devreye gireceğini, kredi kararlarına ne ölçüde yön vereceğini veya teknoloji danışmanlığının ayrı ücret getirip getirmeyeceğini açıklamadı. Bu operasyonel ayrıntılar hem müşterilerin erişimini hem de ortaklığın ticari değerini şekillendirecek.
Mobil bankacılık uygulamasında planlanan değişiklikler
M Bank müşterileri, bankanın uygulamasını kullanma biçimlerinde de değişiklikler görebilir. KakaoBank, kullanıcı deneyimi ve kullanıcı arayüzü tasarımı konusunda danışmanlık sağlamayı planlıyor. Bu kavramlar genellikle UX ve UI kısaltmalarıyla anılıyor.
Kullanıcı deneyimi, hesap bilgilerini bulmak veya bir ürüne başvurmak gibi bir işlemin ne kadar kolay tamamlanabildiğiyle ilgilidir. Kullanıcı arayüzü ise müşterinin bu işlemi gerçekleştirdiği ekranları, menüleri ve düğmeleri kapsar. Ortaklar, M Bank'ın mobil bankacılık hizmetini daha kullanışlı hâle getirmeyi amaçlıyor.
İşbirliği, finansal ürün ve hizmetlerin ortaklaşa geliştirilmesini ve uluslararası dijital bankacılık deneyiminin paylaşılmasını da kapsıyor. Açıklanan hedefler arasında bireylerin ve küçük ve orta ölçekli işletmeleri yöneten kişilerin yanı sıra daha erişilebilir ürünler ve esnek koşullar da bulunuyor.
M Bank Üst Yöneticisi Temuulen Batmunkh, iki tarafın kapasitelerini nasıl bir araya getirmeyi beklediklerini şöyle anlattı:
Milyonlarca müşteri için yeni finansal hizmetler geliştirmek üzere Kakao Bank'ın dijital bankacılık uzmanlığını MCS Group ekosistemiyle birleştirmeyi bekliyoruz.
MCS Group yerel işletmelerini ve müşteri ilişkilerini ortaklığa taşıyor. KakaoBank ise dijital banka işletme, hizmet tasarlama ve kredi riskini değerlendirme deneyimi sunuyor. Önerilen ürünler bu rolleri bir araya getiriyor.
Farklı bir odakla üçüncü yurt dışı pazarı
Moğolistan, KakaoBank'ın Endonezya'daki Superbank ve Tayland'daki BankX aracılığıyla genişlemesinin ardından geliyor. Üç ortaklık birlikte, her yurt dışı faaliyetini tek başına kurmak yerine yerel kurumlarla çalışma stratejisini ortaya koyuyor.
KakaoBank, Superbank'ın yüzde 10'una sahip. M Bank'taki yüzde 15'lik payı ise beş puan daha yüksek. Tayland'daki BankX, Güney Koreli bankaya yurt dışı pazarında yer almak için başka bir yapı sunan bir ortak girişim.
Geliştirilmekte olan hizmetler de farklılık gösteriyor. KakaoBank, Endonezya'da otomatik tasarruf ve oyun özellikleri kullanan finansal ürünler üzerinde işbirliği yaptı. Tayland'da ise otomatik tasarruf, gruplar etrafında düzenlenen tasarruf ürünleri ve yapay zekâ kullanan bir finans koçu planlanıyor.
Moğolistan'daki en somut teknik proje, yerel finansal ve finansal olmayan bilgileri kullanan kredi değerlendirmesi. KakaoBank, nisan ayında düzenlenen 2026 Press Talk etkinliğinde, yerel pazarlara uyarlanmış hizmetleri ve finansmana daha geniş erişimi yurt dışı stratejisinin temel unsurları olarak tanımladı. M Bank ortaklığı, bu iki fikri somut bir geliştirme programına dönüştürüyor.
Hisse KakaoBank için neyi değiştiriyor?
Yüzde 15'lik hisse KakaoBank'a M Bank'ta ortaklık payı ve ikinci büyük hissedar konumu sağlarken, bankanın hisselerinin çoğunluğunu vermiyor. Dolayısıyla ortaklık, MCS Group ve M Bank yönetimiyle işbirliğine bağlı.
KakaoBank'ın elde edebileceği faydalar, büyüyen yerel bir bankaya yapılan yatırımla teknolojisini yurt dışında uygulama fırsatlarını bir araya getiriyor. İlerlemenin pratik göstergeleri arasında piyasaya sunulan ürünler, kredi verme sürecinde kullanılan kredi modelleri ve bu kredilerin performansı yer alacak.
Ortakların birlikte araştırmayı planladığı bir sonraki alan Orta Asya. KakaoBank, Moğolistan'daki ilişkiyi yeni fırsatları belirlemek ve yurt dışındaki ortaklarını daha geniş bir dijital bankacılık ağına bağlamak için kullanmak istiyor.
KakaoBank Üst Yöneticisi Yun Ho-young, anlaşmanın ardındaki uluslararası hedefi şöyle ifade etti:
Bu stratejik ortaklık aracılığıyla küresel faaliyetlerimizi genişletecek ve uluslararası pazarlarda yeni iş modelleri geliştirmek için dijital finans alanındaki yetkinliklerimizi bir araya getireceğiz.
M Bank, KakaoBank'a yerleşik bir müşteri tabanı ve finans, telekomünikasyon ve perakende sektörlerine yayılan işletmelere sahip bir ortak sunuyor. Bu bileşimi işe yarar kredi kararlarına ve kullanışlı hizmetlere dönüştürmek, daha geniş bölgesel hedefin ardındaki öncelikli görev.
Öne çıkanlar
- KakaoBank'ın yüzde 15'lik yatırımı, bankayı M Bank'ın ikinci büyük hissedarı yapıyor.
- Yatırım tutarı açıklanmadı.
- M Bank'ın yaklaşık 700 bin müşterisi bulunuyor; bu sayı Moğolistan nüfusunun kabaca yüzde 20'sine karşılık geliyor.
- Ortaklar, finans, telekomünikasyon ve perakende bilgilerini kullanan kredi değerlendirme modelleri geliştirmeyi planlıyor.
- İşbirliği yeni finansal ürünleri, mobil uygulama tasarımını ve risk yönetimini de kapsıyor.
- Moğolistan, KakaoBank'ın Endonezya ve Tayland'ın ardından üçüncü yurt dışı bankacılık ortaklığı.
- Şirketler Orta Asya'da başka fırsatları araştırmayı hedefliyor.