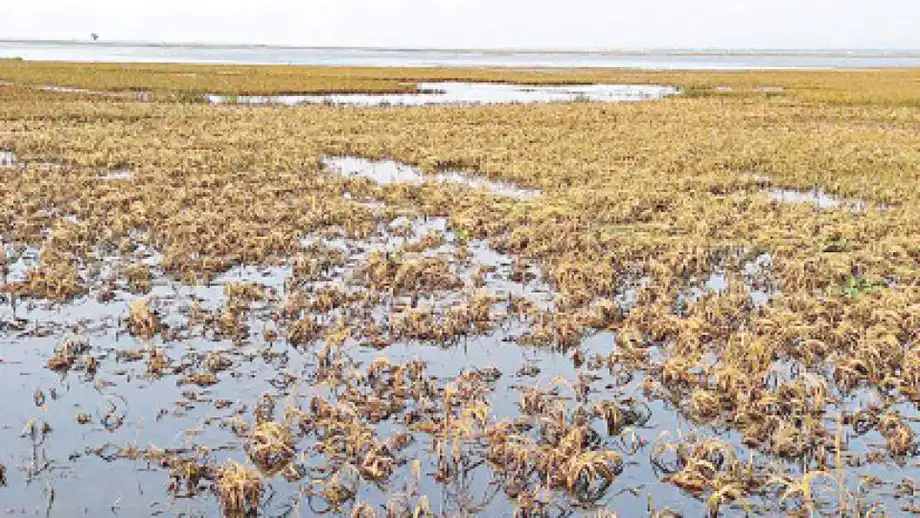
Devasa zarar faturası, finansal koruma için yeni bir sınamayla karşı karşıya
Bangladeş'te 2000-2023 yılları arasında meydana gelen 134 büyük doğal afetin ekonomik kayıplarının 13,6 milyar dolara ulaştığı tahmin ediliyor. Jamuna Nehri boyunca yaşayan 100.229 aileyi kapsayan sel sigortası pilotu, afet yaşanmadan önce belirlenen kurallar aracılığıyla kırılgan durumdaki hanelere nasıl finansal destek sağlanabileceğini sınıyor.
İçindekiler
- Devasa zarar faturası, finansal koruma için yeni bir sınamayla karşı karşıya
- Sel kaynaklı kayıplar, kategoriler bir arada ele alındığında daha büyük
- IMF, büyük afetlerde finansman açığına dikkat çekiyor
- Jamuna sigorta pilotu nasıl işliyor?
- İlk yıl neden sigorta ödemesi yapılmadı?
- IDRA, kapsam genişlemeden önce ortak kurallar oluşturmak istiyor
- Kıyıların korunması, önlemenin neler sağlayabileceğini gösteriyor
- Ailelerin hem daha güvenli yerlere hem de kolay erişilebilir maddi desteğe ihtiyacı var
- Öne çıkanlar
Proje Direktörü Kamrul Hoque Maruf'a göre, gerekli sel göstergeleri eşik değerlere ulaşmadığından ilk yıl sigorta ödemesi yapılmadı. Programın ikinci yılı için yeni bir sigorta ürünü geliştiriliyor. Sigorta kapsamındaki tetikleyici koşulların dışında kalan kayıplar yaşayan uygun ailelere destek sağlamak üzere ayrıca bir topluluk fonu oluşturulması planlanıyor.
Bu pratik sorunlar, Bangladeş'in afetlere finansal açıdan hazırlıklı olma çabalarının merkezinde yer alıyor. Afet risk finansmanı uzmanı Suman Ahsanul Islam'ın sunduğu tarihsel verilere göre, afetlerde 11.564 kişi hayatını kaybetti ve 129 milyondan fazla kişi etkilendi. Tropikal siklonlar 6,10 milyar dolarlık, nehir taşkınları ise yaklaşık 4,15 milyar dolarlık kayba yol açtı.
Suman, Sigorta Geliştirme ve Düzenleme Kurumu (IDRA) ile Sigorta Muhabirleri Forumu'nun ortaklaşa düzenlediği bir çalıştayda bulguları sundu. Sunumunda Uluslararası Para Fonu'nun (IMF) Nisan 2025'te yayımladığı afet risk finansmanı çalışmasından yararlandı.
IDRA Başkanı Mir Nadia Nivin, düzenleyici kurumun afet sigortası ürünleri için ödemeleri başlatan koşullar ve ölçümlerde kullanılan veriler dâhil ortak standartlar oluşturmayı planladığını söyledi. Amaç, sigorta şirketlerinin, kamu kurumlarının ve kalkınma ortaklarının birbiriyle uyumsuz sistemler kurmak yerine ortak bir çerçeve kullanmasına yardımcı olmak.
Sel kaynaklı kayıplar, kategoriler bir arada ele alındığında daha büyük
Çalıştayda sunulan verilere göre tropikal siklonlar, toplam kaybın yaklaşık yüzde 45'ini oluşturarak ekonomik kayıplar içindeki en büyük tek kategori oldu. Siklonlar ile nehir taşkınları, zarar faturasının yaklaşık dörtte üçünü oluşturdu.
Ayrıntılı sel verileri, tablonun bir başka önemli yönünü ortaya koyuyor. Nehir taşkınları 4,152 milyar dolarlık, genel sel baskınları 1,711 milyar dolarlık, ani seller ise yaklaşık 850 milyon dolarlık zarara yol açtı. Bu üç kategori bir arada yaklaşık 6,713 milyar dolara ulaşarak siklonların yol açtığı kayıpları yaklaşık 613 milyon dolar aştı.
Yuvarlanmış 13,6 milyar dolarlık toplam esas alındığında, üç sel kategorisi kaydedilen kayıpların yaklaşık yüzde 49'unu oluşturdu. Dolayısıyla Bangladeş, siklonların yol açtığı yoğun yıkımın yanı sıra, farklı sel türlerine yayılan bir finansman sorunuyla da karşı karşıya.
Nehir taşkınları, tek bir kategori içinde en fazla kişiyi de etkiledi: 65.379.605 kişi etkilendi, 2.593 kişi hayatını kaybetti. Genel sel baskınlarından 29.131.015 kişi etkilendi ve 712 kişi öldü. Ani seller ise 6.734.197 kişiyi etkiledi, 170 kişinin ölümüne yol açtı.
Haneler açısından ekonomik zarar; ekinlerin kaybı, balıkçılık ekipmanlarının yok olması ya da günlerce ücret kazanamamak anlamına gelebilir. Hükümet açısından ise aynı afet; gıda, barınma, nakit yardım ve yollarla kamu hizmetlerinin onarılması için ek talepler doğurur.
IMF, büyük afetlerde finansman açığına dikkat çekiyor
IMF'nin 4 Nisan 2025 tarihli afet risk finansmanı raporu, Bangladeş'in tekrarlanan afetlerle başa çıkmak için yeterli kaynağa sahip olduğunu, ancak orta ve şiddetli afetlerde büyük bir finansman açığıyla karşı karşıya kaldığını belirtiyor.
Suphachol Suphachalasai, Barry Maher, Danielle N Minnett ve Junko Mochizuki tarafından hazırlanan raporda, mali mekanizmaların güçlendirilmesi, afetler sırasında kapsamı genişletilebilen sosyal programlar ve finans sektörü araçlarının daha fazla kullanılması öneriliyor. Basitçe ifade etmek gerekirse, Bangladeş'in acil durumların finansmanı için her biri farklı büyüklükteki hasarlara uygun çeşitli yöntemlere ihtiyacı var.
IMF çalışmasına atfedilen bir tahmine göre, iki yılda bir yaşanması beklenen ölçekteki bir afetin müdahale, erken toparlanma, rehabilitasyon ve yeniden inşa ihtiyaçlarının toplamı yaklaşık 4,7 milyar dolar. Bu tür tahminler, sabit bir takvimden ziyade bir olayın gerçekleşme olasılığını ve olası maliyetini ortaya koyuyor.
Suman, finansman kaynaklarının önceden düzenlendiği bir afet risk finansmanı stratejisi oluşturulması çağrısında bulundu. Önerilen öncelikler arasında mali rezervler, sosyal yardımların güçlendirilmesi, sigorta kapsamının genişletilmesi, kurumsal kapasitenin geliştirilmesi ve hasarı oluşmadan önce azaltmaya yönelik yatırımlar yer alıyor.
Finansmanın önceden planlanması önemli, çünkü aksi hâlde acil durum harcamaları olağan bütçelerle rekabet ediyor. Yeniden inşa için gereken kaynaklar kalkınma projelerinden karşılanabilir; bu da toplulukların diğer kamu yatırımları için daha uzun süre beklemesine yol açabilir.
Jamuna sigorta pilotu nasıl işliyor?
Kamrul'a göre Jamuna Nehri Sürdürülebilir Yönetim Projesi-1 kapsamındaki üç yıllık pilot, Sirajganj, Kurigram, Gaibandha ve Jamalpur'da 100.229 aileyi kapsıyor. Çalıştay sunumunda Kurigram, Gaibandha ve Sirajganj'da yaklaşık 100 bin haneden söz edilirken, Kamrul'un paylaştığı daha kapsamlı kapsama verisine Jamalpur da dâhil.
Gündelik işçiler ile geçimini tarımdan sağlayan ailelere öncelik veriliyor. Proje belgelerine göre, uygun bulunan her haneye bir aylık geçim giderlerine denk miktarda yardım yapılması bekleniyor. Sigortayı devlete ait Sadharan Bima Corporation sağlıyor, pilot projeye ise Dünya Bankası destek veriyor.
Program parametrik sigorta kullanıyor. Ödeme kararı verilmeden önce her hanedeki hasarı incelemek yerine, poliçede önceden kararlaştırılmış bir ölçüt kullanılıyor. Sel durumunda bu ölçüt, nehrin belirli bir su seviyesine ulaşması olabilir.
Jamuna projesinde Bangladeş Su Geliştirme Kurulu'nun su seviyesi verileri kullanılıyor. Poliçedeki koşullar karşılandığında, kişiye özel hasar tespitleri beklenmeden ödemeler yapılabiliyor. Bu sistem, yardımın daha hızlı ulaşmasını ve ödeme kurallarının daha kolay uygulanmasını sağlamayı amaçlıyor.
İlk yıl neden sigorta ödemesi yapılmadı?
Afet risk finansmanı bileşeninin proje direktörü Kamrul Hoque Maruf, üzerinde anlaşmaya varılan koşullar karşılanmadığı için ilk yılın ödeme yapılmadan sona erdiğini açıkladı.
"Program kapsamında, nehir su seviyeleri dâhil önceden belirlenmiş sel göstergeleri belirli eşiklere ulaştığında uygun hanelere maddi yardım yapılacak. Ancak gerekli koşullar karşılanmadığı için ilk yıl herhangi bir ödeme yapılmadı," dedi.
Bir aile, poliçede belirlenen ölçüm tetikleyici seviyenin altında kalsa bile selden zarar görebilir. Örneğin, finansal koruma belirlenen göstergeye bağlıyken, gerçek hasar hanenin bulunduğu yerde yaşananlara bağlıdır. Ölçüm ile ailenin uğradığı kayıp arasındaki bu fark, parametrik sigortanın tasarımındaki temel sorunlardan biri.
Projenin Topluluk Koruma Fonu, sigorta koşullarının karşılanmadığı durumlarda etkilenen uygun hanelere yardım etmeyi amaçlıyor. Böylece sigorta ve fon, destek için başvurulabilecek iki olası yol sunuyor.
Kamrul, ikinci yıl için yeni bir ürün geliştirildiğini söyledi. Nakit ödeme tutarı, güncellenen eşikler ve ürünün başlatılacağı tarih açıklanmadı. Kaynakların kısıtlı olması başlangıçtaki kapsamı sınırladı; ancak proje daha fazla aileye ve bölgeye ulaşmayı planlıyor.
IDRA, kapsam genişlemeden önce ortak kurallar oluşturmak istiyor
Nadia, pilot uygulamanın deneyimlerinden ürün tasarımı, ödeme tetikleyicileri ve veri kaynaklarına ilişkin ortak standartlar geliştirilirken yararlanılması gerektiğini söyledi. Bu standartlar, özel sigorta şirketlerine ürün geliştirebilecekleri bir çerçeve sunacak ve Afet Yönetimi Bakanlığı bünyesindeki kamu programlarını da destekleyebilecek.
Ödemelerin ölçümlere bağlı olduğu durumlarda tutarlı veriler özellikle önemli. Poliçede verileri hangi kurumun sağlayacağı ve hangi koşulların tazminatı devreye sokacağı belirtilmeli. Hanelere de sel başlamadan önce anlayabilecekleri bir açıklama sunulmalı.
IDRA, düzenleyici sanal ortamı aracılığıyla parametrik ısı sigortası dâhil başka ürünleri de denemeyi planlıyor. Sanal ortam, düzenleyici kurumun yeni finansal ürünlerin daha geniş çapta kullanılmadan önce denetim altında denenmesine izin verdiği bir alan.
Nadia ayrıca, Dünya Bankası'nın desteği sona erdikten sonra da çalışmaların sürebilmesi için IDRA'nın kendi teknik kapasitesini geliştirmesi gerektiğini söyledi. Düzenleyici kurumun planları, tek tek poliçeleri onaylamanın ötesine geçerek bunları değerlendirmek ve denetlemek için gereken becerileri geliştirmeyi de kapsıyor.
Çalışmaların sıralaması şöyle:
- 2000-2023: Bangladeş'te 13,6 milyar dolarlık zarar tahmininin dayandığı afetler kaydedildi.
- 4 Nisan 2025: IMF raporu, orta ve şiddetli afetlerdeki finansman açığına dikkat çekti.
- Pilotun ilk yılı: Tetikleyici koşullar karşılanmadığı için sigorta ödemesi yapılmadı.
- Pilotun ikinci yılı: Kapsamı genişletme planlarıyla birlikte yeni bir sigorta ürünü geliştiriliyor.
Kıyıların korunması, önlemenin neler sağlayabileceğini gösteriyor
Bangladeş'teki finansman tartışmasının fiziksel bir boyutu da var: karşılanması gerekecek hasarı azaltmak. Afet Risklerinin Azaltılması ve İyileşme Küresel Fonu (GFDRR), GFDRR ve Dünya Bankası'nın desteklediği Kıyı Setlerini İyileştirme Projesi'nin 400 milyon dolarlık ilk aşamasını kıyı direncine ilişkin raporunda ele alıyor.
Proje, 10 polderin iyileştirilmesiyle 65.000 hektardan fazla alanı korudu ve 720.000'den fazla kişiye fayda sağladı. Polder, çevresindeki nehirlerden ya da gelgit sularından setlerle ayrılmış arazilere verilen ad.
İşçiler setleri yükseltti, yamaçları güçlendirdi, drenaj ve su tahliye sistemlerini onardı veya iyileştirdi. Çalışmalar, siklonlar, yetersiz bakım ve kötü yönetim nedeniyle zayıflamış yapıları ele aldı.
Faydalar, hane güvenliğinin yanı sıra tarıma da ulaştı. İyileştirme çalışmaları tuzlu suyun içeri girmesini azalttı. GFDRR'ye göre, rehabilite edilen polderlerde karpuz ekilen alan, onarılmayan polderlerdekinin iki katına çıktı. Proje ayrıca sel korumasını desteklemek amacıyla 700 hektarlık alanda ağaç dikimine katkı sağladı.
GFDRR, Bangladeş'te 2000-2023 yılları arasında afetlerden etkilenen kişi sayısını yaklaşık 130 milyon olarak veriyor ve aynı 13,6 milyar dolarlık zarar tahminini paylaşıyor. Kıyı projesinin sonuçları, koruyucu yapıların güçlendirilmesi ile insanların geçimlerini sürdürme olanağı arasındaki somut bağlantıyı gösteriyor.
Ailelerin hem daha güvenli yerlere hem de kolay erişilebilir maddi desteğe ihtiyacı var
Bangladeş'in 19 kıyı bölgesi; siklonlar, fırtına kabarmaları, seller, nehir erozyonu ve tuzlanma dâhil birbiriyle örtüşen tehlikelerle karşı karşıya. Özellikle aileler topraklarını, ekipmanlarını ya da çalışma imkânlarını kaybettiğinde, sular çekildikten sonra da hasar gelirlerini etkilemeye devam edebiliyor.
Dünya Bankası'nın 2025 tarihli Riskten Dirence raporunda, kıyı bölgelerindeki 250 köyde yapılan bir araştırma aktarılıyor. Araştırmaya katılan hanelerin yüzde 57'si yetersiz afet koruma altyapısını, yüzde 56'sı ise kısıtlı finansal kaynakları uyum sağlamanın önündeki başlıca engeller olarak gösterdi.
Bu veriler, sigorta ile set yatırımlarının hanelerin farklı ihtiyaçlarına yanıt verdiğini açıklamaya yardımcı oluyor. Koruyucu altyapı, sel tehlikesine maruz kalmayı azaltabilir. Sigorta ve sosyal yardımlar ise uygun ailelere harcamalarını karşılamaları ve bir şokun ardından işe yeniden başlamaları için kaynak sağlayabilir.
Kapsam genişlerken erişilebilir fiyatlar ve açık koşullar önem taşıyacak. Ailelerin ne kadar ödeyeceklerini, yardımın hangi koşullarda başlayacağını ve ne kadar destek alabileceklerini bilmeleri gerekiyor. Ticari sigortayı karşılayamayan kişilerin kamu korumasına ihtiyacı sürecek.
Bangladeş'in öncelikli görevi bu unsurları bir araya getirmek: kamu harcamaları için rezervler, hızla genişletilebilen sosyal programlar, anlaşılır kurallara sahip sigorta, kapsam açıklarını kapatacak topluluk desteği ve bakımı düzenli yapılan altyapı. Jamuna pilotunun ikinci yılı, bu düzenlemelerin kırılgan aileler için nasıl işlediğine dair yeni bir pratik sınama sunacak.
Öne çıkanlar
- Bangladeş'te 2000-2023 yılları arasında meydana gelen 134 büyük afette yaklaşık 13,6 milyar dolarlık kayıp yaşandı ve 11.564 kişi hayatını kaybetti.
- Üç sel kategorisinin toplam kaybı yaklaşık 6,713 milyar dolar olurken siklonların yol açtığı kayıp 6,10 milyar dolardı.
- IMF'ye göre orta ve şiddetli afetlerde finansman açıkları büyük olmayı sürdürüyor.
- Jamuna sigorta pilotu dört bölgede 100.229 aileyi kapsıyor; tetikleyici koşullar karşılanmadığı için ilk yıl ödeme yapılmadı.
- Sigorta koşulları karşılanmadığında uygun hanelere yardım edilmesi için bir topluluk fonu oluşturulması planlanıyor.
- IDRA ortak sigorta standartları oluşturmayı ve ısı sigortası dâhil yeni ürünleri denemeyi planlıyor.
- Kıyı setlerinin iyileştirilmesi 65.000 hektardan fazla alanı korudu ve 720.000'den fazla kişiye fayda sağladı.