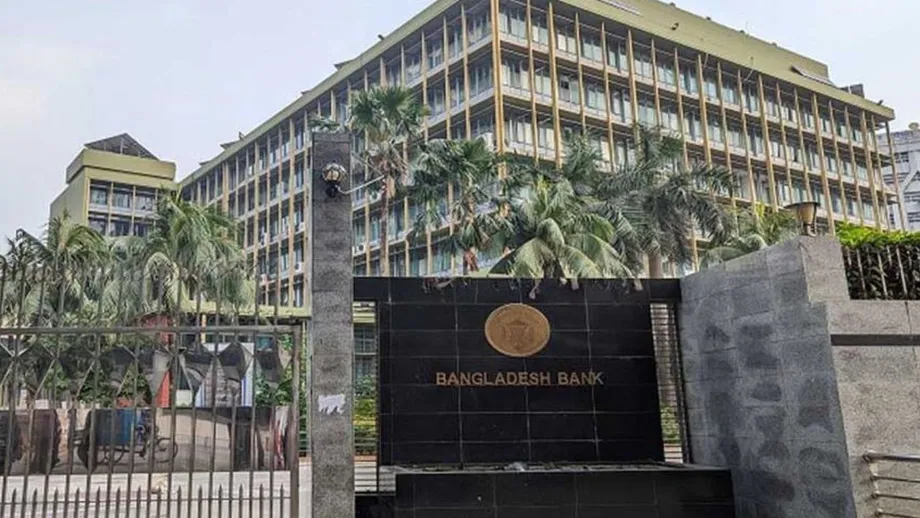
Yıllık faiz oranı yüzde 9 ile sınırlandırılan küçük dijital krediler
Bangladeş Merkez Bankası, resmi bankacılık hizmetlerine erişimi olmayanlara, dezavantajlı kadınlara, küçük ölçekli girişimcilere, öğrencilere ve engelli kişilere öncelik tanıyarak teminatsız, 50.000 Takaya kadar dijital kredileri desteklemek amacıyla 1 milyar Takalık yeniden finansman fonunu güncelledi. Borçlulara geri ödeme için 12 aya kadar süre tanınacak; yıllık faiz veya kâr payı oranı yüzde 9’u aşmayacak ve kalan kredi bakiyesi üzerinden hesaplanacak.
İçindekiler
- Yıllık faiz oranı yüzde 9 ile sınırlandırılan küçük dijital krediler
- Mevcut programa yeni kurallar
- Kimlere öncelik veriliyor?
- Faiz hesaplaması nasıl yapılıyor?
- Onay vermeden önce borçlulara gösterilmesi gerekenler
- Dijital kredi kullandırımı için de kredi kontrolleri gerekiyor
- 1 milyar Taka ne kadar kişiye ulaşabilir?
- Katılım öncesinde bankaların hazırlık yapması gerekiyor
- Geri ödeme sorumluluğu bankalarda kalıyor
- Öne Çıkanlar
Merkez Bankası İletişim ve Yayınlar Dairesi, güncellenen E-Kredi Yeniden Finansman Programı’nı 15 Kasım 2026’da duyurdu. Finansal Kapsayıcılık Dairesi, programın 30 Haziran 2028’e kadar yürürlükte kalacağını belirten 02 sayılı genelgeyi 9 Kasım’da yayımladı.
Programa katılan lisanslı bankalar kredileri internet bankacılığı, mobil bankacılık uygulamaları, mobil finansal hizmetler ve e-cüzdanlar aracılığıyla kullandıracak. Kayıt, başvuru, kredi aktarımı ve taksit ödemelerinin tamamı dijital ortamda yapılacak; böylece müşteriler şubeye gitmeden işlemlerini tamamlayabilecek.
Bangladeş Merkez Bankası, katılımcı bankalara yıllık yüzde 1 faizle yeniden finansman sağlayacak. Yeniden finansman, merkez bankasının müşterilere kullandırılan uygun krediler karşılığında bankalara kaynak aktarması anlamına geliyor. Dolayısıyla borçlular başvurularını katılımcı bankalar ve bu bankaların onaylı dijital kanalları üzerinden yaparken, programın finansmanını ve denetimini Bangladeş Merkez Bankası üstleniyor.
Program anında dijital kredi aktarımı vadediyor; ancak bankaların önce müşterinin geri ödeme kapasitesini değerlendirmesi ve kredi kayıtlarını kontrol etmesi gerekiyor. Teminat şartının kaldırılması, başvuru sahiplerinin güvence olarak taşınmazlarını veya başka bir varlıklarını rehin vermek zorunda olmayacağı anlamına geliyor. Onay yine de kredi kurallarına uyulmasına bağlı.
Mevcut programa yeni kurallar
Finansal Kapsayıcılık Dairesi, daha önceki Dijital Küçük Kredi Yeniden Finansman Programı’nın adını E-Kredi Programı olarak değiştirdi ve programı yeniden düzenledi. Yeni genelge, 2022 ve 2023’te yayımlanan genelge yazılarının yerini alırken bu eski talimatlar kapsamında alınmış önlemlerin geçerliliğini koruyor.
Gözden geçirilen talimatlar derhal yürürlüğe girdi. Başlıca tarihler şöyle:
- 2022 ve 2023: Dijital küçük kredi programını önceki genelge yazıları düzenliyordu.
- 9 Kasım 2026: Merkez bankası, bu tarihi Finansal Kapsayıcılık Dairesinin 02 sayılı genelgesinin tarihi olarak belirtiyor. Genelgenin yayımlanma tarihi olarak 10 Kasım da bildirildi.
- 15 Kasım 2026: İletişim ve Yayınlar Dairesi güncellenen programı duyurdu.
- 30 Haziran 2028: Güncellenen programın uygulama süresi sona eriyor.
Güncelleme, bankalara daha düşük maliyetli kaynak sunulmasını dijital onay, geri ödeme bilgileri, borçlu değerlendirmesi ve denetim kurallarıyla bir araya getiriyor. Programa erişim, bankaların katılım koşullarını tamamlamasına ve uygun ürünleri dijital hizmetleri üzerinden sunmasına bağlı olacak.
Kimlere öncelik veriliyor?
Bangladeş Merkez Bankası; dezavantajlı topluluklara, uzak bölgelerde yaşayanlara ve geleneksel bankacılık hizmetlerine erişimi olmayanlara öncelik tanıyor. Dezavantajlı kadınlar ile ev tipi, mikro ve küçük işletmeleri yöneten kadınlar da öncelikli gruplar arasında.
Özel gereksinimleri olan kişiler, engelli kişiler ve üçüncü cinsiyet müşterileri de kapsama alınıyor. Ayrıntılı kredi hükümlerinde bu gruplar için gelir getirici faaliyetlere odaklanılıyor; böylece krediye erişim, gelir elde etme fırsatlarıyla ilişkilendiriliyor.
Merkez bankasının duyurusunda, öğrenci bankacılığı hesabı bulunan 18-25 yaş arası öğrenciler de kapsama alınıyor. Kurallara ilişkin açıklamalarda alt yaş sınırının 16 olduğu da belirtiliyor. Bu nedenle 18 yaşından küçük başvuru sahiplerinin başvurmadan önce uygunluk durumlarını katılımcı bir bankayla teyit etmeleri gerekiyor.
Öğrenci kredileri; eğitim masraflarını, ders materyallerini, mesleki veya teknik eğitimi ve bilgi teknolojileri eğitimini karşılayabilir. Öğrenciler, işletme kurmak veya eğitim sırasında edindikleri becerileri kullanarak çalışmak için de borç alabilir. İzin verilen bu kullanım alanları, programın mevcut işletmelere yönelik kredilerin ötesine geçmesini sağlıyor.
Öncelikli gruplarda yer almak, bu kişilere programın hedeflediği erişimde öncelik sağlıyor. Ancak bankaların her başvuruyu yine de değerlendirmesi gerekiyor ve kredi kuralları uyarınca hâlihazırda temerrütte olan müşteriler yeni kredi alamıyor.
Faiz hesaplaması nasıl yapılıyor?
Her müşteri, azami 12 ay vadeyle bir seferde en fazla 50.000 Taka borç alabilir. Yıllık faiz veya kâr payı oranı yüzde 9’u aşamaz. Bankalar bu üst sınırın altında bir oran uygulayabilir.
Faiz, azalan kredi bakiyesi üzerinden hesaplanmalı. Basitçe ifade etmek gerekirse borçlu, anaparanın bir kısmını geri ödedikçe sonraki faiz, ödenmemiş daha düşük tutar üzerinden hesaplanır. Anapara, faiz eklenmeden önce alınan borç miktarıdır.
Yıllık faiz oranının azami yüzde 9 olduğu durumda, bir yıl boyunca ödenmemiş 50.000 Taka üzerinden basit faiz 4.500 Taka olur. Taksitler yıl içinde bakiyeyi düşürdükçe faiz de azalır. Geri ödenecek toplam tutar, onaylanan orana, ödeme tarihlerine ve zaman içindeki ödenmemiş bakiyeye bağlıdır.
İslami bankalar, onaylı şeriata uygun yatırım yöntemleriyle finansman sağlayabilir; yıllık kâr payı oranı da yüzde 9 ile sınırlıdır. Bankalar, müşteri dijital onay vermeden önce gerçek geri ödeme tutarını ve ödeme planını açıklamalı.
Onay vermeden önce borçlulara gösterilmesi gerekenler
Katılımcı bankalar, bir uygulama veya başka bir dijital kanal üzerinden onay almadan önce müşterilere açık ve anlaşılır bilgi vermeli. Açıklanması gerekenler şunlar:
- Alınacak borç tutarı.
- Uygulanacak faiz veya kâr payı oranı.
- Geri ödenecek toplam tutar.
- Taksit ödeme planı.
- Ödeme yapılmamasının sonuçları.
Bu koşullar, müşteri kabul etmeden önce borçlanma maliyetini ve geri ödeme yükümlülüğünü açıkça ortaya koyuyor. Eğitim, öğrenim veya küçük bir işletme için kredi alan müşteri, hem toplam yükümlülüğünü hem de ödemelerin vade tarihlerini görebilmeli.
Azami 12 aylık vade, üst sınırı belirliyor. Onaylanan her kredinin kendi geri ödeme planı olacak ve banka bu planı onaydan önce açıklamak zorunda. Dolayısıyla dijital başvuruda yalnızca kredi tutarının ve bir onay düğmesinin gösterilmesi yeterli değil.
Dijital kredi kullandırımı için de kredi kontrolleri gerekiyor
Bankalar, başvuru sahibinin geri ödeme olasılığını ifade eden kredi değerliliğini değerlendirmeli ve Bangladeş Merkez Bankasının Kredi Bilgi Bürosu gerekliliklerine uymalı. Büro, bankaların başvuruları değerlendirirken kullandığı borçlanma ve geri ödeme kayıtlarını tutuyor.
İnternet bankacılığı, bankacılık uygulamaları, mobil finansal hizmetler ve e-cüzdanlar, kredi kullandırılmasına izin verilen kanallar. Bir banka mobil finansal hizmetler platformu kullanıyorsa hizmet sağlayıcıyla mutabakat zaptı imzalamalı. Bu anlaşma, kredilerin platform üzerinden kullandırılmasına ilişkin resmi ilişkiyi belirliyor.
Kurallar, üçüncü tarafların kredi kullandırma sürecine katılmasını da yasaklıyor. Kredi sürecinden bankalar sorumlu olmaya devam ederken, onaylı bir mobil finansal hizmet sağlayıcısı gerekli anlaşma kapsamında dijital kanal olarak hizmet verebilir.
Duyuruda katılımcı bankaların listesi veya müşteriler için ortak bir başlangıç tarihi açıklanmadı. Müşterilerin, bankalarının veya dijital hizmet sağlayıcılarının bu özel program kapsamında ürün sunup sunmadığını teyit etmeleri ve başvuru göndermeden önce uygunluk koşullarını kontrol etmeleri gerekiyor.
1 milyar Taka ne kadar kişiye ulaşabilir?
Bangladeş Merkez Bankası, 1 milyar Takalık fonu kendi kaynaklarıyla finanse ediyor. Bir crore 10 milyon Takaya eşit olduğundan, fonun büyüklüğü 1 milyar Taka. Azami kredi tutarı olan 50.000 Taka üzerinden, geri ödemeler alınarak yeniden kullanılmadan önce bu tutar 20.000 krediye denk geliyor.
Fon, döner nitelikte. Krediler geri ödendikçe ve kaynaklar yeniden kullanılabilir hâle geldikçe programın uygulama süresi boyunca yeni kredileri destekleyebilir. Ortalama kredi tutarının daha düşük olması, aynı fonla bir seferde daha fazla borçluya ulaşılmasını sağlar.
Dolayısıyla ulaşılacak kişi sayısı kredi tutarlarına, geri ödemelere ve bankaların imkândan ne ölçüde yararlandığına bağlı olacak. Fonun döner yapısı, tek bir kredi kullandırma turunun ardından tükenmek yerine yeni kredileri desteklemeyi sürdürebilmesini sağlıyor.
Katılımcı bankalar yıllık yüzde 1 oranından yeniden finansman alırken müşterilere uygulanacak oran yüzde 9 ile sınırlı. Bu oranlar arasındaki fark en fazla 8 yüzde puan. Bankalar ayrıca başvuruları değerlendirmek, dijital hizmetleri işletmek, geri ödemeleri tahsil etmek ve müşterilerin ödemediği kredileri yönetmekle yükümlü.
Katılım öncesinde bankaların hazırlık yapması gerekiyor
Programa katılmak isteyen bankaların önce bir pilot programı tamamlaması ve kredi ürünü politikaları için yönetim kurullarından onay alması gerekiyor. Ayrıca Bangladeş Merkez Bankasıyla katılım anlaşması imzalamaları şart.
Bu koşullar, kredilerin yaygın biçimde kullandırılmasından önce hazırlık yapılmasını gerektiriyor. Bankanın onaylı bir kredi politikası ile dijital başvuruları, kredi aktarımlarını ve geri ödemeleri yönetmek için test edilmiş bir sürece ihtiyacı var. Mobil finansal hizmet sağlayıcısının kullanılması hâlinde bu sağlayıcıyla ayrıca gerekli anlaşma da imzalanmalı.
Bankalar, kredi dağıtımını izlemekten ve fonların amaçlarına uygun kullanılıp kullanılmadığını kontrol etmekten sorumlu. Bangladeş Merkez Bankası, rastgele kontroller dâhil olmak üzere kayıtları ve destekleyici belgeleri talep edebilir; ayrıca banka binalarında denetim yapabilir.
Merkez bankası, programın gelir getirici faaliyetleri artırmayı, ekonomik eşitsizliği azaltmayı ve daha fazla kişiyi resmi finansal hizmetlere dâhil etmeyi amaçladığını belirtiyor. Açıklanan diğer bir hedef ise Bangladeş nakitsiz ödemelerin daha yaygın kullanıldığı bir döneme ilerlerken müşterilerin mobil uygulamalara ve dijital işlemlere aşinalığını artırmak.
Geri ödeme sorumluluğu bankalarda kalıyor
Müşterileri temerrüde düşse bile katılımcı bankalar Bangladeş Merkez Bankasına geri ödeme yapmakla yükümlü. Merkez bankası, yeniden finansman taksitlerini genellikle üç ayda bir bankanın cari hesabından tahsil ediyor. Vadenin kısa veya düzensiz olduğu bazı durumlarda ise aylık tahsilat düzenlemesi uygulanıyor.
Yeniden finansman almak için yanlış bilgi veren veya taksit tahsil edilirken hesabında yeterli bakiye bulunmayan bir bankadan kalan tutarın tek seferde ödenmesi istenebilir. Ek süre için faiz veya kâr payı, belirlenen yeniden finansman oranının 2 yüzde puan üzerinde uygulanabilir.
Normal yeniden finansman oranı yüzde 1 olduğundan, bu yüksek oran yüzde 3 olur. Bu hüküm, bankanın Bangladeş Merkez Bankasına karşı yükümlülüğünü düzenliyor. Müşterilere ise kendi kredi sözleşmeleri kapsamında temerrüdün sonuçları, krediyi kabul etmeden önce ayrıca açıklanmalı.
Yanlış veya eksik yeniden finansman başvuruları da imkânın iptal edilmesine yol açabilir. Geri ödeme ve denetim kuralları, para müşterinin hesabına geçtikten sonra da bankaların mali sorumluluğunu sürdürmesini sağlıyor.
Öne Çıkanlar
- Bangladeş Merkez Bankasının E-Kredi programı, teminatsız 50.000 Takaya kadar dijital kredileri destekliyor.
- Borçluların geri ödeme için 12 aya kadar süresi var; azalan bakiye üzerinden hesaplanan yıllık faiz veya kâr payı oranı yüzde 9 ile sınırlı.
- 1 milyar Takalık fon Bangladeş Merkez Bankasının kendi kaynaklarından karşılanıyor ve geri ödemeler geldikçe yeni kredileri finanse edebiliyor.
- Öncelikli gruplar arasında hizmetlere yeterince erişemeyen topluluklar, kadın girişimciler, uygunluk koşullarını karşılayan öğrenciler, engelli kişiler ve üçüncü cinsiyet müşterileri yer alıyor.
- Bankalar, dijital onaydan önce uygunluğu ve kredi kayıtlarını kontrol etmeli; maliyetleri, taksitleri ve temerrüdün sonuçlarını açıklamalı.
- Katılımcı bankalar yüzde 1 oranından yeniden finansman alıyor ve merkez bankasına geri ödeme sorumluluğunu taşıyor.
- Güncellenen program 30 Haziran 2028’e kadar yürürlükte kalıyor.