Üretken küçük işletmeler banka kredisi almakta zorlanıyor
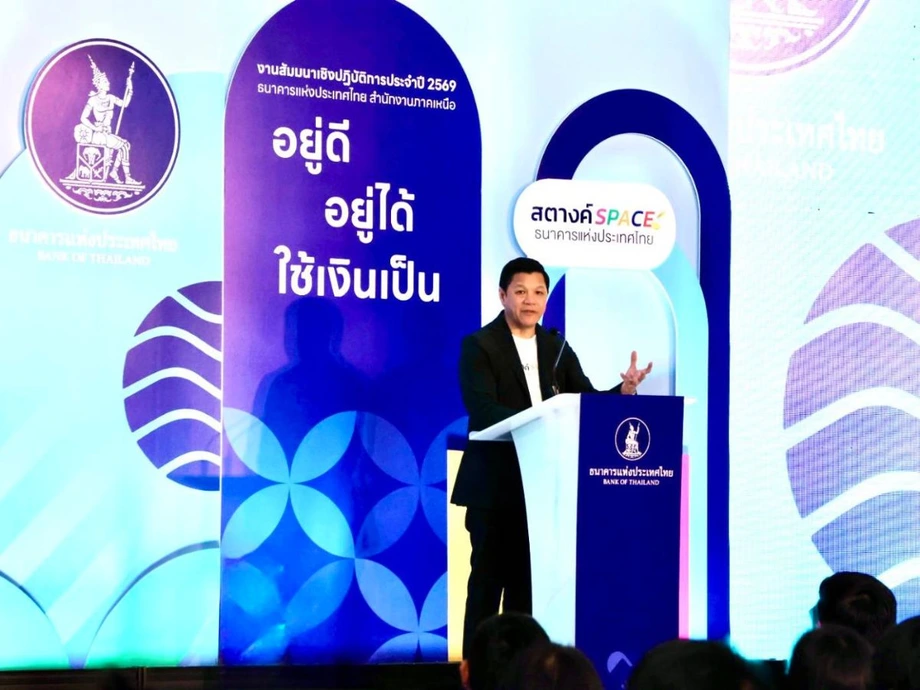
Tayland Merkez Bankası Yönetim Kurulu Başkanı Somchai Sujjapongse, 14 Kasım 2026'da yaptığı açıklamada, ticari bankaların küçük ve orta ölçekli işletmelere yönelik kredilerinin yaklaşık 17 çeyrektir üst üste daraldığını söyledi. Sujjapongse, reddedilen kredi başvurularının daha yakından incelenmesi ve bankacılık mevzuatının kapsamlı biçimde gözden geçirilmesi çağrısında bulundu.
İçindekiler
- Üretken küçük işletmeler banka kredisi almakta zorlanıyor
- İşletme kredileri hangi alanlarda yoğunlaşıyor?
- Verimli şirketler için bile erişim sınırlı
- Küçük işletmeler neden daha yüksek faiz ödüyor?
- Varlıklar daha az gelir getiriyor
- Sermaye, daha verimsiz kullananlara yöneliyor
- Somchai, bankalardan reddedilen başvuruları açıklamalarını istiyor
- Yasal reform, yetki tartışmasını gündeme getiriyor
- İşletme finansmanı için önerilen beş değişiklik
- Politika sonuçları daha yakından inceleniyor
- Öne Çıkanlar
Bu uyarı, verimlilik açısından ilk yüzde 30'luk dilimde yer alan işletmeler arasında bile küçük ve orta ölçekli işletmelerin (KOBİ) yalnızca yaklaşık yüzde 20'sinin ticari banka kredisi bulunduğunu gösteren araştırmayla aynı döneme denk geldi. Benzer verimlilik düzeyine sahip büyük şirketlerin yüzde 60'tan fazlası ise bu kredilere erişebiliyordu.
PIER olarak bilinen Puey Ungphakorn Ekonomik Araştırmalar Enstitüsü, sermaye tahsisi araştırmasını 21 Ağustos 2026'da yayımladı. Araştırmada, 1999-2024 dönemini kapsayan şirket mali tabloları ile merkez bankasına bildirilen bireysel kredi kayıtları bir araya getirildi. Araştırmanın temel bulgusu, paranın çoğu zaman onu en verimli biçimde kullanabilecek işletmelere ulaşmadığı.
Somchai, kredi uygulamaları, finansal veri projelerindeki gecikmeler ve ilerlemeyen yasal değişiklikler konusunda adım atması için Vali Vitai Ratanakorn'a çağrıda bulundu. Genel olarak valinin çalışmalarını olumlu değerlendiren Somchai, daha açık iletişim kurulmasını ve ekonomik büyümeye odaklanılmasını takdir etti; ancak bu üç alandaki ilerlemeyi eleştirdi.
Konunun önemi banka bilançolarının çok ötesine uzanıyor. PIER'ın atıfta bulunduğu Küçük ve Orta Ölçekli İşletmeleri Geliştirme Ofisinin 2026 tarihli raporuna göre, 2025'te 13,6 milyon kişiyi istihdam eden üç milyondan fazla KOBİ vardı. Üretken bir işletmenin uygun koşullarda finansmana erişememesi; ekipman alımını, stok bulundurmasını veya istihdamını artırmasını sınırlayabilir.
İşletme kredileri hangi alanlarda yoğunlaşıyor?
PIER'ın 2025 verilerine göre, ticari bankaların işletmelere verdiği kredilerin yüzde 75'inden fazlası yaklaşık 15 bin büyük şirkete gitti. Yaklaşık 110 bin KOBİ ise kalan dörtte birlik kısmı paylaştı.
Büyük şirketlere verilen kredilerin yaklaşık beşte ikisi, SiCorp olarak bilinen ve yaklaşık bin işletmeden oluşan 25 büyük şirket ağına gitti. Beşte iki oranı, büyük şirketlere ayrılan kredi havuzunu ifade ediyor. Bu havuz, işletme kredilerinin yaklaşık dörtte üçünü oluşturduğundan, söz konusu ağların payı toplam işletme kredilerinin yaklaşık yüzde 30'una karşılık geldi.
Bu ağlardaki büyük kredi alıcıları genellikle yaklaşık 20 yıldır faaliyet gösteren köklü işletmelerdi ve yüzde 3 ila 4 civarında faiz ödüyordu. KOBİ'ler ise daha gençti; ortalama faaliyet süreleri 15 yılı geçmiyordu. Daha geniş kredi verilerinde tipik faiz oranları yaklaşık yüzde 6 düzeyindeydi.
Tayland'da tasarruf sahiplerinin parasını işletmelere yönlendirmede bankalar önemli rol oynuyor. PIER'ın bulgularına göre, krediler, tahviller ve öz kaynaklar üzerinden ölçüldüğünde kurumsal krediler, işletmelerin resmî dış finansmanının yarısından fazlasını oluşturuyordu. Bu hesaplamaya kayıt dışı borçlanma ve işletmelerin kendi iç kaynakları dahil değildi.
Verimli şirketler için bile erişim sınırlı
PIER'ın 2024 tarihli şirket veri tabanındaki yaklaşık 700 bin şirketin yüzde 80'inden fazlasının kayıtlı ticari banka kredisi yoktu. Bazı işletmeler borçlanmadan kendi kaynaklarıyla faaliyet gösterirken, bazıları banka kredisi almakta zorluk yaşıyordu.
PIER, benzer verimlilik düzeyindeki işletmeleri karşılaştırarak krediye erişimi daha yakından inceledi. İlk yüzde 30'luk dilimdeki KOBİ'lerin yaklaşık beşte birinin banka kredisi bulunurken, büyük şirketlerde bu oran beşte üçünün üzerindeydi. Dolayısıyla bu gruptaki büyük şirketlerin krediye erişme olasılığı üç kattan fazlaydı.
Araştırma, erişimi ölçerken ticari bankalardan kullanılan ve bakiyesi en az 10 bin baht olan kredileri esas aldı. Verimlilik ölçütü ise işletmelerin bina, makine ve stok gibi varlıklarından ne kadar gelir elde ettiğini inceledi.
Araştırmanın veri tabanındaki yaklaşık 700 bin kayıtlı şirket, Tayland'daki üç milyondan fazla KOBİ'den oluşan topluluktan daha dar bir kesimi temsil ediyor. Krediye erişim bulguları incelenen şirketler için geçerliyken, ülke genelindeki KOBİ sayısı daha geniş bir işletme kitlesini kapsıyor.
Küçük işletmeler neden daha yüksek faiz ödüyor?
Verimliliği yüksek gruptaki küçük işletmeler yaklaşık yüzde 7,8 faiz öderken, büyük şirketlerde bu oran yüzde 3,9'du. Aradaki fark 3,9 yüzde puandı; küçük borçluların ödediği faiz oranı büyük şirketlerinkinin iki katına ulaşıyordu.
Farkın bir bölümü kredi riskiyle açıklanabilir. 2025 sonu itibarıyla KOBİ'lerde takipteki kredilerin oranı yaklaşık yüzde 9,0, büyük işletmelerde ise yüzde 1,3'tü. Takipteki krediler, borçluların ödemelerini ciddi ölçüde geciktirdiği veya borcun geri ödenmesinin şüpheli hâle geldiği kredilerdir.
PIER, temerrüt riski, kârlılık, gelir, teminat ve işletme yaşı gibi borçlu risklerini ve şirket özelliklerini hesaba katan bir model de kullandı. Küçük ve orta ölçekli işletmeler modelin öngördüğünden daha yüksek faiz ödemeye devam ederken, büyük şirketler ile SiCorp borçluları modelin öngördüğünden daha düşük oranlarla borçlandı.
Model, bankaların bazı işletme maliyetlerini ve kredi verme stratejilerini hesaplamaya dahil etmedi. Sonuçlar, hem borçlu risklerinin hem de kredi sağlamanın maliyetinin değerlendirmede dikkate alınması gerektiğini göstererek incelenmeye değer bir fiyatlandırma farkına işaret ediyor.
Yüzde 7,8 oranı, verimliliği yüksek gruptaki küçük işletmeler için geçerli. KOBİ kredilerine ilişkin daha geniş verilerde tipik oran yaklaşık yüzde 6'ydı. Bu grupları ayrı değerlendirmek, tek bir faiz oranının tüm KOBİ borçlularını temsil edemeyeceğini açıklamaya yardımcı oluyor.
Varlıklar daha az gelir getiriyor
PIER'ın araştırması, kredi sorununu Taylandlı işletmelerin kaynaklarını kullanma verimliliğindeki daha geniş çaplı düşüşle ilişkilendiriyor. 2013-2024 döneminde varlık başına elde edilen gelir, her 1 bahtlık varlık karşılığında 1,24 bahttan 0,88 bahta düştü. Bu, yaklaşık yüzde 29'luk bir gerilemeye karşılık geliyor.
Kullanılan varlıklara göre faaliyet kârını ölçen aktif kârlılık oranı yüzde 8,3'ten yüzde 6,3'e indi. Kâr marjları ise ters yönde hareket ederek yüzde 6,7'den yüzde 7,1'e yükseldi.
Bir işletme her satıştan daha fazla kâr elde ederken makine, bina ve diğer varlıklarından daha az satış geliri sağlayabilir. Bu durum, yatırılan kaynakların getirisi düşerken kâr marjlarının neden yükseldiğini açıklamaya yardımcı oluyor.
Bu eğilim imalat, geleneksel hizmetler, modern hizmetler ve gayrimenkul sektörlerinde görüldü. Bilgi teknolojileri ve mesleki faaliyetler dahil modern hizmetlerde, varlık başına gelir 0,72 bahttan 0,40 bahta geriledi. İmalat sektöründe ise 1,54 bahttan 1,20 bahta düştü.
PIER'ın incelediği dönemlerde Tayland ekonomisinin ortalama büyümesi de yavaşladı: 2000-2007'de yüzde 5,3, 2010-2019'da yüzde 3,7 ve 2021-2025'te yüzde 2,4 oldu. Araştırmada kullanılan şirket mali tabloları 2024'e kadar uzanıyor.
Sermaye, daha verimsiz kullananlara yöneliyor
PIER, varlık verimliliğindeki düşüşü mevcut işletmelerdeki değişimler, kaynakların şirketler arasında yer değiştirmesi ve piyasaya giren ya da piyasadan çıkan işletmelerin etkileri olarak ayrı ayrı değerlendirdi. Araştırmada ekonomistler Zvi Griliches ve Haim Regev'in 1995'te geliştirdiği bir yöntem kullanıldı.
Verimliliği düşen mevcut şirketler, eksi 0,20 ile en büyük olumsuz katkıyı yaptı. Yeni giren işletmelerin katkısı eksi 0,11, kaynakların işletmeler arasında yer değiştirmesinin katkısı ise 2013-2024 döneminde eksi 0,05 oldu. Bu değerler, GSYH büyümesindeki değişimleri değil, araştırmadaki varlık devir hızı ölçütünün değişimine katkı sağlayan unsurları gösteriyor.
Verimliliği düşen işletmeler varlıklarını büyütmeyi sürdürürken verimliliği artan işletmeler çoğu zaman yavaş büyüdü veya küçüldü. Başka bir deyişle, ek para ve ekipman, bunlardan daha fazla gelir elde eden şirketlere düzenli biçimde yönelmiyordu.
PIER bu durumu sermaye tahsisindeki verimsizlik olarak tanımlıyor. Bulgular, aynı anda işleyen iki soruna işaret ediyor: Şirketlerin mevcut varlıklarını daha iyi kullanması, finansal sistemin de yeni kaynakları daha verimli yönlendirmesi gerekiyor. Krediye erişimi iyileştirmek ikinci soruna çözüm sunarken, işletmelerin kapasitesini geliştirmek ilk sorunun bir parçası olmaya devam ediyor.
Somchai, bankalardan reddedilen başvuruları açıklamalarını istiyor
Somchai, ret oranları olağan dışı derecede yüksek olan bankalarda reddedilen KOBİ başvurularının rastgele seçilerek ayrıntılı biçimde incelenmesini önerdi. Uzun değerlendirme süreçlerini, borçlu riskini aşan koşulları ve tek tek şirketlerin potansiyeli olsa bile tüm sektörleri dışlayan politikaları sorguladı.
KOBİ'lerin daha yüksek kredi riski taşıyabildiğini, verimliliklerinin düşük olabildiğini ve bankaların ihtiyaç duyduğu finansal bilgilerden yoksun kalabildiğini kabul etti. Önerdiği çözüm, kredi kalitesini koruyup mevduat sahiplerini güvence altında tutarken, işletmelerin nakit yaratma kapasitesi de dahil olmak üzere daha yakından değerlendirilmesiydi.
Değerlendirmesine göre Your Data (Açık Veri veya Open Data olarak da biliniyor), Data Bureau ve SME Credit Portal henüz somut sonuç vermemişti. SME Credit Boost ve Secure+ programlarını gerekli araçlar olarak nitelendiren Somchai, KOBİ kredilerindeki genel daralmanın yine de ele alınması gerektiğini söyledi.
Somchai ayrıca, fazla nakitlerini merkez bankasının geri alım (repo) piyasasında değerlendiren bankalara ek maliyet uygulanmasının gündeme alınmasını önerdi. Repo işlemlerinde nakit, menkul kıymetler karşılığında verilir ve işlemin daha sonra tersine çevrilmesi konusunda anlaşmaya varılır. Bu öneri, söz konusu piyasayı kullanmak yerine işletme kredilerini artırmaları için bankalara sunulan finansal teşviki değiştirecek.
Yasal reform, yetki tartışmasını gündeme getiriyor
Somchai, 2 Haziran'da başkan olmasından kısa süre sonra, Haziran 2025'te yönetim kurulunun yasal inceleme talep ettiğini söyledi. İnceleme; Tayland Merkez Bankası Yasası'nı, Finansal Kuruluş Faaliyetleri Yasası'nı ve Para Yasası'nı kapsıyordu. Somchai'ye göre yönetim, Kasım 2026'ya kadar yalnızca Finansal Kuruluş Faaliyetleri Yasası'nın bir maddesinde değişiklik önerisinde bulunmuştu.
İç incelemede daha kapsamlı değişikliklere gerek olmadığı sonucuna varıldı. Somchai hem süreci hem de yasaların parlamentoya sunulması hâlinde siyasi baskı oluşabileceğine ilişkin yönetim kaygılarını eleştirdi. Maliye Bakanlığı, Devlet Konseyi Ofisi, Ulusal Ekonomik ve Sosyal Kalkınma Konseyi, işletmeler ve etkilenecek diğer grupların incelemeye katılmasını istedi.
Görüş ayrılığı, yönetim kurulunun denetim yetkisi ile valinin bağımsızlığı arasındaki dengeyi de gündeme getiriyor. Tayland Merkez Bankası Yasası'nın 25. maddesi, merkez bankasının ve valinin genel performansının değerlendirilmesini öngörüyor. 28/15. madde ise görevini ciddi biçimde ihmal etme veya görevini yapamaz durumda olma gibi hâllerde kabinenin müdahalesi de dahil, valinin görevden ayrılmasına ilişkin yolları düzenliyor.
Somchai, valiyi görevden almak için yönetim kuruluna ek yetkiler verilmesini değil, performans göstergeleri oluşturulmasını ve görevini yapamayacak durumda olmanın ne anlama geldiğinin incelenmesini istediğini söyledi. Bankanın 2008'de yapılan yasal değişiklikleri, siyasi çatışmaların yaşandığı önceki dönemin ardından bağımsızlık güvencelerini güçlendirmişti. Bu dönemde kabine, Vali M.R. Chatu Mongol Sonakul'u 29 Mayıs 2001'de görevden almış ve yerine M.R. Pridiyathorn Devakula'yı atamıştı.
Somchai ayrıca yönetim kurulu başkanlığının kendisine Para Politikası Kurulu, Finansal Kuruluşlar Politikası Kurulu veya Ödeme Sistemleri Kurulu'nda politika belirleme yetkisi vermediğini kabul etti. Üç kurula da vali başkanlık ediyor ve Somchai'nin önerileri bu kurullar için bağlayıcı değil.
İşletme finansmanı için önerilen beş değişiklik
PIER'ın reform önerileri hem krediye erişimi hem de bankaların kredi fiyatlandırma biçimini ele alıyor. Daha iyi bilgi, geleneksel finansal kayıtları sınırlı olan şirketlerin kredi verenler tarafından değerlendirilmesine yardımcı olurken, garantiler kredi riskinin bir kısmını paylaşabilir.
- Borçluları daha kapsamlı değerlendirmek için kredi kayıtları, alternatif veriler ve doğrulanmış ticari bilgileri bir araya getirmek.
- Borçlu riskini yansıtan ücretlerle devlet veya ticari ortak garantileri geliştirmek.
- Faiz oranlarını bireysel borçluların risklerine göre belirlemek.
- KOBİ'ler ve yeni işletmeler için rekabeti ve finansman seçeneklerini artırmak.
- Finansal zayıflıkların birikmesine yol açabilecek olağan dışı düşük kredi oranlarını izlemek.
Somchai; maliye, sanayi ve ticaret bakanlıkları, ticari bankalar, uzmanlaşmış finans kuruluşları, Tayland Kredi Garanti Kurumu ve işletmelere destek sağlayan kuruluşlar arasında iş birliği çağrısında bulundu. Finansman seçeneklerini genişletme çalışmalarında menkul kıymet düzenleyicilerinin ve Tayland Menkul Kıymetler Borsasının da rolü olacağını söyledi.
Önerilen değişiklikler, acil kredi sıkışıklığını PIER'ın belirlediği uzun vadeli sorunla ilişkilendiriyor. Borçlular hakkında daha ayrıntılı bilgi, garantiler ve rekabetçi finansman seçenekleri; kredi verenlere geri ödeme riskini yönetmek için daha iyi araçlar sunarken, faaliyetlerini sürdürebilir şirketlerin finansmana erişmesine yardımcı olabilir.
Politika sonuçları daha yakından inceleniyor
Somchai, merkez bankasının yasa dışı fonları hedef alan önlemlerin sonuçlarını nasıl ölçtüğünü de sorguladı. Banka, 29 Ekim 2026'da, önlemler kapsamındaki nakit çekimlerinin değerinin ocak ayına kıyasla yüzde 57'den fazla, ilgili fiziki altın çekim işlemlerinin ise yüzde 85'ten fazla azaldığını açıklamıştı.
Somchai, insanların büyük işlemleri daha küçük tutarlara bölmesiyle bildirim eşiklerinin altındaki faaliyetlerin artıp artmadığını sordu. Parçalama (structuring) olarak bilinen bu uygulamaya ilişkin bilgilerin de paylaşılması çağrısında bulundu. Altın verisinin işlem sayısını mı, ağırlığı mı yoksa değeri mi ölçtüğünün de açıklığa kavuşturulması gerekiyor.
Daha geniş kapsamlı anlaşmazlığın gelişiminde birkaç tarih öne çıkıyor:
- 2 Haziran 2025: Somchai, Tayland Merkez Bankası Yönetim Kurulu Başkanı oldu.
- Haziran 2025: Yönetim kurulu, merkez bankasının sorumluluğundaki yasaların gözden geçirilmesini istedi.
- 21 Ağustos 2026: PIER, sermaye tahsisine ilişkin araştırmasını yayımladı.
- 29 Ekim 2026: Merkez bankası nakit ve altın işlemlerine ilişkin verileri açıkladı.
- 14 Kasım 2026: Somchai görev süresini kamuoyu önünde değerlendirdi ve daha güçlü adımlar atılması çağrısı yaptı.
Somchai, yönetim kurulu başkanlığındaki iki yılını Haziran 2027'de tamamladıktan sonra ilerlemeyi yeniden değerlendireceğini söyledi. Kapsamlı yasal değişiklikler veya reddedilen KOBİ kredisi başvurularına yönelik önerdiği incelemeler için herhangi bir takvim açıklanmadı.
Öne Çıkanlar
- Somchai, ticari bankaların KOBİ'lere verdiği kredilerin yaklaşık 17 çeyrektir üst üste daraldığını söyledi.
- Verimliliği yüksek KOBİ'lerin yalnızca yaklaşık yüzde 20'sinin banka kredisi vardı; karşılaştırılabilir büyük şirketlerde bu oran yüzde 60'ın üzerindeydi.
- 2025'te işletme kredilerinin yüzde 75'inden fazlası büyük şirketlere gitti; yaklaşık 110 bin KOBİ, kalan yüzde 25 civarındaki bölümü paylaştı.
- Verimliliği yüksek küçük işletmeler yaklaşık yüzde 7,8 faiz öderken büyük şirketlerde oran yüzde 3,9'du.
- PIER, üretken işletmeleri kısıtlayan kredi ve fiyatlandırma eğilimlerinin yanı sıra varlık verimliliğinde de düşüş saptadı.
- Somchai, kredi işlemlerinin daha yakından incelenmesini, yasal çerçevenin kapsamlı biçimde gözden geçirilmesini ve kamu ile özel sektör kurumlarının iş birliği yapmasını önerdi.