Kolay taksitler, hanelerde giderek büyüyen nakit sıkıntısıyla karşı karşıya
Tayland’ın kuzeyindeki 17 eyalette 1.406 kişiyle yapılan bir araştırma, Tayland Merkez Bankası’nın Şimdi Al, Sonra Öde kredilerini düzenleme girişiminin ardındaki mali baskıyı ortaya koydu: Kuzeydeki hanelerin yaklaşık yüzde 40’ının geliri giderlerini karşılamazken, ülke genelinde bu oran yaklaşık yüzde 32.
İçindekiler
- Kolay taksitler, hanelerde giderek büyüyen nakit sıkıntısıyla karşı karşıya
- Önerilen kurallar neleri değiştirecek?
- Hesap sayısı üç yılda sekiz kattan fazla arttı
- Gençler borçla erken yaşta tanışıyor
- Kuzeydeki aileler neden daha fazla baskı altında?
- Çiftçilerin ve küçük işletmelerin birikimleri sınırlı
- Düzenli maaş borç baskısını ortadan kaldırmıyor
- Okulların, işverenlerin ve alışveriş platformlarının da rolü var
- Borç desteği yeni kurallara eşlik etmeli
- Öne Çıkanlar
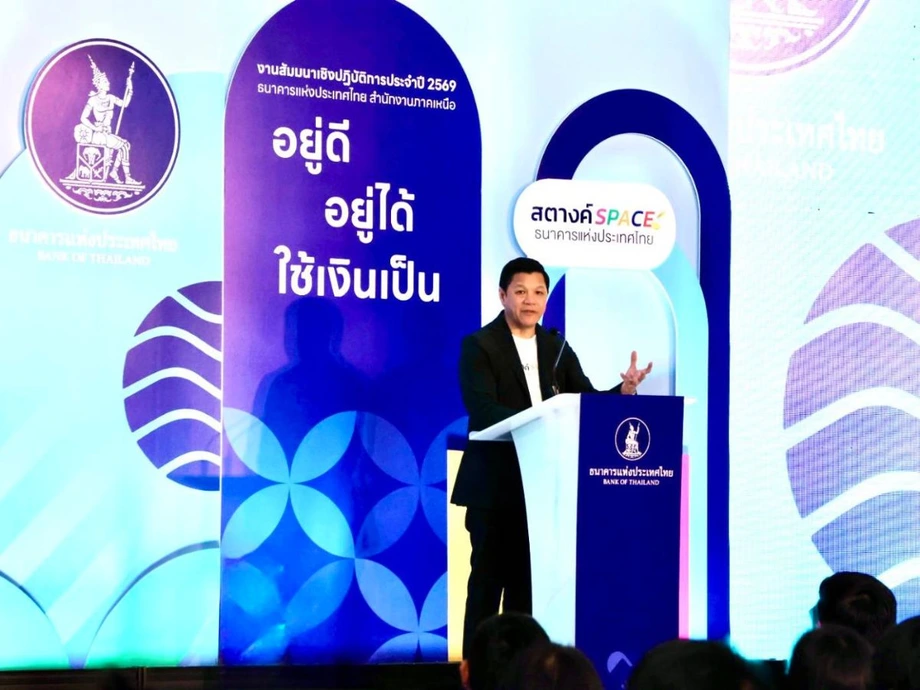
Bulgular, 16 Kasım 2026’da Chiang Mai’deki merkez bankasının kuzey ofisinde düzenlenen finansal refah seminerinde sunuldu. Veriler, hane gelirlerinin ulusal ortalamadan daha hızlı düştüğü, çalışanların bakmakla yükümlü oldukları kişilere karşı ağır sorumluluklar taşıdığı ve birçok ailenin acil durumlar için elinde çok az para bulunduğu bir bölgeye işaret ediyor.
Başkan Vitai Ratanakorn, bu baskıları büyümenin bazı kesimlere diğerlerinden çok daha fazla yarar sağladığı dengesiz bir ekonomiye bağladı. Merkez bankası, finansal eğitim, borç desteği ve küçük işletmelere yönelik destekle birlikte taksitli krediler üzerindeki denetimi sıkılaştırmayı hedefliyor.
Önerilen düzenleyici çerçeve, Şimdi Al, Sonra Öde hizmetlerini en az 20 yaşındaki kullanıcılarla sınırlandıracak, kişi başına azami kredi limitini 20.000 baht olarak belirleyecek ve yıllık borçlanma maliyetini efektif yüzde 15 oranında sınırlayacak. Her alışverişin geri ödemesi altı ay içinde tamamlanacak.
Öneri henüz taslak aşamasında. Kamuoyuna yapılan açıklamalarda, 16 Ekim-15 Kasım tarihleri arasındaki istişare süreci ile bir ila iki ay içinde yapılması beklenen duyuru da dahil olmak üzere farklı takvimler yer alıyor. Kesinleşmiş bir yürürlük tarihi açıklanmadı. Borçlular için acil kaygı, krediye kolay erişimin bütçeleri zaten sınırlarını aşmış hanelerle birleşmesi.
Çoğunlukla BNPL olarak kısaltılan Şimdi Al, Sonra Öde, kişinin bir ürünü hemen alıp bedelini daha sonra ya da taksitlerle ödemesine olanak tanıyor. Her bir ödeme tek başına karşılanabilir görünebilir. Birkaç alışverişin ödemesi aynı döneme denk geldiğinde ise gıda, kira ve mevcut borçlar için elde çok daha az para kalabilir.
Önerilen kurallar neleri değiştirecek?
Hükümet Başkan Yardımcısı Sözcüsü Lalida Pervatavis, taslağın Maliye Bakanı Ekniti Nitithanprapas yönetimindeki Maliye Bakanlığı ile Tayland Merkez Bankası’nın ortak girişimi olduğunu belirtti. Önerilen korumalar, ilan edilen faiz oranının ötesine uzanıyor.
- Borçlular en az 20 yaşında olmak zorunda olacak.
- Kişi başına azami kredi limiti 20.000 baht olacak.
- Toplam borçlanma maliyeti, efektif yıllık yüzde 15 oranıyla sınırlandırılacak.
- Her bir alışverişin geri ödeme süresi en fazla altı ay olacak.
- Kredi verenler, geri ödeme kapasitesini değerlendirecek; faiz, ücret ve ödeme takvimlerini açıklayacak.
- Hizmet sağlayıcılar, ürün satın alma kararını kredi başvurusundan ayıracak ve adil borç tahsilatı uygulamalarına uyacak.
Önerilen maliyet hesabına, müşterinin taksitli ödemeyi seçmesi halinde uygulanan ücretler ve fiyat artışları da dahil edilecek. Bu önemli; çünkü ilan edilen faiz düşük görünse bile taksitli fiyat daha yüksek olduğunda ürünün maliyeti artabilir. Efektif yıllık oran, geri ödemelerin nasıl yapılandırıldığını hesaba katarak borçlanma maliyetini yıllık bazda gösterir.
Lalida, hükümetin dijital kredilerin kolaylığına ilişkin tutumunu şöyle açıkladı:
"Hükümet, insanların kolay ve adil finansal hizmetlere erişmesini istiyor; ancak taksitle ödeme yapmayı seçmeden önce maliyetleri ve borç yükümlülüklerini anlamaları gerekiyor," dedi Lalida.
Alışverişi kredi onayından ayırmak, kredinin ödeme adımlarının içinde kaybolması yerine borçlanmaya ilişkin ayrı bir karar alınmasını sağlayacak. Geri ödeme kontrolleri, kredi verenlerin müşterilerin satın almak istedikleri ürünün cazibesinin yanı sıra yükümlülüklerini yerine getirip getiremeyeceklerini de değerlendirmesini gerektirecek.
Hesap sayısı üç yılda sekiz kattan fazla arttı
Tayland Merkez Bankası’nın sekiz büyük BNPL operatörüne ilişkin verileri, hesap sayısının 2021’de 600.000’den 2024 sonu itibarıyla 4,91 milyona çıktığını gösteriyor. Bu, 4,31 milyon hesaplık artışa, yani başlangıçtaki toplamın yaklaşık 8,2 katına karşılık geliyor. İşlem hacmi yılda ortalama yüzde 38 büyüdü.
Bu yayılma, taksitli borçlanmayı gündelik alışverişlerin parçası haline getirdi. Vitai, dört aya yayılan ödemelerle alınan 106 bahtlık bir bubble tea ile 50 bahtlık tavuklu pilav örneklerini verdi. Vitai’nin açıklamasına göre bazı BNPL faiz oranları yüzde 16 ile 18’e ulaştı.
Veriler ve açıklamalar, hızlı bir büyümenin ardından daha somut korumalar getirme girişimini ortaya koyuyor:
- 2021: Sekiz büyük operatör yaklaşık 600.000 BNPL hesabı kaydetti.
- 2024 sonu: Hesapların toplamı 4,91 milyona ulaştı.
- 16 Ekim-15 Kasım: Yetkililer taslak kurallar için kamuoyu istişare sürecini duyurdu; açıklamada yıl belirtilmedi.
- 16 Kasım 2026: Chiang Mai’deki seminerde kuzey bölgesinin finansal refahına ilişkin bulgular sunuldu ve BNPL denetiminin sıkılaştırılması ele alındı.
Merkez bankası, hedefinin alışveriş hizmetleri üzerinden kredi sağlayan şirketler olduğunu belirtti. Mevcut işletmeler farklı yasal düzenlemeler kapsamında faaliyet gösteriyor: Lisanslı dijital kredi kuruluşları yüzde 25’e varan faiz oranlarıyla 20.000 bahta kadar kredi sunabilirken, başka bir kredi modeli yüzde 15 faiz sınırıyla daha yüksek tutarlı kredilere olanak tanıyor. Taslak, özellikle BNPL borçlanmasına yönelik korumalar getirecek.
Gençler borçla erken yaşta tanışıyor
Vitai, Tayland’da yaklaşık 25 milyon kişinin borçlu olduğunu söyledi. 20-35 yaş grubunda borcu bulunanların oranını yüzde 52,7 olarak veren Vitai, bu grubun borçlarının yüzde 27’sinin sorunlu olarak sınıflandırıldığını belirtti. Seminerdeki açıklamada genç yetişkinlerin yaklaşık yarısının borçlu olduğu, borçlu gençlerin beşte birinin ise batık borcu bulunduğu ifade edildi.
Bu rakamlar, mali sıkıntının farklı ölçütlerini ortaya koyuyor: batık olarak sınıflandırılan borcun payı ile bundan etkilenen borçluların oranı. Sorunlu kredi (NPL), geri ödemeleri ciddi ölçüde gecikmiş kredidir.
Merkez bankası, genç yetişkinlerin istikrarlı gelir veya birikim oluşturmadan önce borç sorunları yaşamaya başlayabileceğinden kaygı duyuyor. Birden fazla alışverişin taksitleri ulaşım, barınma ve eğitim masraflarıyla aynı döneme denk gelebilir. Ödemeler gecikmeye başladığında, sonraki ayın geliri hem cari giderleri hem de vadesi geçmiş borçları karşılamak zorunda kalır.
Lalida, önerilen korumaları açıklarken ödemelerin birikmesine şöyle dikkat çekti:
Her taksit görece düşük olsa bile aynı anda birden fazla alışveriş yapmak, insanların karşılayabileceğinden daha ağır bir mali yük yaratabilir. Bu nedenle düzenleme girişimi şeffaflığı teşvik etmeyi ve uzun vadeli hane borcu sorunlarını önlemeyi amaçlıyor.
Vitai’ye göre BNPL hizmetleri uygun korumalarla sunulmaya devam etmeli. Değerlendirilen önlemler arasında yaş şartı ve geri ödeme kapasitesi kontrollerinin yanı sıra uygun ürünlere yönelik kısıtlamalar da bulunuyor.
Kuzeydeki aileler neden daha fazla baskı altında?
Bölgesel bulgularla birlikte sunulan rakamlara göre kuzeydeki hane gelirleri yüzde 5,5 düşerken ülke genelindeki düşüş yüzde 2,5 oldu. Kuzeydeki gerileme 3 yüzde puan daha derindi. Bölgedeki hanelerin yaklaşık yüzde 40’ının geliri yetersizdi; bu oran ülke genelindeki yüzde 32’lik oranın yaklaşık 8 yüzde puan üzerindeydi.
Kuzey ayrıca yüzde 67 ile ülkenin en yüksek bağımlılık oranına sahipti. Bu oran, çocuklar ve yaşlıların nüfus içindeki payını çalışma çağındaki nüfusa göre ölçüyor. Oranın yüksek olması, daha küçük bir çalışan nüfusun daha fazla bakmakla yükümlü kişiyi desteklemesi gerektiği ve bunun aile gelirleri üzerindeki baskıyı artırdığı anlamına geliyor.
Tayland Merkez Bankası’nın kuzey ofisi direktörü Nat Lumpikanon, 1.406 kişiyle yapılan araştırmayı sundu. Araştırma, farklı meslek gruplarının değişik sorunlarla karşı karşıya olduğunu ortaya koydu: çiftçilerin gelirleri düzensiz, işletme sahiplerinin acil durum birikimleri yetersiz, özel sektör çalışanlarının tüketici borçları yüksek ve kamu çalışanlarının borç yükü ağırdı.
Ortalama finansal beceri puanı 72,1’di. Gelir ve birikim rakamlarının yanı sıra bu puan da merkez bankasının finansal eğitimi finansal alışkanlıklardaki değişikliklerle neden bir arada ele aldığını açıklamaya yardımcı oluyor. Bütçe yapmayı bilmek ve zorunlu harcamaları karşılayacak yeterli gelire sahip olmak, aynı hane sorununu oluşturan iki ayrı unsur.
Seminerdeki açıklamaya göre Vitai, ekonominin yüzde 2,4 büyüdüğünü belirtirken bu büyümenin getirisinin eşit dağılmadığını vurguladı. Bu tablo, K şeklinde ekonomi olarak adlandırılan örüntüye benziyor: Bazı haneler ve işletmeler ilerlerken diğerleri geride kalıyor.
Çiftçilerin ve küçük işletmelerin birikimleri sınırlı
Kuzeyde ankete katılan çiftçilerin yüzde 44’ünün harcamalarını karşılayacak kadar parası yoktu. Birikime ayrılabilecek aylık ortalama tutar yalnızca 643 baht olurken, yüzde 73’ünün giderlerini altı aydan kısa süre karşılayacak birikimi vardı.
Tarım gelirleri çoğu zaman hasat dönemlerinde elde edilirken hane faturaları yıl boyunca devam ediyor. Kuzey ofisi, ailelerin bir dönemde elde ettikleri parayı bir sonraki ödeme gelene kadar geçen aylara yaymalarına yardımcı olmak amacıyla gelir döngülerine göre ayrı hesaplar oluşturulmasını önerdi.
Küçük işletme sahipleri de benzer şekilde aksaklıklara karşı yetersiz mali korumaya sahipti. Yaklaşık yüzde 39’unun giderlerini karşılayacak parası yoktu, yüzde 74’ünün ise yeterli acil durum birikimi bulunmuyordu. Önerilen önlemler arasında işletme finansmanını gözden geçirmeye yönelik hatırlatmalar ve beklenmedik masraflar için özel olarak para ayırmak vardı.
Bu baskı, borçlanmaya erişimde de kendini gösteriyor. Vitai, küçük ve orta ölçekli işletmelere verilen kredilerin art arda 15 çeyrektir daraldığını söyledi. Ayrıca devlet bütçesi finansmanına dayanmadan KOBİ’lere 80 milyar baht kredi desteği sağlandığını belirtti. Açıklamada programın uygunluk koşulları veya ayrıntılı şartları verilmedi.
KOBİ’lerde batık borç oranı yüzde 9,7 olarak açıklandı. Kredi bulmakta zorlanan bir işletme için satışların zayıf olduğu bir ay, ücretleri, tedarikçileri veya mevcut kredileri ödeme sorununa hızla dönüşebilir. Finansal alışkanlıklar işletme sahibinin mevcut nakdi yönetmesine yardımcı olurken, merkez bankasının kredi önlemleri finansmana erişimi ele alıyor.
Düzenli maaş borç baskısını ortadan kaldırmıyor
Kuzeyde ankete katılan özel sektör çalışanlarının bütçeleri de dardı: Yüzde 33’ü parasının yetersiz olduğunu bildirdi, yüzde 71’i borç yükünün ağır olduğunu hissetti ve yüzde 87’si gelecekte yeterli paraya sahip olamamaktan kaygı duydu.
Kuzey ofisi, maaş yattığında otomatik tasarruf yapılmasını önerdi. Maaş günü belirli bir tutarı tasarruf hesabına aktarmak, ay sonunda harcamalardan ne kaldığına bağlı kalmak yerine birikimi aylık bütçenin düzenli bir parçası haline getiriyor.
Kamu çalışanları ve kamu işletmelerinde çalışanların gelirleri daha istikrarlı olsa da borç yükleri kayda değer düzeydeydi. Yüzde 64’ünün borcu vardı, yüzde 61’i ise borç yükünün ağır olduğunu düşünüyordu. Önerilen çözüm, çalışanların gelirlerinin ne kadarının hâlihazırda ayrıldığını görebilmesi için borç yükümlülüklerinin maaş bordrolarında gösterilmesini içeriyordu.
Yaşlılar başka bir tür bağımlılıkla karşı karşıya. Merkez bankasının aktardığı ulusal verilere göre 60 yaş ve üzerindekilerin kişi başına ortalama borcu 500.000 bahta yakındı. Kuzey araştırmasında yaşlı katılımcıların yüzde 60’ı çocuklarından veya torunlarından gelen paraya bağlıydı; yüzde 55’inin ise üç aydan kısa süre yetecek birikimi vardı.
Kuzey ofisi, toplu ödemelerin aylık gelir sağlayacak şekilde düzenlenmesini önerdi. Düzenli ve öngörülebilir ödemeler, emeklilerin rutin giderlerini planlamasına yardımcı olabilir. Araştırmada, sınırlı gelirlerine ve aile desteğine bağımlı olmalarına rağmen yaşlı katılımcıların mali durumlarından diğer gruplara kıyasla daha memnun oldukları da görüldü.
Okulların, işverenlerin ve alışveriş platformlarının da rolü var
İşletmelerden, eğitim kurumlarından, kamu kuruluşlarından, finans kuruluşlarından ve halktan yaklaşık 200 kişi Chiang Mai’deki seminere katıldı. Merkez bankası, ekonomi ve kişisel finans konularında öğrenim için kuzey ofisinde Satang SPACE’i açtı. Satang Story üzerinden ücretsiz bütçe planlama araçları da sunuluyor.
Satriwithaya Okulu öğretmeni Wachira Samkongam, yakın çevresindeki kişilerin COVID-19 döneminde yaşadığı zorlukları gördükten sonra bir finans sınıfı geliştirdiğini anlattı. Öğrenciler gelir ve giderlerini kaydetmeyi, ihtiyaçlarla istekleri ayırmayı, vergileri hesaplamayı ve eğitim masraflarını planlamayı öğreniyor. Üniversite harcamalarının planlanmasına ebeveynler de katılıyor. Yaklaşımın yaygınlaştırılması amacıyla Kuzey’de öğretmen eğitimleri düzenleniyor.
Mae Fah Luang Üniversitesi rektör yardımcısı Romyen Kosaikanont, borçlarını yöneten ve emekliliğe hazırlananlar da dahil olmak üzere öğrencilere ve personele yönelik finansal eğitimi anlattı. Üniversitenin yaklaşımı, finansal hazırlık düzeyini değerlendiren bir web uygulamasını, insan kaynakları ekiplerinin desteğini ve öğrencilerle birlikte tasarlanan etkinlikleri kapsıyor.
Choice Mini Store yöneticisi Watanyu Tantranon, işverenlerin merkez bankası, finans kuruluşları, SAM Borç Kliniği ve finans platformlarıyla işbirliğini anlattı. Çalışmalar, kişisel finans eğitimini çalışanların kendilerine uygun borç çözümleri ararken aldıkları destekle bir araya getiriyor.
Alışveriş platformları da mevcut tarama süreçlerini anlatıyor. Lazada Tayland Üst Yöneticisi Varitha Kiatpinyochai, LazPayLater’ın kredi limitlerini değerlendirirken yapay zekâdan, harcama davranışlarından ve geri ödeme geçmişinden yararlandığını söyledi. Taksitlerin özellikle pahalı ürün ve beyaz eşyalarda siparişleri ve harcamaları artırmaya yardımcı olduğunu kabul eden Kiatpinyochai, hane borcuna ilişkin risklerin dikkatle yönetilmesi gerektiğini de vurguladı.
Borç desteği yeni kurallara eşlik etmeli
Merkez bankası ilk kaygı açıklamasında hane borcunun gayrisafi yurt içi hasılanın yüzde 86’sına ulaştığını, Chiang Mai seminerinde ise bu oranın yüzde 80 olduğunu belirtti. GSYİH, bir ekonomide üretilen mal ve hizmetlerin değerini ölçer; dolayısıyla bu oran hane borçlanmasını yıllık ekonomik üretimin büyüklüğüyle karşılaştırır. Hane borçlarının yaklaşık yüzde 10’u sorunlu olarak nitelendirildi.
Vitai dört çalışma alanı belirledi: hane borçları, KOBİ’lerin krediye erişimi, adil finansal hizmetler ve yasa dışı finansal akışlar. Okullar ve diğer kurumlar üzerinden verilecek finansal eğitim önleyici rol üstlenirken, borç danışmanları ağı hâlihazırda zor durumda olan kişilere yardımcı olacak.
Kuzey bölgesine yönelik öneriler, merkez bankasının davranışsal dürtüler olarak adlandırdığı, finansal bir eylemi gerçekleştirmeyi kolaylaştıran pratik değişikliklerden yararlanıyor. Otomatik tasarruf, ayrı hesaplar ve maaş bordrosunda açıkça görülen borç kesintileri, dersleri kişinin gelir düzenine uygun tekrarlanan alışkanlıklara dönüştürüyor.
BNPL kuralları yeni borçlanmanın başladığı noktayı ele alacak. Borç desteği mevcut yükümlülüklere, işletme desteği ve hane gelirleri ise insanların gerçekçi olarak ne kadar geri ödeme yapabileceğine yönelik. Aylık açığı bulunan kuzeyli ailelerin bu çabalara birlikte ihtiyaçları var.
Öne Çıkanlar
- Kuzeydeki hanelerin yaklaşık yüzde 40’ının geliri giderlerini karşılamazken, ülke genelinde bu oran yaklaşık yüzde 32.
- Kuzeydeki 17 eyalette 1.406 kişiyle yapılan araştırma, farklı meslek gruplarında acil durum birikimlerinin yetersiz olduğunu ortaya koydu.
- BNPL kurallarının taslağı, en az 20 yaş şartı, 20.000 baht kredi limiti, efektif yıllık maliyet için yüzde 15 sınırı ve altı ay içinde geri ödeme öneriyor.
- Sekiz büyük operatördeki BNPL hesaplarının sayısı 2021’de 600.000’den 2024 sonu itibarıyla 4,91 milyona çıktı.
- Merkez bankası kredi denetimini borç desteği, hedefli finansal eğitim ve pratik tasarruf alışkanlıklarıyla birlikte yürütüyor.
- Önerilen BNPL çerçevesi için kesinleşmiş bir yürürlük tarihi yok.